Visão Geral
A Chainlink está ajudando instituições financeiras a conectar seus sistemas bancários existentes e infraestrutura de assinatura de chaves ao livro-razão baseado em blockchain da Swift, adicionando uma camada de interoperabilidade a uma das iniciativas de depósitos tokenizados mais consequentes do setor bancário global. A Swift já identificou 17 bancos em seis continentes para seus pilotos iniciais de transações ao vivo, incluindo Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG e UOB. O objetivo é apoiar pagamentos transfronteiriços 24 horas por dia, 7 dias por semana, usando depósitos tokenizados de bancos comerciais sem forçar as instituições participantes a abandonar seus próprios balanços, livros-razão ou infraestrutura de liquidação.
A arquitetura é mais importante do que a manchete. Depósitos tokenizados da SWIFT não significam que 17 bancos estão movendo depósitos de clientes para uma blockchain compartilhada. Depósitos tokenizados emitidos por bancos permanecem em livros-razão de propriedade dos bancos, enquanto o livro-razão blockchain da Swift coordena compromissos de pagamento entre instituições. O Chainlink Runtime Environment, ou CRE, fornece orquestração de fluxo de trabalho e conectividade, enquanto os bancos mantêm controle sobre as chaves usadas para autorizar transações.
A liquidação final também permanece conectada a mecanismos existentes, como sistemas de liquidação bruta em tempo real. O modelo é, portanto, uma reformulação incremental dos pagamentos institucionais, em vez de uma substituição total do banking correspondente. Sua importância reside em tornar o dinheiro de banco comercial regulamentado programável e interoperável entre instituições, preservando os frameworks legais e operacionais que os bancos já utilizam.
Principais Conclusões
- A Swift tem 17 bancos preparando pilotos iniciais de transações ao vivo envolvendo depósitos tokenizados.
- O Chainlink CRE conecta sistemas bancários, infraestrutura de assinatura e o livro-razão blockchain da Swift sem assumir o controle das chaves de autorização de transações.
- Depósitos tokenizados permanecem no livro-razão e balanço de cada banco.
- O livro-razão da Swift coordena compromissos de pagamento entre bancos antes da liquidação final por meio de mecanismos estabelecidos.
- A oportunidade estratégica é a interoperabilidade entre diferentes formas de dinheiro bancário regulamentado, em vez de forçar instituições a uma única blockchain universal.
Como os Depósitos Tokenizados da SWIFT Realmente Funcionam?
Os 17 Bancos Não Estão Movendo Depósitos para Uma Única Blockchain
O ponto estrutural mais importante é que o modelo da Swift não cria uma única blockchain global na qual cada banco participante emite depósitos. Depósitos tokenizados permanecem passivos do banco comercial que os emitiu e continuam a viver em livros-razão de propriedade dos bancos. A Swift introduz uma camada de orquestração compartilhada que permite às instituições coordenar essas formas separadas de dinheiro digital de banco comercial por meio de um fluxo de pagamento comum.
Esta é uma arquitetura fundamentalmente diferente de uma rede pública de stablecoin. Em um modelo de stablecoin, vários usuários interagem com um token emitido sob uma estrutura de reserva e resgate. Em um modelo de depósito tokenizado, o dinheiro do Citi permanece um passivo do Citi, o dinheiro do HSBC permanece um passivo do HSBC e cada instituição mantém sua própria governança e relação de balanço com os clientes. O trabalho da Swift é tornar essas formas de dinheiro bancário emitidas independentemente interoperáveis o suficiente para suportar transferências transfronteiriças.
Esse modelo também explica por que a participação de 17 bancos importa. Depósitos tokenizados têm valor transfronteiriço limitado se cada instituição opera um sistema isolado de dinheiro digital. O efeito de rede surge apenas quando bancos separados podem coordenar obrigações de forma confiável. A Swift disse que o primeiro grupo abrange seis continentes, tornando o piloto tanto um teste de interoperabilidade quanto um teste de blockchain.
Para uma visão geral mais ampla do piloto e das instituições envolvidas, consulte o Relatório Diário On-Chain da MEXC: Chainlink Conecta 17 Bancos para o Piloto de Depósitos Tokenizados da SWIFT.
O Que o Chainlink CRE Realmente Faz?
O papel da Chainlink é principalmente orquestração e conectividade, e não custódia. Seu Runtime Environment é projetado para conectar os sistemas internos de uma instituição financeira e a infraestrutura de assinatura de chaves ao livro-razão da Swift e aos contratos inteligentes envolvidos no fluxo de trabalho de depósitos tokenizados. Crucialmente, as instituições participantes mantêm o controle das chaves privadas usadas para autorizar transações.
Essa separação é importante para bancos regulamentados. Mover fluxos de trabalho de pagamentos institucionais para infraestrutura blockchain não significa que um banco pode terceirizar autorização ou governança para um protocolo externo. Hierarquias de aprovação existentes, controles de segurança e políticas operacionais ainda precisam ser aplicados. O CRE é projetado para coordenar o fluxo de trabalho em torno desses controles, em vez de substituí-los.
Em termos práticos, um banco poderia manter depósitos tokenizados em seu próprio livro-razão, autorizar uma transação usando sua infraestrutura de assinatura existente e usar fluxos de trabalho suportados pela Chainlink para se comunicar com a camada de orquestração da Swift. A Swift pode então sincronizar a obrigação interbancária antes que a liquidação final ocorra por meio do mecanismo bancário acordado.
Essa arquitetura está mais próxima de um middleware para finanças programáveis do que de uma carteira de criptomoedas. O valor não está no fato de a Chainlink custodiar o dinheiro do banco; está no fato de que sistemas diferentes podem se comunicar sem exigir que cada instituição reconstrua sua pilha de pagamentos do zero.
Por que o Swift precisa de um livro-razão em blockchain?
O estado compartilhado é mais importante do que simplesmente enviar mensagens mais rápido
O Swift já opera uma rede global de mensagens financeiras altamente eficiente, portanto o argumento em favor do blockchain não pode ser reduzido a “o Swift tradicional é lento”. O Swift já relatou que a grande maioria das mensagens de pagamento chega aos bancos beneficiários em questão de minutos. O problema mais difícil está em coordenar o dinheiro e as obrigações por trás dessas mensagens entre instituições, fusos horários e janelas operacionais.
Um livro-razão compartilhado adiciona uma capacidade diferente: estado sincronizado. Em vez de cada banco manter apenas sua própria visão de um pagamento transfronteiriço e reconciliar a transação por meio de múltiplos sistemas, as instituições participantes podem referenciar uma camada de orquestração comum que registra e coordena compromissos de pagamento.
Isso se torna particularmente valioso quando depósitos tokenizados estão disponíveis 24 horas por dia. Um pagamento iniciado em um fim de semana pode ser representado e coordenado digitalmente mesmo quando partes da infraestrutura bancária tradicional operam em horários reduzidos. O livro-razão também pode ajudar as instituições a determinar se os fundos necessários estão disponíveis antes que uma obrigação prossiga, melhorando a visibilidade de liquidez.
O ganho potencial de eficiência, portanto, vem da combinação de mensagens com estado de transação compartilhado e programável. O blockchain é útil aqui não porque todas as funções bancárias se beneficiam da descentralização, mas porque múltiplas instituições precisam de um ambiente sincronizado no qual formas independentes de dinheiro digital possam interagir.
Por que pagamentos 24 horas por dia, 7 dias por semana mudam a gestão de liquidez
O setor bancário transfronteiriço é fortemente influenciado pelo tempo. As equipes de tesouraria gerenciam o financiamento em torno de horários de corte de mercado, horários de funcionamento dos bancos centrais e disponibilidade dos bancos correspondentes. Quando as obrigações não podem ser liquidadas imediatamente, as instituições podem precisar manter buffers de liquidez maiores ou pré-posicionar dinheiro em diferentes jurisdições.
Depósitos tokenizados do SWIFT poderiam reduzir parte dessa fricção de tempo. Se os bancos puderem coordenar dinheiro tokenizado de banco comercial durante a noite e nos fins de semana, as equipes de tesouraria ganham maior flexibilidade sobre quando as obrigações de pagamento são criadas e gerenciadas. O benefício não é apenas transferências de consumidor mais rápidas; também pode reduzir a quantidade de capital preso em períodos de espera operacional.
No entanto, o benefício de liquidez não deve ser exagerado. Um livro-razão em blockchain pode operar continuamente, mas os mecanismos de liquidação final, o dinheiro do banco central e os processos regulatórios locais ainda podem ter restrições operacionais definidas. Coordenação sempre ativa não produz automaticamente liquidação totalmente atômica 24 horas por dia, 7 dias por semana, em todas as moedas e jurisdições.
A verdadeira inovação é, portanto, a extensão progressiva dos horários bancários, em vez da eliminação imediata de todas as janelas de liquidação.
Depósitos tokenizados do SWIFT vs stablecoins
Ambos colocam dinheiro em trilhos digitais, mas o passivo é diferente
Depósitos tokenizados e stablecoins podem parecer semelhantes do ponto de vista da interface do usuário, porque ambos podem representar unidades digitais denominadas em moeda fiduciária. Economicamente e legalmente, no entanto, podem ser instrumentos muito diferentes.
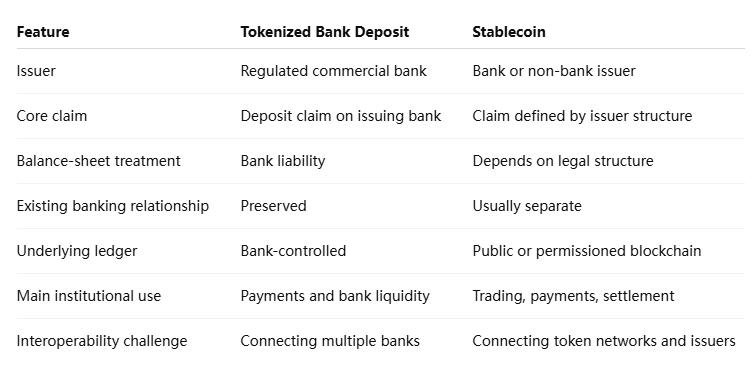
Um depósito tokenizado aprimora a representação tecnológica do dinheiro de banco comercial sem necessariamente alterar a relação devedor-credor subjacente. Essa familiaridade é atraente para os bancos porque o tratamento de capital, os processos de conformidade e os relacionamentos com clientes podem permanecer mais próximos dos modelos bancários existentes.
Stablecoins podem oferecer maior portabilidade entre mercados de criptomoedas, enquanto depósitos tokenizados podem se encaixar mais naturalmente nos balanços de bancos regulados. Os dois modelos, portanto, têm mais probabilidade de coexistir do que de um eliminar o outro.
O Swift está substituindo os sistemas de liquidação existentes?
O livro-razão coordena compromissos de pagamento antes da liquidação final
Não. Tanto o Swift quanto a Chainlink descrevem o livro-razão em blockchain como uma camada de orquestração que opera antes da liquidação final. A transferência final de dinheiro do banco central ou de liquidação acordada ainda pode ocorrer por meio de mecanismos existentes, como sistemas de liquidação bruta em tempo real.
Essa distinção é crucial porque revela como grandes sistemas financeiros geralmente adotam novas tecnologias. Os bancos raramente substituem toda a sua infraestrutura de pagamentos de uma só vez. Uma abordagem mais realista é inserir componentes programáveis onde eles resolvem ineficiências específicas, preservando sistemas que já fornecem finalidade legal e certeza regulatória.
Nesse modelo, um banco pode obter alguns benefícios do blockchain — estado compartilhado, programabilidade e coordenação contínua — sem exigir que os bancos centrais coloquem imediatamente todos os ativos de liquidação no mesmo livro-razão.
Com o tempo, essa fronteira pode se deslocar. Mais ativos de liquidação podem se tornar tokenizados e os sistemas de bancos centrais podem desenvolver maior interoperabilidade com livros-razão distribuídos. Mas a arquitetura atual do Swift deve ser entendida como um modelo híbrido, e não como uma migração completa dos pagamentos globais para o blockchain.
Por que 17 bancos globais importam?
O valor de uma rede de pagamentos transfronteiriços depende fortemente de efeitos de rede. Um sistema de depósitos tokenizados conectando dois bancos pode demonstrar viabilidade técnica, mas não pode resolver a interoperabilidade global. O grupo inicial do Swift inclui instituições da América do Norte, Europa, Ásia, Oriente Médio, África e América Latina, criando um teste muito mais amplo de como o dinheiro de banco comercial pode se mover entre jurisdições.
Essa diversidade também aumenta a complexidade. Cada banco tem sistemas internos, controles de segurança, obrigações regulatórias e estruturas de balanço diferentes. Um piloto bem-sucedido, portanto, precisa provar não apenas que depósitos tokenizados podem ser transferidos tecnicamente, mas que as instituições podem integrá-los sem quebrar seus modelos existentes de conformidade e operação.
Participação não deve ser confundida com adoção em produção plena. As 17 instituições são participantes iniciais, e escala de transações, cobertura de moedas e uso comercial ainda precisam ser demonstrados. O que o grupo oferece é um ambiente suficientemente diverso para testar se uma camada comum de orquestração pode funcionar em sistemas bancários fundamentalmente diferentes.
Quais são os principais riscos e limites?
A interoperabilidade continua sendo o maior desafio. Se os bancos implementarem depósitos tokenizados de maneiras diferentes, padrões comuns precisarão lidar com diferenças em contratos inteligentes, sistemas de identidade, regras de conformidade e lógica de transação. Adicionar mais livros-razão pode, na verdade, aumentar a complexidade se a camada de orquestração não for capaz de padronizar essas diferenças.
O reconhecimento legal também importa. Um depósito tokenizado pode representar claramente um passivo bancário em uma jurisdição, enquanto recebe tratamento regulatório diferente em outra. A programabilidade transfronteiriça só é útil quando a reivindicação subjacente permanece legalmente executável ao longo de toda a cadeia de pagamento.
Dependências operacionais são outra consideração. Swift, livros-razão de propriedade dos bancos, fluxos de trabalho da Chainlink, infraestrutura de assinatura e sistemas de liquidação final formam todos parte do caminho da transação. A arquitetura pode reduzir certas fricções enquanto, simultaneamente, cria novos pontos de integração que precisam ser protegidos e monitorados.
Por fim, pilotos não estabelecem economia. Os bancos eventualmente precisarão determinar se pagamentos tokenizados 24 horas por dia, 7 dias por semana, reduzem custos de liquidez, risco de liquidação e despesas operacionais o suficiente para justificar uma implantação generalizada.
Visão da MEXC: a interoperabilidade pode importar mais do que uma única cadeia global
A implicação mais importante do modelo Swift é que a adoção institucional de blockchain pode não convergir para uma única rede universal de liquidação. Os bancos já possuem livros-razão, sistemas de conformidade e arranjos de liquidez profundamente incorporados, e substituir todos eles por um único blockchain criaria enormes disrupções operacionais e legais.
Um modelo mais escalável pode ser a interoperabilidade: cada instituição mantém seu próprio ambiente confiável, enquanto a infraestrutura comum sincroniza valor entre esses ambientes. O Chainlink CRE e o livro-razão do Swift ilustram como esse modelo pode funcionar. Um fornece conectividade de fluxo de trabalho, enquanto o outro fornece coordenação compartilhada em toda a rede bancária.
Para as finanças digitais institucionais, isso muda a questão competitiva. O vencedor pode não ser o blockchain que atrai todos os bancos para um único livro-razão, mas a infraestrutura capaz de conectar bancos, depósitos tokenizados, stablecoins e futuros ativos de liquidação sem forçar as instituições a abandonar os sistemas em que já confiam.
Depósitos tokenizados do SWIFT podem modernizar o setor bancário sem substituí-lo
Os depósitos tokenizados do SWIFT representam uma visão diferente da adoção de blockchain em relação à ideia nativa de cripto de mover todo o sistema financeiro para um único livro-razão sem permissão. Os bancos participantes mantêm seus próprios passivos de depósito, balanços e controles operacionais. O Swift fornece uma camada de coordenação compartilhada, enquanto a Chainlink permite que as instituições conectem sistemas internos e infraestrutura de assinatura a esse ambiente.
Isso torna a iniciativa menos dramática do que uma substituição completa do correspondente bancário, mas potencialmente mais realista. Grandes instituições podem adotar infraestrutura de pagamento programável de forma incremental, preservando a arquitetura legal e regulatória que já sustenta o dinheiro de banco comercial.
O teste crítico será se o modelo pode passar de transações-piloto para volume transfronteiriço sustentado. Isso exige interoperabilidade entre moedas, jurisdições e sistemas bancários, bem como melhorias demonstráveis em eficiência de liquidez e confiabilidade operacional.
Se essas condições forem atendidas, o significado de longo prazo pode não ser que os bancos “foram para onchain”. Pode ser que a blockchain tenha silenciosamente se tornado parte da camada de coordenação do sistema bancário global, enquanto os clientes continuaram mantendo depósitos bancários comerciais familiares. Para os depósitos tokenizados do SWIFT, esse resultado híbrido pode, em última análise, ser mais importante do que uma migração completa para um novo sistema financeiro.
Fontes
Link interno da MEXC usado:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Anúncio oficial da Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Visão geral dos depósitos tokenizados da Chainlink:
https://chain.link/article/tokenized-deposits
Anúncio do piloto do Swift com 17 bancos:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Visão geral do blockchain ledger do Swift:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.