Автор: Чжао Ин, Wallstreetcn
По мере усиления шторма на мировом рынке облигаций главный экономист TS Lombard по США Стивен Блитц предупреждает, что Федеральная резервная система повторяет ошибки истории, преждевременно смягчая денежно-кредитную политику до того, как инфляция была полностью подавлена. Этот «первородный грех» приведет к тому, что доходность 10-летних казначейских облигаций США в конечном итоге достигнет 8% в ближайшие годы.
Доходность 10-летних казначейских облигаций США в среду выросла до 5,30%, что является новым максимумом с 2002 года, и большинство институтов Уолл-стрит обсуждают, станет ли 6% следующим порогом. Но Блитц в своем последнем отчете «Первородный грех повторяется» утверждает, что такая оценка «слишком узка по масштабу» — 5,75% — это лишь следующая阶段性 платформа, а 8% — долгосрочная цель, которая затем существенно подавит фондовый рынок и положит конец десятилетиями существовавшему мышлению инвесторов «покупать на просадке».
Основная логика этого суждения заключается в том, что сочетание мягкой фискальной и мягкой денежно-кредитной политики будет повышать центральные уровни инфляции и доходности в каждом экономическом цикле, а политическая экосистема США определяет, что эту ситуацию трудно обратить вспять в краткосрочной перспективе. Блитц прямо заявляет, что только по крайней мере к 2029 году у США может появиться политическая воля для реального подавления инфляции, «но я не буду на это ставить».
«Первородный грех»: преждевременное смягчение, история повторяется
Блитц определяет «первородный грех» денежно-кредитной политики как: смягчение до того, как экономический спад в достаточной степени устранил инфляцию, «словно откусить еще раз от того же яблока».
В его повествовании «виновником» на этот раз является бывший председатель ФРС Пауэлл. В конце прошлого года, столкнувшись с охлаждением рынка труда, но восстановлением корпоративных прибылей, Пауэлл выбрал снижение ставок — Блитц отмечает, что это решение также совпало с двумя месяцами до президентских выборов 2024 года, объективно преподнеся политический подарок тогдашней администрации Байдена. Блитц признает, что Пауэлл находился под «огромным давлением» со стороны правительства и нескольких лиц, жаждущих его должности, включая некоторых членов Федерального комитета по открытым рынкам (FOMC), которые хотели, чтобы Пауэлл «закрыл глаза и смягчал больше».
Теперь Трамп, министр финансов Бессент и экономический советник Бессент, среди прочих, хотят, чтобы новый председатель ФРС Уорш «закрыл глаза» и проводил мягкую политику в новом восходящем цикле. Уорш «несколько сопротивлялся» на сентябрьском заседании FOMC, повысив ставку на 25 базисных пунктов, подняв ставку по федеральным фондам до диапазона 3,75%-4,00% при единогласном голосовании. Реакция Блитца на это была: «Почему не повысить на 50 базисных пунктов?»
«Рецессия, которой не было»: фискальная экспансия прервала корректировку
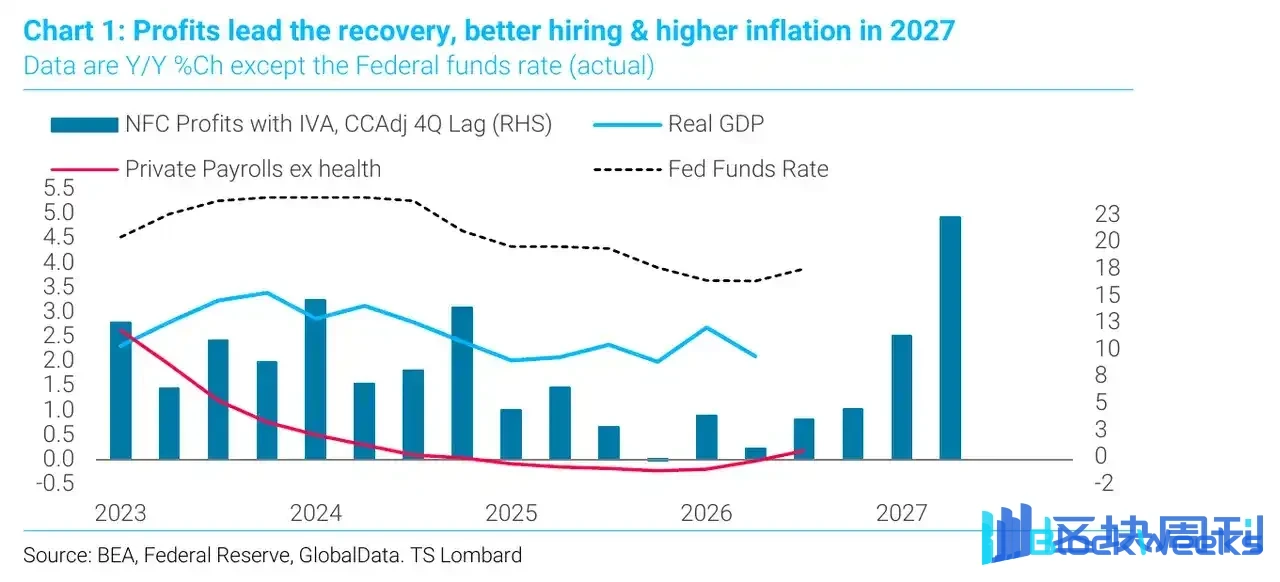
Блитц характеризует 2025 год как «рецессию, которой не было». После того как кривая доходности была инвертирована около 22 месяцев, частная занятость вне сельского хозяйства без учета здравоохранения снижалась, и реальный экономический рост должен был сократиться, но эта ситуация так и не материализовалась.
Причина кроется в двух моментах: во-первых, масштабы бюджетной экспансии были слишком велики; во-вторых, ФРС начала снижать ставки как раз в тот момент, когда корпоративные прибыли восстанавливались. Тарифная политика также сыграла свою роль в разжигании ситуации.
Блитц ссылается на два классических правила Уолл-стрит: во-первых, корпоративные прибыли опережают занятость, а занятость опережает инфляцию; во-вторых, год с самой умеренной инфляцией часто является первым годом восстановления. Это означает, что 2026 год — «хороший год», и под воздействием тарифов и цен на нефть базовая инфляция фактически снизилась. Но с этого момента, если фондовый рынок продолжит поддерживать, высокие корпоративные прибыли будут стимулировать более быстрый наём, тем самым подталкивая базовую инфляцию вверх в 2027 году.
Он также отмечает, что опубликованные на этой неделе данные по базовому индексу PCE за август выглядели «ниже ожиданий» только потому, что фактическое значение 0,247% было округлено до 0,2%, а эталонные пересмотры искусственно занизили весь ряд. В то же время сверхбазовая инфляция выросла на 0,4% в месячном выражении, компонент «прочие услуги» показал наибольший рост за всю историю, а расходы на образование также достигли рекордного уровня. Доходность 10-летних казначейских облигаций США затем растеряла весь свой рост после публикации данных по PCE.
Своп-спреды: рынок оценивает фискальный риск
Самая отличительная часть анализа Блитца — его интерпретация своп-спредов. Он считает, что глубинная причина роста доходности кроется в «избыточном предложении суверенного долга» — государственный долг развитых рынков нуждается в рефинансировании, в то время как бюджетные дефициты растут быстрее номинального роста ВВП, а центральные банки больше не выступают в роли маржинальных покупателей.
Самый прямой сигнал исходит от своп-спредов: инвесторы всё больше склонны получать плавающую ставку овернайт по обеспеченным операциям на 10-летнем горизонте, а не держать суверенные облигации с фиксированным купоном.Эта тенденция существует в Соединённых Штатах с 2012 года, но после пандемии COVID-19 она распространилась по всему миру — своп-спреды Великобритании и Франции резко сузились, а ситуация в Германии также движется к равновесию.

Блитц подчёркивает, что это «вопрос аппетита к риску, а не вопрос кривой». Франция и Германия имеют один и тот же центральный банк, и Банк Англии обычно следует за Европейским центральным банком, однако траектории своп-спредов двух стран разошлись. Рынок оценивает фискальный риск, а не траекторию процентной ставки или инфляции.
Он построил модель для спреда процентного свопа по 10-летним казначейским облигациям США, и результаты показывают, что даже после исключения влияния формы кривой доходности и регуляторных ограничений на балансы банков, предпочтение рынком казначейских облигаций США всё ещё снижается год за годом.
Почему 8%: политический микс и политическая логика
Основной вывод Блица таков: сочетание мягкой денежно-кредитной политики и экспансионистской фискальной политики будет в каждом цикле поднимать нижнюю границу инфляции и доходности, пока не появится подлинная политическая воля, готовая подавить инфляцию ценой краткосрочного роста.
Он обобщает этот раскол как «Гамильтон против Джексона» — первый представляет путь управления экономикой через центральный банк, второй — путь опоры на государственную политику. И «популизм, который приведёт к избранию следующего президента, склоняется к Джексону». Он суммировал прошедшее десятилетие американской политики одной фразой: «Люди консервативны в социальных вопросах и либеральны в фискальных вопросах».
Природа роста доходности столь же критична. Блиц отмечает, что до сих пор рост доходности был вызван главным образом реальными ставками, что подавляет фондовый рынок, но позволяет избежать распродажи доллара. Но если движущей силой станет премия за инфляционные ожидания, «фондовый рынок будет чувствовать себя неплохо, и у медведей по доллару наступит их день», и тогда «великий медвежий рынок доллара, которого все давно ожидали, действительно начнётся».
Решающая переменная в том, что чистая норма сбережений в США упала до нуля, и «нет признаков улучшения». Именно на этом фоне Блиц даёт своё суждение: «В конечном итоге мы увидим, как доходность 10-летних казначейских облигаций США достигнет 8%».
Что «сломается» первым
Блиц не предсказывал краха какого-либо конкретного актива. Он ожидает, что сломается образ мышления — а именно «твёрдая вера» рынка в возвращение инфляции к 2% и рефлексивная логика о том, что «длинные позиции по акциям и облигациям всегда окупятся». Для поколения инвесторов, переживших 40 лет падения ставок и привыкших покупать на просадках, это станет серьёзной когнитивной корректировкой.
Стоит отметить, что Блиц не единичный случай. Согласно сообщениям, Рич Приворовски, руководитель бизнеса дельта-хеджирования Goldman Sachs, на этой неделе заявил, что траектория процентных ставок «стала настолько серьёзной, что её невозможно игнорировать», хотя «фондовый рынок продемонстрировал впечатляющую устойчивость».
Кроме того, Министерство финансов США также не лишено влияния на траекторию доходности. Rabobank ранее назвал расширенную программу выкупа казначейских облигаций Министерства финансов в августе «облегчённой версией контроля кривой доходности» и предупредил, что «более высокая доходность ухудшает фискальные перспективы, что, в свою очередь, повышает премию за срок, что, в свою очередь, снова подталкивает доходность вверх», и что операции по выкупу «прерывают этот цикл, но могут его не разорвать».
Суждение Блица таково: правительство, которое отказывается принять рецессию, не может само выбрать потолок для доходности.