Обзор
Совет по стандартам финансового учета (FASB) рассматривает руководство, которое может позволить определенным цифровым активам, включая соответствующие требованиям стейблкоины, рассматриваться как эквиваленты денежных средств в соответствии с существующими принципами US GAAP. Предложение не объявляет стейблкоины денежными средствами и не делает автоматически USDC, USDT или любой токен, привязанный к доллару, подходящим. Вместо этого FASB уточняет, как существующее определение эквивалентов денежных средств может применяться, когда цифровой актив имеет соответствующие резервы, надежную конвертируемость и соответствующие договорные права на погашение.
Это различие важно, потому что стейблкоины как эквиваленты денежных средств будут учетной классификацией, а не заявлением о том, что стейблкоины несут такой же экономический риск, как застрахованные банковские депозиты. Обсуждения FASB сосредоточены на сумме и составе резервов, прямом погашении по требованию с эмитентом и соблюдении соответствующих законов и нормативных актов. Проект также предлагает расширенное раскрытие информации о значительных классах эквивалентов денежных средств.
Потенциальное влияние на корпорации больше, чем техническое изменение в бухгалтерском учете. Стейблкоины все чаще используются в платежах, трансграничных расчетах и рабочих процессах управления казначейством. Если определенные токены смогут соответствовать критериям эквивалентов денежных средств, финансовые директора и казначейские команды, возможно, смогут оценивать их как часть корпоративной ликвидности, а не как отдельное крипто-распределение. Однако руководство остается предложенным, и соответствие бухгалтерским требованиям не устранит риск эмитента, резервов, погашения, блокчейна или регуляторный риск.
Ключевые выводы
- FASB уточняет, когда определенные цифровые активы могут соответствовать существующему определению эквивалентов денежных средств.
- Предложение не классифицирует автоматически все стейблкоины как денежные средства.
- Качество резервов и прямые договорные права на погашение имеют центральное значение для анализа.
- Режим эквивалентов денежных средств может сделать стейблкоины более практичными для корпоративного казначейства и расчетов.
- Расширенное раскрытие информации означает, что соответствующие требованиям стейблкоины не просто исчезнут внутри общего остатка денежных средств.
Что FASB на самом деле предлагает для стейблкоинов?
Проект FASB решает проблему, которую существующее руководство по бухгалтерскому учету изначально не предусматривало: некоторые цифровые активы разработаны так, чтобы экономически вести себя как высоколиквидные долларовые инструменты, однако их правовая структура и механизмы погашения могут существенно отличаться от традиционных банковских депозитов или продуктов денежного рынка.
Вместо создания совершенно новой категории под названием «цифровые денежные средства» FASB выбрал подход, основанный на принципах. Он рассматривает иллюстративные примеры в рамках Тема 230 «Отчет о движении денежных средств», чтобы показать, как существующее определение эквивалентов денежных средств должно применяться к определенным цифровым активам.
Анализ подчеркивает несколько характеристик, включая состав резервов и природу договорного права держателя на получение денежных средств непосредственно от эмитента.
Это означает, что токен, торгующийся по цене $1,00 на бирже, не будет соответствовать требованиям просто потому, что его рыночная цена кажется стабильной. Вопрос бухгалтерского учета глубже: Может ли отчитывающаяся компания надежно конвертировать актив в известную сумму денежных средств с незначительным риском изменения стоимости?
Для получения соответствующей справочной информации о предложении по бухгалтерскому учету см. анализ MEXC стейблкоинов как эквивалентов денежных средств и того, что предлагает FASB.
Могут ли стейблкоины действительно быть классифицированы как эквиваленты денежных средств?
Потенциально да, но только когда факты подтверждают такую классификацию.
Текущая структура FASB сохраняет существующее определение, а не делает «стейблкоин» самостоятельной учетной категорией. Таким образом, компания должна будет оценить конкретный актив, которым она владеет, и договорные права, связанные с этим владением.
Особенно важны три вопроса:
- Что обеспечивает токен? Сумма, качество и ликвидность резервов имеют значение.
- Может ли держатель погасить напрямую? Договорный доступ к эмитенту существенно отличается от reliance только на биржу.
- Известна ли сумма погашения? Токен, который, как ожидается, будет торговаться около $1, не обязательно то же самое, что юридически обеспеченное право на получение $1.
Вот почему рыночная стабильность не то же самое, что договорная конвертируемость в денежные средства.
Стейблкоин может торговаться около номинала годами и при этом иметь более слабую учетную аргументацию, если корпоративный держатель не имеет обеспеченных прямых прав на погашение или если резервные активы вносят существенную неопределенность в стоимость.
Почему права на погашение важнее цены в $1
Рынки стейблкоинов часто сосредотачиваются на том, остается ли токен близко к своей привязке. Бухгалтерский анализ должен учитывать, что происходит под этой рыночной ценой.
Представьте два токена, оба торгуются по $1.
Один обеспечен высококачественными ликвидными активами, дает держателю обеспеченное право погасить напрямую у эмитента по требованию и возвращает известную сумму денежных средств.
Другой поддерживает свою цену в основном за счет ликвидности вторичного рынка и арбитража, но не дает держателю прямых отношений по погашению с эмитентом.
С точки зрения трейдера, в условиях нормальных рынков оба могут выглядеть стабильно. С точки зрения казначейства, это существенно разные активы.
Это различие становится особенно важным в периоды стресса. Ликвидность биржи может ухудшиться, маркет-мейкеры могут уйти, а цены токенов могут временно отклониться от номинала. Прямое договорное право на погашение потенциально обеспечивает отдельный путь к наличным деньгам.
Таким образом, подход FASB смещает анализ корпоративных стейблкоинов от одного простого вопроса —
«Остаётся ли он на уровне $1?»
— к более институциональному:
«Что юридически и экономически гарантирует мой путь от этого токена обратно в наличные?»
Стейблкоины как эквиваленты денежных средств могут изменить решения казначейств
Внедрение корпоративных стейблкоинов часто обсуждалось в контексте платежей. Компании могут использовать блокчейн-сети для перемещения стоимости вне обычных банковских часов работы, расчётов по трансграничным обязательствам и потенциального сокращения объёма денежных средств, заранее размещённых у посредников.
Бухгалтерская классификация добавляет ещё один уровень.
Если соответствующий критериям стейблкоин может учитываться в составе денежных средств и их эквивалентов, команде казначейства, возможно, больше не придётся рассматривать каждый остаток стейблкоинов в первую очередь как отдельную криптоинвестицию. Вместо этого он может стать частью более широкой архитектуры ликвидности компании, с учётом собственной учётной политики и системы управления рисками компании.
Это меняет операционный вопрос с:
«Следует ли компании инвестировать в криптовалюту?»
на нечто более близкое к:
«Какие расчётные инструменты компания может безопасно использовать в своей структуре ликвидности?»
Возможные варианты использования включают расчёты с поставщиками, внутригрупповые переводы, ребалансировку казначейства и трансграничные перемещения оборотного капитала.
Одно лишь изменение в бухгалтерском учёте не заставит компании внедрять эти инструменты. Корпоративные казначейские политики могут быть более консервативными, чем GAAP, а аудиторы, кредиторы и советы директоров могут предъявлять дополнительные требования. Но снижение неопределённости классификации могло бы устранить один из источников институционального трения.
Стейблкоины против традиционных эквивалентов денежных средств
Стейблкоины могут разделять некоторые характеристики с существующими инструментами управления денежными средствами, сохраняя при этом весьма различные структуры риска.
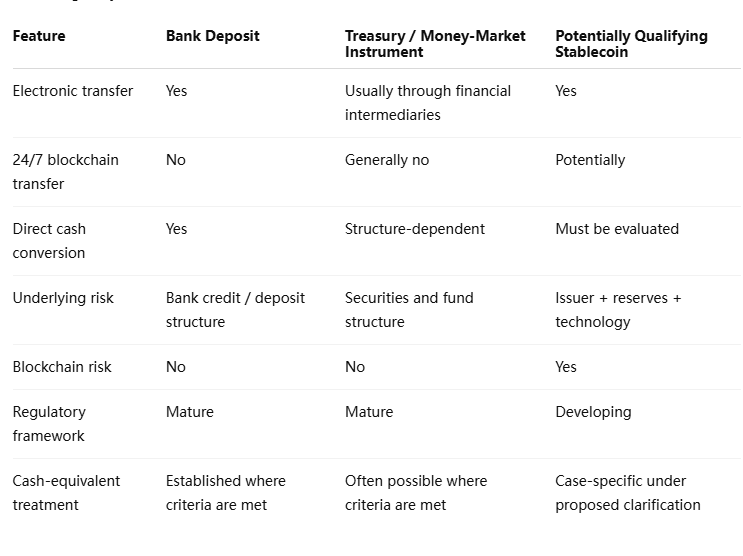
Таким образом, учётная категория не устраняет экономические различия.
Стейблкоин, соответствующий критериям эквивалента денежных средств, всё ещё может подвергать своего держателя рискам, связанным с приватными ключами или кастодиальным хранением, сбоями блокчейна, операциями эмитента и управлением резервами. Банковский депозит несёт иное юридическое требование и может пользоваться преимуществами систем защиты депозитов, которые не применяются к стейблкоинам.
Одинаковое представление в учёте не означает одинаковый профиль риска.
Почему раскрытие информации может быть так же важно, как классификация
Одна из наиболее важных частей проекта FASB получает меньше внимания, чем заголовок о стейблкоинах. Совет также решил требовать раскрытия существенных классов и соответствующих сумм эквивалентов денежных средств.
Это означает, что внедрение корпоративных стейблкоинов может стать более заметным, а не менее заметным.
Предположим, компания в конечном итоге отчитывается о $2 млрд денежных средств и их эквивалентов. Если стейблкоины составляют существенную часть этого остатка, расширенное раскрытие информации могло бы позволить инвесторам отличать эти активы от банковских депозитов, инструментов денежного рынка и других краткосрочных активов.
Это важно, потому что две компании с одинаковыми заявленными остатками денежных средств могут иметь существенно разные профили ликвидности в зависимости от того, что стоит за этой цифрой.
Таким образом, требование о раскрытии информации может разрешить важное противоречие. Стейблкоины могут соответствовать критериям учётного подхода, согласующегося с их характеристиками ликвидности, при этом инвесторы всё равно получают информацию, необходимую для оценки их специфических рисков.
Для аналитиков будущий вопрос может звучать не просто «Сколько денежных средств держит компания?», а «Какие формы квазиденежных инструментов составляют эту ликвидность?»
Могут ли USDC или USDT соответствовать критериям?
Это предложение не следует интерпретировать как официальное обозначение отдельных стейблкоинов.
FASB устанавливает учётную основу, а не публикует белый список. Компания, применяющая это руководство, должна будет изучить соответствующий токен, структуру резервов, договор о погашении, отношения с эмитентом и применимое регулирование.
Это различие становится важным для институциональных держателей, поскольку их права могут отличаться от прав обычных пользователей вторичного рынка. Компания с прямым доступом к эмитенту может иметь иную позицию по погашению, чем розничный держатель, который может продать токен только на бирже.
Следовательно:
- только стабильная цена недостаточна;
- только известный бренд недостаточен;
- только большая рыночная капитализация недостаточна;
- только биржевая ликвидность недостаточна.
Юридические и экономические отношения между держателем и эмитентом имеют значение.
Это также означает, что один и тот же токен может требовать более детального анализа, чем предполагает простое правило для всего сектора. Компании должны оценивать свои собственные факты и обстоятельства, а не предполагать, что каждый токен, номинированный в долларах, получает одинаковый режим.
Как учетный подход может повлиять на корпоративные платежи?
Связь между бухгалтерским учетом и внедрением платежей косвенна, но мощна.
Инфраструктура стейблкоинов уже начала интегрироваться в корпоративные казначейские системы и платежные платформы. Операционное обоснование просто: цифровые доллары могут перемещаться непрерывно, рассчитываться в блокчейн-сетях и поддерживать программируемые переводы.
Но корпоративный платежный канал легче внедрить, когда бухгалтерский отдел знает, как отражать актив, который через него проходит.
Если квалифицированные стейблкоины могут находиться в составе эквивалентов денежных средств, финансовые команды, возможно, смогут более естественно интегрировать использование платежей с обычной политикой управления денежными средствами. Компания может получить стейблкоин от клиента, временно удерживать его для операционных расчетов и перенаправить его другому поставщику, не рассматривая весь рабочий процесс как отдельную программу криптоинвестиций.
Это могло бы сократить разрыв между инфраструктурой платежей в стейблкоинах и инфраструктурой баланса в стейблкоинах.
Это все еще не полное решение. Налоговый режим, казначейские мандаты, лимиты контрагентов и регулирование в конкретных юрисдикциях остаются отдельными вопросами. Разъяснение в области бухгалтерского учета устраняет одно препятствие; оно не устраняет все.
Мнение MEXC: внедрение стейблкоинов становится вопросом казначейства
Самое важное изменение заключается в том, что внедрение стейблкоинов выходит за пределы криптоотдела. По мере того как цифровые доллары входят в ERP-платформы, платежные сети и корпоративные системы расчетов, решения все чаще принимают финансовые директора, контролеры, аудиторы и казначейские комитеты.
Работа FASB напрямую вписывается в этот переход.
Корпоративный казначей спрашивает не только о том, быстрее ли блокчейн-перевод. Казначей спрашивает, как классифицируется актив, доступен ли он во время стресса, кто несет обязательство по погашению, как он отображается в отчетах о ликвидности и соответствует ли он внутренней политике управления денежными средствами.
Если стейблкоины как эквиваленты денежных средств станут практически применимыми в соответствии с окончательными рекомендациями, победителями, вероятно, станут продукты, сочетающие функциональность блокчейна с высоким качеством резервов, юридически ясным погашением и институциональным операционным доступом.
Таким образом, долгосрочный конкурентный вопрос может сместиться с того, какой стейблкоин имеет наибольший объем криптоторговли, на какой стейблкоин может наиболее убедительно функционировать внутри традиционного корпоративного управления ликвидностью.
Риски и ограничения
Это предложение по бухгалтерскому учету не следует интерпретировать как широкое институциональное одобрение стейблкоинов.
- Риск предложения: текущая работа FASB по-прежнему подлежит установленной процедуре, и окончательные рекомендации могут отличаться.
- Риск эмитента: классификация как эквивалент денежных средств не устраняет подверженность риску организации, ответственной за резервы и погашение.
- Риск резервов: качество активов и ликвидность по-прежнему имеют значение во время стресса.
- Риск погашения: биржевая ликвидность не то же самое, что обеспеченное правом требование погашения к эмитенту.
- Операционный риск: блокчейн-переводы вносят риски, связанные с кошельками, хранением и сетью.
- Политический риск: компания может соответствовать требованиям GAAP, но все равно запрещать стейблкоины в соответствии со своей собственной казначейской политикой.
- Суждение аудитора: классификация требует доказательств и может нуждаться в постоянной переоценке.
Предлагаемые требования к раскрытию информации также означают, что компании не должны предполагать, что режим эквивалента денежных средств делает подверженность стейблкоинам невидимой для инвесторов. Существенные holdings вместо этого могут получить более четкое представление.
Стейблкоины могут войти в корпоративные денежные средства — на строгих условиях
Значение стейблкоинов как эквивалентов денежных средств не в том, что FASB готовится объявить цифровые токены эквивалентными долларам. Более точная разработка заключается в том, что разработчики стандартов бухгалтерского учета сталкиваются с новой категорией активов, которые могут сочетать почти номинальную стоимость, прямое погашение и высокую ликвидность с расчетами, присущими блокчейну.
Предлагаемый FASB подход сохраняет строгий критерий. Названия токена и рыночной привязки недостаточно. Состав резервов, прямые договорные права на погашение, конвертируемость в известную сумму денежных средств и применимое регулирование — все это становится частью оценки.
Если это руководство станет окончательным, последствия могут выйти за рамки представления финансовой отчётности. Корпоративные казначейские команды получат более чёткую систему бухгалтерского учёта для принятия решений о том, могут ли определённые стейблкоины участвовать в управлении денежными средствами, движении оборотного капитала и расчётных процессах. Это могло бы дополнить корпоративную платёжную инфраструктуру, уже разрабатываемую вокруг регулируемых стейблкоинов.
Однако бухгалтерская классификация не может устранить лежащий в основе экономический риск. Стейблкоин остаётся зависимым от своего эмитента, резервов, архитектуры погашения и технологии, даже когда он отображается в той же категории финансовой отчётности, что и другие эквиваленты денежных средств.
Таким образом, структурное изменение заключается не в том, что «криптовалюта становится деньгами». Оно в том, что некоторые цифровые расчётные инструменты могут стать достаточно похожими на денежные средства, чтобы традиционные системы бухгалтерского учёта могли оценивать их наряду с традиционными инструментами ликвидности. Если это произойдёт, внедрение стейблкоинов может всё больше определяться их полезностью для казначейства, а не спекуляциями на крипторынке.
Источники
MEXC On-Chain Daily Report — Stablecoins May Be Classified as Cash Equivalents:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Cash Equivalents: Disclosure Enhancement and Classification of Certain Digital Assets:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
FASB Project History — Cash Equivalents and Certain Digital Assets:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
FASB April 15, 2026 Board Meeting Minutes:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Risk Disclaimer: This article is for reference only and does not constitute investment advice. The cryptocurrency market is highly volatile. Please make decisions cautiously based on your individual circumstances.