Обзор
Токенизированные сырьевые товары выходят за рамки модели первого поколения, которая предполагала лишь пассивное владение физическим золотом на блокчейне. Золото остаётся наиболее зрелым сегментом, но новые продукты всё чаще пытаются превратить обеспеченные сырьём токены в полезные финансовые инструменты через кредитование, залог и ликвидность вторичного рынка. В то же время токенизированное серебро расширяется в экосистемах блокчейнов, а физическая нефть WTI и финансирование добычи энергоресурсов начинают формировать собственные ончейн-структуры.
Этот сдвиг важен, поскольку такие продукты вводят совершенно разные модели риска. Такой токен, как PAXG, в первую очередь преобразует размещённые слитки в передаваемый цифровой актив: каждый токен представляет одну тройскую унцию чистого золота London Good Delivery, хранящегося на обособленном счете. Напротив, структуры с доходностью, такие как thGOLD от Theo, добавляют обеспеченное кредитование в цепочку экономической экспозиции. Доходность исходит от кредитного риска заёмщика, а не от самого золота.
Нефть делает проблему ещё более сложной. WTIC от Energy Substantiation представляет экспозицию на один баррель физической нефти WTI через независимо хранимые энергетические расписки, при этом ончейн-вторичная торговля доступна непрерывно, а первичная эмиссия и погашение работают в дни американского рынка. Таким образом, токенизированные сырьевые товары эволюционируют от простых цифровых обёрток в инфраструктуру финансирования — но большая полезность также добавляет кредитный, ликвидностный, юридический риск и риск физической поставки.
Ключевые выводы
- Токенизированное золото расширяется от пассивного владения к использованию в кредитовании и в качестве залога.
- Золото с доходностью добавляет риск заёмщика и возврата средств; само золото не генерирует доходность.
- Токенизированное серебро расширяет сырьевое обеспечение за пределы золота.
- Токены нефти с физическим обеспечением соединяют круглосуточную цифровую торговлю с гораздо более медленной инфраструктурой физического рынка.
- Следующая фаза RWA может измеряться финансовой полезностью, а не количеством токенизированных активов.
Почему токенизированные сырьевые товары выходят за пределы золота?
Золото было естественной отправной точкой для токенизации сырья, поскольку большая часть инфраструктуры уже существовала. Институциональные слитки стандартизированы, эталонные цены широко доступны, хранение в хранилищах развито, а слитки London Good Delivery можно идентифицировать и проверять. Эти характеристики делают относительно простым соединение блокчейн-токена с конкретным пулом физических активов.
PAX Gold иллюстрирует базовую модель. Paxos заявляет, что каждый PAXG представляет одну тройскую унцию чистого золота London Good Delivery, хранящегося в лондонских хранилищах, аккредитованных LBMA, на обособленной основе для держателей токенов. Токен может перемещаться по публичным блокчейнам и вторичным рынкам, даже если слитки остаются в традиционном хранении.
Это решило первую проблему токенизации: Как владение трудно перемещаемым физическим активом может стать цифровым и передаваемым?
Сейчас рынок движется к более сложному вопросу: Что этот цифровой сырьевой товар может на самом деле делать, оказавшись ончейн?
Такие продукты на основе серебра, как XAGm от Matrixdock, позиционируются для торговли, залога и кредитования, а не просто для хранения. Структуры нефтяных токенов исследуют прямую экспозицию, обеспеченную запасами, и финансирование оборотного капитала. Золотые продукты начинают вводить доход от кредитования. Иными словами, конкурентная граница смещается от представления к финансовой полезности.
Как токенизированное кредитование золота генерирует доходность?
Золото не производит денежный поток естественным образом. Слиток, лежащий в хранилище, не генерирует ни купоны, ни дивиденды. Если токенизированный золотой продукт рекламирует доходность, эта доходность должна исходить от дополнительной экономической деятельности, надстроенной над металлом.
thGOLD от Theo служит полезным примером. Продукт построен вокруг MG999 On-Chain Gold Fund — токенизированной структуры обеспеченного частного кредита, управляемой FundBridge Capital и использующей инфраструктуру Libeara. Базовая стратегия предоставляет кредиты под залог золотых запасов, принадлежащих коммерческим золотым компаниям, включая Mustafa Gold.
Экономическая цепочка в общих чертах такова:
экспозиция на золото
→ обеспеченное кредитование, связанное с золотом
→ коммерческий заёмщик получает финансирование
→ заёмщик выплачивает проценты
→ доход от кредитования поддерживает доходность инвестора.
Критически важно то, что доходность исходит от кредитной экспозиции, а не от самого золота.
Это существенно меняет профиль риска. Пассивный токен размещённого золота в первую очередь подвержен рискам цены слитков, хранения, юридического права собственности и механики погашения. Кредитная структура добавляет дефолт заёмщика, принудительное взыскание залога, сроки возврата средств и потенциальное несоответствие ликвидности.
Поэтому называть это просто «золотом с доходностью» может скрывать финансовый механизм, производящий доходность. Более точное описание — продуктивное владение золотом, финансируемое через обеспеченный кредит.
Золото, серебро и нефть требуют разных моделей токенизации
Токенизированные сырьевые товары часто обсуждаются как одна категория RWA, но физические активы не становятся экономически идентичными только потому, что все они представлены токенами ERC-20.
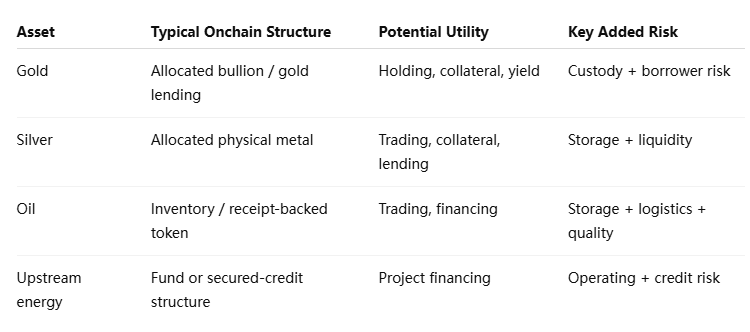
Золото относительно взаимозаменяемо, как только оно соответствует признанным стандартам слитков. Серебро обладает схожими свойствами, но оно более объемно относительно своей стоимости, что может увеличить расходы на хранение и логистику. XAGm от Matrixdock обеспечен полностью выделенным физическим серебром и расширился с Ethereum на Sui с явной целью обеспечить торговлю, кредитование и приложения с обеспечением.
Нефть значительно сложнее.
Один баррель сырой нефти не является просто взаимозаменяемым с любым другим баррелем. Сорт, местоположение, хранение, доступ к трубопроводу, условия поставки и проверка запасов — все это влияет на экономическую ценность. Даже когда токен ссылается на WTI, физическая система под ним остается географически и операционно ограниченной.
WTIC от Energy Substantiation решает эту проблему, используя квитанции об объеме энергии, хранящиеся у независимого кастодиана. Каждый токен представляет exposure к одному баррелю физического запаса WTI, в то время как выпуск и погашение связаны с ежедневным процессом определения справочной цены.
Такая архитектура может оцифровать exposure владения, но она не может оцифровать трубопровод, устранить расходы на хранение или сделать физическую поставку мгновенной.
Делает ли токенизация сырьевые товары более ликвидными?
Потенциально да, но цифровая ликвидность и физическая ликвидность — это отдельные слои.
Токен сырьевого товара может непрерывно торговаться в блокчейне, даже когда основной физический или эталонный рынок работает по другому графику. Это улучшает передаваемость и дает инвесторам дополнительные возможности для входа или выхода из позиций, но не гарантирует, что глубокая ликвидность физического рынка существует в каждый момент.
WTIC ясно иллюстрирует это различие. Его токены могут торговаться на вторичных рынках 24/7/365, в то время как первичный выпуск и погашение осуществляются в рабочие дни США с использованием соответствующей справочной цены. Расчет наличными после погашения также может занять дополнительные рабочие дни.
Таким образом, покупатель в субботу может быть в состоянии торговать токеном, даже если базовый физический рынок не обеспечивает тот же уровень обнаружения цены в реальном времени, доступный в обычные торговые часы США.
Это создает потенциальный базисный риск:
- Ликвидность токена в блокчейне может оставаться активной непрерывно.
- Ликвидность эталона может варьироваться в зависимости от рыночных часов.
- Ликвидность физического погашения ограничена операционными процессами.
- Фактическая поставка сырьевого товара может включать значительное дополнительное время и затраты.
Токенизация может сократить трение при расчетах и передаче. Она не может заставить сам физический сырьевой товар вести себя как нативный цифровой актив.
Для более широкого взгляда на этот сдвиг см. MEXC On-Chain Daily Report: Tokenized Commodities Expand Into Gold Lending and Oil Markets.
Почему кредитование сырьевых товаров меняет модель риска
Самое большое структурное изменение происходит, когда токенизированные сырьевые товары перестают быть пассивными представлениями и начинают входить в кредитные рынки.
Рассмотрим простой токен золота. Если эмитент действительно держит выделенные слитки 1:1, анализ инвестора сосредоточен на том, существует ли это золото, правильно ли оно обособлено, подлежат ли иски о праве собственности принудительному исполнению и работает ли погашение так, как описано.
Теперь дайте в долг базовый экономический exposure коммерческому заемщику.
Анализ становится шире. Насколько силен заемщик? Какое обеспечение поддерживает кредит? Кто может изъять и продать его после дефолта? Сколько времени займет восстановление? Что произойдет, если заемщик обанкротится в период, когда цены на золото быстро меняются?
Полученный актив может стать более продуктивным, но его цепочка рисков становится длиннее.
Это важно для более широкого нарратива RWA, потому что «доходность» иногда может представляться как бесплатное улучшение токенизированных активов. Это не так. Кредитование превращает пассивную позицию по сырьевому товару в часть кредитной системы.
Тот же принцип применяется к энергетическому финансированию. Токенизированные запасы нефти могут помочь поставщикам высвободить оборотный капитал, в то время как токенизированные фонды upstream могут финансировать проекты, которые в противном случае зависели бы от частного кредита или специализированных кредиторов сырьевых товаров. Такие структуры могут расширить доступ инвесторов, но токен не может устранить риск исполнения проекта, заемщика или сырьевого рынка.
Может ли токенизированная нефть действительно торговаться как криптовалюта?
На цифровом уровне — частично. На физическом уровне — нет.
Такой токен, как WTIC, может передаваться через Ethereum и торговаться вне обычных рыночных часов. Это может сделать exposure к нефти более доступным для инвесторов, ориентированных на блокчейн, и избежать некоторых механик ролловера, связанных с exposure на основе фьючерсов.
Но базовый товар по-прежнему подчиняется правилам физического рынка. Нефть должна существовать в запасах, качество и количество должны быть подтверждены, а физическое погашение предполагает реальные процедуры поставки. Условия Energy Substantiation также разграничивают вторичную торговлю токенами и первичный выпуск и погашение.
Это различие имеет решающее значение, поскольку токенизация товаров в конечном счёте представляет собой попытку соединить две системы с принципиально разной скоростью. Ethereum может перевести токен за считанные минуты; нефтяная инфраструктура работает через резервуары, терминалы, трубопроводы, записи о хранении и контракты на поставку.
Поэтому наиболее сильные продукты должны будут располагать надёжными механизмами для поддержания синхронизации этих двух состояний.
Каковы основные риски и ограничения?
Токенизация товаров не заменяет традиционные товарные риски. Она добавляет цифровой слой поверх них.
К наиболее важным рискам относятся:
- Риск хранения: физический товар должен существовать, при необходимости оставаться обособленным и быть независимо проверяемым.
- Кредитный риск: структуры кредитования зависят от погашения заёмщиками или возможности взыскания обеспечения.
- Несоответствие ликвидности: токен может торговаться непрерывно, тогда как физическое погашение осуществляется только в определённые окна.
- Риск юридических прав: различные продукты могут представлять прямое владение, бенефициарные интересы, доли в фонде или договорную экспозицию.
- Логистический риск: нефть и промышленные товары требуют хранения, транспортировки и проверки качества.
- Риск оракулов и бенчмарков: токен может торговаться непрерывно, тогда как рынок базового товара закрыт или малоликвиден.
- Риск смарт-контрактов: цифровая передаваемость вносит технические уязвимости, отсутствующие при прямом физическом владении.
Эти риски существенно различаются в зависимости от продукта, поэтому «обеспечение 1:1» никогда не следует рассматривать как полное описание токена RWA. Инвесторам по-прежнему необходимо задавать вопрос: обеспечение 1:1 чем, где хранится, под чьим юридическим контролем и при каких условиях подлежит погашению?
Мнение MEXC: следующий этап RWA — это полезность, а не количество токенов
Первое поколение токенизации RWA в значительной степени было посвящено доказательству того, что традиционные активы могут быть представлены в блокчейнах. Следующий этап, вероятно, будет оцениваться по тому, могут ли эти активы функционировать как полезные финансовые строительные блоки.
Кредитование под золото, обеспечение серебром и финансирование под залог нефти — всё это указывает в этом направлении. Токенизированный товар становится более экономически значимым, когда он может поддерживать кредитование, ликвидность и управление казначейством, а не просто отражать внечейновую цену.
Такая эволюция также означает, что анализ RWA должен стать более сложным. Более высокая полезность обычно вводит дополнительных контрагентов и зависимости. Продуктивный токенизированный товар может создавать больше финансовой ценности, чем пассивная обёртка, но он также может отходить дальше от простоты прямого владения базовым активом.
Поэтому стоит следить не только за рыночной капитализацией токенизированных товаров, но и за использованием кредитования, использованием обеспечения, результатами погашения, вторичной ликвидностью и опытом убытков в условиях стрессовых рынков.
Токенизированные товары становятся инструментами финансирования
Токенизированные товары переходят во вторую фазу. Первая фаза доказала, что физическое золото и другие активы могут быть представлены как передаваемые блокчейн-токены. Такие продукты, как PAXG, продемонстрировали, как размещённые слитки могут получить цифровую мобильность без изменения физического актива, хранящегося на ответственном хранении.
Новый рынок пытается достичь чего-то более амбициозного. Золото может поддерживать обеспеченное кредитование и стратегии доходности, токенизированное серебро может выходить на рынки обеспечения и DeFi, а нефть с физическим обеспечением может связывать владение запасами с непрерывно торгуемыми цифровыми инструментами. Токенизация энергии на этапе добычи распространяет эту концепцию дальше на проектное и оборотное финансирование.
Такое расширение повышает полезность, но также меняет уравнение риска. Продуктивные структуры RWA добавляют кредитные, юридические, ликвидностные и операционные зависимости, которых может не содержать пассивная товарная обёртка. Круглосуточный рынок токенов также не устраняет часы работы физического рынка, логистику или ограничения на погашение.
Поэтому долгосрочная значимость токенизированных товаров будет зависеть меньше от того, сколько металлов или энергетических продуктов получат токены, и больше от того, смогут ли эти токены обеспечивать полезные финансовые функции, не скрывая лежащие под ними риски.
Если рынок добьётся успеха, токенизация товаров может эволюционировать от оцифровки владения к оцифровке самого товарного финансирования. Это гораздо более масштабная возможность — но также и существенно более сложная.
Источники
Использованная внутренняя ссылка MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Документация Paxos PAX Gold:
https://docs.paxos.com/guides/stablecoin/paxg
Анонс Theo thGOLD:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm на Sui:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Запуск Matrixdock XAGm:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Условия Energy Substantiation WTIC:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Обзор Energy Substantiation WTIC:
https://www.energysubstantiation.com/
Хотите быстрее всего получать последние новости MEXC? Присоединяйтесь к нашей официальной группе в Telegram!
Платформа MEXC: Скачать приложение | Торговля без комиссии | Купить USDT сейчас Присоединяйтесь к сообществу MEXC: X (Twitter) | Telegram | Discord
Получить информацию: Академия для новичков | Условия обслуживания | MEXC Blog | MEXC News
Верификация аккаунта: Узнать о KYC | Как пройти KYC
Предупреждение о рисках: Содержание данной статьи предназначено только для справки и не является инвестиционной рекомендацией. Рынок цифровых валют отличается высокой волатильностью, пожалуйста, принимайте решения осмотрительно с учетом вашей индивидуальной ситуации.