Обзор
Торговля токенизированными акциями достигла нового рубежа ликвидности, обеспечив примерно $20,9 млрд объёма на децентрализованных биржах за последние 30 дней. На Uniswap пришлось 60,1% этой активности, при этом Uniswap v4 обеспечил 40,7%, а v3 — ещё 19,4%, что эквивалентно примерно $12,6 млрд совокупного торгового объёма. Эти цифры показывают, что токенизированные акции выходят за рамки выпуска и брокерского доступа, продвигаясь к всё более активному вторичному рынку на блокчейне.
Эти числа требуют осторожной интерпретации. $20,9 млрд представляют собой совокупный торговый оборот, а не TVL токенизированных акций, не holdings инвесторов и не новый капитал, входящий на рынок. Одни и те же активы могут торговаться многократно и, следовательно, вносить вклад в объём несколько раз. Тем не менее концентрация активности на децентрализованных биржах важна, поскольку показывает, где начинают формироваться ценообразование и ликвидность.
Более глубокое развитие заключается в том, что токены, привязанные к акциям, всё больше ведут себя как программируемые финансовые активы. Они потенциально могут перемещаться между кошельками, торговаться через автоматизированные маркет-мейкеры и взаимодействовать с инфраструктурой кредитования или структурированных продуктов. Это создаёт возможности, которые традиционные брокерские позиции не могут легко воспроизвести, одновременно порождая новые вопросы вокруг прав акционеров, дизайна оракулов, концентрации ликвидности и торговли вне обычных рыночных часов. Таким образом, торговля токенизированными акциями переходит от истории выпуска к истории рыночной структуры.
Ключевые выводы
- Токенизированные акции обеспечили примерно $20,9 млрд 30-дневного объёма торгов на DEX.
- Uniswap контролировал 60,1% активности, при этом только v4 обеспечил 40,7%.
- Торговый объём измеряет оборот, а не вложенный капитал или TVL.
- Ликвидность становится более важным конкурентным преимуществом, чем просто выпуск большего количества токенов акций.
- Юридическое право собственности, корпоративные действия и ценообразование вне часов работы остаются основными структурными проблемами.
Почему торговля токенизированными акциями достигла $20,9 млрд?
Показатель $20,9 млрд измеряет рыночную активность, а не приток капитала
Первое аналитическое различие — между оборотом и активами. Децентрализованная биржа фиксирует номинальную стоимость каждого свопа, поэтому один и тот же $1 млн капитала может генерировать многие миллионы долларов объёма, если он многократно меняет владельца. Маркет-мейкеры, арбитражёры и активные трейдеры, таким образом, могут создавать значительный оборот без сопоставимого увеличения базовых holdings токенизированных акций. Описание показателя $20,9 млрд как «капитала, втекающего в токенизированные акции» существенно преувеличило бы то, что показывают данные.
Даже с этим ограничением ускоряющийся оборот имеет значение, поскольку ликвидные вторичные рынки необходимы, если токенизированные ценные бумаги должны развиваться за пределы цифровых обёрток вокруг традиционных активов. Выпустить токен, представляющий экспозицию на акции, технически просто по сравнению с построением рынка, где пользователи могут эффективно входить в позиции и выходить из них, цены остаются близкими к базовым ценным бумагам, а ликвидность сохраняется во время волатильности. Высокая торговая активность предполагает, что токенизированные акции начинают развивать этот второй слой.
Следующий вопрос — качество рынка. Устойчивое внедрение должно в конечном итоге привести не только к более высокому объёму, но и к более узким спредам, более глубокой ликвидности, более разнообразным контрагентам и стабильной активности в различных рыночных условиях. Если объём генерируется в основном краткосрочной спекуляцией или повторяющимся арбитражем вокруг ограниченного набора токенов, экономическое значение уже. Таким образом, рубеж в $20,9 млрд является свидетельством растущей рыночной активности, а не доказательством того, что токенизированные акции уже достигли зрелого внедрения.
Почему доля Uniswap в 60,1% имеет значение
Совокупная доля Uniswap в 60,1% показывает, что ликвидность токенизированных акций уже концентрируется вокруг относительно небольшого числа площадок исполнения. Uniswap v4 обеспечил 40,7% общего объёма DEX, тогда как v3 внёс 19,4%. Эта концентрация может быть полезной на ранних этапах развития формирующегося рынка, поскольку трейдеры, арбитражёры и поставщики ликвидности знают, где наиболее вероятно найти контрагентов, что снижает фрагментацию, которая возникла бы, если бы ликвидность была тонко распределена по десяткам протоколов.
Uniswap также вошёл в Robinhood Chain в качестве его основного публичного AMM, поддерживая Stock Tokens через свой интерфейс, кошелёк, API и несколько версий протокола. Такое распределение даёт токенизированным акциям доступ к инфраструктуре, изначально созданной для крипто-нативных активов, но всё более способной обрабатывать RWA. Таким образом, важное конкурентное преимущество — это не просто бренд Uniswap или существующий объём DEX; это зрелый стек ликвидности, который можно повторно использовать по мере перехода новых классов активов на блокчейн.
Однако концентрация создаёт собственный риск. Если более половины торговли токенизированными акциями зависит от одного семейства протоколов, сбои смарт-контрактов, поведение поставщиков ликвидности или изменения в маршрутизации могут иметь непропорциональные последствия. Зрелость рынка в конечном итоге должна измеряться устойчивостью, а также долей рынка.
Почему Uniswap v4 уже лидирует в торговле токенизированными акциями?
Гибкая инфраструктура ликвидности становится всё важнее
Доля Uniswap v4 в 40,7% примечательна, поскольку она указывает на то, что токенизированные активы перемещаются непосредственно в новую инфраструктуру ликвидности, а не просто остаются на самой устоявшейся версии протокола. V4 представляет более гибкую архитектуру, в которой разработчики могут использовать хуки для настройки поведения пулов, комиссий и других рыночных функций. Эти возможности в конечном итоге могут стать полезными для активов, условия торговли которых отличаются от стандартных криптотокенов.
Было бы преждевременно приписывать весь рост токенизированных акций непосредственно хукам v4, поскольку объём торговли зависит от доступности активов, стимулов ликвидности, маршрутизации пользователей и участия маркет-мейкеров, а также от дизайна протокола. Более обоснованный вывод состоит в том, что ликвидность токенизированных акций демонстрирует способность относительно быстро мигрировать к новой инфраструктуре DEX.
Это важно, потому что акции создают требования к рыночному дизайну, которых не всегда имеют криптонативные токены. Фондовые рынки включают аукционы открытия и закрытия, приостановки торгов, корпоративные действия и определённые торговые сессии. Программируемая архитектура AMM в конечном итоге может помочь разработчикам создавать специализированное поведение с учётом таких требований, хотя регуляторная и правовая инфраструктура всё ещё должна это поддерживать. Таким образом, возможность заключается не просто в «акциях на AMM», а в том, что AMM всё больше адаптируются к характеристикам регулируемых финансовых активов.
Чем торговля токенизированными акциями отличается от традиционной торговли акциями?
Уровень исполнения меняется, но базовая экономика не исчезает
Традиционные акции в основном торгуются через биржи, альтернативные торговые системы и инфраструктуру брокеров-дилеров с использованием книг заявок и устоявшихся механизмов маркет-мейкинга. Токенизированные акции вместо этого могут торговаться через блокчейн-пулы ликвидности, в которых смарт-контракты исполняют транзакции непосредственно против доступной ликвидности. Это меняет то, как исполнение, хранение и расчёты могут взаимодействовать, потенциально позволяя активам перемещаться между приложениями без многократного возврата к централизованному брокеру.
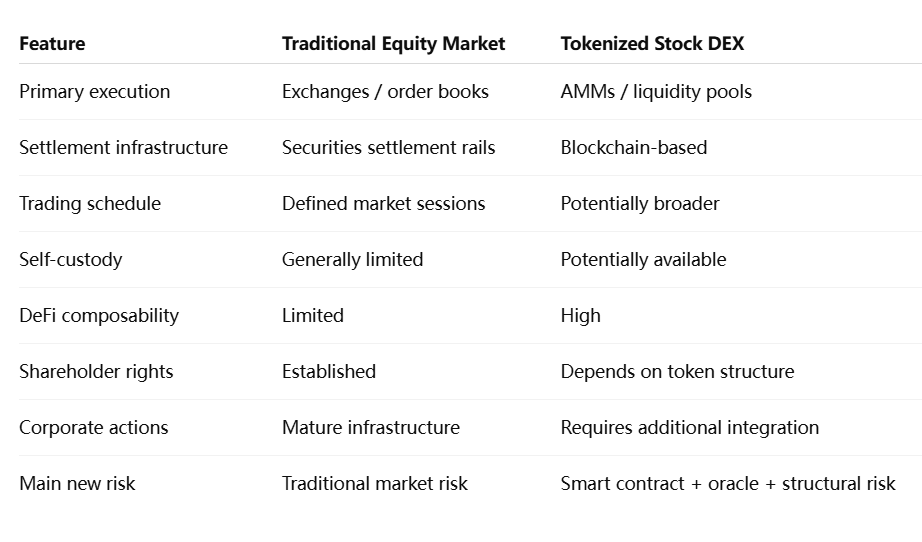
Важный аналитический момент заключается в том, что блокчейн-композируемость не решает автоматически сложность рынка ценных бумаг. Акция — это больше, чем ценовой тикер. Право собственности определяет право на дивиденды, голосование, тендерные предложения, дробление, слияния и другие корпоративные действия. Токен может эффективно торговаться на DEX, обеспечивая при этом существенно иные юридические отношения с базовым эмитентом.
Это делает правовую архитектуру всё более важной по мере роста объёма торговли. Отрасль начинает переходить от простого вопроса о том, могут ли акции торговаться в блокчейне, к более сложному вопросу о том, чем именно владеет держатель токена.
Означают ли $20,9 млрд, что токенизированные акции стали мейнстримом?
Объём сам по себе — неполный показатель внедрения
Нет. Высокий оборот — важный сигнал ликвидности, но для мейнстримного внедрения потребуется более широкий набор доказательств. Рост числа держателей, сохраняемые балансы, географический доступ, глубина ликвидности, институциональное участие и объём токенизированных акций, используемых в качестве залога, дали бы более полную картину.
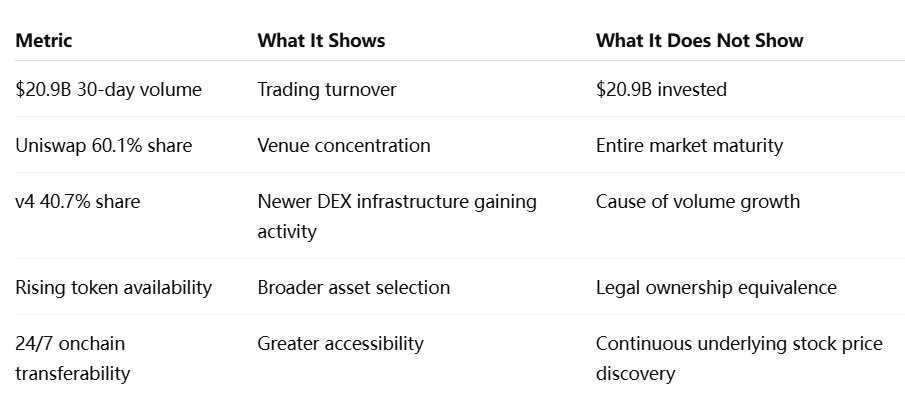
Это различие становится особенно важным, когда токенизированные активы торгуются вне обычных часов торговли акциями в США. Блокчейн-рынок может оставаться операционным по выходным, но базовые ценные бумаги могут не иметь активной цены первичного рынка. Поэтому токен может развивать временную премию или дисконт, основанные на ожиданиях, а не на одновременных сделках на денежном рынке.
Чтобы торговля токенизированными акциями стала зрелой, участникам рынка потребуются надёжные подходы к эталонному ценообразованию, закрытию рынков и корпоративным действиям, а не просто более глубокая ликвидность AMM.
Почему права акционеров становятся следующей крупной проблемой
Торгуемый токен — это не автоматически акция
Быстрый рост торговли токенизированными акциями выявляет структурное различие, которое было менее важным, когда рынок был небольшим: экономическая экспозиция и юридическое владение акциями — не одно и то же. Некоторые продукты представляют собой признанные эмитентом ценные бумаги, в то время как другие являются долговыми требованиями, кастодиальными представлениями или синтетическими инструментами, предназначенными в основном для отслеживания цен на акции.
Это различие влияет на то, что происходит за пределами купли-продажи. Обычный акционер участвует в системе владения, включающей официальные реестры акционеров, процессы голосования, дивиденды и корпоративные коммуникации. Если токен оторван от этой инфраструктуры, пользователь может получить ценовое воздействие, не получая той же юридической позиции, что и акционер.
Это, вероятно, станет одним из определяющих конкурентных вопросов для токенизированных акций. Ончейн-рынки сделали финансовые активы технически компонуемыми; следующая задача — достичь того, что можно назвать юридической компонуемостью — обеспечить, чтобы перемещение токена через кошельки и протоколы оставалось совместимым с признанным правом собственности, корпоративными действиями и защитой инвесторов.
Появление отраслевых инициатив, ориентированных на токенизацию при поддержке эмитентов, отражает этот переход. Ликвидность может сделать рынок привлекательным, но юридическая ясность определяет, смогут ли токенизированные акции в конечном итоге функционировать как надежная альтернативная форма владения ценными бумагами.
Что DeFi мог бы делать с токенизированными акциями?
Полезность в качестве залога может иметь большее значение, чем объем спотовой торговли
Следующая фаза развития может определяться в меньшей степени объемом спотовых DEX и в большей степени тем, что можно построить поверх токенизированных акций. Если юридически и технически подходящие токены акций станут приемлемым залогом, пользователи потенциально смогут брать стейблкоины под портфели акций, строить автоматизированные стратегии хеджирования или объединять акции с токенизированными казначейскими обязательствами и другими RWA в программируемые портфели.
Это расширило бы DeFi за пределы базы залога, в которой доминируют крипто-нативные активы. Акции привносят характеристики денежных потоков и рыночные драйверы, отличающиеся от BTC или ETH, потенциально создавая более диверсифицированные ончейн-кредитные рынки.
Сложность заключается в управлении рисками. Протокол, принимающий акции, должен учитывать закрытие рынков, приостановки торгов, дивиденды, дробления и внезапные корпоративные события. Надежные рыночные данные и инфраструктура оракулов становятся необходимыми, потому что неточная цена акции может вызвать необоснованные ликвидации, даже если сам смарт-контракт работает корректно.
Таким образом, токенизация одновременно выводит ончейн несколько частей финансовой инфраструктуры. Активы, ликвидность, рыночные данные и записи о праве собственности все больше должны развиваться вместе.
Каковы основные риски?
Концентрация ликвидности и юридическая структура важнее, чем чистая скорость блокчейна
Текущий рынок сталкивается с несколькими взаимосвязанными рисками. Во-первых, концентрированная ликвидность увеличивает зависимость от небольшого числа протоколов. Во-вторых, различные структуры токенов могут давать пользователям совершенно разные юридические права, даже когда продукты выглядят похоже в интерфейсе. В-третьих, непрерывная торговля на блокчейне создает потенциальные ценовые расхождения, когда базовые биржи закрыты.
Риск смарт-контрактов и оракулов добавляет еще одно измерение. Токенизированная акция Apple может в конечном итоге ссылаться на одну из самых ликвидных ценных бумаг в мире, но ее ончейн-представление все равно может пострадать из-за ошибки в контракте или неверного ввода цены. Таким образом, токенизация добавляет новый инфраструктурный риск, не устраняя обычный риск акций.
Регуляторная фрагментация также может влиять на ликвидность. Если один и тот же продукт может торговаться только пользователями в определенных юрисдикциях, глобальная ончейн-ликвидность может оставаться сегментированной, несмотря на техническую открытость блокчейн-сетей.
Мнение MEXC: ликвидность становится настоящим рвом RWA
Выпуск токенов становится проще. Более сложное конкурентное преимущество — создание устойчивой ликвидности, надежного ценообразования и финансовой полезности вокруг токенизированного актива. Показатель объема в $20,9 млрд значим, потому что он говорит о том, что рынок токенизированных акций начинает конкурировать на уровне исполнения, а не только на уровне выпуска.
Доля Uniswap в 60,1% иллюстрирует силу сетевых эффектов в этом переходе. Как только площадка привлекает значительную ликвидность, у трейдеров, маркет-мейкеров и приложений появляются стимулы направлять туда дополнительную активность, укрепляя ее позицию. Но та же концентрация означает, что следующую фазу следует оценивать по качеству исполнения и устойчивости, а не только по доле рынка.
Более широкий рынок RWA может следовать аналогичной модели. Токенизированные AUM показывают, где существуют активы; ликвидность и использование в качестве залога показывают, стали ли эти активы функционирующими финансовыми инструментами.
Торговля токенизированными акциями переходит от выпуска к ликвидности
Достижение торговлей токенизированными акциями примерно $20,9 млрд 30-дневного объема DEX знаменует важный переход для ончейн-акций. Эта цифра не представляет $20,9 млрд нового инвестиционного капитала, но она демонстрирует, что токенизированное воздействие на акции генерирует значительный оборот на вторичном рынке. Доля Uniswap в 60,1% дополнительно показывает, что начинает появляться узнаваемый уровень исполнения.
Более важное развитие — это то, что будет дальше. Рынок в значительной степени продемонстрировал, что токены, связанные с акциями, можно выпускать и торговать ими. Теперь ему нужно продемонстрировать, что эти рынки могут поддерживать глубокую ликвидность, надежное эталонное ценообразование и последовательное отношение к правам акционеров и корпоративным действиям.
Именно здесь токенизированные акции становятся чем-то большим, чем просто ещё одна категория RWA. Если эти активы смогут объединить децентрализованную ликвидность с надёжными структурами собственности и в конечном итоге служить залогом в ончейн-финансах, они смогут создать новый слой рынка ценных бумаг, а не просто воспроизвести брокерскую экспозицию на блокчейне.
Таким образом, рубеж в 20,9 миллиарда долларов важен не потому, что токенизированные акции уже заменили традиционные фондовые рынки, а потому, что торговля токенизированными акциями начинает развивать свою собственную инфраструктуру ликвидности. Сможет ли эта инфраструктура также поддерживать институциональное владение, управление рисками и корпоративное управление, определит, насколько важным в конечном итоге станет этот рынок.
Источники
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Отказ от ответственности: Эта статья предназначена только для ознакомления и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.