Автор: The Mispriced
Упорядкував: Deep Tide TechFlow
Вступ від Deep Tide: Коли структура процентних ставок, можливо, зазнала фундаментального розвороту, володіння індексом більше не є еквівалентом нейтрального рішення. Цей лист інвестора аналізує напругу між капітальними витратами на ШІ, циклами ліквідності та перезавантаженням крипторинку. Є лише одне ключове питання: якщо вартість капіталу залишається високою, як кожен актив у ваших руках дасть відповідь?
Вступ
Протягом більшої частини моєї інвестиційної кар'єри падіння процентних ставок було просто частиною загального тла.
Для більшості інвесторів їхнє значення виходило далеко за межі цього.
З початку 1980-х до 2021 року світ пережив велике довгострокове зниження процентних ставок.
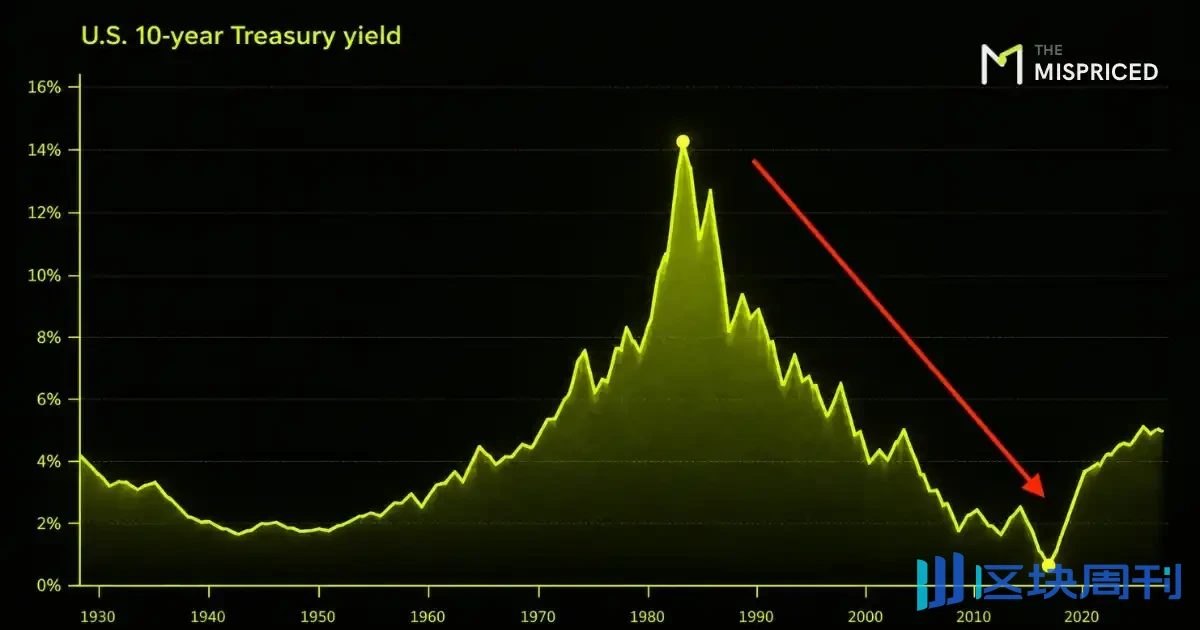
Конкретні причини змінювалися з часом, але напрямок був напрочуд стійким. Нижча інфляція, глобалізація, демографія, довіра до центральних банків, технологічний прогрес і, зрештою, кількісне пом'якшення разом створили світ, де капітал ставав дедалі дешевшим.
Цей цикл перервався у 2022 році.
Я не знаю, чи ми перебуваємо на початку сорокарічного циклу в протилежному напрямку.
Ніхто не знає.
Але я вважаю, що побудова портфеля, який залежить від повернення старого світу, є помилкою.
Коли безризикова реальна дохідність, доступна інвесторам, зростає, все інше має конкурувати з нею.
Довгострокові активи стають більш чутливими до припущень.
Слабкі компанії змушені рефінансуватися за вищою вартістю.
Зростання, зумовлене дешевими грошима, стає важче підтримувати.
Найважливіше те, що планка для інвестицій підвищилася.
Ризик полягає в тому, щоб бути в неправильній позиції
Я не вважаю, що найцінніше питання сьогодні — чи ринок зростатиме, чи падатиме.
Краще питання:
Якщо капітал залишається дорогим, що станеться з кожним активом, який я тримаю?
Це веде до зовсім іншого портфеля.
На мою думку, найбільший ризик — це не обов'язково повномасштабний крах ринку.
Це володіння неправильними компаніями, неправильними галузями або неправильними активами в середовищі структурно вищої вартості капіталу, важкопрогнозованої інфляції та дедалі більшої дивергенції результатів.
Останній пункт важливий.
Після років, коли володіння індексом було достатнім, я вважаю, що дохідність від вибору окремих акцій знову стає привабливою.
Джордж Ноубл нещодавно зробив подібне спостереження: дисперсія зростає, і під поверхнею ринку з'являються відкати. Його висновок більш ведмежий, ніж мій, особливо щодо споживчих акцій, але основне спостереження є цінним.
Я не налаштований ведмежо щодо акцій. Я просто стаю більш вибірковим щодо того, які акції заслуговують на капітал.
Індекс більше не є нейтральним рішенням
Пасивне інвестування — одна з найбільших фінансових інновацій в історії.
Я не вважаю, що індексування мертве.
Я справді вважаю, що в певні періоди очікувана дохідність від простого купівлі індексу стає відносно менш привабливою, і стає більш вартим працювати під індексом.
Зараз може бути саме такий період.
Станом на сьогодні десять найбільших компаній становлять приблизно 38% S&P 500. Найбільший компонент окремо (Nvidia) становить близько 8%.

Це не означає, що індекс поганий.
Це означає, що купівля індексу сьогодні фактично є більшою неявною ставкою на кілька компаній, ніж багато інвесторів усвідомлюють.
І деякі з цих компаній зазнають фундаментальних змін.
Технологічні компанії все більше починають виглядати як промислові компанії.
ШІ починає виглядати як промисловий бізнес

Не тому, що програмне забезпечення зникає, а тому, що ШІ є надзвичайно капіталомістким.
Революція ШІ створює величезний попит на фізичну інфраструктуру. Нещодавні звіти показують, що потреби у фінансуванні зросли настільки, що навіть інвестори в корпоративні облігації починають розрізняти традиційних емітентів і позичальників, пов'язаних зі ШІ.
Це змінює питання, які я хочу поставити.
Питання вже не в тому: «Чи змінить ШІ світ?»
Я думаю, що, ймовірно, змінить.
Для інвесторів питання в тому: «Чи будуть доходи на капітал, вкладений у ШІ, достатніми, щоб виправдати масштаб необхідного капіталу?»
Це два дуже різні питання.
Технологія може трансформувати суспільство, але все ще приносити розчаровуючі прибутки деяким інвесторам, які її фінансували.
Від бульбашки оцінки до проблеми прибутків
Я думаю, саме тут дебати навколо ШІ стають цікавішими.
Усі говорять про оцінки.
Те, на чому я все більше зосереджуюсь, — це можливість бульбашки прибутків.
Не обов'язково тому, що поточні прибутки фальшиві, а тому, що сьогоднішні очікування прибутків можуть неявно припускати, що масові капітальні витрати генеруватимуть надзвичайні майбутні економічні доходи.
Це припущення заслуговує на перевірку.
Зростання створює вартість лише тоді, коли дохід на додатковий інвестований капітал перевищує вартість капіталу. Коли дохід на капітал нижчий за вартість капіталу, більше інвестицій фактично руйнує вартість. Цей принцип простий, але він стає набагато важливішим, коли як масштаб інвестицій, так і вартість фінансування зростають.
Вільний грошовий потік має значення з тієї ж причини. Капітальні витрати на зростання можуть бути надзвичайно цінними, але лише якщо ці інвестиції зрештою створюють економічну вартість. Витрачати більше грошей не означає ставати ціннішим.
Хто зрештою отримує економічні вигоди: постачальники моделей, компанії з виробництва чіпів, гіперскейлери, комунальні підприємства, центри обробки даних, програмні компанії чи кінцеві клієнти?
У мене ще немає відповіді.
Ця невизначеність і є суттю.
Якщо ринкові ціни припускають дуже сприятливу відповідь, то планка для доказів вища.
Грем зрозумів це десятиліття тому: чим більше зростання вимагає оцінка, тим чутливішою є інвестиція до невеликих помилок у припущеннях щодо зростання.
Ціна та якість не є окремими.
Ціна визначає шанси.
Ліквідність має більше значення, ніж раніше
Є ще одна змінна, на вивчення якої я витрачаю більше часу: ліквідність.
Сучасні фінансові ринки залежать не лише від рівня процентних ставок, а й від наявності та напрямку потоку спроможності балансу.
Фреймворк Майкла Хауелла «Capital Wars» досліджує зв'язок між обсягом боргу та глобальною ліквідністю. Його аргумент полягає в тому, що фінансова система з високим рівнем заборгованості постійно потребує ліквідності, оскільки великий обсяг наявного боргу необхідно рефінансувати.
Коли ліквідність зростає швидше за потреби рефінансування, фінансові активи, як правило, виграють.
Коли ліквідність стає дефіцитною відносно боргу, тиск зростає.
Я не розглядаю жоден окремий макроекономічний індикатор як торгову систему.
Але цей фреймворк корисний.
Він допомагає пояснити, чому ліквідність може рухати ринки, навіть коли фундаментальна історія мало змінилася.
Він також підкріплює те, у що я дедалі більше вірю:
Готівка не означає, що я не знаю, що купувати. Готівка — це опціон.
Її цінність не лише в доході, отриманому під час утримання.
Її справжня цінність полягає у здатності розмістити капітал, коли майбутня очікувана вартість суттєво покращиться.
Якщо ринок стане більш диференційованим, цей опціон стане ціннішим.
Золото та леверидж, вбудований у золотодобувні компанії
Золото відіграє іншу роль.
Йому не потрібне зростання прибутку, щоб виконувати функцію в портфелі. Золото може вигравати, коли ринкова довіра до фіскальної дисципліни, монетарної стабільності або купівельної спроможності фіатних грошей погіршується.
Це не означає, що золото лише зростає.
Поточна думка Кеті Вуд майже протилежна моєму базовому сценарію: вона вважає, що зумовлені технологіями підвищення продуктивності, нижча інфляція та, можливо, сильніший долар створять умови для значного падіння золота.
Цей сценарій заслуговує на увагу.
Мій інтерес до золота не ґрунтується на впевненості, що валюти мають знецінитися. Він ґрунтується на винагороді, якщо цей ризик стане важливішим.
Золотодобувні компанії — це інша ставка.
Вони вносять операційний ризик, політичний ризик, управлінський ризик, ризик витрат і ризик виконання, але вони також можуть забезпечити операційний леверидж до ціни золота. У першому кварталі 2026 року Всесвітня рада із золота повідомила, що середня маржа прибутку золотовидобувачів зросла набагато швидше за ціну золота, оскільки збільшення реалізованих цін перевищило зростання витрат на видобуток.
Тому я розглядаю ці дві експозиції по-різному.
Золото — це хедж. Золотодобувні компанії — це левериджоване акціонерне вираження цього судження.
Розмір позиції має відображати цю різницю.
Криптовалюти перекалібровуються
Криптовалюти перебувають на іншому кінці портфеля.
Біткоїн нещодавно знову зміцнився після тривалого періоду охолодження, досягнувши восьмимісячного максимуму у вересні.
Я також спостерігаю за покращенням моментуму нижче Біткоїна, особливо в деяких якісніших протоколах у нашому списку спостереження, включаючи NEAR, Uniswap, Raydium і Jupiter.
Огляд цифрових активів: вересень 2026 року
Я не інтерпретую це як дозвіл гнатися.
Зовсім навпаки.
Моя особиста думка — використовувати короткострокові перегріті фази для зниження ризику або вибірково виражати тактичні ведмежі погляди через невеликі левериджовані короткі позиції, водночас використовуючи значну слабкість для накопичення криптоактивів, де я вважаю, що довгострокова асиметрія залишається привабливою.
Слово «щоденний» має значення. Через щоденне скидання, залежність від траєкторії, волатильність і ефекти компаундування левериджовані інверсні продукти можуть поводитися дуже по-різному порівняно з простим довгостроковим шортом. Для мене це тактичний інструмент, а не довгострокове утримання.
Самі криптовалюти залишаються високоволатильним розподілом.
Це означає, що навіть якщо судження правильне, позиція все одно може піти не так, якщо розмір позиції неправильний.
Я не інвестую заради чорних лебедів
Легко побудувати портфель навколо всього, що може піти не так:
Боргова криза;
Валютна криза;
Завжди є наступна катастрофа, від якої варто захищатися.
Я не вважаю, що це корисний спосіб інвестувати.
Чорні лебеді за визначенням важко передбачити. Побудова всього портфеля навколо передбачення чорних лебедів — це лише ще одна форма ринкового таймінгу.
Я віддаю перевагу мисленню в термінах ймовірностей.
Корисний підхід полягає не в тому, щоб вдавати, ніби ми знаємо, яке майбутнє настане, а в тому, щоб окреслити кілька правдоподібних майбутніх сценаріїв, присвоїти їм приблизні ймовірності, а потім запитати, як наші рішення працюватимуть за цих сценаріїв.
Я залишаюся оптимістом щодо технологій, підприємництва, продуктивності та довгострокового економічного прогресу.
Але оптимізм — це не метод оцінки.
І диверсифікація не означає володіння п'ятдесятьма речами, які всі залежать від одного й того самого макросередовища.
Оптимальний портфель не повинен вимагати низьких процентних ставок, рекордної маржі прибутку, постійно зростаючих оцінок, рясної ліквідності та надзвичайного зростання ШІ — усе одночасно.
Він повинен мати кілька різних способів працювати.
Високоякісні бізнеси, здатні примножувати капітал.
Вибрані акції, чиї очікування достатньо низькі, щоб створити асиметричні результати.
Готівка, що забезпечує опціональність.
Золото, що забезпечує інші рушії валютної дохідності.
Акції золотодобувних компаній, коли дохідність достатня, щоб виправдати додатковий операційний ризик.
Криптовалюти, чий потенціал зростання все ще достатньо великий, щоб виправдати волатильність.
І, що важливо, здатність вирішити не діяти.
Те, що має значення, вже у ціні
Я не знаю, де торгуватиметься S&P 500 наступного року.
Я не знаю, чи дохідність 10-річних казначейських облігацій США становитиме 3%, чи 6%.
Я не знаю, де Bitcoin завершить цей цикл.
Я також не знаю, чи сьогоднішній величезний інвестиційний цикл у сфері ШІ принесе надзвичайну віддачу на капітал, чи лише надзвичайні капітальні витрати.
На щастя, я не вважаю, що мені потрібно це знати.
Мета цього проєкту — не точно передбачити майбутнє.
Вона полягає в тому, щоб зрозуміти, яке майбутнє вже вимагають поточні ціни.
А потім порівняти потенціал зростання, якщо реальність виявиться кращою, з потенціалом падіння, якщо реальність виявиться гіршою.
Можливість, яку я бачу сьогодні, не обов'язково полягає в передбаченні наступного бичачого чи ведмежого ринку.
Вона полягає в розриві, що розширюється, між двома типами активів: один вимагає, щоб майже все склалося добре, а інший майже не має закладеного успіху.
Розходження — це можливість.
І якщо світ справді вступить у новий режим, у якому капітал знову має реальну вартість, я очікую, що ця відмінність матиме набагато більше значення, ніж протягом останнього десятиліття.