Написано: Rita
Група UBS вперше ініціювала висвітлення стратегії цифрових активів, опублікувавши ґрунтовний звіт обсягом близько 50 сторінок. У звіті, опублікованому 28 вересня 2026 року, UBS зазначила, що ринкова капіталізація ринку стейблкоїнів досягне близько 1,2 трильйона доларів до 2031 року, а обсяг реальних платежів сягне близько 3 трильйонів доларів. Емітенти стейблкоїнів стали одними з найбільших власників короткострокових казначейських облігацій США, утримуючи близько 175 мільярдів доларів у пов'язаних з казначейськими облігаціями активах. UBS вважає, що вплив на весь фінансовий сектор є нейтральним або помірно позитивним.
Аналітик UBS Джастін Форсайт зазначив, що найбільш очевидні найближчі сценарії використання цифрових активів зосереджені на рівні інфраструктури: розрахунки, ліквідність застави та машинно-орієнтовані платежі. UBS провела розмови з понад 30 учасниками галузі, включаючи компанії, що працюють виключно з цифровими активами, традиційні фінансові установи та нативні фінтех-компанії. У звіті запропоновано п'ять основних тем: стейблкоїни як платіжні рейки реального світу, токенізація ринків капіталу, блокчейн-рейки для економіки агентів, безпека, відповідність та регулювання блокчейну, а також невидимість інфраструктури.
Стейблкоїни стають основними покупцями короткострокових казначейських облігацій
Банк міжнародних розрахунків оцінює, що приплив у розмірі 3,5 мільярда доларів у стейблкоїни знизить прибутковість 3-місячних казначейських облігацій приблизно на 0,7 базисних пунктів, а протягом десяти днів — приблизно на 4 базисних пункти. UBS зазначила, що важливість емітентів стейблкоїнів непропорційна їхньому розміру, оскільки резерви зосереджені на самому початку кривої прибутковості, що має вимірюваний вплив на короткострокові ставки фінансування. Закон GENIUS дозволить обмежити резерви високоліквідними активами, що зробить цей попит більш структурним.
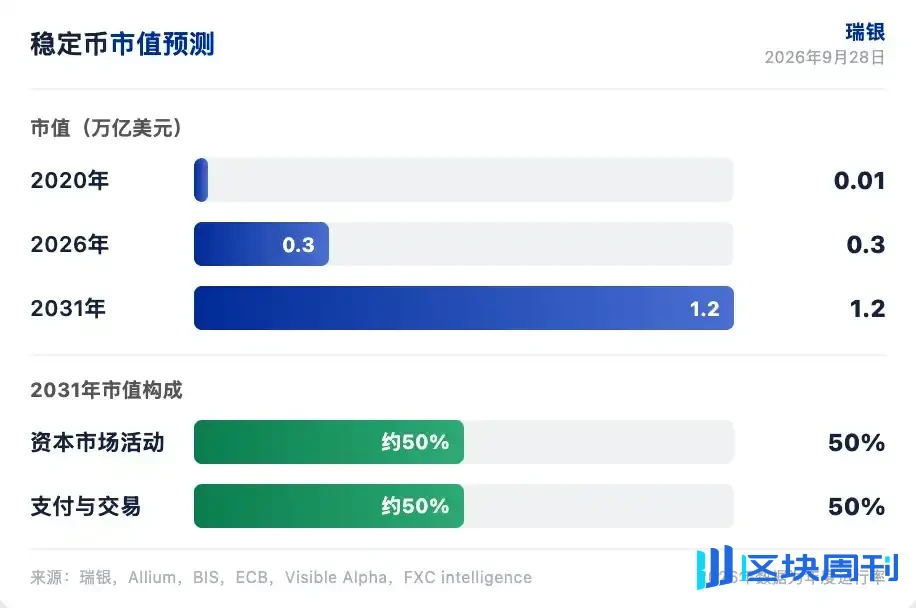
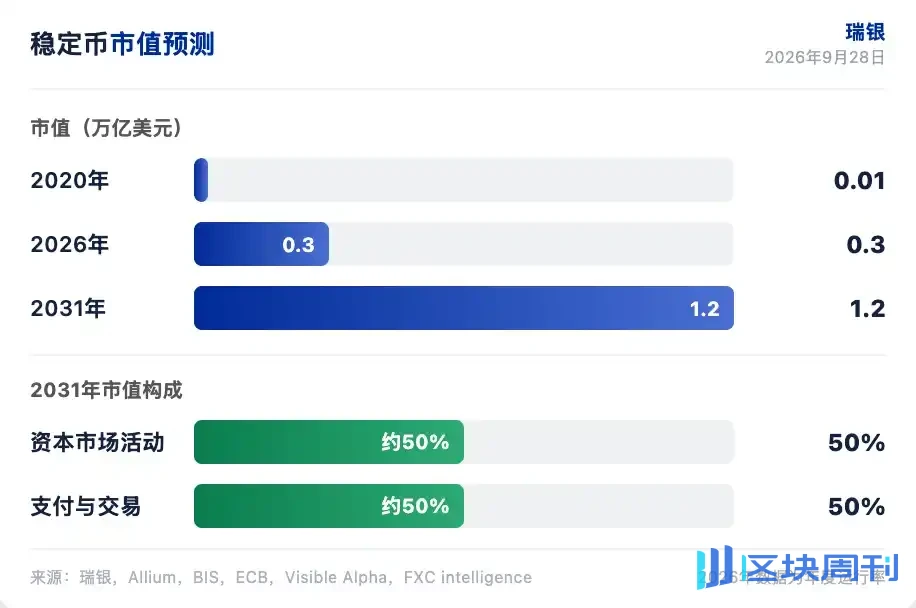
Наразі ринкова капіталізація стейблкоїнів становить близько 300 мільярдів доларів, а модель UBS показує, що до 2031 року вона досягне близько 1,2 трильйона доларів. Близько половини цього припадає на діяльність на ринках капіталу, включаючи реальні активи, а решта — на платежі та зберігання торгової маржі. UBS вважає, що обсяг транзакцій стейблкоїнів є більш значущим показником впровадження, ніж ринкова капіталізація, і краще відображає фактичне використання технології блокчейн.
Стейблкоїни найбільш цінні в сценаріях «руху грошей» і найбільш цінні на ринках, що розвиваються. UBS зазначила, що коридори країн з економікою, що розвивається, традиційно вимагають у 3–4 рази більшого попереднього фінансування, ніж коридори розвинених економік, оскільки розрахункові вікна довші, фінансова інфраструктура більш фрагментована, а також існують контроль за рухом капіталу та валютні ризики. Стейблкоїни можуть забезпечити миттєве фінансування, але все ще потребують локальної платіжної функціональності.
Токенізація розкриває ефективність капіталу
Щоденний обсяг торгів на ринку цінних паперів репо становить близько 8 трильйонів доларів. Якщо 20% цінних паперів використовуються двічі на день, можна розблокувати близько 2,46 трильйона доларів річного обсягу торгів. UBS зазначила, що основна перевага токенізації на ринках капіталу — це ліквідність застави та швидкість. Токенізація може стиснути етапи випуску, трансфер-агента, зберігання, розрахунків, руху застави та звітності.
Коефіцієнти регулятивного капіталу також виграють. UBS зазначила, що 32 найбільші банки світу утримують близько 2,4 трильйона доларів у буферах високоякісних ліквідних активів, що перевищує регуляторні вимоги приблизно на 30%. Миттєвий розрахунок може покращити взаємозамінність окремих активів у портфелях високоякісних ліквідних активів, розблоковуючи вищу дохідність.
Цілодобові ринки та ринки прогнозів — ще одна опора токенізації. Токенізовані акції надають міжнародним інвесторам демократизований доступ із низькими комісіями, а іноземні володіння акціями США становлять близько 17 трильйонів доларів. Безстрокові контракти торгуються як на централізованих, так і на децентралізованих біржах, а щоденний обсяг торгів на ринках прогнозів перевищує 2 мільярди доларів. UBS вважає, що вони виглядають нішевими, але мають інституційні сценарії використання, такі як масштабне хеджування результатів виборів та хеджування обсягів торгів на вихідних.
Агентна комерція потребує рейок стейблкоїнів
До 2030 року ШІ-агенти можуть опосередковувати близько 2 трильйонів доларів у глобальній електронній комерції C2B, що становить близько 15% від загального обсягу. UBS вважає, що агентна комерція розширить загальний адресний ринок електронної комерції. ШІ-агенти виявляють, оцінюють і купують товари чи послуги від імені споживачів або підприємств. UBS очікує, що стейблкоїни використовуватимуться для приблизно 56 мільярдів доларів із цього обсягу, що становить близько 3%.
Стейблкоїни найбільш диференційовані у відкритій, машинно-нативній комерції, де агенти здійснюють транзакції з незнайомими контрагентами, роблять високочастотні мікроплатежі або потребують програмованого миттєвого розрахунку. Закриті екосистеми можуть адаптувати наявні карткові рейки для агентів через токенізовані облікові дані, делеговані контролі витрат і верифікований намір споживача. UBS очікує, що відкриті та закриті моделі співіснуватимуть, причому картки залишатимуться релевантними в курованих споживчих екосистемах, тоді як стейблкоїни охоплять ту підмножину агентної комерції, де традиційні рейки менш ефективні.
x402 — це відкритий інтернет-нативний платіжний стандарт, запущений Coinbase, який дозволяє застосункам, API та ШІ-агентам автоматично узгоджувати та розраховувати транзакції з оплатою за використання. UBS зазначив, що агентні платежі все ще перебувають на ранній стадії, і B2B може стати першим сценарієм використання. Очікується, що ШІ-підписки та ARR застосунків досягнуть 1–2 трильйонів доларів до 2030 року, з яких близько 30% можуть підтримуватися стейблкоїнами, що відповідає адресному ринку від 300 до 600 мільярдів доларів.
Витрати на комплаєнс сприяють масштабованим операторам
Регуляторна ясність штовхає цифрові активи до ліцензованої фінансової інфраструктури. Закон GENIUS було підписано 18 липня 2025 року, що започаткувало федеральну рамку для платіжних стейблкоїнів і вимагає резервів один до одного. Закон CLARITY не зміг просунутися в Сенаті 15 вересня 2026 року. Комісія з цінних паперів і бірж США (SEC) згодом видала інноваційне виключення 17 вересня 2026 року, дозволивши схваленим токенізованим цінним паперам торгуватися на блокчейн-платформах без реєстрації як традиційні біржі.
Витрати на комплаєнс щодо фінансових злочинів перевищують 200 мільярдів доларів на рік. UBS зазначив, що блокчейн не усуває зобов'язання щодо комплаєнсу і в найближчій перспективі є додатковими витратами. Але підвищені вимоги до комплаєнсу сприяють масштабованим операторам, оскільки вартість комплексу комплаєнсу є більш фіксованою і підтримує постійний попит на блокчейн-аналітику та інфраструктуру ідентифікації.
Щодо інцидентів безпеки, вразливості інфраструктури та операційної діяльності становили близько 15% інцидентів у першій половині 2026 року, але близько 76% втрат. UBS зазначив, що капітал прямуватиме до платформ, які є безпечними, підконтрольними нагляду та здатними до контрольованого втручання. ШІ має зменшити вразливості, пов'язані з кодом смарт-контрактів, додатково переміщуючи ключовий інституційний ризик на людей і системи контролю.
Невидимість інфраструктури створює можливості
UBS зазначив, що на ринку існує понад 5000 блокчейнів і понад 15 економічно важливих блокчейнів першого та другого рівнів (L1 і L2), і активи не можуть взаємодіяти нативно, що призводить до низької ефективності капіталу та тертя для користувачів. Фінансовим установам потрібні провайдери оркестрації, щоб з'єднувати мережі та приховувати складність маршрутизації, конвертації та розрахунків.
UBS вважає, що мультиланцюгова архітектура є структурною, оскільки блокчейни використовуються по-різному. Мережа Ethereum заробила більш ніж удвічі більше загальних комісій, ніж Solana та Tron, за останні три роки, що вказує на те, що користувачі готові платити надбавку за певні сценарії використання. Ліквідність концентруватиметься, але не обов'язково в одній мережі, оскільки розрахунки, торгівля та розподіл можуть консолідуватися на різних майданчиках.
Рекомендації UBS щодо розподілу цифрових активів зосереджені на трьох напрямах. Ринкова капіталізація стейблкоїнів, за прогнозами, становитиме 1,2 трильйона доларів до 2031 року, а емітенти стануть важливими власниками короткострокових казначейських зобов'язань. Токенізація розблоковує ліквідність застави та ефективність капіталу на ринках капіталу, причому ринок репо є найбільшим сценарієм використання. Агентна комерція створює нові платіжні можливості для стейблкоїнів, але карткові рейки залишаються домінуючими в масовій споживчій комерції.

Ця стаття є компіляцією та інтерпретацією Chaoxiang Research дослідницького звіту стороннього брокера (UBS Group, 28 вересня 2026 року) у поєднанні з загальнодоступною ринковою інформацією. Рейтинги, цільові ціни, прогнози прибутку та пов'язані з ними судження, наведені в статті, є виключно думками аналітиків брокера, відображають лише позицію їхньої установи, не відображають поглядів Chaoxiang Research і не становлять жодних інвестиційних рекомендацій.
Ринки несуть ризик, і рішення мають бути самостійними. Ця стаття не повинна використовуватися як основа для купівлі або продажу будь-яких цінних паперів.