Автор: Zhao Ying, Wallstreetcn
Оскільки шторм на світовому ринку облігацій посилюється, головний економіст TS Lombard з питань США Стівен Бліц попереджає, що Федеральна резервна система повторює історичні помилки, передчасно пом'якшуючи монетарну політику, перш ніж інфляцію було остаточно приборкано. Цей «первородний гріх» призведе до того, що прибутковість 10-річних казначейських облігацій США зрештою сягне 8% у найближчі роки.
У середу прибутковість 10-річних казначейських облігацій США зросла до 5,30%, що є новим максимумом з 2002 року, і більшість установ Волл-стріт обговорюють, чи стане 6% наступним порогом. Але Бліц у своїй останній доповіді «Первородний гріх повторюється» стверджує, що таке судження є «надто вузьким за масштабом» — 5,75% — це лише наступна проміжна платформа, а 8% — довгострокова мета, яка потім суттєво пригнічить фондовий ринок і покладе край десятиліттями усталеному мисленню інвесторів «купувати на просіданні».
Основна логіка цього судження полягає в тому, що поєднання м'якої фіскальної та м'якої монетарної політики підвищить центральні рівні інфляції та прибутковості в кожному економічному циклі, а політична екосистема США зумовлює, що цю ситуацію важко змінити в короткостроковій перспективі. Бліц чітко заявляє, що лише принаймні до 2029 року в США може з'явитися політична воля для справжнього приборкання інфляції, «але я не буду на це ставити».
«Первородний гріх»: передчасне пом'якшення, історія повторюється
Бліц визначає «первородний гріх» монетарної політики так: пом'якшення передчасно, перш ніж економічний спад достатньою мірою усунув інфляцію, «наче з'їсти ще один шматок того самого яблука».
У його розповіді «винуватцем» цього разу є колишній голова ФРС Пауелл. Наприкінці минулого року, зіткнувшись з охолодженням ринку праці, але відновленням корпоративних прибутків, Пауелл вирішив знизити ставки — Бліц зазначає, що це рішення також випадково збіглося з часом за два місяці до президентських виборів 2024 року, об'єктивно зробивши політичний подарунок тодішній адміністрації Байдена. Бліц визнає, що Пауелл перебував під «величезним тиском» з боку уряду та кількох осіб, які прагнули його посади, включаючи деяких членів Федерального комітету з відкритого ринку (FOMC), які хотіли, щоб Пауелл «заплющив очі й пом'якшував політику більше».
Тепер Трамп, міністр фінансів Бессент та економічний радник Бессент, серед інших, хочуть, щоб новий голова ФРС Уорш «заплющив очі» та впроваджував м'яку політику в новому висхідному циклі. Уорш «дещо чинив опір» на вересневому засіданні FOMC, підвищивши ставку на 25 базисних пунктів, довівши ставку за федеральними фондами до діапазону 3,75%-4,00%, при одностайному голосуванні. Реакція Бліца на це була: «Чому не підвищити на 50 базисних пунктів?»
«Рецесія, якої не сталося»: фіскальна експансія перервала коригування
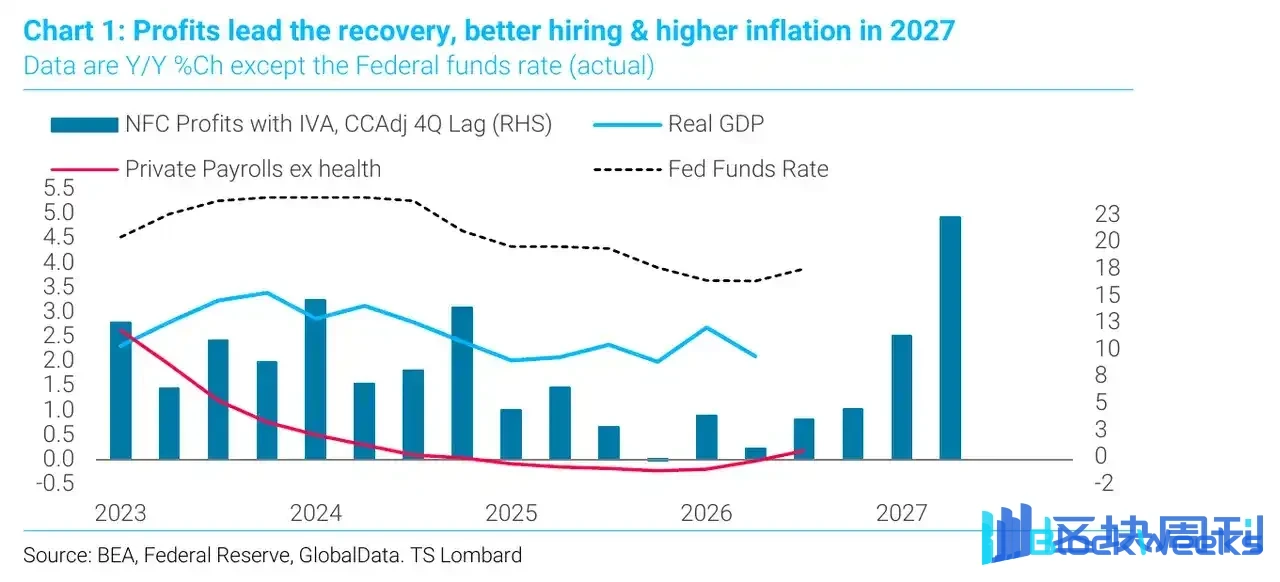
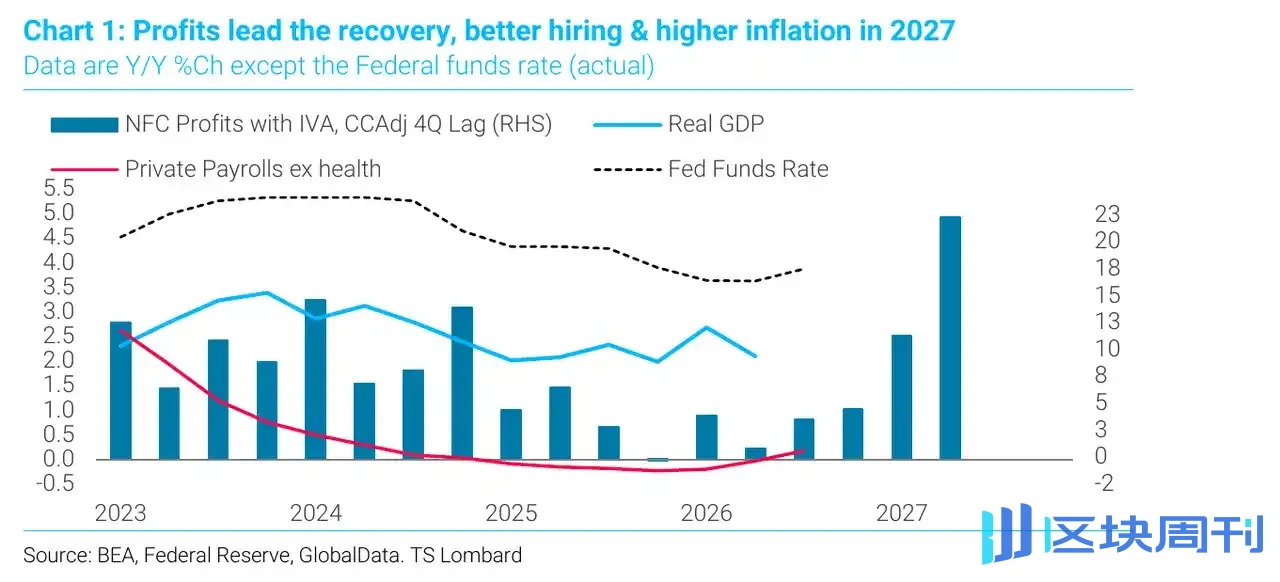
Бліц характеризує 2025 рік як «рецесію, якої не сталося». Після того, як крива прибутковості була інвертована близько 22 місяців, кількість робочих місць у приватному секторі без урахування охорони здоров'я зменшувалася, і реальне економічне зростання мало б скоротитися, але ця ситуація так і не матеріалізувалася.
Причина полягає у двох моментах: по-перше, масштаб фіскальної експансії був занадто великим; по-друге, ФРС почала знижувати ставки саме тоді, коли корпоративні прибутки відновлювалися. Тарифна політика також відіграла свою роль у розпалюванні ситуації.
Бліц наводить два класичні правила Волл-стріт: по-перше, корпоративні прибутки випереджають зайнятість, а зайнятість випереджає інфляцію; по-друге, рік із найпомірнішою інфляцією часто є першим роком відновлення. Це означає, що 2026 рік — «хороший рік», і під впливом тарифів та цін на нафту базова інфляція фактично знизилася. Але відтепер, якщо фондовий ринок залишатиметься прихильним, високі корпоративні прибутки сприятимуть швидшому найму, тим самим підвищуючи базову інфляцію у 2027 році.
Він також зазначає, що опубліковані цього тижня дані щодо базового PCE за серпень виглядали «нижчими за очікування» лише тому, що фактичне значення 0,247% було округлено до 0,2%, а перегляд базових показників штучно занизив весь ряд. Водночас надбазова інфляція зросла на 0,4% у місячному вимірі, компонент «інші послуги» показав найбільше зростання в історії, а витрати на освіту також зросли до рекордного рівня. Дохідність 10-річних казначейських облігацій США потім втратила все своє зростання після публікації даних PCE.
Своп-спреди: ринок оцінює фіскальний ризик
Найбільш виразна частина аналізу Бліца — це його тлумачення своп-спредів. Він вважає, що глибинна причина зростання дохідності полягає у «надлишковій пропозиції суверенного боргу» — борг урядів розвинених ринків потрібно рефінансувати, тоді як фіскальні дефіцити зростають швидше за номінальний ВВП, а центральні банки більше не виступають як маржинальні покупці.
Найпряміший сигнал надходить від своп-спредів: інвестори дедалі більше схильні отримувати плаваючу овернайт-забезпечену ставку на 10-річному горизонті, аніж утримувати суверенні облігації з фіксованим купоном.Ця тенденція існує у Сполучених Штатах з 2012 року, але після пандемії COVID-19 вона поширилася глобально — своп-спреди Великої Британії та Франції різко звузилися, а ситуація в Німеччині також наблизилася до рівноваги.

Бліц наголошує, що це «питання схильності до ризику, а не питання кривої». Франція та Німеччина мають один і той самий центральний банк, і Банк Англії зазвичай слідує за Європейським центральним банком, проте траєкторії своп-спредів цих двох країн розійшлися. Ринок оцінює фіскальний ризик, а не політичну ставку чи траєкторію інфляції.
Він побудував модель для спреду свопів на 10-річні казначейські облігації США, і результати показують, що навіть після виключення впливу форми кривої дохідності та регуляторних обмежень на баланси банків, ринкова перевага казначейських облігацій США все ще знижується з року в рік.
Чому 8%: політичний мікс і політична логіка
Основний висновок Бліца такий: політичний мікс м'яких грошей і експансіоністської фіскальної політики в кожному циклі підвищуватиме нижню межу для інфляції та дохідності, доки не з'явиться справжня політична воля, готова придушити інфляцію ціною короткострокового зростання.
Він узагальнює цей розкол як «Гамільтон проти Джексона» — перший представляє шлях управління економікою через центральний банк, другий представляє шлях опори на урядову політику. І «популізм, який обере наступного президента, схиляється до Джексона». Він підсумував минуле десятиліття американської політики одним реченням: «Люди консервативні в соціальних питаннях і ліберальні у фіскальних питаннях».
Природа зростання дохідності так само критична. Бліц зазначає, що досі зростання дохідності було зумовлене головним чином реальними ставками, що пригнічує фондовий ринок, але дозволяє уникнути розпродажу долара. Але якщо рушій зміститься до премії за інфляційні очікування, «фондовий ринок показує пристойні результати, і ведмеді долара отримають свій день», і тоді «великий ведмежий ринок долара, якого всі давно очікували, справді почнеться».
Вирішальна змінна полягає в тому, що чиста норма заощаджень США впала до нуля, і немає «жодних ознак покращення». Саме на цьому тлі Бліц дає свій висновок: «Зрештою, ми побачимо, як дохідність 10-річних казначейських облігацій США досягне 8%».
Що «зламається» першим
Бліц не передбачав краху якогось конкретного активу. Він очікує, що зламається спосіб мислення — а саме «тверда віра» ринку в повернення інфляції до 2% і рефлексивна логіка, що «довгі позиції в акціях і облігаціях завжди окупляться». Для покоління інвесторів, які пережили 40 років падіння ставок і звикли купувати на просіданні, це буде серйозною когнітивною адаптацією.
Варто зазначити, що Бліц не є поодиноким випадком. Згідно з повідомленнями, Річ Пріворовскі, керівник бізнесу дельта-хеджування Goldman Sachs, цього тижня сказав, що траєкторія процентних ставок «стала настільки серйозною, що її неможливо ігнорувати», хоча «фондовий ринок продемонстрував вражаючу стійкість».
Крім того, Міністерство фінансів США не позбавлене впливу на траєкторію дохідності. Rabobank раніше назвав розширену програму зворотного викупу казначейських облігацій Міністерства фінансів у серпні «полегшеною версією контролю кривої дохідності» і попередив, що «вища дохідність погіршує фіскальні перспективи, що, у свою чергу, підвищує премію за строк, що, у свою чергу, знову підвищує дохідність», і що операції зворотного викупу «переривають цей цикл, але можуть його не розірвати».
Висновок Бліца такий: уряд, який відмовляється прийняти рецесію, не може самостійно обрати стелю для дохідності.