Оригінальна стаття від Saurabh Deshpande
Упорядковано | Express Man@Odaily Planet Daily

Я постійно думаю над одним питанням: якщо безстрокові ф'ючерси (перп, скорочено від perpetual futures) вже настільки зручні у використанні, чому крипторинку досі потрібні опціони. Я знову і знову повертаюся до однієї й тієї ж відповіді — час. Ви можете вважати, що через три місяці біткоїн буде вищим, але перп із плечем може бути ліквідований уже завтра. Купівля кол-опціону дає вашому судженню більше простору для дихання. Ви все ще можете втратити все, що заплатили, але один поганий день не змусить вас вийти з позиції.
Це підводить нас до питання: чому он-чейн опціони досі такі малі. Ми кілька разів намагалися їх купити, перевіряли ліквідність і дивилися, чому стільки попередніх спроб провалилися. Більшість причин зрештою зводяться до одного й того ж — чи варто продавати опціони. Перп-біржі можуть це змінити, оскільки вони можуть дати продавцям місце для хеджування, а також привести продавцям трейдерів, які вже там є. Ця стаття про те: чому це може спрацювати, що залишається невирішеним і хто від цього виграє. Ми також розглянемо кілька дизайнів, які можуть стимулювати продавців.
Останні кілька тижнів я грав у Papertrade. На цій платформі хаус займає протилежну сторону кожної угоди, і за кожен втрачений вами $1 карбується відповідна кількість PAPER — цей токен може отримувати частку від комісійних доходів хаусу. Практика компенсації збитків токенами змусила мене замислитися: як це виглядало б, якби застосувати це до опціонів, адже ця категорія ще не породила вибухової історії успіху.
Перп дозволяє вам вибрати, наскільки ціна може рухатися проти вас. Він ніколи не дозволяє вам вибрати, як довго ви можете помилятися. Опціони можуть. У липні 2025 року ми в статті стверджували, що опціони підуть за перпами он-чейн і можуть зрости в сто разів за три роки. П'ятнадцять місяців потому опціони все ще становлять менше 1% від обсягу перп-DEX. На традиційних ринках обсяг опціонів приблизно втричі перевищує обсяг ф'ючерсів.
Це ще одна стаття із серії про поточний стан криптоопціонів.
У цій роботі я кількісно оцінив витрати, які перп накладає на трейдера, який «правий, але зарано»; пояснив, чому наступна хвиля он-чейн опціонів зростатиме поруч із перп-ринками, такими як Hyperliquid; підбив підсумки, хто чим займається; і які протоколи виграють найбільше, коли обсяги справді зростуть. Коротка відповідь: виграє той, хто контролює хеджування. Три позиції, які варто утримувати, — це Hyperliquid як орендодавець ринку хеджування, Derive як двигун, на якому будують інші, і Paradex як прилавок для блокових угод. Далі ми окреслили два проєкти, які могли б залучити відсутніх продавців.
Один вбудовує опціони в LP-пул Metric, а інший — це версія Papertrade для опціонів.
Правильний напрямок, неправильний шлях
Як часто перп вбиває угоду, яка мала б бути прибутковою? Ми взяли щоденні ціни закриття BTC з січня 2018 року по жовтень 2026 року, розглядаючи кожен день як можливу точку входу в лонг. Ми залишили лише ті угоди, які закрилися вище ціни входу через 7–180 днів — тобто ті, де трейдер був правий, — а потім перевірили, чи BTC протягом періоду утримання падав достатньо, щоб ліквідувати перп із плечем 5x, 10x або 20x.
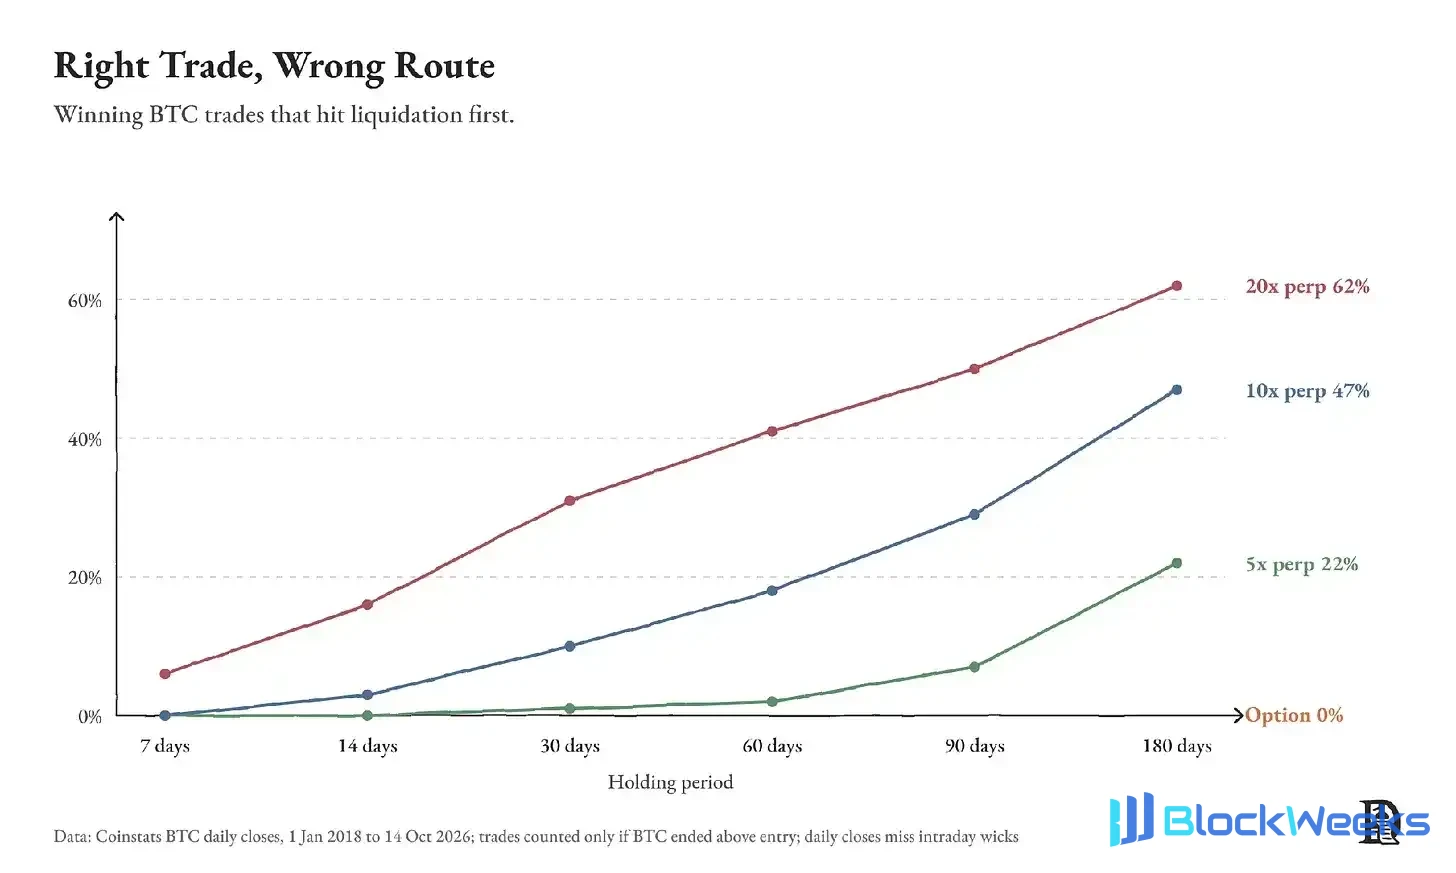
Перп із плечем 10x має 47% шанс бути ліквідованим протягом 180 днів, 29% протягом 90 днів і 18% протягом 60 днів. Купівля опціону на той самий часовий проміжок не буде ліквідована до закінчення терміну дії. Щоденні ціни закриття також не враховують внутрішньоденні тіні, тому реальні ймовірності можуть бути вищими. У березні цього року ми писали в Bringing the World On-Chain: спрямований капітал переважно обирає перпи. Це досі справедливо для угод, що вимірюються годинами. Але чим довше судження потребує часу, щоб реалізуватися, тим більша ймовірність, що перп буде зупинений або ліквідований.
Ми проаналізували 10 жовтня 2025 року. О 12:00 UTC ми відкрили три довгі позиції BTC по $1,000. Перша була 10-кратним безстроковим контрактом; друга — 30-денним кол-опціоном, купленим за ті самі $1,000; третя — тим самим 10-кратним безстроковим контрактом, але в парі з 7-денним пут-опціоном зі страйком на 5% нижче ціни входу, причому премія сплачувалася з тих $1,000.

Позицію за безстроковим контрактом було ліквідовано о 21:14. Кол-опціон впав до $181 на мінімумі, але за менш ніж годину повернувся вище $800. Пут-опціон коштував $52 і зберіг цю 10-кратну довгу позицію живою під час краху. Ми повторили цей тест на восьми активах, використовуючи ціни Deribit, і результати були послідовними.

На малих монетах цей захист коштує від $250 до $340 із $1,000, оскільки їхнє ціноутворення опціонів включає набагато вищу волатильність.
Все є в меню
Традиційні фінанси та крипто запозичують одне в одного речі трьома способами.
По-перше, традиційні фінанси імпортують інструменти крипто. CME тепер торгує криптоф'ючерсами та опціонами цілодобово. Ціни безстрокових контрактів Hyperliquid з'являються на терміналі Bloomberg, а відділ політики Hyperliquid та trade.xyz вже подали до SEC заявки щодо правил для передIPO безстрокових контрактів. Polymarket запустив безстрокові контракти у вересні для користувачів за межами Сполучених Штатів.
По-друге, крипто імпортує активи традиційних фінансів. На Hyperliquid ви можете торгувати S&P 500, Nvidia, золотом і нафтою як безстроковими контрактами в будь-який час доби. У «Все є ринком» ми казали, що казначейські облігації, акції, обчислювальні потужності та увага — все торгуватиметься ончейн. Будь-хто в галузі бачить, що кожен важливий актив зрештою вийде ончейн. І безстрокові контракти — це саме те, як усе це відбувається. 23 березня безстрокові контракти trade[XYZ] на нафту WTI та Brent разом торгували на $2,3 мільярда за один день. Зараз існує безстроковий контракт, прив'язаний до погодинної орендної ставки GPU Nvidia H100, і ще один, прив'язаний до індексу карток Pokémon. CME та ICE чекають на схвалення CFTC для лістингу ф'ючерсів на обчислювальні потужності.
У міру появи більшої кількості торгових цін люди захочуть різні способи торгувати ними. Дехто може використовувати безстрокові контракти на GPU, щоб ставити на дефіцит обчислювальних потужностей. AI-стартап, який має експозицію до тієї ж ціни, може просто захотіти купити захист від вищих рахунків наступного кварталу.
Купівля кол-опціону дозволяє стартапу придбати цей захист за відому суму. Якщо орендна ставка підніметься вище узгодженого рівня, опціон виплачує. Якщо ставка впаде, стартап насолоджується дешевшими обчислювальними потужностями і втрачає лише премію. І безстроковий контракт одночасно дає людині, яка продала цей опціон, інструмент, який вона може використовувати для хеджування. Кожен новий ринок безстрокових контрактів відкриває простір для ринку опціонів прямо поруч із ним.
По-третє, інструменти традиційних фінансів тепер обслуговують власні активи крипто. У квітні відкритий інтерес за опціонами на біткоїн-ETF BlackRock зріс до $27,6 мільярда, перевищивши відкритий інтерес за опціонами BTC на Deribit. За той самий період Coinbase придбала Deribit за $2,9 мільярда.
Один і той самий торговий майданчик зрештою може пропонувати спотові контракти, безстрокові контракти, опціони та бінарні опціони одночасно, з базовими активами від біткоїна до акцій і товарів. Хто дістанеться туди першим, той захопить більшість потоку. Ми вважаємо, що крипто стартує з перевагою з двох причин.
Лістинг — це програмне рішення. IBIT запустився в січні 2024 року, але його опціони не почали торгуватися до листопада того ж року, чекаючи, поки біржі, клірингові палати та SEC підпишуть схвалення одне за одним. Hypercall розмістив опціони SpaceX 3 червня 2026 року, за дев'ять днів до лістингу SpaceX на Nasdaq, використовуючи передIPO безстроковий контракт Hyperliquid як референтну ціну.
Цей ринок ніколи не закривається. Hypercall дозволяє вам торгувати опціонами Nvidia та SpaceX навіть у неділю, оскільки безстрокові контракти, що використовуються для їх хеджування, також торгуються в неділю. Спреди поза годинами роботи фондового ринку США в 1,5–2 рази ширші. Але традиційні торгові майданчики взагалі не пропонують опціони Nvidia протягом цього часу.
Зростання перпів — це найкраще, що могло статися з ончейн-опціонами, адже саме на перпах продавці опціонів хеджують свої позиції. Чим глибший ринок перпів, тим дешевше продавати опціони на його основі. Кожен новий ринок перпів — це потенційний ринок опціонів.
Чому ончейн-опціони так і не злетіли
З 2019 року десятки протоколів намагалися вивести опціони в ончейн. Майже всі вони закрилися, змінили напрямок або мають майже нульовий обсяг. Ми пройшлися по них покоління за поколінням у Trading Optionality; ось коротка версія. Опціони запускати значно складніше, ніж перпи, з трьох причин.
Ліквідність розпорошена по сотнях ордербуків на кожен актив. У BTC-перпів лише один ордербук. Deribit лістить 884 BTC-опціони за 11 термінами експірації, і кожен із них потрібно котирувати цілодобово.
 Продавці не можуть дешево хеджувати. Продавці мусять безперервно торгувати базовим активом, щоб залишатися нейтральними, а це вимагає достатньо глибокого ринку поруч.
Продаж зв'язує капітал. Ранні протоколи вимагали від продавців блокувати максимальну суму, яку вони теоретично могли б заборгувати. Продаж колу на $1 800 за BTC ціною $110 000 означав блокування $100 000, щоб заробити 1,8% на місяць. Жоден професійний маркет-мейкер не пішов би на таку угоду.
 Кожне покоління вирішувало одну з цих проблем і спотикалося об іншу. У травні 2021 року вкладники Hegic втратили більшу частину з приблизно $80 мільйонів; за сім місяців вкладники Lyra втратили 4,9% у пулі BTC і 17,6% у пулі ETH; PsyOptions закрив свій продукт у червні 2024 року.
 То чому ж маркет-мейкери цього уникають? Перш ніж прийде роздріб, більшість потоку, що потрапляє на котирування нової платформи, надходить від трейдерів, які арбітражують її ціни проти Deribit. Вони діють лише тоді, коли котирування нової платформи застарівають, тож навіть якщо платформа працює бездоганно, маркет-мейкери втрачають гроші майже на кожному виконанні. У платформи є лише два шляхи: платити першим маркет-мейкерам, щоб вони поглинали ці збитки, або залучити їм роздрібний потік, якого ще не існує.
Як це вирішують сучасні платформи
Платформи, які працюють сьогодні, мають однаковий базовий дизайн. Ордери зіставляються поза мережею, тож оновлення котирувань нічого не коштує. Застава, маржа та розрахунки залишаються ончейн, тож ви завжди зберігаєте контроль над своїми коштами.
Але навіть кращий дизайн усе одно має дати причину продавати. Найсильніша причина — дешевий хедж на тому самому рахунку. Пам'ятаєте продавця, якому доводилося блокувати $100 000, щоб продати BTC-кол на $1 800?

Рушій портфельної маржі обчислює максимально можливий збиток за всіма позиціями й виводить із нього необхідну заставу. Якщо найгірший розумний рух становить 15%, продавцю потрібно внести лише близько $15 000 замість $100 000. Премія все ще $1 800, тож дохідність заблокованого капіталу зростає з 1,8% на місяць до приблизно 12%.
Ось чому ми віримо, що опціони злетять там, де вже є ліквідність перпів, а сьогодні це означає такі платформи, як Hyperliquid і Lighter. Продавці опціонів на Hyperliquid отримують одразу три речі, які інші ончейн-майданчики не можуть поєднати.
Перша — глибина. Hyperliquid має найглибший ончейн-ордербук перпів, а builder codes дозволяють будь-якому застосунку підключитися до нього.
Друге — це один рахунок. Трейдер, який продає пут, може повторно використати заставу, щоб відкрити перп-лонг, причому спот, перпи та контракти на події використовують один і той самий механізм управління ризиками. Це найважливіше вдосконалення порівняно з попередниками. Третє — це користувачі, а платформи, які одночасно утримують ліквідність, користувачів і дистрибуцію, як правило, зберігають створену ними цінність.
Hypercall — це перша опціонна платформа, побудована на цій основі. Маркет-мейкер, який продає вам кол на Nvidia, може купити перп на Nvidia на Hyperliquid у тому самому рахунку, і цей хедж зменшує маржу, необхідну для опціону. Її засновник оцінює, що в 10–100 разів більше маркет-мейкерів котирують перпи, ніж котирують опціони. Hypercall дає цій групі маркет-мейкерів перпів причину також котирувати опціони.
Інші платформи кожна знайшла різних продавців.
 Derive (раніше Lyra) платить своїм продавцям. За рік до 19 жовтня вона клірингувала близько 18 мільярдів доларів номіналу опціонів, і FalconX є її єдиним публічно названим маркет-мейкером. Кошти FalconX залишаються в її кастодіана, і Derive представляє цей баланс як торговий токен, тож інституції можуть котирувати ончейн, не переміщуючи заставу ончейн.
Paradex позичає своїх продавців. 15 вересня вона підключилася до мережі Paradigm, яка обробляє близько чверті блокових угод Deribit. Її щоденний обсяг опціонів зріс з менш ніж 3 мільйонів доларів до 58,7 мільйона доларів протягом тижня, але відкритий інтерес впав з понад 250 мільйонів доларів до близько 96 мільйонів доларів до 14 жовтня. Люди, які здійснюють блокові угоди, приходять заради однієї угоди, а потім ідуть.
Rysk перетворює власників на продавців. Ви вносите HYPE, BTC або ETH, продаєте покриті кол-опціони маркет-мейкерам з білого списку та отримуєте премію наперед. За 30 днів до 14 жовтня вона здійснила 148 мільйонів доларів номіналу, але щойно покупці цих кол-опціонів обмежили власний ризик щодо HYPE, обсяг зупинився.
Фронтенди, побудовані поверх цих платформ, повністю приховують таблицю страйків. Dream дозволяє вам поповнити рахунок через Apple Pay, вибрати напрямок і розмір позиції, а потім купує опціони за вас. Tacticalls, побудований на Derive, пропонує ставки в три дотики та копіювання торгівлі. Простіші обгортки можуть залучати користувачів. Але коли книга замовлень під ними порожня, вона не може створити продавця.

Вона лістингована, але скільки там ліквідності?
Вересень 2026 року був найкращим місяцем в історії для ончейн-опціонів. Номінал приблизно подвоївся до 5 мільярдів доларів, премія зросла на третину до 85 мільйонів доларів, а відкритий інтерес досяг піку близько 2,5 мільярда доларів. Це все ще лише близько 7% обсягу Deribit того місяця. Більшість цього пройшло через Derive.
 Платформа, яка продає лише дешеві глибоко поза грошима контракти, може накопичити дуже високий номінал з дуже малим оборотом капіталу. Премія — готівка, яку покупець фактично платить за опціон, — є більш надійним мірилом. За премією частка Derive ще вища, понад 90%.
 Більшість номіналу Hypercall походить від дешевих глибоко поза грошима опціонів на S&P 500, куплених як лотерейні квитки. Pink Brains виявила, що на Hypercall 1 долар премії купує близько 1000 доларів номіналу, тоді як на Derive він купує лише близько 50 доларів. Три причини можуть пояснити цю різницю.
Перше — волатильність. S&P 500 рухається приблизно на 16% на рік, тоді як BTC рухається на 43%, тому його опціони набагато дешевші.
По-друге, сам контракт. Короткостроковий колл, далекий від спотової ціни, коштує лише кілька десятих відсотка від номіналу.
По-третє, стимули. Коли Hypercall виплачував $1,000 у HYPE на день, номінал зріс у 50 разів, тоді як премія майже не змінилася, що свідчить про те, що трейдери, ймовірно, купували найдешевші контракти, щоб отримати винагороду. Derive — це місце, де трейдери платять за справжню опціонну експозицію.
Чи достатньо хороша книга Derive? Увечері 19 жовтня ми витягли кожен лістинговий опціон BTC і ETH на Derive та Deribit, виключивши глибоко поза грошима контракти та ті, що спливають протягом трьох днів. Deribit мав і бід, і аск на всіх 346 страйках, включених до підрахунку. Derive мав двосторонні котирування на 206. Там, де Derive котирував, його аск був у межах 0,2% від Deribit, а його спред бід-аск становив близько 3,8% від ціни опціону проти 2,6% на Deribit.
У Trading Optionality, опублікованому в липні 2025 року, ми виявили, що спреди Derive часто були у 2–5 разів більшими, ніж у Deribit. Відтоді цей розрив значно звузився.
Поза BTC та ETH — інша історія. Derive лістить опціони на 12 активів, і ми витягли кожен страйк з експірацією 25 грудня з його публічного API.
 PUMP, LIT, ADA, VVV і CC мали разом 220 страйків для експірації 25 грудня 2026 року та одне котирування. Коли ми спробували купити грудневий колл на PUMP, ордер виконувався дуже довго. Навіть там, де є котирування, спреди швидко розширюються, коли ви віддаляєтеся від спотової ціни. HYPE — найліквідніший актив середньої капіталізації на Derive, і це показує, як швидко це відбувається.
 Кожна платформа, яку ми перевіряли, показувала ту саму ситуацію. Aevo котирує опціони на мемкоїни лише через свій OTC-стіл, а Dream перевів торгівлю PUMP і LIT до єдиного OTC-контрагента. Лістинг опціону майже нічого не коштує платформі. Продаж опціону — це і дорого, і небезпечно.
Час, що залишився до експірації
На традиційних ринках у 2025 році було продано 88,65 млрд опціонних контрактів проти 30,64 млрд ф'ючерсних контрактів. В ончейні, за 30 днів, що закінчилися 19 жовтня 2026 року, опціони мали $4,9 млрд номінального обсягу, тоді як перп DEX — $627 млрд. Це приблизно 0,8%.

Більшість із нас уже володіє опціонами, просто ми не називаємо їх так. Якщо ваша іпотека дозволяє дострокове погашення, ви володієте коллом проти банку. Страхування — це пут. Опціони на акції працівників — це колли, виплачені як зарплата. Кожен із них відповідає конкретній потребі, і всі ці потреби існують на сьогоднішньому крипторинку.
Ми не очікуємо, що ончейн-опціони досягнуть тієї ж частки, що й традиційні фінанси, оскільки частину попиту крипто на опціони вже задовольнили інші продукти. Ринки прогнозів продають бінарні версії, і тепер перп-платформи також їх продають. 19 жовтня Lighter запустив бінарні опціони на BTC та ETH.
Навіть так, ончейн-опціони все ще мають три блоки попиту:
Активи, які традиційні фінанси не можуть швидко лістингувати. HYPE, компанії до IPO, ставки оренди GPU, а також акції та сира нафта, які торгуються і в неділю.
Користувачі, до яких традиційні фінанси не можуть дістатися. Будь-хто за межами США, будь-хто без брокерського рахунку, будь-хто, хто хоче торгувати з $1. Ми вказували на роздрібну культуру опціонів в Індії в It's All Derivative — там тижневі опціони становлять 95% обсягу NSE.
Опціони, вбудовані в інші продукти. Захист від падіння, прикріплений до перпу, покриті колли для казначейств, страхування ліквідації для позик. В ончейні опціон можна підключити до будь-якого застосунку через API.
Старі переможці на новому ринку
Найпростіший спосіб відповісти на це питання — простежити, куди йдуть комісії від опціонної угоди.
 Опціонні платформи стягують невелику комісію один раз, коли опціон торгується. Платформа, на якій розміщується хедж, натомість стягує комісію повторно щоразу, коли маркет-мейкер коригує хедж. Ось чому опціони збільшують обсяг безстрокових ф'ючерсів. Deribit має понад 2 мільярди доларів відкритого інтересу за ф'ючерсами, і значна його частина існує для хеджування опціонів платформи. Тож ми бачимо три позиції, які варто утримувати.
Орендодавець, як-от Hyperliquid, володіє хеджувальним ринком, маржинальними рахунками та користувачами, а бінарні контракти HIP-4 вже використовують той самий рахунок. Його контракти HIP-4 розроблені для «обмежених інструментів, подібних до опціонів», що означає, що вони, своєю чергою, могли б з'їсти власний ринок Hypercall. У будь-якому разі обсяг хеджування зрештою опиняється на Hyperliquid.
Рушій, що забезпечує торгівлю опціонами, — це очевидна ставка. Derive має найглибшу книгу замовлень, механізм управління ризиками, когорту професійних користувачів і, з V3, API, на якому інші можуть будувати. Якщо гаманці, сховища та агенти спрямовують свій опціонний потік через нього, Derive стає бекендом для ончейн-опціонів. Якщо ні, він залишається майданчиком, що підтримується субсидованою ліквідністю лише з одним публічним маркет-мейкером.
Блоковий деск, як-от Paradex, утримує інституційний потік Paradigm. Це цінно для великих угод, а маркет-мейкери, які приходять за цим потоком, також роблять книгу замовлень глибшою, що приносить користь усім.
Платформи, які не дають продавцям способу хеджувати, вже втрачають позиції. Хоча категорія зросла вчетверо, опціонний бізнес Aevo скоротився більш ніж на 90%. Ізольовані опціонні продукти насилу перемагають продукти, які можна поєднувати з іншими примітивами, як-от безстрокові ф'ючерси та спот. Ймовірно, ми побачимо подібну модель впровадження для опціонів, як і для builder codes — одна платформа несе ліквідність, багато фронтендів її спільно використовують.
Ринок уже закладає в ціну один із цих результатів. Портфель Citrini Research «Breaking The Wall» виділяє 10% на DRV, і DRV зріс більш ніж на 1 000% цього року. 22 жовтня ринкова капіталізація DRV становила близько 390 мільйонів доларів проти чистого доходу в 486 000 доларів за 30 днів, що закінчилися 20 жовтня — приблизно 66 разів річного доходу.
Що потрібно було б Derive, щоб вирости до цього? Припустімо, ончейн-опціони досягають 5% обсягу безстрокових ф'ючерсів. Очікується, що обсяг безстрокових ф'ючерсів у жовтні становитиме близько 660 мільярдів доларів. 5% — це приблизно 33 мільярди доларів номінального обсягу опціонів. Якщо Derive збереже близько 80% номінальної частки за своєї комісії приблизно 1,1 базисного пункту, це близько 35 мільйонів доларів річних комісій, що еквівалентно приблизно 11 разам комісій за поточної ринкової капіталізації. Тож ціна DRV робить ставку на те, що вся категорія зросте приблизно в шість разів, поки Derive утримує частку — а Hyperliquid, Lighter та Paradex женуться за тим самим потоком.
Розміщення опціонів у пули ліквідності
Продавці не обов'язково мають приходити лише з опціонних платформ. Metric — це DEX, активні пули якого працюють багато в чому подібно до концентрованої ліквідності Uniswap. Постачальники ліквідності розміщують ліквідність у бінах (цінових діапазонах) вище та нижче поточної ціни й заробляють на спреді щоразу, коли трейдери використовують їхній бін. Різниця полягає в тому, як встановлюються діапазони бінів. На Uniswap діапазони постачальників ліквідності фіксовані, і лише торгівля може рухати ціну, тому постачальники ліквідності мусять постійно перевстановлювати свої діапазони в міру руху ринку.
На Metric куратор підключає постачальника цін, зазвичай оракул, і біни встановлюються як відсоткові діапазони навколо цієї референсної ціни. Ціна рухається, і біни рухаються разом із нею. За 30 днів, що закінчилися 21 жовтня, Metric провів обсяг у 4,4 мільярда доларів із депозитами близько 12 мільйонів доларів.
Що якби ці пули котирували опціонні ціни? Документація Metric перелічує модель Блека-Шоулза з вхідним параметром волатильності як одну з опціональних моделей для постачальників цін. Куратор міг би взяти живий потік волатильності й оцінити токенізований кол-опціон на ETH.
Візьмімо приклад: кол-опціон на ETH зі страйком 2 600 доларів із терміном експірації 30 жовтня. Припускаючи, що ETH коштує близько 2 430 доларів із неявною волатильністю близько 50%, Блек-Шоулз дає ціну близько 18 доларів. Якщо ETH зросте до 2 500 доларів, той самий кол-опціон коштуватиме близько 35 доларів, і всі біни зсунуться вгору разом із ним. А оскільки пули Metric маршрутизуються через агрегатори, як-от 0x, 1inch, CoW Swap і PancakeSwap, трейдери можуть купувати опціонні токени, як будь-який інший токен, використовуючи фронтенд для свопів, який вони вже використовують.
Проблема в тому, що хоча це дає миттєвий розподіл, це не є ефективним за капіталом.
Кожен страйк і термін експірації були б окремим токеном і пулом. Наприклад, кол-опціон на ETH зі страйком $2 600, що експірується 30 жовтня, виплачує власникам суму, на яку ETH перевищує $2 600 на момент експірації. Наступна експірація вимагає абсолютно нового набору токенів. Маркет-мейкери на Deribit котирують сотні інструментів з одного маржинального рахунку. На Derive продаж цього кол-опціону зі страйком $2 600 за стандартними правилами вимагає близько $330 маржі, ще до врахування хеджувальних заліків. Продаж повністю забезпеченого кол-опціону зі страйком $2 600 блокує 1 ETH (близько $2 430), щоб заробити $18. Кожен пул Metric також потребує власного інвентарю, тож п'ять страйків помножити на два терміни експірації означає десять окремих пулів капіталу.
Отже, рішення полягає в тому, хто випускає токен. Припустімо, його випускає Derive. Derive вже дозволяє продавцям вносити маржу та хеджувати на перпетуалах, тож якщо ви продаєте цей кол-опціон зі страйком $2 600 через нього, вам потрібно внести лише близько $330 замість цілого ETH. Тоді Metric може продовжувати робити те, що вміє найкраще: оцінювати токен і ставити його перед трейдерами.
Версія Papertrade для опціонів
Повернімося до Papertrade. Використання токенних стимулів для субсидування збитків швидко залучило капітал і трейдерів. Саме цього бракує он-чейн опціонам. Опціонам бракує стимулів для продавців.
Тож як би виглядала версія Papertrade для опціонів? Домовий вольт продає кол- і пут-опціони за лістинговими страйками. Коли опціон експірується без вартості, його покупець карбує домові токени пропорційно до премії, яку він втратив, і ті, хто стейкає ці токени, заробляють надлишок дому.
Покупці опціонів зазвичай часто втрачають гроші. З січня 2018 року по жовтень 2026 року покупець, який купував тижневий кол-опціон на BTC зі страйком на 10% вище ринкової ціни, втрачав премію у 87% тижнів. Сам Papertrade, очевидно, є найкращим кандидатом на те, щоб це побудувати. Різниця в тому, що трейдери перпетуалів із вищим плечем зазвичай ліквідуються від дуже незначного коливання, тоді як покупці опціонів тримають до експірації, тож маркет-мейкер мусить стягувати розумну премію і не може покладатися лише на ліквідації для заробітку.
Проблема в тому, що маркет-мейкер, який продає кол-опціони, виграватиме потроху кілька місяців, а потім одразу зазнає великого збитку, коли ринок різко рухається в будь-якому напрямку. Я зробив моделювання холодного старту з використанням історії BTC. Пул починає з нуля і щотижня продає кол-опціони зі страйком на 10% вище ринкової ціни. У цій симуляції маркет-мейкер збирає середню премію близько $1 300 на кожні $100 000 BTC, оцінюючи на 50% вище середньої вартості цих кол-опціонів. У 12% тижнів (57 з 458 тижнів) BTC закривався вище страйку, і маркет-мейкер виплачував у середньому близько $6 900. Отже, чистий результат: маркет-мейкер збирає близько $1 300 за кол-опціон і виплачує в середньому близько $860, отримуючи чистий дохід близько $440.
 За вісім років маркет-мейкер заробив. Але в березні 2021 року він заборгував переможцям суму, еквівалентну 30 тижням премійного доходу. Він не розчистив чергу до квітня 2022 року. У свій найгірший окремий тиждень він виплатив одразу близько 20 тижнів премійного доходу.
Цей дизайн мусить скоротити чергу до мінімуму. Стейкери, які заробляють надлишок маркет-мейкера в добрі тижні, повинні нести його збитки в погані тижні, щоб переможці отримували виплати вчасно, а не чекали в черзі. Маркет-мейкер також повинен хеджувати на наявних перпетуалах. Коли BTC зростає до страйкової ціни, він купує перпетуали BTC на Hyperliquid. Тож у тиждень високої волатильності хедж може покрити більшу частину того, що він винен переможцям.
Коли я додав щоденне хеджування до тієї самої симуляції, вартість найгіршого тижня впала з 20 тижнів премійного доходу до близько 10 тижнів, і під час ралі 2021 року, яке залишило переможцям заборгованість у 30 тижнів доходу, пул жодного разу не пішов у зобов'язання. Наша стаття про парлеї зробила той самий висновок щодо ринків прогнозів: хтось мусить виступати центральним менеджером ліквідності.
Другий можливий дизайн такий: маркет-мейкер не лише продає, а й бере протилежний бік кожної угоди — якщо трейдер хоче продати, він купує; якщо трейдер хоче купити, він продає. Коли покупці та продавці збігаються, маркет-мейкер перебуває в нульовій позиції та заробляє спред, тож йому потрібно лише хеджувати та фінансувати незбалансований бік.
Проблема полягає в токені. Якщо збитки з обох боків карбують токени, трейдер може купити кол-опціон на одному рахунку і продати той самий кол-опціон на іншому рахунку, знаючи, що один бік обов'язково зазнає збитку. Токени потрібно карбувати на основі чистого збитку кожного рахунку на одну дату експірації, а спред має бути ширшим за вартість токена. Це схоже на нинішню практику в Papertrade часткового хеджування власної позиції.
Є підстави вважати, що ця спроба запуску ончейн-опціонів може вижити. У продавців є глибший ринок хеджування, кращі способи використання капіталу та більше шляхів до покупців. Стимули можуть допомогти це запустити. І коли винагороди зменшаться, а ринок розвернеться, чи зможуть продавці заробляти достатньо, щоб продовжувати котирувати ціни, залишається відкритим питанням.
Але фундамент міцніший, ніж у попередніх спробах. Якщо вони втримаються, більше трейдерів зможуть призначити ціну за те, скільки вони готові чекати, поки рішення не реалізується. Криптовалюта вже зробила купівлю левериджу легкою. Наступним може стати час.
Все ще чекаю на підтвердження правоти,