Автор: адвокат Хуа Фукунь
Для ведення транскордонної електронної комерції потрібно оплачувати рекламу у Facebook; для розвитку закордонного бізнесу потрібно підписуватися на SaaS-програми; для роботи з іграми та AI-продуктами потрібно купувати закордонні хмарні сервери.
Ці, здавалося б, звичайні потреби в онлайн-платежах зробили віртуальні кредитні картки VCC звичним платіжним інструментом для багатьох компаній, що виходять на закордонні ринки. Користувач подає онлайн-заявку на віртуальну картку, після поповнення може використовувати її для закордонних покупок. Немає фізичної картки, відкриття картки зручне, оплата також гнучка.
Але нещодавня справа стала тривожним сигналом для галузі VCC.
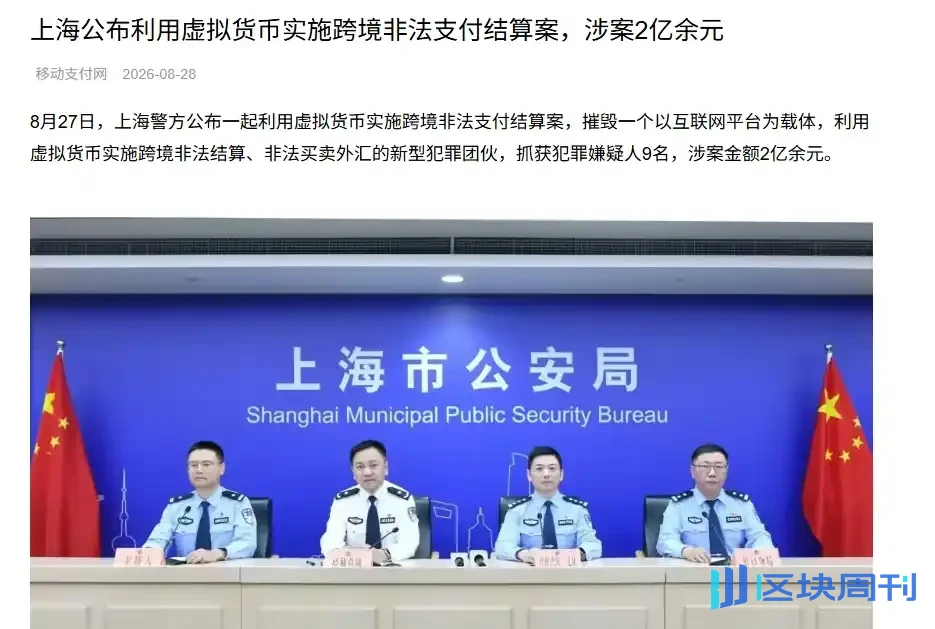
Джерело: Mobile Payment Network
27 серпня 2026 року поліція Шанхаю повідомила про справу щодо використання віртуальних валют для здійснення транскордонних незаконних платіжних розрахунків, сума якої перевищує 200 мільйонів юанів, затримано 9 підозрюваних, з яких 5 осіб заарештовано за підозрою у вчиненні злочину незаконної підприємницької діяльності.
За даними поліції, задіяна команда створила дві платформи: одна відповідала за транскордонний обмін коштів, інша — за випуск і розрахунки за віртуальними кредитними картками.
У бізнесі віртуальних карток платформа співпрацювала з кількома операторами віртуальних карток, користувачі могли подавати заявки на віртуальні картки для покупок, але поповнення вимагало використання віртуальної валюти. Згодом платформа за кордоном обмінювала віртуальну валюту на іноземну валюту, а потім через фіктивне транскордонне валютне розрахункове конвертування та інші способи завершувала розрахунки з операторами віртуальних карток.
Справа ще розслідується, чи остаточно буде визнано відповідних осіб винними у вчиненні злочину, ще належить встановити відповідно до закону.
Однак ця справа виявила питання, яке варто серйозно обміркувати працівникам галузі VCC:
Якщо йдеться про оплату для клієнтів реклами та підписок на програмне забезпечення, чому одні платформи лише надають послуги відкриття карток, а інші можуть бути підозрюваними у вчиненні злочину незаконної підприємницької діяльності?
Ключ до питання часто полягає не в самій віртуальній картці, а в способі руху коштів за нею.
Що насправді являє собою бізнес віртуальних кредитних карток VCC?
Спочатку з'ясуймо, що таке VCC.
VCC (Virtual Credit Card) зазвичай означає віртуальну платіжну картку без фізичної картки, за допомогою якої онлайн-транзакції здійснюються через номер картки, термін дії, код безпеки та іншу інформацію.
Вона може використовуватися на основі мереж міжнародних карткових організацій, таких як Visa, Mastercard, і часто застосовується в сценаріях розміщення закордонної реклами, підписки на програмне забезпечення, транскордонної електронної комерції та закупівлі онлайн-послуг.
Хоча в назві є слово «кредитна», багато продуктів VCC на ринку насправді використовують передплатну або дебетову модель, вимагають попереднього поповнення для витрат і не мають функції овердрафту, притаманної традиційним кредитним карткам.
Наведемо приклад.
Одна вітчизняна компанія транскордонної електронної комерції щомісяця має сплачувати кошти закордонній рекламній платформі, але наявні банківські картки часто не можуть здійснити списання. Тоді компанія звертається до постачальника послуг VCC, подає онлайн-заявку на віртуальну картку, після поповнення в юанях отримує відповідний ліміт витрат у доларах США, а потім прив'язує віртуальну картку до рекламного акаунта.
Весь процес виглядає просто: поповнення в юанях — отримання ліміту витрат в іноземній валюті — оплата віртуальною карткою.
Для підприємства проблему вирішено. Для платформи VCC насправді потрібно чітко пояснити інше:
Користувач платить у юанях, закордонний продавець отримує іноземну валюту — як саме рухаються кошти посередині? Саме тут і полягає найважливіший правовий ризик, на який потрібно звертати увагу в бізнесі VCC.
Чому одне поповнення в юанях може бути пов'язане з незаконним обміном валюти?
Припустімо, деяка платформа VCC підтримує поповнення в юанях: після оплати користувачем у юанях платформа за певним курсом створює на рахунку ліміт витрат у доларах США.
Користувачу достатньо побачити зарахування балансу, і він може нормально користуватися карткою. Але якщо детальніше розібрати рух коштів, можна виявити таку ситуацію: платформа в межах країни отримує від користувача юані та залишає кошти на рахунках у межах країни; водночас платформа використовує контрольовані нею закордонні доларові кошти для забезпечення витрат за віртуальною карткою користувача.
Юані та долари США не обмінюються покроково через офіційні канали купівлі валюти, а платформа завершує обмін вартості через розміщення коштів у межах країни та за кордоном.
Такий спосіб завершення обміну з використанням пулів коштів у межах країни та за кордоном зазвичай називають «зустрічним переказом» (duiqiao).
Хтось може запитати: «Юані весь час залишаються в країні, долари США також весь час за кордоном, фактичного транскордонного переказу взагалі немає, чому ж тоді є проблема?»
Тому що закон оцінює не лише те, чи кошти безпосередньо перетнули кордон, а й те, чи платформа без дозволу фактично надала клієнтам послугу обміну між юанями та іноземною валютою.
Відповідно до статті 2 «Тлумачення Верховного народного суду та Верховної народної прокуратури щодо застосування закону у кримінальних справах про незаконне здійснення діяльності з платіжних розрахунків та незаконну торгівлю іноземною валютою»:
Порушення державних приписів шляхом спекулятивної купівлі-продажу іноземної валюти, замаскованої торгівлі іноземною валютою та інших дій, що порушують порядок фінансового ринку і є особливо тяжкими, може кваліфікуватися як злочин незаконної підприємницької діяльності з відповідним покаранням.
Існує також поширена бізнес-схема із залученням віртуальних валют, як-от USDT, як проміжної ланки.
Наприклад, користувач купує USDT за юані, а потім за допомогою USDT отримує наданий платформою ліміт витрат у доларах США. Якщо платформа фактично організовує та контролює обмін юанів на іноземну валюту, лише використовуючи віртуальну валюту для проміжного переказу, то не можна вважати, що додавання однієї транзакційної ланки дозволило уникнути валютного нагляду.
Але слід наголосити, що підтримка поповнення віртуальною валютою не означає автоматично вчинення злочину незаконної торгівлі іноземною валютою.
Чи йдеться про злочин незаконної підприємницької діяльності, все ще потрібно перевіряти фактично здійснювані платформою транзакції, рух коштів, схему обміну, а також чи досягнуто ступеня обставин, необхідного для кримінального переслідування.
Окрім незаконного обміну валюти, які ще кримінальні «червоні лінії» може перетнути платформа VCC?
1. Немає платіжної ліцензії, але ведеться бізнес платіжної установи
Багато платформ VCC наголошують: «Ми лише надаємо технічні послуги, справжня установа-емітент карток знаходиться за кордоном, і партнер має фінансову ліцензію».
Але співпраця із закордонною ліцензованою установою не означає, що всі операції, які платформа здійснює в межах країни, є законними.
Наприклад, одна платформа VCC не лише надає доступ до відкриття карток, а й безпосередньо приймає від користувачів кошти поповнення, контролює баланс рахунку, обробляє платіжні доручення і навіть самостійно організовує кліринг коштів.
У такому разі потрібно додатково визначити, чи не вийшла платформа за межі звичайних технічних послуг і чи фактично не здійснює платіжну діяльність, для якої за законом потрібно отримати ліцензію.
Стаття 6, частина 2 «Положення про нагляд і управління небанківськими платіжними установами» чітко встановлює:
Без отримання встановленого законом дозволу жодна установа чи фізична особа не може займатися або замасковано займатися платіжною діяльністю, за винятком випадків, передбачених законом, адміністративно-правовими актами та іншими приписами держави.
Водночас стаття 19, частина 2 цього Положення висуває вимоги до небанківських платіжних установ щодо надання транскордонних платіжних послуг, а саме: вони повинні дотримуватися відповідних приписів щодо транскордонних платежів, транскордонних операцій у юанях, валютного управління та транскордонного потоку даних.
Слід зазначити, що пункт 2 статті 19 безпосередньо регулює небанківські платіжні установи, і не можна лише на його підставі визнавати всі вітчизняні VCC-платформи незаконними.
Для VCC-платформ насправді потрібно перевірити:
• Чи фактично здійснює платформа платіжну діяльність, що потребує ліцензії?
• Чи мають партнерські установи відповідну кваліфікацію, і чи фактична діяльність здійснюється в межах ліцензії?
• Хто отримує, контролює та здійснює розрахунки за кошти користувачів?
• Чи бере платформа опосередковану участь в обробці коштів через афілійовані компанії або інші суб'єкти?
Якщо платформа лише надає послуги з подання заявок на відкриття карток, відображення інформації та технічні інтерфейси, існує важлива різниця між цим та фактичним здійсненням платіжно-розрахункової діяльності.
Але якщо платформа, хоч номінально й є постачальником технічних послуг, фактично самостійно здійснює платіжно-розрахункову діяльність, вона може зіткнутися з адміністративними стягненнями, а за серйозних обставин, що відповідають складу злочину, — також підозрюватися у незаконній господарській діяльності.
Тут необхідно розрізняти: здійснення платіжної діяльності без ліцензії не можна безпосередньо ототожнювати зі складом злочину незаконної господарської діяльності.
Встановлення кримінальної відповідальності також потребує конкретної оцінки з урахуванням статті 225 Кримінального кодексу та відповідних судових тлумачень.
2. Надання платіжних послуг для азартних ігор, шахрайства та іншої нелегальної діяльності
VCC можуть використовуватися не лише для нормальної комерційної діяльності, а й кримінальними угрупованнями. Наприклад, закордонні гральні сайти, шахрайські угруповання можуть потребувати масової купівлі хмарних серверів, оплати реклами або використання віртуальних карток для інших онлайн-транзакцій.
Якщо VCC-платформа під час діяльності виявляє явні аномалії у клієнтів, але продовжує надавати значну підтримку у відкритті карток, поповненні та платежах, це може спричинити подальшу перевірку на предмет кримінальної відповідальності.
Тут є місце, яке легко зрозуміти неправильно: використання клієнтом VCC для вчинення злочину не означає, що платформа, яка надає послуги, обов'язково вчинила злочин.
Ключовим є те, чи платформа знала про відповідну протиправну діяльність, чи вчинила істотну допомогу, і якому саме складу злочину відповідає конкретна поведінка.
Наприклад, чи своєчасно платформа перевіряла інформацію після отримання попередження про ризик? Чи мали місце сприяння клієнтам в уникненні перевірки особи, приховування інформації про транзакції тощо? Чи вживалися необхідні заходи щодо явно аномальних транзакцій?
Ці деталі можуть вплинути на визначення відповідальності. За відповідних умов це може кваліфікуватися як сприяння злочинній діяльності в мережі Інтернет, легалізація (відмивання) доходів або співучасть у відповідних попередніх злочинах.
Тому VCC-платформи не повинні зосереджуватися лише на кількості відкритих карток і обсязі транзакцій; необхідні ідентифікація клієнтів, моніторинг ризиків та обробка аномальних транзакцій також є важливими.
Чому при однаковому VCC ризики різних операційних моделей суттєво відрізняються?
Для галузі VCC є ще одне питання, варте обговорення:
Якщо платформа безпосередньо не торкається коштів, а лише займається відкриттям карток і технічними послугами, чи відсутній ризик незаконної господарської діяльності?
Можна порівняти дві поширені бізнес-схеми.
Модель 1: платформа надає технічні послуги, ліцензована установа обробляє кошти
Платформа співпрацює з фінансовими установами та платіжними організаціями, що мають відповідну кваліфікацію, і переважно надає доступ до подання заявок на відкриття карток, відображення інформації про рахунок, запит виписок тощо. Кошти користувачів надходять безпосередньо до установ, які надають відповідні послуги згідно із законом, і ці установи відповідно до застосовного законодавства здійснюють прийом і переказ коштів, обмін валют та розрахунки за транзакціями.
Платформа самостійно не здійснює обмін іноземної валюти, не контролює фактично кошти клієнтів і не організовує самостійно платіжно-розрахункову діяльність.
Якщо зазначена схема є реальною та повною, а кваліфікація партнерів і рух коштів відповідають вимогам регулювання, то між платформою та оператором, який самостійно здійснює обмін валют і платіжно-розрахункову діяльність, існує суттєва різниця.
Але тут не можна просто зробити висновок, що «надання лише технічних послуг завжди є законним».
Якщо платформа отримує кошти через афілійовані компанії або, хоч і не володіє коштами безпосередньо, фактично вирішує питання переказу коштів, контролює обробку транзакцій та розрахункові схеми, необхідно додатково перевірити реальний характер її діяльності.
Модель 2: платформа отримує кошти та самостійно організовує обмін і закордонні розрахунки
Інша модель відрізняється.
Платформа безпосередньо приймає поповнення від користувачів, генерує в бек-офісі відповідний ліміт в іноземній валюті, а потім через закордонні фонди, операції з віртуальними валютами або інші способи здійснює оплату партнерським емітентам карток.
У цьому процесі платформа не лише надає послуги з відкриття карток, а й може фактично брати участь в обміні коштів та платіжно-розрахунковій діяльності. Навіть якщо платформа називає відповідний дохід «платою за технічні послуги», «платою за відкриття картки», «платою за послуги поповнення», не можна лише за цими назвами визначати законність її діяльності.
Судові органи все ще можуть проникнути крізь договори та сторінки платформи і перевірити реальний рух коштів та схему транзакцій. Варто зазначити, що деякі платформи також пояснюють законність діяльності через «офшорні розрахунки в юанях», «співпрацю з іноземними ліцензованими установами» тощо. Але незалежно від використаної схеми співпраці, наявність у закордонної установи відповідної кваліфікації не означає автоматично, що вітчизняна платформа може самостійно приймати юані, здійснювати обмін валют або займатися платіжно-розрахунковою діяльністю.
Чи є схема співпраці законною, зрештою слід визначати, виходячи з конкретних суб'єктів транзакцій, застосовного територіального охоплення, обсягу ліцензії та напрямку руху коштів. Тому різницю в правових ризиках двох моделей не можна визначати лише за наявністю власного додатку в платформи чи за тим, чи є вона агентом закордонних емітентів карток.
Насправді потрібно дивитися на чотири речі: хто отримує гроші? хто обмінює валюту? хто контролює кошти? хто відповідає за розрахунки?
V. Операторам VCC-платформ рекомендується заздалегідь з'ясувати ці п'ять питань
VCC справді вирішують проблеми платежів для деяких підприємств, що виходять на зовнішні ринки, але нормальне функціонування бізнесу не означає, що за ним немає ризиків у русі коштів.
Підприємствам, які вже керують VCC-платформою або готуються вийти на цей ринок, рекомендується зосередитися на перевірці таких питань.
По-перше, хто є фактичним емітентом карток?
Чи можна чітко ідентифікувати справжнього емітента, рівні співпраці та його кваліфікацію? Чи охоплює дозволена діяльність відповідних установ фактично надані послуги?
По-друге, куди надходять кошти, поповнені користувачами?
Кошти надходять безпосередньо до ліцензованої установи чи на рахунки платформи або афілійованих компаній? Чи існують проблеми, як-от отримання платежів на особисті рахунки, непрозорі фонди тощо?
По-третє, як виникає ліміт витрат в іноземній валюті?
Чи здійснюється обмін відповідно до закону установою з належною кваліфікацією, чи платформа самостійно встановлює курс, організовує зустрічні потоки коштів у країні та за кордоном або використовує віртуальні валюти для конвертації вартості?
По-четверте, які саме бізнес-функції виконує платформа?
Окрім відображення інформації та технічних послуг, чи бере вона участь у прийомі та переказі коштів, обробці платіжних доручень, перерозподілі коштів та розрахунках за транзакціями? Чи стосуються ці функції фінансових ліцензій, які необхідно отримати згідно із законом?
По-п'яте, як обробляються аномальні клієнти та транзакції?
Чи існують механізми ідентифікації клієнтів, моніторингу транзакцій, обробки ризиків та збереження записів, що відповідають бізнес-ризикам? У разі виникнення аномальних транзакцій чи може платформа пояснити, яких заходів було вжито?
Ці п'ять питань стосуються не лише здатності підприємства продовжувати діяльність, а й можуть стати важливою основою для визначення реального характеру діяльності платформи та юридичної відповідальності відповідних осіб у разі кримінального розслідування.
Висновок: VCC — не первородний гріх, ключове те, що саме робить платформа
VCC як платіжний інструмент має реальну комерційну цінність. Але ведення бізнесу навколо VCC не означає, що всі моделі відкриття карток, поповнення, обміну та розрахунків є природно законними. Навіть серед платформ, що надають послуги віртуальних карток, одні можуть лише відповідати за технічну інтеграцію, тоді як інші можуть одночасно здійснювати обмін коштів, транскордонні платіжні розрахунки тощо.
На перший погляд, обидва пропонують схожі продукти, але їхня юридична природа може бути абсолютно різною. Для операційної платформи VCC справді варто звертати увагу не лише на те, чи можна випустити картку, чи можна поповнити рахунок, чи може бути успішним закордонний платіж.
Що важливіше:
Чи платформа насправді надає технічні послуги, чи вже фактично здійснює діяльність, яка потребує фінансової ліцензії?
В умовах переплетення внутрішніх і зовнішніх регуляторних правил та дедалі складніших платіжних ланцюжків завчасно впорядкувати бізнес-модель і шляхи руху коштів набагато важливіше, ніж пояснювати характер бізнесу після блокування рахунків чи розслідування щодо платформи.
Підприємствам, які вже ведуть або планують розбудовувати бізнес VCC, рекомендується провести спеціалізовану перевірку на відповідність вимогам щодо кваліфікації партнерських установ, надходження та здійснення платежів, обміну іноземної валюти, платіжних розрахунків та управління ризиками клієнтів, щоб під час розвитку бізнесу чітко визначити юридичні межі.