

Автор: WallStreetBets
Упорядник: Luffy, Foresight News
2026 рік став роком, коли криптопроєкти, що генерують дохід, процвітали.
З початку року сукупний дохід усіх протоколів сягнув 11,68 мільярда доларів. Якщо листопад і грудень покажуть результати, подібні до жовтня, ця цифра має досягти близько 13,9 мільярда доларів до кінця року — менш ніж на 1 мільярд доларів менше, ніж у 2025 році, хоча ринкове середовище 2025 року було значно кращим.
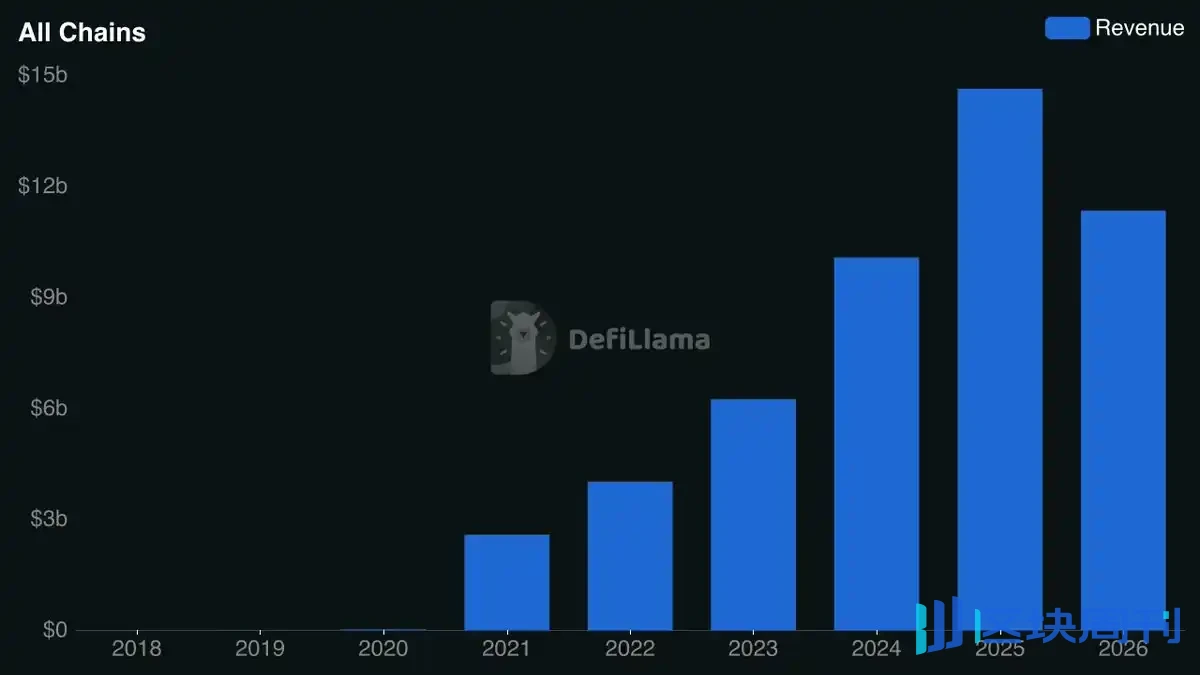
Річний дохід криптопротоколів
Те, що ми спостерігаємо, — це тенденція, зумовлена фундаментальними показниками, яка набирає обертів навіть попри ослаблення ширшого ринку. Щоразу, коли я бачу таку розбіжність, я хочу зрозуміти, що її спричиняє, і, що важливіше, де є інвестиційні можливості.
У цій статті я розкладу свої висновки, зокрема:
- Чому я вважаю, що «наратив доходу» в крипто ще на ранній стадії
- Як оцінювати бізнеси, що генерують дохід, і виявляти привабливі можливості для токенів
- Чому провідні команди від Hyperliquid до World Liberty Financial впроваджують викуп токенів
- Де я шукаю наступну хвилю активів, що перевершують ринок
Базова логіка наративу доходу
У крипто ніколи не бракує інвестиційних наративів; проблема в тому, що більшість наративів недовговічні.
Ми бачили, як інвестори гналися за NFT, метавсесвітом, SocialFi та одним «сезоном публічних мереж» за іншим. Гроші приливають, оцінки злітають, але музика завжди зупиняється. Коли музика зупиняється, інвестори залишаються з величезними збитками.
Усі ці історії мають одну спільну рису: ринкові показники зумовлені переважно наративом і спекуляціями, з надто малою вагою традиційних бізнес-фундаментальних показників.
Але за останні кілька років у галузі відбулися деякі зміни, які докорінно змінюють те, як інвестори розподіляють капітал.
По-перше, ми краще розуміємо, «де блокчейн створює реальну економічну цінність і продуктові переваги». Після років експериментів деякі категорії продуктів встановили чітку відповідність продукту ринку, а проривні сектори, такі як ринки прогнозів і токенізація, навіть вийшли за межі галузевого бульбашки.
Я також бачу, як більше інституційного капіталу приливає в цей простір через шляхи, ближчі до традиційних фінансів, як-от сховища DeFi, а не приходить лише заради спекуляцій; на криптоконференціях більше ділових костюмів, ніж худі; а регуляторний прогрес у Вашингтоні також зазнав суттєвих зрушень.
Загалом галузь значно подорослішала. Як наслідок, основні розподілювачі капіталу, що формують крипторинок, дедалі більше відходять від спекулятивних високоризикових ставок і переходять до підтримки команд, ближчих до традиційних бізнес-фундаментальних показників. Цей зсув має важливі наслідки для майбутніх інвестиційних тенденцій.
Коли інституційні інвестори та великі розподілювачі капіталу, що рухають ринок, починають надавати пріоритет стійким бізнес-моделям, інвестиційні наративи, які вони просувають, дедалі більше відображатимуть ті самі пріоритети. Це також змінює тривалість життя наративів: коли інвестиційна тенденція зумовлена фундаментальними показниками, вона краще здатна підтримувати інтерес інвесторів протягом ринкових циклів, особливо коли базовий бізнес продовжує зростати поза короткостроковою ціною токена.
Якщо ми прямуємо до нового криптобичачого ринку, саме тут я хочу розмістити свій портфель: за довгостроковими тенденціями, підкріпленими стійким попитом і здатними накопичувати вартість з часом.
Ось чому я спочатку зосередився на секторі приватності, а тепер зосереджуюся на «наративі доходу».
Наратив доходу — це інвестиційна тенденція, зосереджена на зростаючому класі криптобізнесів. Вони мають існуючу клієнтську базу, стійкий дохід і здатність перетворювати бізнес-успіх на реальну цінність, значущу для власників токенів. У міру того, як галузь дорослішає, а інвестори надають дедалі більшого значення бізнес-фундаментальним показникам, теза полягає в тому, що ці компанії готові стати одними з найбільших переможців наступного бичачого ринку.
Що робить цю можливість особливо цікавою, так це її широта: на відміну від інших наративів, зосереджених навколо конкретних технологій і застосувань, створення доходу охоплює кожен сектор крипторинку.
На перший погляд, інвестиційний підхід здається простим: застосувати той самий фундаментальний аналіз, який інвестори використовували десятиліттями для оцінки успішних бізнесів. Але в галузі, яка все ще наздоганяє ці стандарти, я вважаю, що є додаткова можливість для інвесторів, готових дивитися за межі традиційних фінансових показників.
Перевага полягає в наступному: успішний криптобізнес не обов'язково означає, що його токен є успішною інвестицією.
Це тому, що, на відміну від акцій, більшість криптотокенів не надають власникам юридичного права власності на базовий бізнес або його прибуток. Тому протокол може генерувати сотні мільйонів доларів доходу, і ця економічна цінність може не надходити до інвесторів, які тримають токен.
Отже, знайти найкращі бізнеси, що заробляють гроші, — це лише половина справи.
Справжня можливість полягає в тому, щоб знайти бізнеси, які можуть як підтримувати комерційний успіх, так і мати ефективні механізми для перетворення цього зростання на цінність для власників токенів.
Саме тут на сцену виходять викупи токенів:
- На традиційних фондових ринках публічні компанії використовують надлишкові грошові кошти для викупу акцій, зменшуючи кількість акцій в обігу та збільшуючи відсоток власності решти акціонерів.
- Криптовалюти передбачають інші економічні та регуляторні міркування. На відміну від акціонерів, більшість власників токенів не мають юридичного права власності на бізнес, що стоїть за їхніми токенами; а явне прив'язування прибутковості власників токенів до управлінських зусиль команди може порушити питання законодавства про цінні папери.
- Як результат, викупи стали популярним механізмом для встановлення більш прямого зв'язку між «успіхом бізнесу» та «цінністю токена».
Базова концепція викупів схожа на традиційний викуп акцій. Протокол може використовувати частину свого доходу для купівлі токенів на відкритому ринку, а потім спалювати, блокувати або вносити їх до скарбниці.
Але незважаючи на схожість із традиційними фінансами, викупи були однією з найбільш суперечливих тем криптоіндустрії за останні два роки. Проєкти витратили сотні мільйонів доларів на викуп токенів, проте ринкові результати часто були розчаровуючими, що змусило багатьох інвесторів сумніватися, чи працює ця стратегія взагалі.
Моя думка інша.
На цьому етапі я вважаю, що накопичених нами доказів достатньо, щоб вийти за межі дискусії про те, «чи працюють викупи», і перейти до чіткішого розуміння того, коли, чому і за яких умов викупи справді працюють.
І саме це я хочу чітко пояснити.
Велика дискусія про криптовикупи
Стратегії викупу справді набули популярності у 2025 році.
Того року 28 великих криптопроєктів разом витратили понад 1,4 мільярда доларів на викуп власних токенів. Однак лише 3 програми викупу токенів того року перевершили Bitcoin протягом своїх вікон викупу (AAVE, HYPE, SKY), тоді як багато проєктів зазнали різкого падіння оцінки своїх токенів. Зайве казати, що 2025 рік змусив багато проєктів виявити, що витрачання мільйонів доларів на викуп токенів не обов'язково перетворюється на кращі ринкові показники.
Багато інвесторів, дивлячись на розчаровуючі результати програм викупу 2025 року, особливо на величезний розрив між «витраченими грошима» та «продуктивністю токена», дійшли висновку, що стратегія просто не працює.
Я вважаю, що цей висновок ігнорує важливий контекст.
Замість того, щоб оцінювати викупи виключно за їхнім впливом на ціни токенів, я більше звертаю увагу на умови, за яких вони виконуються, і на те, що відрізняє ефективні стратегії викупу від неефективних. На цій основі я вважаю, що ми можемо спершу встановити чотири чіткі критерії «хорошої програми викупу»:
- Забезпечені доходами: Викупи фінансуються за рахунок реального бізнес-доходу, а не наявних резервів казначейства чи інших нестійких джерел капіталу.
- Підтверджена відповідність продукту ринку: Базовий бізнес продемонстрував достатній попит і повторюваний дохід для підтримки довгострокових викупів.
- Прозоре виконання: Власники токенів можуть самостійно перевірити, як працює механізм викупу, включно з джерелом коштів, процесом виконання та призначенням викуплених токенів.
- Стійкий розподіл капіталу: Фінансування викупів не погіршує здатність компанії реінвестувати в зростання, підтримувати фінансову стабільність або використовувати можливості з вищою дохідністю.

Окрім цих фундаментальних критеріїв, кілька факторів впливають на ефективність програм викупу і їх варто враховувати під час оцінювання проєктів:
1) Ринкове середовище
Jupiter, ймовірно, є найчастіше згадуваним випадком, коли «викупи не змогли забезпечити очікуваних ринкових показників».
У лютому 2025 року платформа почала використовувати 50% доходу ончейн-протоколу для викупу JUP. До січня 2026 року команда витратила понад 70 мільйонів доларів на викуп токенів, проте JUP продовжував суттєво падати.
Цей невтішний результат спонукав співзасновника Jupiter Сіонга Онга висловитися та перенаправити кошти на зростання бізнесу. Програма зрештою продовжилася.

Критика викупів Jupiter здебільшого зосереджувалася на їхній неспроможності підтримати ціну JUP, що порушує питання, чи було б команді краще витратити ці гроші на розвиток бізнесу.
Але, на мою думку, важливіше розглянути ринкові умови, за яких відбувалися ці викупи.
Січень 2025 року був піком для багатьох активів у попередньому циклі екосистеми Solana. Відтоді SOL впав з максимуму 294 доларів до 96 доларів. Приблизно в той самий період токени, пов'язані з провідними протоколами Solana, такими як Sanctum, Kamino та Jito, впали більш ніж на 80%, тоді як відомі мемкоїни, як-от Fartcoin і WIF, впали понад на 90%.
Іншими словами, Jupiter витратив понад 70 мільйонів доларів на викуп JUP у період, коли вся екосистема Solana зазнавала екстремального тиску продажів. Урок: викупи можуть створити значний попит на токен, але навіть масштабні купівлі можуть не впоратися з тривалим ринковим спадом.
Іноді, хоч би як швидко ти греб, тобі не подолати приплив.
2) Емісія токенів
Ще один важливий аспект — це те, скільки нової пропозиції токенів надходить в обіг порівняно з кількістю, що викуповується.
Протокол може витрачати десятки мільйонів доларів на викупи, але якщо розблокування токенів, емісія та інші розподіли вводять більше пропозиції, ніж поглинають викупи, ефект буде нівельовано.
Дослідження Білла Хсу показує негативну кореляцію між зростанням пропозиції токенів і відносною ринковою ефективністю. Зрештою, важливо не те, скільки команда витратила на викупи, а те, чи справді ці купівлі покращили динаміку попиту та пропозиції токена.

Зміни пропозиції токенів проти надлишкової дохідності відносно біткоїна для десяти провідних криптовалютних програм викупу у 2025 році. Джерело: Bill Hsu
3) Сам механізм викупу
Багато криптопротоколів зобов'язуються спрямовувати фіксований відсоток доходу на автоматичні викупи, незалежно від оцінки токена. Хоча це створює передбачуваний попит і демонструє чітку відданість власникам токенів, це може бути не найефективнішим способом розподілу капіталу.
Це також не те, як це роблять традиційні фондові ринки.
Наприклад, Berkshire Hathaway Баффета історично викуповувала акції, зберігаючи достатню ліквідність. Логіка: викуповувати акції, коли вони недооцінені, і зберігати капітал, коли оцінки високі або існують кращі інвестиційні можливості.
Я розумію привабливість «програмних викупів» у крипто, особливо коли багато токенів — особливо ті, що підкріплені бізнесами з сильним доходом — виглядали дешевими досить довго через тривалий спад ринку.
Але з покращенням ринкових умов і зростанням оцінок я очікую, що більше команд перейдуть до дискреційних викупів, які враховують ціну токена, можливості зростання та ширші пріоритети розподілу капіталу.
Зрештою, метою має бути максимізація довгострокової цінності для власників токенів, а не просто максимізація витрат на викуп. Як інвестор, ваше завдання — оцінити, чиї підходи найефективніші.
На щастя, зараз ми маємо дедалі більше ринкових даних, щоб оцінити, які підходи до викупу справді працюють. І результати 2026 року дають сильні докази на користь «серйозного ставлення до викупів, підкріплених доходом».
Результати викупів у 2026 році
Криптовикупи цього року мали ще один приголомшливий рік.
Проєкти витратили понад 900 мільйонів доларів на викуп токенів та пов'язані механізми спалювання, причому Hyperliquid і Pump.fun становлять переважну більшість. Uniswap, Jupiter і Sky також варті уваги.

Токени викупу Hyperliquid у прибутку
Найважливіше те, що багато токенів, пов'язаних із цими програмами, цього року показали виняткову прибутковість.
Візьмімо 30 провідних протоколів за доходом за останні 30 днів: майже половина (14 проєктів) не мають публічно торгуваного рідного токена, а з решти 16 проєктів з інвестованими токенами 12 мають активні програми викупу:
- 9 токенів із позитивною прибутковістю з початку року
- 3 з негативною прибутковістю з початку року
- Середня прибутковість з початку року +62,2%, медіана +32,6%
Для порівняння, 4 проєкти без активних програм викупу:
- 1 з позитивною прибутковістю з початку року
- 3 з негативною прибутковістю
- Середня прибутковість з початку року −31,6%, медіана −31,5%
Середній розрив у прибутковості з початку року між двома групами досяг 93,8 процентних пунктів.

Ще більш вражаючим є те, що ці токени досягли своїх результатів на тлі падіння загальної капіталізації крипторинку приблизно на 19% протягом року.
З такими результатами я не дивуюся, коли команди з сильним доходом оголошують, що впроваджують викупи. Наприклад, World Liberty Financial минулого тижня запустила власну програму викупу WLFI, і я очікую, що більше команд наслідуватимуть цей приклад у першому кварталі наступного року.
Не менш важливо порівняти результати викупів цього року з іншими стратегіями розподілу цінності — особливо з прямим розподілом доходу власникам токенів.
У вересні дослідження DeFiLlama порівняло результати «токенів із програмами викупу» та «токенів, які розподіляють дохід безпосередньо власникам».
Висновок: з початку року токени з механізмами викупу мали медіанну прибутковість 19,7% проти 11,1% для токенів, що використовують прямий розподіл доходу.
І коли дослідники зважили ці дохідності за ринковою капіталізацією, розрив значно збільшився: 190% для токенів зворотного викупу проти 29% для токенів прямого розподілу.

Токени зворотного викупу в середньому перевершують токени прямого розподілу
Ми також бачимо позитивні зміни в частці доходу протоколу, що повертається власникам токенів.
Те саме дослідження показує, що станом на вересень 2026 року криптопротоколи мали щомісячний дохід понад 1 мільярд доларів протягом 23 місяців поспіль. Два роки тому близько 5% цього надходило власникам токенів; до вересня ця частка потроїлася до 15%, що відображає зростаюче впровадження механізмів розподілу доходу.
Отже, підсумовуючи уроки 2026 року:
- Команди зі зворотним викупом загалом досягли приголомшливого успіху на публічних ринках
- Зворотний викуп перевершує інші моделі розподілу доходу
- Зростаюча частка доходу криптобізнесу розподіляється на токени, що вказує на продовження тенденції
За чим я спостерігаю
Для мене можливість попереду полягає у виявленні криптобізнесів, які «роблять зворотний викуп правильно», особливо компаній у секторах із довгостроковим потенціалом зростання.
Розгляньмо кілька напрямів, вартих дослідження.
1) Куди течуть гроші
Наш аналіз 30 криптопротоколів із найвищим доходом виявив 9 проєктів, які мають як активний зворотний викуп, так і позитивну дохідність токенів з початку року.
Якщо ці бізнеси здатні демонструвати сильні результати в несприятливих ринкових умовах, я вважаю, що є вагомі підстави уявити, чого вони могли б досягти, коли повернеться широкий бичачий ринок.

Окрім окремих протоколів, я вважаю однаково важливим дослідити, де відбувається генерування доходу в ширшій криптоіндустрії. Саме ці сектори найімовірніше мають умови для успіху програм зворотного викупу.
У 2025 році криптоіндустрія, за оцінками, згенерувала 86,4 мільярда доларів доходу; до 2030 року ця цифра, за прогнозами, сягне 305 мільярдів доларів.
Надалі найшвидше зростаючими сегментами, як очікується, будуть стейблкоїни та кредитування RWA: дослідження прогнозує річний дохід у 60 мільярдів і 15 мільярдів доларів відповідно для цих двох до 2030 року. Це два сектори, за якими я уважно спостерігатиму.

2) World Liberty Financial
До цього часу можливості інвесторів безпосередньо скористатися економічним потенціалом революції стейблкоїнів були відносно обмеженими. Я завжди вважав, що стейблкоїни є одним із найсильніших випадків відповідності продукту ринку в крипто, з потенціалом фундаментально перебудувати глобальні фінанси.
Такі компанії та протоколи, як Tether, Circle, World Liberty Financial і Ethena, довели, що стейблкоїни — це не просто випадок використання технології блокчейн, а основа для побудови бізнесів вартістю в мільярди доларів. Однак, незважаючи на вибухове зростання, можливості інвесторів безпосередньо брати участь у створюваній ними вартості залишаються досить обмеженими.
Погляньте на поточний ландшафт: Tether залишається приватним; Circle випустила акції, але ділить значну частину доходу з партнерами з розповсюдження; Coinbase отримує частину економіки USDC, але її акції представляють ширший бізнес. Тим часом володіння XRP або акціями PayPal не дає прямого доступу до доходу, який генерують RLUSD або PYUSD.
Саме це, на мою думку, вирізняє нещодавно запущену програму зворотного викупу World Liberty Financial.
Використовуючи частину доходу, пов'язаного з резервами USD1 (понад 150 мільйонів доларів на рік), для своєї програми зворотного викупу, World Liberty Financial встановлює більш прямий зв'язок між економічним успіхом бізнесу стейблкоїнів і попитом на токен WLFI, даючи власникам токенів шанс отримати вигоду в міру зростання впровадження USD1.
У міру розширення обігу USD1 дохід від резервів зростатиме відповідно, створюючи більше ресурсів для зворотних викупів. На мою думку, це найпряміша на сьогодні спроба пов'язати «економіку емітента стейблкоїнів» з «публічно торгуваними токенами».
3) Venice
Орієнтована на приватність AI-платформа AskVenice нещодавно перевищила 4 мільйони користувачів і понад 100 мільйонів доларів річного доходу. 9 листопада компанія також здійснила зворотний викуп, вилучивши з обігу токени на суму приблизно 458 000 доларів.
Водночас автоматичні спалювання, що фінансуються за рахунок нових підписок і покупок кредитів API, зросли на 40% у порівнянні з попереднім місяцем у жовтні. У жовтні Venice спалила загалом токени VVV на суму приблизно 1,07 мільйона доларів, і очікується, що листопад встановить новий рекорд у 1,14 мільйона доларів.

Що робить Venice особливо цікавою для мене, так це те, що дуже мало крипто-пов'язаних бізнесів досягли такого рівня комерційного успіху поза межами галузі.
Інші інвестори також звернули на це увагу цього року. Їхня підтримка разом із власними зворотними викупами Venice підштовхнула ціну VVV до зростання більш ніж на 1200% цього року.
4) Bittensor
Наведені досі приклади показали, як зворотні викупи можуть приносити користь окремому проєкту, тоді як Bittensor показує, що відбувається, коли ця стратегія застосовується в усій екосистемі. У криптоіндустрії я не бачив такої ж одержимості зворотними викупами ніде інде.
Bittensor працює через мережу «підмереж», які можна уявити як незалежні технологічні стартапи, що змагаються за емісію токенів TAO. Ринковий попит на власний альфа-токен кожної підмережі (власна рідна криптовалюта стартапу) відіграє важливу роль у визначенні того, як розподіляється емісія, тому продуктивність токена може безпосередньо впливати на те, чи виживе команда.
Як результат, зворотні викупи, спалювання та управління емісією стали центральними в стратегії підмереж. Ця екосистема стала безперервним експериментом з токеноміки; я вважаю, що будь-яка команда, яка розглядає зворотні викупи, чи то в Bittensor, чи ні, варта вивчення.
Згідно з даними Subconnect, станом на серпень 2026 року 14 з 24 підмереж із зовнішнім доходом уже використовували дохід для фінансування зворотних викупів альфа-токенів. Ці 24 підмережі мають сукупний оціночний річний дохід від 28 до 35 мільйонів доларів.
Цікавіший нещодавній приклад походить від Targon, наразі третьої за ринковою капіталізацією підмережі в Bittensor.
27 жовтня Targon повідомила про спалювання альфа-токенів (SN4) на суму приблизно 2,1 мільйона доларів, з яких близько 445 000 доларів надійшли від нових зворотних викупів; ця діяльність фінансувалася за рахунок доходу від її бізнесу з AI-обчислень.

Динаміка ціни Targon SN4
Протягом семи годин після оголошення SN4 зріс більш ніж на 13% на тижневому графіку. Навіть на тлі ширшого ринкового спаду токен станом на момент написання все ще був приблизно на 3% вище за ціну до оголошення.
У цьому випадку, як і в багатьох інших подібних, мене вражає, наскільки миттєвою може бути реакція ринку сабнетів Bittensor на події, пов'язані з викупом токенів. Інвестори уважно стежать за тим, як команди керують емісією, генерують дохід і підтримують попит на токени.
Я вважаю, що це дає ранній зразок того, як ширший крипторинок може розвиватися в міру поширення викупів токенів.
5) Robinhood Chain
Robinhood Chain — це ще одна екосистема, за якою варто стежити з огляду на інновації у сфері викупу токенів, особливо в сценаріях, що включають токенізовані RWA.
longdotxyz очолює деякі з цих експериментів. У вересні платформа запустила LONG 500 — механізм, розроблений для того, щоб пов'язати токени спільноти з токенізованими акціями через спільну економічну модель.
Ось як це працює:
- 5% комісій за токени акцій, що генеруються новими торговими парами, надходять до скарбниці AI-спільноти, накопичуючи токенізовані акції у спільному резерві.
- Ще 5% використовується для викупу та спалювання токена спільноти, спареного з кожною акцією, і будь-хто може ініціювати виконання.
Що цікаво в цьому підході, так це те, що LONG поєднує викуп токенів із накопиченням реальних фінансових активів. У міру запуску нових спільнот акцій і генерування торговельної активності ця система може одночасно скорочувати пропозицію токенів спільнот-учасників, підтримувати ліквідність і збільшувати резерви активів екосистеми.
Це складніший метод накопичення вартості, ніж просто спрямування доходу протоколу на викуп рідних токенів; він створює модель, у якій зростання окремих ринків може повертатися до ширшої екосистеми.
У майбутньому я підозрюю, що ми побачимо набагато більше подібних експериментів на Robinhood Chain, ніж зараз.
Що відбувається на справжньому бичачому ринку?
Ми роками спостерігали, як крипторинок винагороджує наративи, спекуляції та обіцянки майбутнього впровадження. Тепер наратив доходу набирає повних обертів, і ми бачимо галузь із достатньою комерційною активністю та фінансовими показниками, щоб підтримувати більш фундаментально обґрунтований інвестиційний ландшафт.
Попри відносно несприятливі ринкові умови, кілька провідних криптопротоколів, що генерують дохід, все ще продемонстрували вражаючу прибутковість токенів, розширили свою базу користувачів і продовжували генерувати значний дохід.
Тепер уявіть, що станеться, коли ці умови зміняться.
Для цих бізнесів зростання впровадження та ринкової активності безпосередньо трансформується у більший дохід. А коли значна частина цього доходу фінансує викуп токенів, результуючий попит може зростати разом із самим протоколом. Додайте покращення ринкових настроїв і повернення капіталу — і потенціал надлишкової прибутковості стає досить привабливим.
У такому сценарії викупи вже не просто допомагають командам утримуватися на плаву в суворих умовах; вони радше схожі на підливання бензину у вже палаюче вогнище. Більше того, якщо прогноз про те, що криптоіндустрія досягне сотень мільярдів доларів річного доходу до 2030 року, справдиться, це також означає, що ще існує величезна економічна цінність, яка чекає на створення.
Ось чому я вважаю, що «наратив доходу» криптопротоколів лише щойно розпочався.