
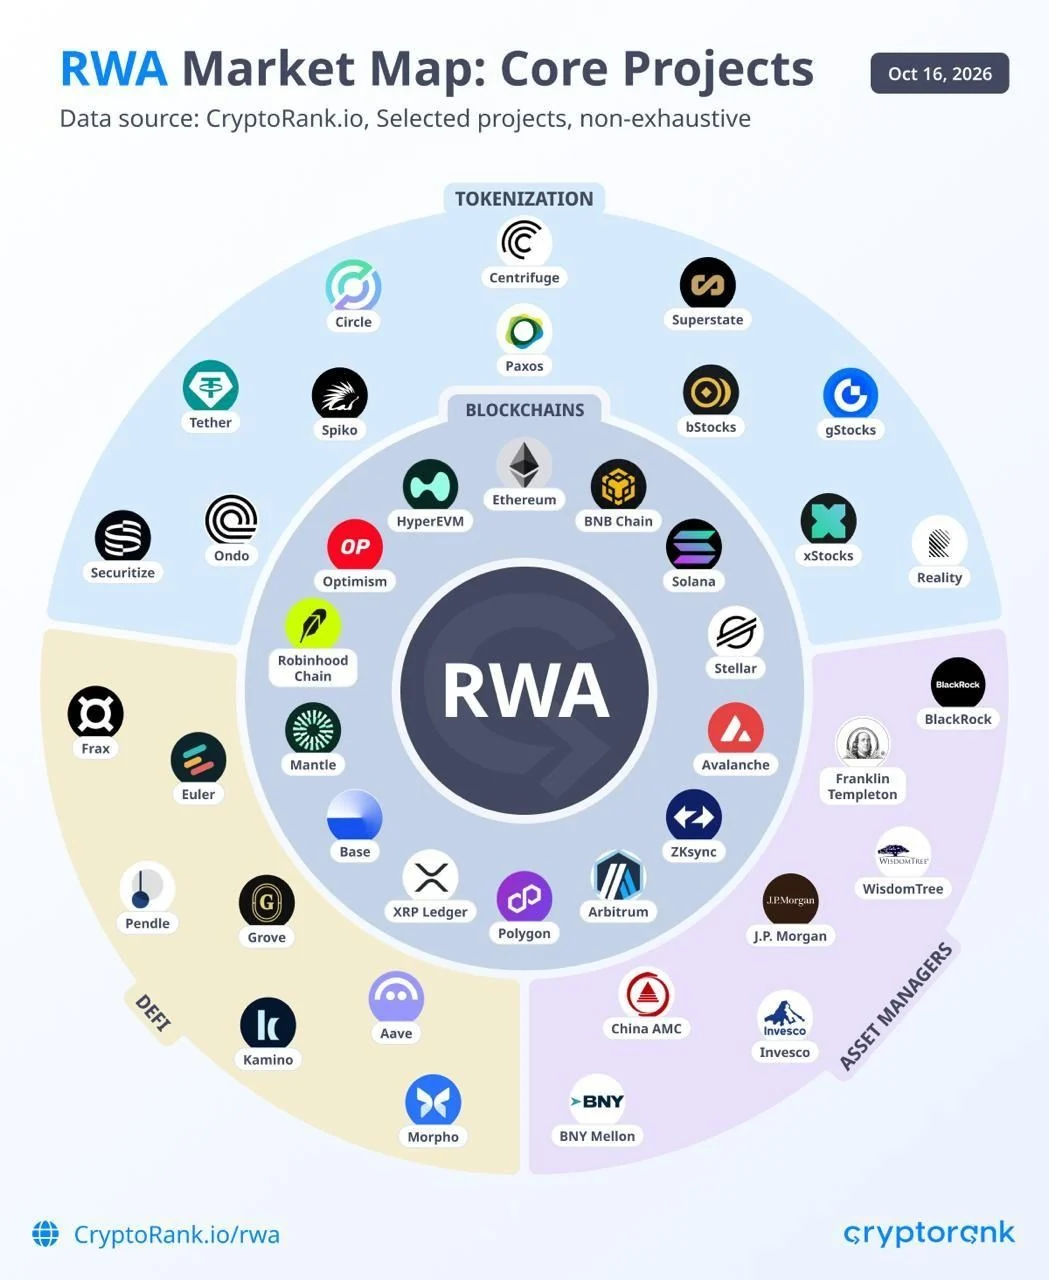
Згідно з останнім звітом Cryptorank, токенізовані реальні активи (RWA) з'єднують традиційні фінансові інструменти з ринками на основі блокчейну, дозволяючи кваліфікованим інвесторам тримати токенізовані частки фондів, експозицію на товари та продукти, пов'язані з акціями, у цифрових гаманцях.
Токенізовані фонди казначейських облігацій США залишаються найбільшою окремою категорією активів із вартістю 14,7 млрд доларів, що становить приблизно 37% розподіленого ринку RWA обсягом 39,3 млрд доларів.
Ці продукти надають кваліфікованим інвесторам експозицію на портфелі казначейських облігацій через токени фондів, причому умови підписки, погашення та переказу визначають, як можна отримати доступ до капіталу.
Товари також розширилися. Їхня токенізована ринкова капіталізація зросла з 3,1 млрд доларів наприкінці 2025 року до приблизно 8 млрд доларів до кінця вересня 2026 року, що приблизно в 2,6 раза перевищує початкову вартість. Ethereum володіє найбільшою часткою цього ринку, тоді як XRP Ledger становить ще одну значну частину.
Золото становить більшість вартості токенізованих товарів. Tether Gold і PAX Gold прив'язують свої токени до золота, що зберігається у сховищах, тоді як такі продукти, як Kinesis Silver, забезпечують експозицію на алоційоване срібло в зливках. Погашення та фізична поставка залежать від умов кожного емітента.
Зростання вартості токенізованого золота відображає як збільшення запасів металу, так і підвищення цін. Кількість золота, що утримується через ці продукти, зросла на 73% за рік до 31 серпня 2026 року, тоді як ціна золота за той самий період зросла на 29%.
Токенізовані ETF також зросли. Їхня сукупна вартість збільшилася з 225 млн доларів наприкінці 2025 року до 673 млн доларів до кінця третього кварталу 2026 року, майже потроївшись.
Лише за третій квартал зафіксовано зростання приблизно на 59% від початкової вартості 422 млн доларів. Ethereum залишався найбільшим ринком, тоді як BNB Chain становив зростаючу частку.
Токенізовані акції залучили понад 4,3 млн позицій утримувачів у продуктах, пов'язаних з компаніями. Однак кількість утримувачів не обов'язково вказує на суму інвестицій або рівень поточної активності. Кілька гаманців можуть належати одному інвестору, тоді як кастодіальні адреси можуть представляти багатьох клієнтів.
Правова структура також має значення. Деякі продукти, зокрема xStocks, структуровані як сертифікати-трекери, забезпечені базовими активами.
Вони можуть забезпечувати економічну експозицію без надання акціонерам права голосу, що означає, що права, пов'язані з токеном, можуть відрізнятися від прав, пов'язаних із безпосереднім володінням акціями компанії.
Деривативи випереджають спотову торгівлю, тоді як кредитування DeFi відстає
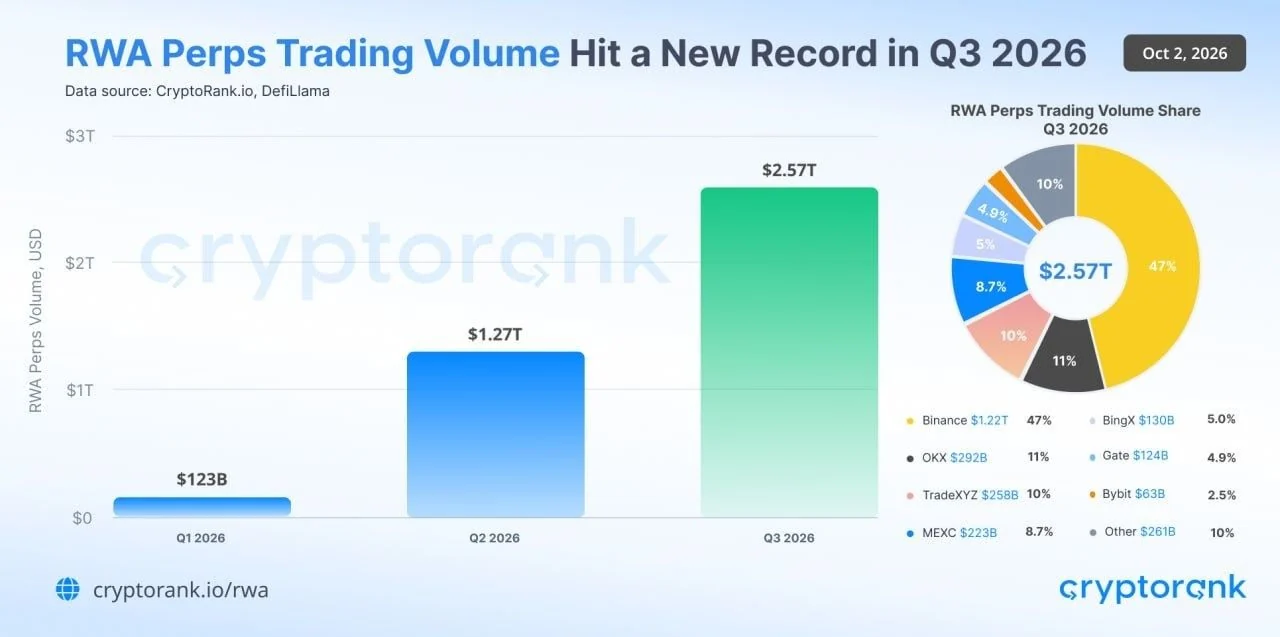
Обсяг торгівлі безстроковими контрактами RWA досяг 2,57 трлн доларів у третьому кварталі 2026 року, що більш ніж удвічі перевищує 1,27 трлн доларів, зафіксованих у другому кварталі. Binance становив майже половину квартального підсумку, причому активність охоплювала централізовані біржі та децентралізовані майданчики.
Окремі дані за серпень показують, що акції становили 8% відстежуваної вартості токенізованих активів, але 93% обсягу спотової торгівлі в мережі. Безстрокові контракти на акції зафіксували обсяг 72,4 млрд доларів порівняно з 12,6 млрд доларів у спотовій торгівлі, що майже в шість разів більше.
Цифри ілюструють різницю між володінням токенізованими активами та торгівлею контрактами, пов'язаними з їхніми цінами. Безстрокові контракти дозволяють трейдерам відкривати довгі або короткі позиції без володіння базовим активом, а кредитне плече може зробити обсяг торгівлі значно більшим за залучений забезпечувальний капітал.
Торгівля поза звичайними годинами фондового ринку створює додаткові ризики. Криптовалютні майданчики можуть продовжувати зіставляти ордери, тоді як базові ринки акцій, що використовуються для хеджування, закриті.
У ці періоди тонкі книги ордерів і залежність від доступних потоків цін можуть впливати на якість виконання.
Використання токенізованих активів як забезпечення в децентралізованих фінансах залишається більш обмеженим, ніж можна припустити з їхньої доступності. Приблизно 42% пропозиції токенів акцій можуть слугувати забезпеченням у DeFi, але лише близько 2,6% фактично розміщено на ринках кредитування.
Токенізований кредит має вищий рівень участі в кредитуванні: приблизно 19%–21% його пропозиції розміщено в кредитних протоколах. Для порівняння, цей показник для продуктів, еквівалентних грошовим коштам, становить близько 0,4%.
Ці відмінності відображають різні ролі продуктів. Кредитні токени можуть підтримувати стратегії запозичення, тоді як еквіваленти грошових коштів, забезпечені казначейськими зобов'язаннями, часто утримуються для отримання доходу. Сама лише відповідність вимогам не гарантує попиту на запозичення чи кредитування.
Умови погашення є ще одним обмеженням. Деякі токенізовані інвестиційні продукти пропонують стандартне погашення відповідно до графіків оцінки та розрахунків їхніх стратегій, тоді як швидше виведення коштів може залежати від спеціальної ліквідності та супроводжуватися додатковими комісіями.
Кредитори повинні враховувати ці обмеження, вирішуючи, яку суму авансувати під токен.
Компанії у сфері RWA також продовжують залучати капітал для інфраструктури, що підтримує ринок. Розкриті венчурні раунди за перші дев'ять місяців 2026 року склали 237,5 млн доларів у 26 угодах. Раунд Series B компанії Superstate на 82,5 млн доларів становив приблизно 35% цієї суми.
Загальна тенденція свідчить про те, що токенізовані активи набувають популярності в інвестиційних портфелях і торгівлі. Однак розширення їхньої ролі в децентралізованому кредитуванні вимагатиме більшого, ніж просто випуск на блокчейні.
Надійне ціноутворення, достатня ліквідність, працездатні механізми погашення та надійний шлях до ліквідації застави залишаються необхідними для ширшого впровадження.