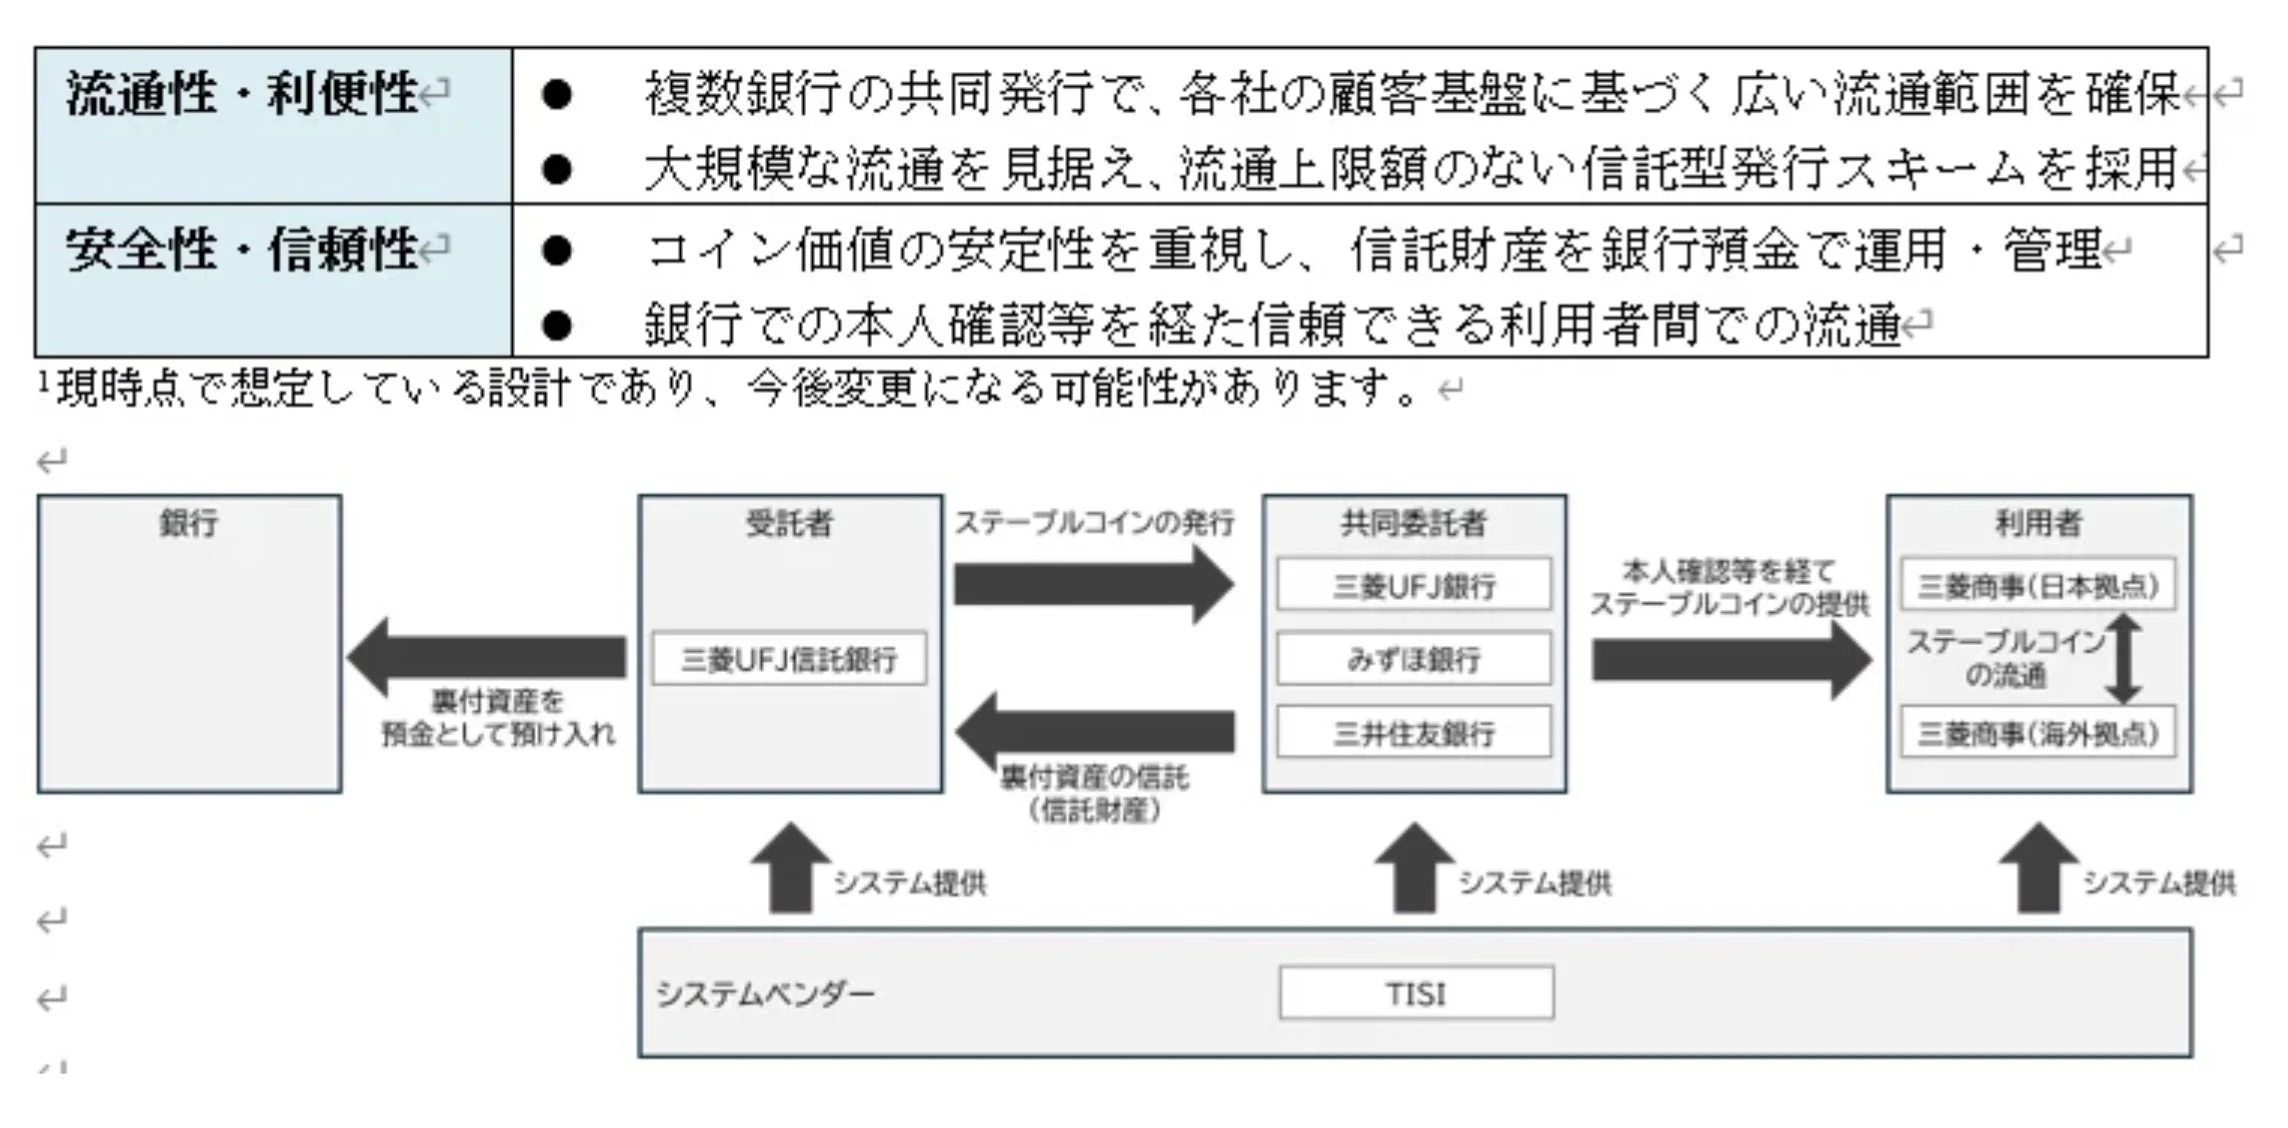
Найбільші мегабанки Японії (MUFG, Mizuho та SMBC) разом із Mitsubishi UFJ Trust і TISI Inc. офіційно повідомили про успішне завершення перших спільних випробувань єнового стейблкоїна.
У рамках закритого пілотного проєкту під наглядом державного Агентства фінансових послуг (FSA) партнери протестували транскордонні розрахунки для торговельного гіганта Mitsubishi Corporation. Стейблкоїни, випущені зі статусом «прав бенефіціара трасту», пройшли повний цикл від випуску до остаточного погашення у фіатну валюту без збоїв.
Комерційний запуск системи заплановано до кінця поточного фінансового року.
До чого тут XRP? (Насправді, досить до чого)
Офіційно Ripple не згадується в документах консорціуму. Однак у контексті японського ринку цей тест неминуче розглядається крізь призму екосистеми XRP Ledger (XRPL), оскільки всі «великі три» мегабанки мають глибоку історію інтеграції з технологіями Ripple. Будь-які банківські блокчейн-ініціативи в країні значною мірою спираються на фундамент, закладений цією мережею протягом багатьох років.
Ще у 2017 році MUFG, Mizuho та SMBC приєдналися до масштабного банківського консорціуму під егідою SBI Ripple Asia, створеного для впровадження технологій RippleNet для миттєвих внутрішніх і транскордонних розрахунків. Цей інституційний зв'язок зберігається і на поточному етапі.
Нещодавно, у рамках японської програми інновацій фінансової інфраструктури, Mizuho Bank та інвестиційний підрозділ SMBC уклали прямі угоди з Ripple Labs щодо розгортання інфраструктури токенізації реальних активів (RWA) та інституційних DeFi-рішень саме на XRP Ledger.
Запуск власної цифрової єни на платформі Progmat (створеній MUFG на блокчейні Avalanche) виглядає як спроба мегабанків побудувати ізольовану альтернативу зовнішнім мостам ліквідності, таким як XRP, щоб повністю контролювати комплаєнс і комісії в межах традиційної банківської вертикалі.
Отримана конфігурація вказує на можливий поділ ринку в майбутньому. З одного боку, закрита інфраструктура мегабанків і платформи Progmat, ймовірно, спробує захопити консервативний сектор внутрішньокорпоративних B2B-переказів.
З іншого боку, паралельний запуск регульованого доларового стейблкоїна Ripple RLUSD компанією SBI Holdings і добре розвинена ліквідність XRP можуть зберегти домінування в транскордонних роздрібних та відкритих фінтех-сервісах.
Взаємна інтеграція банківських платформ з індустрією Web3, включно з їхньою участю в самітах XRP Tokyo, не виключає сценарію, за якого комерційний запуск цифрової єни не витіснить XRPL, а натомість може призвести до формування сегментованого ландшафту, де корпоративний фіат і відкриті цифрові активи співіснують на рівні шлюзів ліквідності.