Огляд
Chainlink допомагає фінансовим установам підключити їхні наявні банківські системи та інфраструктуру підписування ключів до блокчейн-леджеру Swift, додаючи рівень інтероперабельності до однієї з найважливіших ініціатив із токенізованих депозитів у світовому банківському секторі. Swift уже визначив 17 банків на шести континентах для своїх початкових пілотних транзакцій у реальному режимі, серед яких Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG і UOB. Мета — підтримувати цілодобові транскордонні платежі з використанням токенізованих депозитів комерційних банків, не змушуючи установи-учасники відмовлятися від власних балансів, леджерів або інфраструктури розрахунків.
Архітектура важливіша за заголовок. Токенізовані депозити SWIFT не означають, що 17 банків переносять депозити клієнтів на один спільний блокчейн. Токенізовані депозити, випущені банками, залишаються на леджерах, що належать банкам, тоді як блокчейн-леджер Swift координує платіжні зобов’язання між установами. Chainlink Runtime Environment, або CRE, забезпечує оркестрацію робочих процесів і підключення, тоді як банки зберігають контроль над ключами, які використовуються для авторизації транзакцій.
Остаточний розрахунок також залишається пов’язаним із наявними механізмами, такими як системи валових розрахунків у реальному часі. Отже, ця модель є поступовим перепроєктуванням інституційних платежів, а не повною заміною кореспондентського банкінгу. Її значення полягає в тому, щоб зробити регульовані гроші комерційних банків програмованими та інтероперабельними між установами, зберігаючи при цьому правові та операційні рамки, які банки вже використовують.
Ключові висновки
- Swift має 17 банків, які готують початкові пілотні транзакції в реальному режимі з використанням токенізованих депозитів.
- Chainlink CRE з’єднує банківські системи, інфраструктуру підписування та блокчейн-леджер Swift, не беручи під контроль ключі авторизації транзакцій.
- Токенізовані депозити залишаються на власному леджері та балансі кожного банку.
- Леджер Swift координує міжбанківські платіжні зобов’язання перед остаточним розрахунком через усталені механізми.
- Стратегічна можливість полягає в інтероперабельності між різними формами регульованих банківських грошей, а не в примушенні установ до одного універсального блокчейну.
Як насправді працюють токенізовані депозити SWIFT?
17 банків не переносять депозити на один блокчейн
Найважливіший структурний момент полягає в тому, що модель Swift не створює єдиний глобальний блокчейн, на якому кожен банк-учасник випускає депозити. Токенізовані депозити залишаються зобов’язаннями комерційного банку, який їх випустив, і продовжують існувати на леджерах, що належать банкам. Swift впроваджує спільний рівень оркестрації, який дозволяє установам координувати ці окремі форми цифрових грошей комерційних банків у межах спільного платіжного процесу.
Це принципово інша архітектура, ніж мережа публічних стейблкоїнів. У моделі стейблкоїнів кілька користувачів взаємодіють з одним токеном, випущеним за єдиною структурою резервів і погашення. У моделі токенізованих депозитів гроші Citi залишаються зобов’язанням Citi, гроші HSBC залишаються зобов’язанням HSBC, і кожна установа зберігає власне управління та балансові відносини з клієнтами. Завдання Swift — зробити ці незалежно випущені форми банківських грошей достатньо інтероперабельними для підтримки транскордонних переказів.
Ця модель також пояснює, чому участь 17 банків має значення. Токенізовані депозити мають обмежену транскордонну цінність, якщо кожна установа керує ізольованою системою цифрових грошей. Мережевий ефект виникає лише тоді, коли окремі банки можуть надійно координувати зобов’язання. Swift заявив, що перша група охоплює шість континентів, що робить цей пілот однаковою мірою тестом інтероперабельності та тестом блокчейну.
Для ширшого огляду пілоту та залучених установ дивіться MEXC On-Chain Daily Report: Chainlink Connects 17 Banks for SWIFT Tokenized Deposit Pilot.
Що насправді робить Chainlink CRE?
Роль Chainlink полягає насамперед в оркестрації та підключенні, а не в зберіганні. Його Runtime Environment призначений для з’єднання внутрішніх систем фінансової установи та інфраструктури підписування ключів із леджером Swift і зі смарт-контрактами, задіяними в процесі токенізованих депозитів. Ключово важливо, що установи-учасники зберігають контроль над приватними ключами, які використовуються для авторизації транзакцій.
Це розділення важливе для регульованих банків. Перенесення інституційних платіжних процесів на блокчейн-інфраструктуру не означає, що банк може передати авторизацію або управління зовнішньому протоколу. Наявні ієрархії схвалення, засоби безпеки та операційні політики все ще повинні застосовуватися. CRE призначений для координації робочого процесу навколо цих засобів контролю, а не для їх заміни.
На практиці банк міг би зберігати токенізовані депозити на власному леджері, авторизувати транзакцію за допомогою своєї наявної інфраструктури підписування та використовувати робочі процеси, підтримувані Chainlink, для зв’язку з рівнем оркестрації Swift. Потім Swift може синхронізувати міжбанківське зобов’язання перед тим, як відбудеться остаточний розрахунок через узгоджений банківський механізм.
Ця архітектура ближча до проміжного програмного забезпечення для програмованих фінансів, ніж до криптогаманця. Цінність не в тому, що Chainlink зберігає гроші банку; вона в тому, що різні системи можуть взаємодіяти, не вимагаючи від кожної установи перебудовувати свій платіжний стек з нуля.
Чому Swift потрібен блокчейн-реєстр?
Спільний стан важливіший за просте швидше надсилання повідомлень
Swift уже керує високоефективною глобальною мережею фінансових повідомлень, тому аргумент на користь блокчейну не можна зводити до «традиційний Swift повільний». Swift раніше повідомляв, що переважна більшість платіжних повідомлень досягає банків-бенефіціарів за лічені хвилини. Складніша проблема полягає в координації грошей і зобов’язань, що стоять за цими повідомленнями, між установами, часовими зонами та операційними вікнами.
Спільний реєстр додає іншу можливість: синхронізований стан. Замість того, щоб кожен банк підтримував лише власне бачення транскордонного платежу та звіряв транзакцію через численні системи, установи-учасники можуть посилатися на спільний рівень оркестрації, який записує та координує платіжні зобов’язання.
Це стає особливо цінним, коли токенізовані депозити доступні цілодобово. Платіж, ініційований на вихідних, може бути представлений і скоординований у цифровій формі, навіть коли частини традиційної банківської інфраструктури працюють за скороченим графіком. Реєстр також може допомогти установам визначити, чи доступні необхідні кошти, перш ніж зобов’язання буде виконано, покращуючи видимість ліквідності.
Отже, потенційний виграш в ефективності походить від поєднання обміну повідомленнями з програмованим, спільним станом транзакцій. Блокчейн тут корисний не тому, що кожна банківська функція виграє від децентралізації, а тому, що кільком установам потрібне синхронізоване середовище, у якому можуть взаємодіяти незалежні форми цифрових грошей.
Чому цілодобові платежі змінюють управління ліквідністю
На транскордонний банкінг сильно впливає час. Казначейські команди управляють фінансуванням з огляду на ринкові граничні терміни, години роботи центральних банків і доступність банків-кореспондентів. Коли зобов’язання не можуть бути врегульовані негайно, установам може знадобитися підтримувати більші буфери ліквідності або заздалегідь розміщувати готівку в різних юрисдикціях.
Токенізовані депозити SWIFT могли б зменшити частину цього тертя, пов’язаного з часом. Якщо банки можуть координувати токенізовані гроші комерційних банків у нічний час і на вихідних, казначейські команди отримують більшу гнучкість щодо того, коли створюються та управляються платіжні зобов’язання. Вигода не лише в швидших споживчих переказах; вона також може зменшити обсяг капіталу, замороженого в операційних періодах очікування.
Однак вигоду для ліквідності не слід перебільшувати. Блокчейн-реєстр може працювати безперервно, але механізми остаточного врегулювання, гроші центрального банку та місцеві регуляторні процеси все ще можуть мати визначені операційні обмеження. Цілодобова координація не автоматично забезпечує повністю атомарне цілодобове врегулювання для кожної валюти та юрисдикції.
Справжня інновація, отже, полягає в поступовому розширенні банківських годин, а не в негайному усуненні всіх вікон врегулювання.
Токенізовані депозити SWIFT проти стейблкоїнів
Обидва розміщують гроші на цифрових рейках, але зобов’язання різні
Токенізовані депозити та стейблкоїни можуть виглядати схожими з точки зору користувацького інтерфейсу, оскільки обидва можуть представляти цифрові одиниці, деноміновані у фіатній валюті. Однак економічно та юридично це можуть бути дуже різні інструменти.
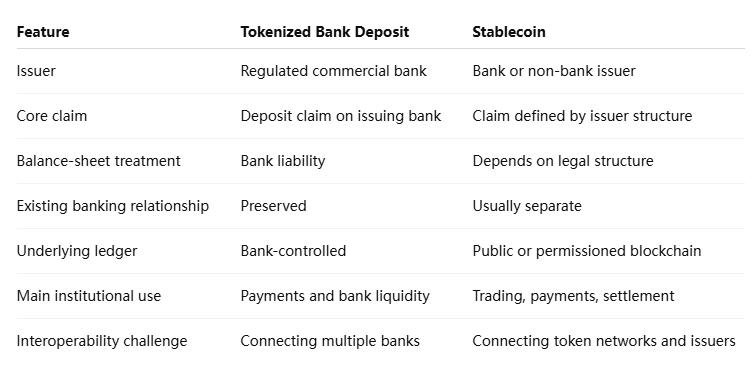
Токенізований депозит покращує технологічне представлення грошей комерційного банку, не обов’язково змінюючи базові відносини кредитора-боржника. Ця знайомість приваблива для банків, оскільки режим капіталу, процеси відповідності та відносини з клієнтами можуть залишатися ближчими до існуючих банківських моделей.
Стейблкоїни можуть пропонувати ширшу портативність на крипторинках, тоді як токенізовані депозити можуть більш природно вписуватися в регульовані банківські баланси. Тому ці дві моделі, швидше за все, співіснуватимуть, а не одна усуне іншу.
Чи замінює Swift існуючі системи врегулювання?
Реєстр координує платіжні зобов’язання до остаточного врегулювання
Ні. І Swift, і Chainlink описують блокчейн-реєстр як рівень оркестрації, що працює до остаточного врегулювання. Остаточне переведення грошей центрального банку або узгоджених розрахункових грошей все ще може відбуватися через існуючі механізми, такі як системи валового розрахунку в реальному часі.
Ця відмінність має вирішальне значення, оскільки вона розкриває, як великі фінансові системи зазвичай впроваджують нові технології. Банки рідко замінюють всю свою платіжну інфраструктуру одразу. Реалістичніший підхід — вставити програмовані компоненти там, де вони вирішують конкретні неефективності, зберігаючи системи, які вже забезпечують юридичну остаточність і регуляторну визначеність.
За цією моделлю банк може отримати деякі переваги блокчейну — спільний стан, програмованість і безперервну координацію — без необхідності для центральних банків негайно розміщувати кожен розрахунковий актив у тому самому реєстрі.
З часом ця межа може зміститися. Більше розрахункових активів може бути токенізовано, а системи центральних банків можуть розвинути більшу сумісність із розподіленими реєстрами. Але поточну архітектуру Swift слід розуміти як гібридну модель, а не як повну міграцію глобальних платежів на блокчейн.
Чому 17 глобальних банків мають значення?
Цінність мережі транскордонних платежів значною мірою залежить від мережевих ефектів. Система токенізованих депозитів, що з'єднує два банки, може продемонструвати технічну здійсненність, але вона не може вирішити проблему глобальної сумісності. Початкова група Swift включає установи з Північної Америки, Європи, Азії, Близького Сходу, Африки та Латинської Америки, створюючи значно ширше випробування того, як гроші комерційних банків можуть переміщатися між юрисдикціями.
Це різноманіття також збільшує складність. Кожен банк має різні внутрішні системи, засоби контролю безпеки, регуляторні зобов'язання та структури балансу. Тому успішний пілотний проєкт повинен довести не лише те, що токенізовані депозити можуть технічно передаватися, а й те, що установи можуть інтегрувати їх, не порушуючи свої існуючі моделі відповідності та операційної діяльності.
Участь не слід плутати з повним виробничим впровадженням. Ці 17 установ є ранніми учасниками, і масштаб транзакцій, покриття валют та комерційне використання ще належить продемонструвати. Те, що надає ця група, — це достатньо різноманітне середовище для перевірки того, чи може спільний рівень оркестрації працювати в принципово різних банківських системах.
Які основні ризики та обмеження?
Сумісність залишається найбільшим викликом. Якщо банки впроваджують токенізовані депозити по-різному, спільні стандарти повинні враховувати відмінності в смарт-контрактах, системах ідентифікації, правилах відповідності та логіці транзакцій. Додавання більшої кількості реєстрів може фактично збільшити складність, якщо рівень оркестрації не здатен стандартизувати ці відмінності.
Юридичне визнання також має значення. Токенізований депозит може чітко представляти зобов'язання банку в одній юрисдикції, отримуючи при цьому інше регуляторне ставлення в іншій. Транскордонна програмованість корисна лише тоді, коли базове право вимоги залишається юридично забезпеченим через весь ланцюжок платежів.
Операційні залежності — ще один аспект. Swift, реєстри, що належать банкам, робочі процеси Chainlink, інфраструктура підпису та системи остаточного розрахунку — усе це формує частину шляху транзакції. Архітектура може зменшити певні тертя, одночасно створюючи нові точки інтеграції, які потрібно захищати та моніторити.
Нарешті, пілотні проєкти не встановлюють економіку. Банкам зрештою потрібно буде визначити, чи цілодобові токенізовані платежі знижують витрати на ліквідність, ризик розрахунків та операційні витрати достатньо, щоб виправдати широкомасштабне розгортання.
Погляд MEXC: сумісність може мати більше значення, ніж один глобальний ланцюг
Найважливіший висновок моделі Swift полягає в тому, що інституційне впровадження блокчейну може не зійтися на єдиній універсальній розрахунковій мережі. Банки вже мають глибоко вбудовані реєстри, системи відповідності та механізми ліквідності, і заміна їх усіх одним блокчейном створила б величезні операційні та юридичні збої.
Більш масштабованою моделлю може бути сумісність: кожна установа підтримує власне довірене середовище, тоді як спільна інфраструктура синхронізує вартість між цими середовищами. Chainlink CRE та реєстр Swift ілюструють, як ця модель може працювати. Одне забезпечує зв'язність робочих процесів, тоді як інше забезпечує спільну координацію в банківській мережі.
Для інституційних цифрових фінансів це змінює конкурентне питання. Переможцем може бути не блокчейн, який приваблює кожен банк до одного реєстру, а інфраструктура, здатна з'єднувати банки, токенізовані депозити, стейблкоїни та майбутні розрахункові активи, не змушуючи установи відмовлятися від систем, яким вони вже довіряють.
Токенізовані депозити SWIFT могли б модернізувати банківську справу, не замінюючи її
Токенізовані депозити SWIFT представляють інше бачення впровадження блокчейну порівняно з крипто-нативною ідеєю переміщення всієї фінансової системи на один дозволений реєстр. Банки-учасники зберігають власні депозитні зобов'язання, баланси та операційний контроль. Swift забезпечує спільний рівень координації, тоді як Chainlink дозволяє установам підключати внутрішні системи та інфраструктуру підпису до цього середовища.
Це робить ініціативу менш драматичною, ніж повна заміна кореспондентського банкінгу, але потенційно більш реалістичною. Великі установи можуть поступово впроваджувати програмовану платіжну інфраструктуру, зберігаючи юридичну та регуляторну архітектуру, яка вже підтримує гроші комерційних банків.
Критичним випробуванням буде те, чи зможе модель перейти від пілотних транзакцій до стійкого транскордонного обсягу. Це вимагає сумісності між валютами, юрисдикціями та банківськими системами, а також демонстрованих покращень ефективності ліквідності та операційної надійності.
Якщо ці умови виконуються, довгострокове значення може полягати не в тому, що банки «перейшли на блокчейн». Можливо, блокчейн тихо став частиною координаційного рівня глобальної банківської системи, тоді як клієнти продовжували тримати звичні депозити комерційних банків. Для токенізованих депозитів SWIFT такий гібридний результат зрештою може бути важливішим, ніж повний перехід до нової фінансової системи.
Джерела
Використане внутрішнє посилання MEXC:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Офіційне оголошення Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Огляд токенізованих депозитів Chainlink:
https://chain.link/article/tokenized-deposits
Оголошення про пілот Swift із 17 банками:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Огляд блокчейн-леджеру Swift:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Застереження щодо ризиків: Ця стаття призначена лише для довідки та не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.