作者:杰米尼,深潮 TechFlow
11 月 3 日,美国中期选举临近。每逢此时,市场总会泛起关于“风险资产魔咒”的讨论。
宏观逻辑上,中期选举确实会影响风险资产,核心原因在于“政策不确定性”。谁控制国会,直接关系到后续的财政支出、税收政策、监管力度和债务上限等核心议题。
这些预期会在选举前被市场提前定价;当不确定性上升时,资金会本能地变得谨慎,风险偏好随之下降。
而今天的 BTC ,已经被传统金融渠道广泛收编,越来越像一个高 Beta 的风险资产,它与美股、美元流动性以及全球风险偏好的联动明显加强。
因此,中期选举带来的政策预期变化,大概率会传导到 BTC 的盘面上;不过需要注意,不要理解成 BTC 直接挂钩选举结果,只是这轮周期里可以明显看到,BTC 对宏观风险偏好的敏感度已被拉满。
那么,中期选举这种宏观冲击,在历史上的真实杀伤力到底有多大呢?
逢选必跌并不成立
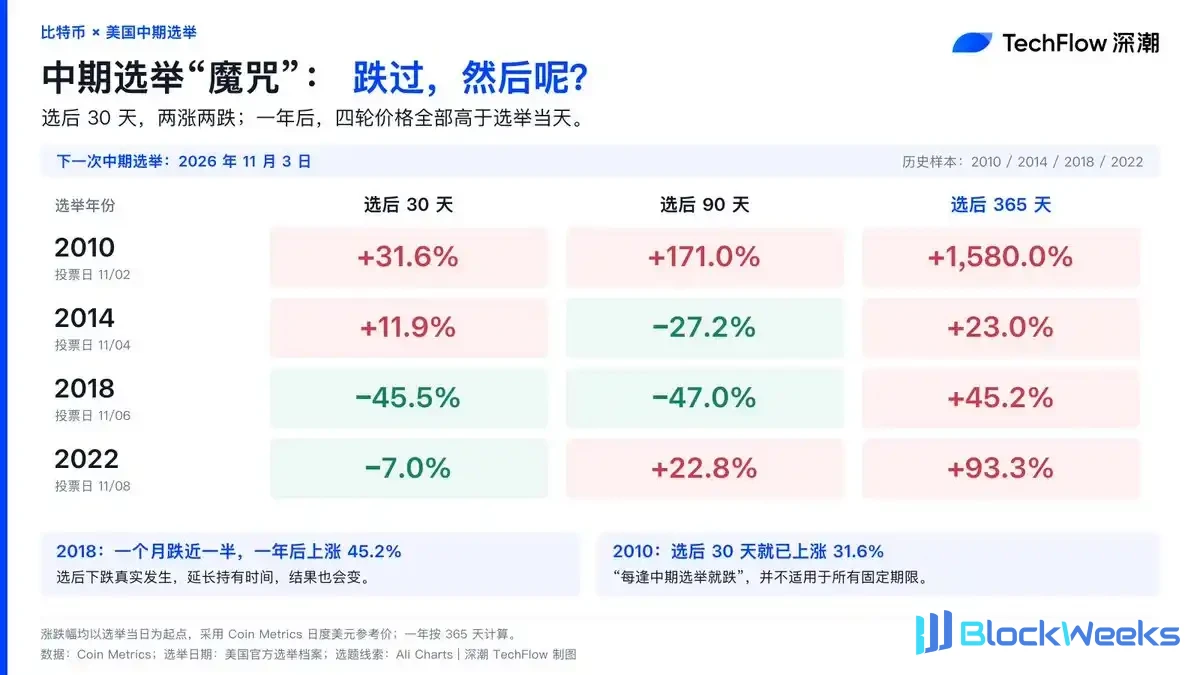
我们拉取了过去四轮美国中期选举(2010、2014、2018、2022)前后的 BTC 盘面数据,发现在真实的盘面账本中,所谓的“逢中期必跌”,在数据面前存在着认知偏差。
如果看中期选举的短期效应,BTC 呈现出剧烈的洗盘与分歧走势。
在 2018 年,选后一个月 BTC 遭遇了近乎腰斩的惨烈洗盘,单月暴跌 45.5%。但同时,在 2010 年选后 30 天,却直接上涨了 31.6%。
“每逢中期选举就跌”并不适用于所有固定期限。这说明在短期内,选举落地并未立刻消除分歧,反而加剧了多空双方的剧烈博弈。
同时,这只是一个变量,且 BTC 每个 4 年周期的市场体量、接受度和宏观条件都不同。
而长期表现上,在选后的 1 年,BTC 几乎取得了绝对的正收益。
最低涨幅出现在 2014 年(+23.0%),最高涨幅出现在 2010 年(+1580.0%)。最典型的莫过于 2018 年,选后下跌真实发生,但延长持有时间结果也会变,一年后依然录得了 45.2% 的正收益。
流动性陷阱与筹码再分配
大体量的资本并不惧怕长期的政策波动,相反,选举带来的短期宏观不确定性,正是他们用来进行筹码换手的天然场景。
在面临选举落地前后的避险情绪时,场内的高杠杆多头和恐慌的散户极易发生踩踏,在选后 30 天的剧烈回撤中交出带血的筹码。而聪明的资金,恰好利用这种宏观噪音制造的流动性陷阱,在低位承接散户止损的抛盘,完成长周期的底仓积累。
我们也在另一篇文章中提到,最近 1 个月链上巨鲸囤积 BTC 的速度在加快,甚至创下了今年 2 月以来的新高。
(推荐阅读:《谁在承接带血筹码?链上数据揭示 BTC 跌破 $81,000 后的巨鲸囤积潮》)

于 BTC 而言,所谓的“中期选举魔咒”,更像是一场利用宏观噪音进行的筹码再分配。因短期宏观恐慌而离场的资金,最终容易变成了别人财报里一年后的超额收益。
(风险提示:历史数据样本仅有四次,相对有限。当前的美元利率环境、ETF 资金结构与过往周期存在显著差异。本文仅作客观数据复盘,不代表未来必然走势,二级市场需警惕短期流动性风险。)