本文由BlockWeeks编译整理
5月12日,加密货币市场总市值刚刚创下逾2.5万亿美元的历史新高。当晚,特斯拉CEO埃隆·马斯克(Elon Musk)在美东时间傍晚6点06分发推宣布,特斯拉暂停接受比特币购车,理由是担忧比特币挖矿与交易对化石燃料、尤其是燃煤的消耗快速上升。他同时强调,特斯拉不会卖出任何持有的比特币。这条推文成为导火索,一场自2020年3月12日以来最剧烈的调整随即展开。
三天蒸发逾1万亿美元:从2.5万亿到1.4万亿
自5月12日高点算起,加密市场总市值最低下跌42%至1.4万亿美元。周三盘中,比特币一度触及3万美元,较此前6.5万美元的历史高点回撤53%;以太坊一度跌至1918美元,较4338美元高点回撤55%。此后市场自周三低点反弹,截至发稿,比特币回升至3.9万美元附近,以太坊回升至2600美元附近。
从收盘口径看,比特币周三收盘较历史高点下跌42.5%,回撤幅度超过2016—2017年那轮牛市中任何一次调整;随后比特币自3万美元底部反弹超过33%,回到4万美元出头的区间。
不过,尽管跌幅惊人,周三并不是比特币今年以来波动最大的一天,更谈不上是其历史上波动最剧烈的一天。比特币本就是高波动资产,这一轮下跌的特征是跌幅集中、速度极快,而非单日振幅创纪录。
真正异常的是资金流向。Glassnode数据显示,周三出现了很可能是比特币历史上规模最大的单日净流入交易所,交易所的BTC余额显著上升,逆转了本轮市场周期中一直被视作标志性特征的净流出趋势。
谁在卖?短期持有者割肉,长期持有者接盘
已花费产出利润率(SOPR)——用币在链上移动时的实现价值(美元)除以其上一次移动时的价值(美元)——周三显著低于1,意味着市场整体在亏损状态下卖出。这说明周三的场景是:入场成本较高的短期持有者恐慌性割肉,而成本更低的长期持有者继续持币。
值得注意的是,即便经历了如此剧烈的回撤,约75%的比特币供应仍处于盈利状态。长期持有者在下跌中反而呈现吸筹迹象。周三上午,市场中也观察到了跨资产类别的净买入。
四个触发因素:回调本就该来,但导火索很集中
在崩盘之前,市场结构已经为调整埋下伏笔:比特币在4.2万至6.5万美元区间横盘停滞,而以太坊则明显过热——3月1日至5月12日期间,ETH上涨340%。以太坊的上涨随后带动资金涌入DeFi代币、NFT和meme币等风险更高的资产,狂热情绪爆发,市场整体过热。
这是加密市场反复出现的模式:比特币领涨,以太坊跟随,以太坊上涨后“山寨季”爆发、催生大量高估的边缘币种,随后回调到来。在这种条件下出现回撤并不意外。真正点燃下跌的是几条催化剂:
- 通胀担忧引发整体市场的风险偏好收缩,股市连续数个交易日下跌;
- 马斯克在比特币交易问题上态度反转,并围绕整个加密生态发布多条情绪化推文;
- 比特币挖矿能耗问题受到越来越多的关注;
- 围绕Tether储备构成、中国所谓“禁令”、美国司法部(DOJ)与国税局(IRS)对Binance展开调查的负面头条引发恐慌。
从市场反应看,投资者可能对上述头条反应过度——这些消息大多并未带来新的、真正具有冲击力的信息。
5月19日:杠杆崩塌与流动性紧缩
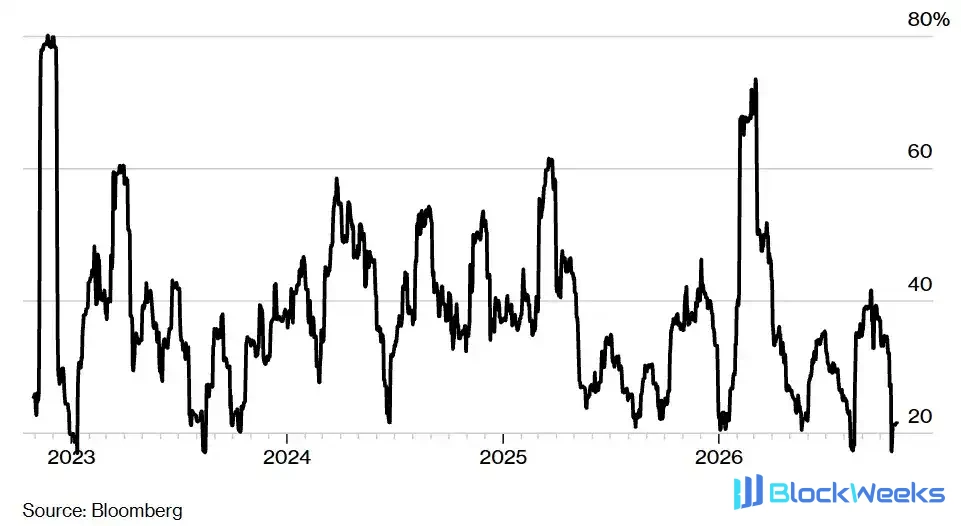
周三的下跌在5月19日演变为一场流动性危机。这场前所未有的暴跌发生在未平仓合约整体下行的背景中,但被波动率的飙升所放大。放到过去一年的尺度上看,这一次的流动性紧缩显得更加剧烈。
永续合约资金费率提供了有趣的线索。5月12日抛售启动前,比特币永续合约资金费率徘徊在0.0%附近。低资金费率叠加市场中庞大的存量杠杆(期货未平仓合约规模及其在抛售中的快速下降即为证据),表明市场参与者多空双向加杠杆。这与5万美元区间内相对平静的市场情绪、以及持续入场并做现货—期货基差交易的机构资金相互印证。而在5月19日市场投降式抛售时,永续合约资金费率骤降至极负区间,为2020年3月以来最负的水平。
以太坊当日跑输比特币,可能有几方面原因:抛售前的数周内ETH经历了较长时间的相对强势;以太坊杠杆占市值的比例更高,随后的去杠杆幅度也更大。
马斯克的推文为何令市场错愕
马斯克的声明让许多观察者感到困惑,其中存在若干自相矛盾与不准确之处。比特币工作量证明(PoW)挖矿的能耗并不是新问题,多年来已被广泛报道。而特斯拉在如此深度介入该资产之前,是否做过充分尽职调查,也成为市场质疑的焦点。无论如何,这条推文把一个长期存在、此前被价格叙事掩盖的议题重新推到了聚光灯下,并直接触发了获利盘的集中兑现。
基本面未变:以太坊、DeFi与稳定币仍在增长
价格剧烈波动并未改变链上基本面的走向。以太坊向权益证明(PoS)验证机制的转型仍在推进,尽管升级时间存在不确定性——目前部分估算指向2022年某个时点——但对升级的预期仍将构成以太坊投资者的看涨催化剂。
即便不考虑既有的、持续进行的扩容与用户体验改进,以太坊作为第一大金融应用协议的地位看起来也已稳固。一些曾被视为可能“杀死ETH”的其他网络,反而搭建了通往以太坊的桥,并在某种程度上开始发挥类似以太坊侧链的功能。即使以太坊未能捕获全部DeFi活动,在可预见的未来,它至少仍将是去中心化金融应用的中心枢纽。
稳定币的扩张则证明,公共区块链在跨境转移法币方面是极其高效可靠的技术。数据显示,稳定币的流通量、持有量、使用量与周转速度均处于历史高位。Facebook的Diem项目即将与Silvergate Bank合作推出,这将进一步扩大稳定币生态。传统金融、卡支付结算和跨境汇款等各类应用场景对稳定币的兴趣仍在上升。
长期牛市逻辑依然成立
去年比特币的上涨,源于机构投资者将其可信的货币政策视为对抗央行货币贬值的一种差异化工具——即“数字黄金”。支撑这一逻辑的比特币属性并未改变。但这笔交易变得过于拥挤:当比特币在4.2万至6.5万美元之间横盘时,许多人把注意力转向了以太坊,资金大幅流入并推高其价格,3月1日至5月12日涨幅达340%。
长期看涨的理由依然强劲:加密的采用率、使用量、持有量和认知度都处于历史最高水平;人口结构的变化、对机构信任的下降,以及充满不确定性的宏观经济与货币政策环境,都在持续支撑去中心化开放网络的价值主张。比特币和以太坊的重大升级将改善可用性与可扩展性,并为未来的增长提供催化剂。加密市场基础设施也在持续成熟,与传统金融体系的连接不断改善。
回调在加密市场是常态。这里没有熔断机制,也没有最后贷款人在市场剧烈波动时出手相救;利率不会被人为压低,也不会增发比特币向系统注入流动性。去中心化公共网络的长期价值主张依然坚实,而市场能够经历回调并依靠自身力量反弹,恰恰说明这一仍在波动的资产类别拥有真正自由市场的力量。
加密的采用故事仍处在早期。去中心化、自我主权与最小化信任的原则持续激励着参与者,这些原则由人类历史上最具革命性的技术创新之一所驱动,并被货币贬值、重大人口结构变迁和机构信任下滑所托举。颠覆性创新天生就是颠簸的,有时感觉像坐过山车。