
根据Cryptorank的最新报告,代币化现实世界资产(RWA)正在将传统金融工具与基于区块链的市场连接起来,使符合条件的投资者能够在数字钱包中持有代币化基金份额、大宗商品敞口和股票挂钩产品。
代币化美国国债基金仍是最大的单一资产类别,价值147亿美元,约占393亿美元已发行RWA市场的37%。
这些产品通过基金代币为符合条件的投资者提供国债投资组合敞口,认购、赎回和转让条件决定了资金如何被获取。
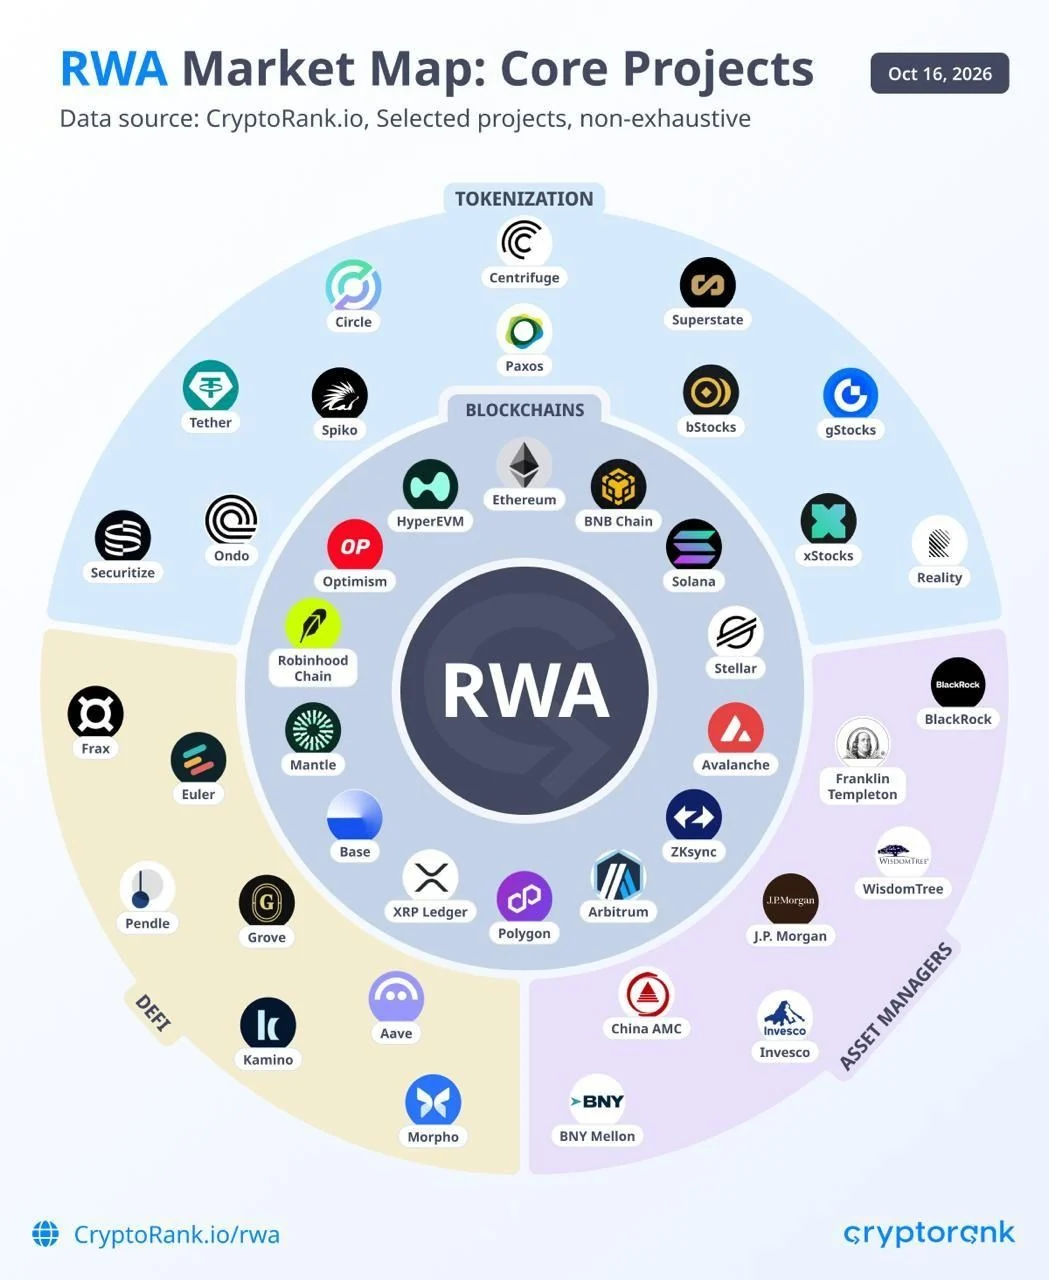
大宗商品也有所扩张。其代币化市值从2025年底的31亿美元增长至2026年9月底的约80亿美元,约为起始值的2.6倍。以太坊在该市场中占据最大份额,而XRP Ledger则占据另一个可观的部分。
黄金占代币化大宗商品价值的大部分。Tether Gold和PAX Gold将其代币与金库中的黄金挂钩,而Kinesis Silver等产品则提供配置银条敞口。赎回和实物交割取决于各发行方的条款。
代币化黄金价值的增长既反映了金属持有量的增加,也反映了价格上涨。截至2026年8月31日的一年内,通过这些产品持有的黄金数量增长了73%,而同期黄金价格上涨了29%。
代币化ETF也有所增长。其总价值从2025年底的2.25亿美元增长至2026年第三季度末的6.73亿美元,几乎增长了两倍。
仅第三季度就从4.22亿美元的起始值增长了约59%。以太坊仍是最大的市场,而BNB Chain占据了不断增长的份额。
代币化股票在公司挂钩产品中吸引了超过430万个持有者头寸。然而,持有者数量并不一定表明投资金额或持续活动水平。多个钱包可能属于同一投资者,而托管地址可以代表许多客户。
法律结构也很重要。包括xStocks在内的一些产品被构建为由底层资产支持的追踪凭证。
它们可以提供经济敞口而不授予股东投票权,这意味着代币附带的权利可能与直接持有公司股份相关的权利不同。
衍生品交易量超过现货交易,DeFi借贷滞后
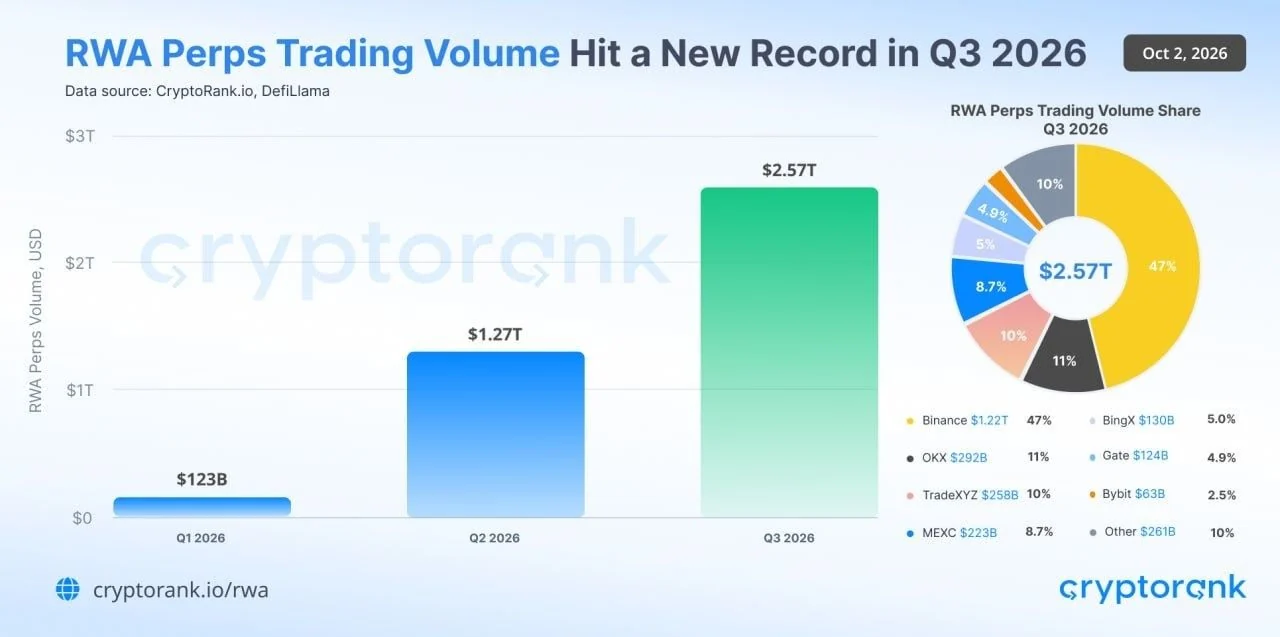
2026年第三季度RWA永续合约交易量达到2.57万亿美元,是第二季度记录的1.27万亿美元的两倍多。币安占该季度总量的近一半,活动横跨中心化交易所和去中心化场所。
8月份的单独数据显示,股票占追踪代币化资产价值的8%,但占链上现货交易量的93%。股票永续合约录得724亿美元的交易量,而现货交易为126亿美元,前者几乎是后者的六倍。
这些数据说明了持有代币化资产与交易与其价格挂钩的合约之间的区别。永续合约允许交易者在不拥有底层资产的情况下建立多头或空头敞口,而杠杆可以使交易量远大于所承诺的抵押品。
在常规股票市场时间之外交易会带来额外风险。加密场所可以在用于对冲的底层股票市场关闭时继续撮合订单。
在这些时段,稀薄的订单簿和对可用价格 feeds 的依赖可能影响执行质量。
将代币化资产用作去中心化金融中的抵押品,其使用范围仍比其可用性所暗示的更为有限。约42%的股票代币供应有资格作为DeFi抵押品,但实际存入借贷市场的仅约2.6%。
代币化信贷的借贷参与率更高,其供应量中约有19%至21%被存入借贷协议。相比之下,现金等价物产品的这一数字约为0.4%。
这些差异反映了这些产品的不同角色。信贷代币可以支持借贷策略,而由国债支持的现金等价物通常被持有以赚取收益。仅凭资格并不能保证存在借贷需求。
赎回条件则是另一项限制。一些代币化投资产品根据其策略的估值和结算时间表提供标准赎回,而更快的提款可能依赖于专门的流动性并产生额外费用。
贷款方在决定以代币为抵押放贷多少时,必须考虑这些限制。
RWA公司也在继续为支持该市场的基础设施筹集资金。在2026年前九个月,已披露的风险投资轮次共26笔,总额达2.375亿美元。Superstate的8250万美元B轮融资约占该总额的35%。
更广泛的趋势表明,代币化资产在投资持有和交易中正获得越来越多的关注。然而,要扩大其在去中心化借贷中的作用,仅靠区块链发行是不够的。
可靠的定价、充足的流动性、可行的赎回机制以及可靠的抵押品清算途径,仍然是实现更广泛采用的关键。