概述
高盛正在将其Financial Square Treasury Instruments基金(机构份额类别代码为FTIXX)通过Lynq向合格的美国参与者开放。Lynq是一个供数字资产机构使用的实时结算和资金管理网络。此次整合为加密原生交易公司提供了一种新方式,使其能够在交易间隙将闲置现金投入一只成熟的美国国债货币市场基金,同时在需要时仍可获取资金。截至2026年8月底,FTIXX的净资产约为1050亿美元,这使得此次连接因底层产品的规模和机构成熟度而备受关注。
最重要的一点是FTIXX Lynq整合没有做什么:高盛并未将该基金代币化。FTIXX仍然是一只传统的货币市场基金,访问通过Lynq实现,交易由美国证券交易委员会(SEC)注册的经纪自营商tZERO Securities处理。该基金成为通过Lynq提供的第一只外部投资基金,但其现有的法律结构、所有权框架和基金管理保持不变。
这使得此次整合在战略上不同于贝莱德的BUIDL或富兰克林邓普顿基于区块链的基金份额等代币化美国国债产品。高盛正在表明,传统资产可以在不先成为区块链原生证券的情况下进入数字资产工作流程。因此,这一发展提出了一个更广泛的RWA问题:如果成熟产品能够高效地连接到现代结算和资金管理基础设施,机构加密市场可能并不需要每一种传统资产都被代币化。
关键要点
- FTIXX现在可通过Lynq向合格的美国参与者开放。
- 截至2026年8月底,高盛这只美国国债基金净资产约为1050亿美元。
- FTIXX仍然是一只传统的货币市场基金,并未被代币化。
- tZERO Securities为交易提供受监管的经纪自营商层。
- 此次整合为机构加密公司提供了另一种选择,可在交易间隙利用闲置现金赚取美国国债收益。
- 更广泛的RWA启示是,即使没有代币化,与数字轨道的整合也可能很重要。
FTIXX Lynq整合实际上做了什么?
FTIXX在数字资产工作流程中仍是一只传统基金
FTIXX Lynq安排增加的是分销和访问层,而非改变底层投资产品的法律形式。使用Lynq的合格美国机构参与者可以通过tZERO Securities访问高盛的Financial Square Treasury Instruments基金,使原本会在数字资产交易间隙闲置的现金能够投资于一只专注于美国国债的货币市场工具。
这一区别很重要,因为将高盛一只1000亿美元基金“上链”的标题很容易让人以为1000亿美元的基金份额已作为区块链代币发行。事实并非如此。FTIXX继续在其现有基金结构内运作,而Lynq提供结算和资金管理环境,使符合条件的数字资产公司能够接触到该产品。
1000亿美元以上的数字也指的是FTIXX的大致总规模,而非承诺投入Lynq的资金。Lynq客户仅代表该基金的一个额外分销渠道。因此,此次整合之所以重要,是因为被连接到加密基础设施的产品,而不是因为整个基金已迁移到数字资产市场。
加密机构为何希望获得FTIXX访问权?
机构加密公司通常会持有大量运营现金。做市商需要流动性来结算交易,场外交易台在客户交易之间持有余额,交易公司可能会在等待有吸引力的部署机会时保持大量资金随时可用。当短期美国国债收益率为正时,将这些现金完全闲置不投资会产生机会成本。
FTIXX为这些公司提供了一种方式,在资金并非立即需要用于交易时,将其投入传统的美国国债货币市场策略。当再次需要流动性时,可以赎回该头寸并将现金重新部署到数字资产市场。这在概念上类似于传统机构资金管理,即使用短久期政府工具在保持流动性的同时产生收益。
因此,Lynq的战略价值不仅仅在于获得另一种投资产品。它在于能够将传统现金管理工具纳入数字资产公司所使用的同一更广泛运营环境中。
什么是高盛FTIXX?
该基金围绕美国国债流动性而非加密敞口设计
FTIXX是高盛Financial Square Treasury Instruments基金的机构份额类别,该基金是一只专注于美国国债证券的货币市场基金。其投资目标侧重于保全资本、保持流动性并产生当前收入,而非对风险资产进行方向性敞口。
这一点很重要,因为FTIXX的功能与比特币、稳定币或代币化的私人信贷截然不同。它更接近于一种用于短期流动性的资金管理工具,而非投机性投资。对于机构数字资产公司而言,这使得该基金有可能成为存放需要保持相对流动性的运营余额的场所。
与任何货币市场基金一样,其风险相对于许多其他资产而言较低,但并非为零。高盛自身的披露文件指出,投资者可能亏损,且基金份额并非银行存款,不受FDIC保险,也不由其他政府机构担保。该基金力求维持稳定的份额价格,但这一目标不应被描述为一种保证。
为什么一只1000亿美元的传统基金对加密市场很重要?
这一规模标志着机构融合,而非1000亿美元加密资金流入
截至2026年8月底,FTIXX的净资产约为1050亿美元,但这一数字不应被解读为有新资金流入加密领域。该基金在Lynq整合之前早已存在,其绝大多数资产仍属于传统货币市场活动的一部分。
其意义恰恰相反:数字资产公司正获得一条直接进入成熟传统金融产品的途径。Lynq并非迫使加密机构在完全留在数字资产内部或通过单独的遗留工作流程转移资金之间做出选择,而是试图将两种环境置于一个更加统一的资金管理流程中。
这是一种重要的机构融合形式,因为它缩短了传统金融流动性产品与加密交易基础设施之间的操作距离。数字资产公司有可能从交易活动转入国债基金,再回到市场流动性中,而无需让底层国债敞口本身变成区块链代币。
这表明,机构加密采用可能既通过直接资产代币化实现,也同样通过基础设施整合来实现。
每一项RWA都需要被代币化吗?
FTIXX Lynq展示了传统金融与加密融合的第二条路径
FTIXX Lynq模式与代币化国债基金形成了有益的对比。BUIDL或区块链记录的货币市场份额等产品将基金权益本身置于分布式账本基础设施之上。而FTIXX则保留传统基金,并在其周围增加一个面向数字资产的访问和结算层。
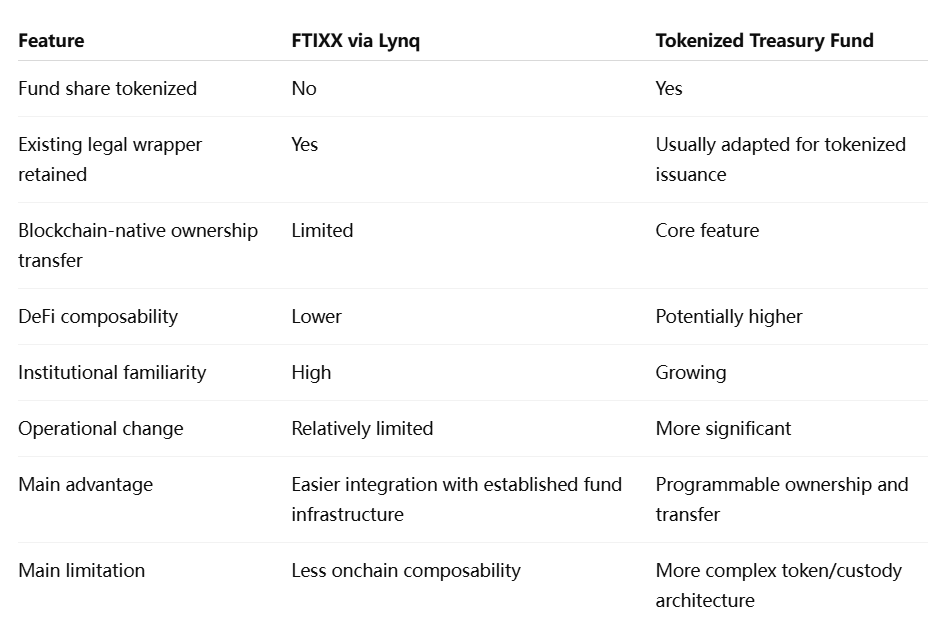
两种模式本身并无优劣之分。代币化可以实现可编程所有权、自包含结算,并有可能与借贷或其他智能合约集成。然而,它也带来了关于钱包托管、代币转让限制、区块链兼容性以及与现有证券法整合的额外问题。
FTIXX模式牺牲了部分这种可组合性,以换取保持成熟基金结构的完整。对于主要希望获得国债敞口和高效现金管理、而非DeFi功能的机构而言,这种取舍可能完全可以接受。
因此,市场可能会通过两种方式共同演进。一些资产将因可编程性对其用例至关重要而受益于完全代币化。另一些资产则可能仅通过连接到数字资产基础设施而不改变其底层法律形式,就能更快地获得机构采用。
为什么现金管理对加密机构变得越来越重要?
闲置现金收益正成为交易基础设施的一部分
随着数字资产市场机构化,资金管理变得越来越重要。专业交易公司评估资本时不仅看潜在的加密回报,还关心交易对手敞口、结算速度、闲置现金收益以及资金能够多快被重新部署。
在高波动时期,公司可能需要保持大量现金余额可用,以支持保证金、结算或客户交易。将所有这些资本存放在零收益的运营账户中会产生显著成本。能够使用国债货币市场基金可以改善在交易之间持有流动性的经济性。
随着机构加密市场的风险管理变得更加保守,这一点尤其重要。在经历了多轮交易对手失败之后,公司越来越区分用于方向性投资的资产和用于运营的储备。通过数字资产结算网络访问的传统国债基金自然属于后一类。
因此,这一整合反映了机构加密基础设施领域更广泛的变革:该行业不再仅仅专注于执行交易。它正日益构建起管理这些交易之间资金所需的现金、抵押品和结算系统。
Lynq 如何融入机构体系?
Lynq 充当结算和资金管理层,而非资产发行方
Lynq 将自己描述为面向机构数字资产客户的、由经纪自营商运营的实时结算和资金管理解决方案。该平台旨在解决市场碎片化、交易对手风险以及在交易间隙留存流动性赚取利息需求等问题。
FTIXX 的加入拓宽了这一角色,因为 Lynq 现在可以在其现有投资功能之外,将参与者连接到外部的高盛基金。tZERO Securities 提供支持合格美国参与者准入所需的受监管经纪自营商能力。
这一结构很重要,因为 Lynq 并未取代高盛作为基金管理人的角色,也没有将 FTIXX 转变为一种新的数字证券。它充当的是机构加密公司与成熟金融产品之间的连接性基础设施。
随着数字资产市场基础设施的成熟,这种模式可能会越来越普遍。与其让每家金融机构都发行一种新代币,专业网络可以将受监管产品、经纪商和结算系统连接成对加密公司而言感觉更原生的工作流程。
主要局限是什么?
FTIXX 并非区块链原生资产
最明显的局限也是该模式的决定性特征:FTIXX 本身并未代币化。其份额不能像区块链原生基金代币可能做到的那样,简单地在钱包之间无需许可地转移,或直接作为抵押品接入 DeFi 协议。
这降低了可组合性。如果一家加密机构希望在借贷协议、自动做市商或智能合约策略中使用国债敞口,传统 FTIXX 结构可能不如代币化国债基金灵活。
此外还有资格和入驻要求。准入面向与 tZERO Securities 建立所需关系并通过合规检查的合格美国参与者。因此,这一整合是一项机构服务,而非开放的 DeFi 产品。
最后,流动性并不等同于持有现金。货币市场基金的赎回、运营截止时间和结算安排仍然重要。机构需要了解在不同市场条件下资金能以多快速度返回活跃交易,而不是假设该基金的行为与链上稳定币完全相同。
MEXC 观点:下一波 RWA 浪潮可能是整合,而非代币化
传统金融与加密之间的机构桥梁可能并不要求每项资产都在链上发行。在某些情况下,将成熟投资产品连接到数字资产工作流程,可以比将资产本身重建为代币更快地带来实际收益,且结构性变化更少。
FTIXX Lynq 说明了这一区别。该基金仍然是高盛的传统货币市场产品,而准入层则更接近数字资产机构所使用的运营环境。对于主要关注国债收益、流动性和交易对手管理的公司而言,这可能比基金份额本身是否以 ERC-20 代币形式存在更重要。
这表明 RWA 的采用不应仅以代币化资产价值来衡量。另一个重要指标将是,有多少传统金融基础设施能够在数字资产结算、抵押品和资金管理工作流程中变得可用。代币化是通往融合的一条路径,但互操作性和分销可以通过不同的架构产生类似的经济整合。
FTIXX 表明 TradFi 无需将所有东西代币化即可进入加密领域
FTIXX Lynq 整合之所以重要,恰恰是因为高盛并未将其约 1000 亿美元的国债基金转变为区块链代币。FTIXX 仍然是传统的货币市场基金,而 Lynq 和 tZERO 为合格的数字资产机构提供了一种在现代结算和资金管理环境中访问它的新方式。
这一区别避免了标题被夸大。该基金约 1050 亿美元的资产并未转移到 Lynq 上,这一整合也不应被描述为 1000 亿美元的新加密资本。改变的是分销架构:机构加密公司现在可以将闲置流动性投入成熟的国债产品,并在需要时重新部署这些资本。
该模式还将 RWA 讨论扩展到了代币化之外。完全代币化的基金可以提供更强的可编程性和 DeFi 可组合性,而连接到数字轨道的传统基金可能提供监管熟悉度和更快的机构采用。两种方法解决的是不同问题。
对于机构市场而言,最重要的结果可能是数字资产公司能否像传统金融机构一样,以同等精细度管理现金、抵押品和结算。FTIXX Lynq 表明,两个系统之间的桥梁并不总是需要替换现有资产。有时,更实际的步骤是将它们连接起来。
来源
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs