概述
万事达卡通过与BVNK于2026年10月15日推出的万事达卡全球货币平台,将稳定币余额带入主流商业。该平台通过单一API将万事达卡的全球支付能力与BVNK的稳定币基础设施相结合,使银行、金融科技公司和企业能够同时持有法币和稳定币,实时进行兑换,发行与稳定币挂钩的卡片,通过万事达卡Move进行本地银行付款,并在一个基础设施层上管理资金和结算流程。
其覆盖范围相当可观。全球货币平台的客户将能够在万事达卡覆盖数亿商户的受理网络中消费稳定币余额,而卡片发行可在130多个国家进行。万事达卡Move已覆盖超过170亿个端点,预计到2027年,本地支付覆盖范围将扩展至200多个国家和地区的40多种货币。
但万事达卡稳定币支付并不意味着数亿商户突然接收加密货币。商户可以继续使用熟悉的卡受理和本币结算基础设施,而稳定币在支付流程背后运作。这一区别可能是该平台最重要的特征:稳定币的大规模采用可能较少依赖于将商户转变为加密货币用户,而更多依赖于使区块链货币与他们已使用的支付轨道互操作。
关键要点
- 万事达卡和BVNK推出了全球货币平台,作为法币和稳定币相结合的基础设施层。
- 稳定币余额可在万事达卡覆盖数亿商户的网络中消费。
- 商户覆盖并不意味着商户必须直接接收或托管稳定币。
- 万事达卡Move将平台连接到超过170亿个端点,用于本地付款。
- 更大的机会在于将稳定币整合到现有的卡片、资金和银行工作流程中,而不是构建一个单独的加密支付网络。
万事达卡稳定币支付实际上如何运作?
全球货币平台的设计围绕互操作性,而非取代法币。其核心是一个多币种账户,传统货币和稳定币可以并存。银行、金融科技公司和企业可以使用一个API接收资金、管理余额、在货币形式之间转换,并根据交易需求通过不同轨道路由支付。因此,企业可以在其流动性堆栈的一部分使用稳定币,而在其他地方继续使用银行账户和本地支付网络。
卡片消费将该模式扩展到商户层。客户或企业可以通过与稳定币挂钩的卡片,从支持的稳定币余额中为消费提供资金,而万事达卡将交易连接到其现有的受理网络。商户无需安装区块链钱包或围绕特定代币重新设计结账流程。相反,数字资产可以通过已与主流卡受理兼容的基础设施进行转换和路由。
关于万事达卡如何达到这一阶段的更多背景,请参阅MEXC对万事达卡收购BVNK及其稳定币战略的分析。该收购于2026年8月完成,为万事达卡提供了在法币和稳定币之间持有、转移、管理和转换价值的基础设施。
数亿商户现在直接接受稳定币吗?
不。万事达卡正在使稳定币资助的消费与其商户网络兼容;它并未要求该网络中的每个商户直接接受区块链资产。
这是一个重要的区别,因为直接商户采用历来是加密支付中最大的摩擦之一。直接接受稳定币的商户可能需要钱包基础设施、区块链监控、资金政策、转换服务以及处理数字资产的程序。在稳定币能够大规模消费之前要求所有这些改变,将使采用变得缓慢。
万事达卡有效地将资金来源与商户体验分开。受支持的用户可以持有数字货币,而商户可以继续在熟悉的支付基础设施内运营。稳定币成为更大支付系统中一种可能的资金和结算轨道,而不是每个商户必须独立加入的新支付系统。
这改变了采用的等式。问题从“每个商户都会接受稳定币吗?”转变为“稳定币余额能否在现有支付基础设施已经运作的地方像普通消费能力一样表现?”
为什么商户层比另一个加密钱包更重要
稳定币钱包已经能够全球转移价值,通常一天中的任何时间都可以。更难的商业问题是将这些价值连接到企业和消费者实际需要消费的地方。如果每个商户、供应商或承包商都必须独立采用相同的钱包和代币,那么技术上高效的区块链支付用处有限。
万事达卡的做法是将卡网络作为这两个世界之间的互操作性层。Global Money Platform 并非为稳定币构建一个独立的商户宇宙,而是将区块链余额与已经存在的支付受理连接起来。这使得稳定币可以提供资金来源,而万事达卡则负责处理通往传统商业基础设施的桥梁。
这种架构可以大幅减少接收方所需的行为改变。商户可以继续以当地货币为商品定价,运营现有的销售点系统,并通过既定渠道对交易进行对账。稳定币的复杂性可以集中在平台、发行方和支付提供商所使用的后端基础设施中。
这对稳定币的采用具有重要意义。分发可能比直接受理更重要。稳定币不一定需要数百万商户持有它;它需要可靠的基础设施,能够将其价值转换为这些商户已经接受的任何形式。
一个平台连接法币、稳定币和现有支付轨道
万事达卡将 Global Money Platform 描述为一个模块化系统,涵盖发送、接收、转换、存储、消费和赚取。这使其有别于简单的加密卡,因为该产品面向银行、金融科技公司和企业更广泛的金融工作流程,而不仅仅是消费者结账。
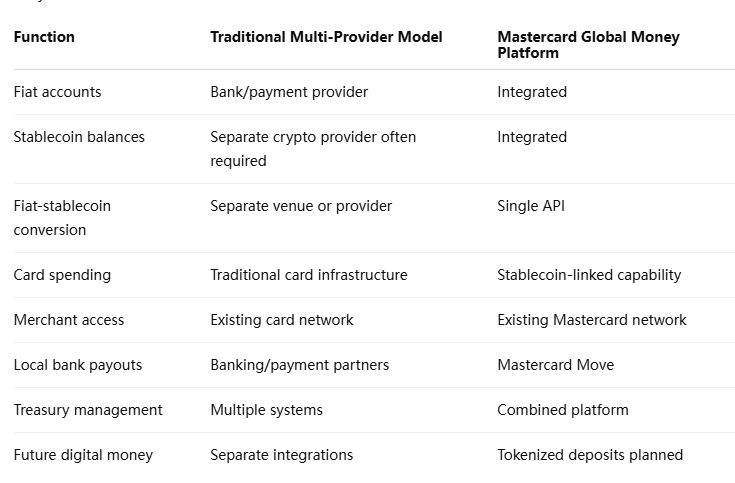
其优势在于运营整合。如今,一家希望支持稳定币的金融科技公司可能需要为钱包、转换、卡发行、本地支付和资金管理建立单独的关系。每一次整合都会增加合规、流动性管理和对账工作。万事达卡和 BVNK 正试图将更多此类技术栈整合到一个基础设施层中。
这也解释了为什么该平台更适合被理解为多货币基础设施,而不是仅限稳定币的产品。万事达卡预计法币、稳定币以及最终其他受监管的货币形式(如代币化存款)将共存。其战略目标是控制这些价值形式之间的连接性,而不是押注其中一种将完全取代其他几种。
为什么万事达卡的举措改变了稳定币的叙事
消费者卡支付吸引了最明显的头条新闻,但 Mastercard Move 对企业采用可能更为重要。该网络覆盖超过 170 亿个端点,创造了从数字余额进入本地银行账户和其他支付目的地的路径。万事达卡预计,到 2027 年,相关覆盖范围将扩展到 200 多个国家和地区的 40 多种货币。
对于跨国企业而言,问题很少仅限于完成一笔支付。资金团队必须在不同货币中收款,跨境支付供应商,在本地账户中维持足够的余额,并在这些资金流动发生后进行对账。其结果可能是流动性碎片化,以及资金仅仅因为需要在付款到期前预先配置而闲置。
Global Money Platform 旨在连接这些活动。一家公司可以在一个环境中持有多种法币和稳定币,在需要时进行转换,并使用本地支付轨道将资金交付到收款人的银行账户。收款人可能完全不会接触到稳定币。
这引出了一个更广泛的原则:稳定币的实用性越来越取决于出金网络的质量,而不仅仅是区块链本身。如果企业无法高效地将这些价值转化为工资、供应商付款或本地货币银行余额,那么快速的链上结算对企业价值就有限。
稳定币能否减少预融资和营运资金摩擦?
有可能。万事达卡特别使用跨国企业支付来说明这个问题:公司可能被迫在不同市场管理单独的账户、支付提供商和预融资余额,仅仅为了确保在需要时能够执行支付而占用资金。
稳定币可以改变这种结构的一部分,因为数字价值可以在许多传统银行营业时间之外跨境流动。如果企业可以在中心化持有流动的稳定币余额,并在需要时转换为本地货币或支付出去,那么它可能能够减少原本需要提前存放在多个账户中的部分现金。
但收益取决于整个转换链的高效运作。稳定币流动性、外汇定价、银行连接性、本地支付可用性和监管许可都会影响一种名义上 24/7 的资产是否真正提高营运资金效率。区块链可以持续结算,而收款人的本地金融系统仍然存在运营限制。
因此,现实的机会并不是消除银行基础设施,而是利用稳定币让流动性在银行环境之间更加自由地流动。
万事达卡为何收购BVNK?
此次发布让人们更清晰地看到万事达卡于2026年8月收购BVNK背后的战略逻辑。万事达卡本已能够发卡并连接商户;BVNK所增添的是让企业能够持有、兑换和转移稳定币以及传统货币的基础设施。
将两者结合,使万事达卡能够控制交易生命周期中更大的一部分。该公司并非只是添加一个稳定币结账按钮,而是将账户、兑换、卡片、付款、资金管理和结算连接在一个共同平台之内。
随着稳定币在跨境资金流动中日益与代理银行和专业化支付提供商竞争,这一定位至关重要。如果万事达卡能够充当传统卡片与区块链轨道之间的协调者,它就不必在两者之间做出选择。该公司可以在保留其分销网络的同时,在其底层添加新形式的货币。
全球货币平台是收购BVNK之后的首个重大产品整合,这使其成为一项重要考验:既有的支付网络能否吸收稳定币,而不被其取代。
MEXC观点:胜出的稳定币轨道可能对商户不可见
万事达卡稳定币支付中最重要的进展或许是,商户无需变成加密原生用户。即使收款方从未开设钱包、选择区块链或管理代币余额,稳定币也可以作为一种支付工具实现规模化。
这改变了衡量采用情况的方式。商户的稳定币地址并非唯一相关指标。随着数字货币被嵌入现有支付体验之中,由稳定币提供资金的卡片交易量、本地付款、资金管理流动和兑换活动可能会变得更有意义。
万事达卡的战略还表明,竞争层面可能会转向协调。如果法定货币、稳定币和代币化存款共存,那么有价值的基础设施可能是能够决定使用哪条轨道、在它们之间进行兑换,并以收款方偏好的形式交付价值的系统。
在这种模式下,大规模采用看起来并不像是每个商户都展示“此处接受USDC”的标志,而更像是稳定币成为普通支付基础设施的一部分,而商户无需知道其中涉及区块链。
风险与局限
不应将万事达卡网络的规模与每项稳定币功能的普遍可用性混为一谈。
- 商户覆盖并不等于直接接受稳定币。商户可以继续通过现有结算安排接收资金。
- 产品可用性因市场而异。发卡、本地付款和其他功能受司法管辖区和合作伙伴覆盖范围限制。
- 稳定币风险依然存在。发行人、储备和赎回风险不会因为代币与万事达卡连接而消失。
- 兑换成本仍然重要。外汇汇率、价差和支付费用可能影响其相对于传统轨道的经济优势。
- 银行基础设施仍然重要。本地付款最终依赖于正常运转的银行和支付系统。
- 未来能力并非当前能力。万事达卡表示,代币化存款和代理式商务支持是未来开发的一部分。
- 区块链运营风险依然存在。网络拥堵、钱包基础设施和技术故障仍可能影响数字货币流动。
因此,最大的分析错误将是将该平台视为对银行或卡片结算的完全替代。它的设计目的是让不同形式的货币实现互操作,而不是让每笔交易都纯粹在链上完成。
万事达卡稳定币支付可能让加密货币在结账时隐形
万事达卡稳定币支付代表了一条与早期加密愿景不同的采用路径。早期愿景是消费者和商户都放弃现有支付基础设施,直接通过区块链钱包进行交易。而全球货币平台则保留了大部分熟悉的商业体验,同时在其背后的金融基础设施中插入稳定币能力。
这种方法可能更具可扩展性。银行、金融科技公司和企业可以持有和兑换稳定币、发行关联卡片,并使用万事达卡Move进行本地付款,而客户则有可能在一个包含数亿商户地点的网络中花费由稳定币提供资金的余额。商户无需托管代币,稳定币就能在结账时具备经济效用。
其意义远不止于信用卡支付。通过将账户、资金管理、兑换、商户支出和银行付款整合在一起,万事达卡正将自己定位为传统货币与代币化货币之间的互操作性层。在这一背景下,收购BVNK的战略意义变得更加清晰:万事达卡正在围绕稳定币构建基础设施,而不是将其视为一种孤立的支付产品。
关键考验将是实际使用情况。稳定币资助的信用卡消费、企业资金流动、本地付款和兑换量将表明万事达卡能否将区块链流动性转化为主流支付活动。如果成功,最大的影响可能对最终用户几乎不可见:稳定币可能成为日常商业的一部分,而无需数亿商户自己成为加密货币用户。
来源