概述
代币化股票交易已达到新的流动性里程碑,在过去30天内产生了约209亿美元的去中心化交易所交易量。Uniswap占该活动的60.1%,其中Uniswap v4占40.7%,v3占19.4%,合计交易量约为126亿美元。这些数据表明,代币化股票正在超越发行和经纪渠道,迈向日益活跃的链上二级市场。
这些数字需要谨慎解读。209亿美元代表的是累计交易额,而非代币化股票的TVL、投资者持仓或进入市场的新资本。同一资产可以反复交易,因此会多次计入交易量。尽管如此,活动集中在去中心化交易所这一点很重要,因为它显示了价格发现和流动性开始形成的地方。
更深层的发展是,与股票挂钩的代币正日益表现得像可编程金融资产。它们可能可以在钱包之间转移,通过自动做市商进行交易,并与借贷或结构化产品基础设施互动。这创造了传统经纪头寸难以轻易复制的机会,同时也带来了关于股东权利、预言机设计、流动性集中和常规市场时间之外交易的新问题。因此,代币化股票交易正在从发行故事转向市场结构故事。
关键要点
- 代币化股票在30天DEX交易量中产生了约209亿美元。
- Uniswap控制了60.1%的活动,仅v4就占40.7%。
- 交易量衡量的是换手率,而非投入资本或TVL。
- 流动性正成为比单纯发行更多股票代币更重要的竞争优势。
- 法律所有权、公司行动和非交易时段定价仍是主要结构性挑战。
为什么代币化股票交易达到209亿美元?
209亿美元这一数字衡量的是市场活动,而非资本流入
第一个分析上的区别是换手率与资产之间的区别。去中心化交易所记录每笔交换的名义价值,因此如果同一笔100万美元的资本反复易手,可以产生数百万美元的交易量。因此,做市商、套利者和活跃交易者可以产生大量换手,而基础代币化股票持仓却没有相应增加。将209亿美元这一数字描述为“流入代币化股票的资本”会严重夸大数据所显示的内容。
即使存在这一局限性,加速的换手率仍然相关,因为如果代币化证券要超越传统资产的数字包装,流动的二级市场是必要的。与构建一个用户可以高效进出头寸、价格保持接近基础证券、流动性在波动期间持续存在的市场相比,发行代表股票敞口的代币在技术上要简单得多。高交易活动表明,代币化股票正开始发展这第二层。
下一个问题是市场质量。可持续的采用最终不仅应产生更高的交易量,还应产生更窄的价差、更深的流动性、更多样化的交易对手以及在各种市场条件下持续的活动。如果交易量主要由短暂的投机或围绕有限代币的反复套利产生,其经济意义就较为狭窄。因此,209亿美元的里程碑是市场活动增长的证据,而不是代币化股票已经实现成熟采用的证明。
为什么Uniswap的60.1%份额很重要
Uniswap合计60.1%的份额表明,代币化股票流动性已经集中在相对少数几个执行场所周围。Uniswap v4占DEX总交易量的40.7%,而v3贡献了19.4%。这种集中在新兴市场早期发展期间可能是有益的,因为交易者、套利者和流动性提供者知道最有可能在哪里找到交易对手,从而减少了如果流动性稀薄地分散在数十个协议中会出现的碎片化。
Uniswap还作为其主要公共AMM进入Robinhood Chain,在其界面、钱包、API和多个协议版本中支持股票代币。这种分布使代币化股票能够访问最初为加密原生资产构建但日益能够处理RWA的基础设施。因此,重要的竞争优势不仅仅是Uniswap的品牌或现有DEX交易量;而是一个成熟的流动性堆栈,随着新资产类别上链,它可以被重复使用。
然而,集中会带来自身的风险。如果超过一半的代币化股票交易依赖于一个协议家族,那么智能合约故障、流动性提供者行为或路由变化可能会产生不成比例的影响。市场成熟度最终应通过韧性以及市场份额来衡量。
为什么 Uniswap v4 已经在代币化股票交易中占据领先地位?
灵活的流动性基础设施正变得越来越重要
Uniswap v4 占据 40.7% 的份额值得注意,因为它表明代币化资产正直接进入更新的流动性基础设施,而不是仅仅停留在最成熟的协议版本上。V4 引入了更灵活的架构,开发者可以使用 hooks 来自定义资金池行为、费用和其他市场功能。这些能力最终可能对交易条件与标准加密代币不同的资产有用。
将所有代币化股票的增长直接归因于 v4 hooks 还为时过早,因为交易量取决于资产可用性、流动性激励、用户路由和做市商参与以及协议设计。更有力的结论是,代币化股票流动性正证明其能够相对快速地迁移到新的 DEX 基础设施。
这一点很重要,因为股票产生了加密原生代币并不总是具备的市场设计要求。股票市场包含开盘和收盘拍卖、交易暂停、公司行动和明确的交易时段。可编程的 AMM 架构最终可能帮助开发者围绕这些要求构建专门的行为,尽管监管和法律基础设施仍需要支持它。因此,机会不仅仅是“AMM 上的股票”,而是 AMM 日益适应受监管金融资产的特性。
代币化股票交易与传统股票交易有何不同?
执行层发生变化,但底层经济逻辑并未消失
传统股票主要通过交易所、另类交易系统和经纪自营商基础设施进行交易,使用订单簿和既定的做市机制。代币化股票则可以通过基于区块链的流动性池进行交易,其中智能合约直接针对可用流动性执行交易。这改变了执行、托管和结算的互动方式,可能允许资产在应用程序之间移动,而无需反复回到中心化经纪商。
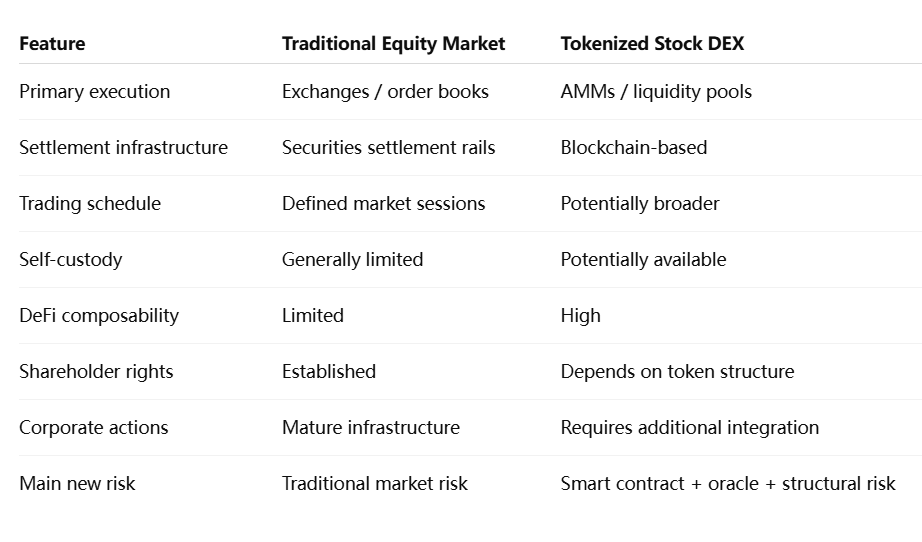
重要的分析要点是,区块链可组合性并不能自动解决证券市场的复杂性。股票不仅仅是一个价格代码。所有权决定了股息权益、投票权、要约收购、拆股、合并和其他公司行动。代币可以在 DEX 上高效交易,同时与底层发行人提供实质上不同的法律关系。
随着交易量的增长,这使得法律架构变得越来越重要。该行业正开始从股票能否在链上交易的简单问题,转向代币持有者究竟拥有什么的更难问题。
209 亿美元是否意味着代币化股票已经主流化?
仅凭交易量是不完整的采用指标
不。高换手率是一个重要的流动性信号,但主流采用需要更广泛的证据。持有者增长、留存余额、地理可及性、流动性深度、机构参与以及用作抵押品的代币化股票数量将提供更完整的图景。
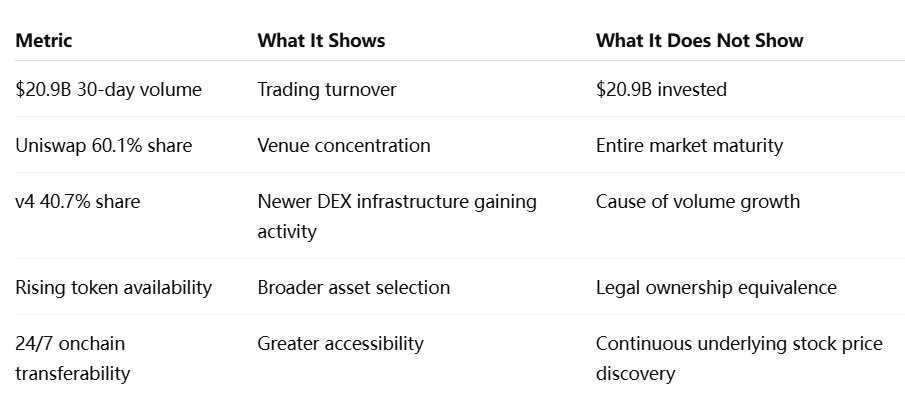
当代币化资产在传统美国股票交易时段之外交易时,这种区别变得尤为重要。区块链市场可以在周末保持运营,但底层证券可能没有活跃的一级市场价格。因此,代币可能会基于预期而非同期的现金市场交易产生暂时的溢价或折价。
为了使代币化股票交易成熟,市场参与者将需要稳健的方法来处理参考定价、市场关闭和公司行动,而不仅仅是更深的 AMM 流动性。
为什么股东权利正成为下一个重大问题
可交易的代币并不自动等同于股票
代币化股票交易的快速增长正在暴露一个在市场较小时不那么重要的结构性区别:经济敞口和法律股权所有权不是一回事。一些产品代表发行人认可的证券,而另一些则是债务债权、托管代表或主要设计用于跟踪股票价格的合成工具。
这种区别影响了买卖之外发生的事情。传统股东参与的是一个包含官方股东记录、投票流程、股息和公司通讯的所有权体系。如果代币与这一基础设施脱节,用户可能获得价格敞口,却无法获得与股东相同的法律地位。
这很可能成为代币化股票的一个决定性竞争问题。链上市场已使金融资产在技术上可组合;下一个挑战是实现所谓的法律可组合性——确保代币在钱包和协议间的流动与公认的所有权、公司行动和投资者保护保持兼容。
专注于发行人主导的代币化的行业倡议的出现,反映了这一转变。流动性可以使市场具有吸引力,但法律清晰度决定了代币化股票最终能否作为证券所有权的可信替代形式发挥作用。
DeFi 能用代币化股票做什么?
抵押品效用可能比现货交易量更重要
下一阶段的发展可能较少由现货 DEX 交易量驱动,而更多由可以在代币化股票之上构建什么来驱动。如果法律和技术上合适的股票代币成为可接受的抵押品,用户可能以股票投资组合为抵押借入稳定币,构建自动对冲策略,或将股票与代币化国债和其他 RWA 结合在可编程投资组合中。
这将使 DeFi 超越以加密原生资产为主的抵押品基础。股票引入了与 BTC 或 ETH 不同的现金流特征和市场驱动因素,可能创造更多元化的链上信贷市场。
困难在于风险管理。接受股票的协议必须考虑市场关闭、交易暂停、股息、拆股和突发的公司事件。可靠的市场数据和预言机基础设施变得至关重要,因为即使智能合约本身正确运行,不准确的股票价格也可能引发不适当的清算。
因此,代币化同时将金融基础设施的多个部分推向链上。资产、流动性、市场数据和所有权记录越来越需要共同演进。
主要风险是什么?
流动性集中和法律结构比原始区块链速度更重要
当前市场面临若干相互关联的风险。首先,流动性集中增加了对少数协议的依赖。其次,不同的代币结构可能赋予用户截然不同的法律权利,即使产品在界面上看起来相似。第三,当底层交易所关闭时,持续的区块链交易会产生潜在的价格错位。
智能合约和预言机风险增加了另一个维度。代币化的苹果股票最终可能参照世界上流动性最强的证券之一,但其链上表示仍可能因合约漏洞或错误的价格输入而受损。因此,代币化增加了新的基础设施风险,却没有消除传统的股票风险。
监管碎片化也可能影响流动性。如果同一产品只能由某些司法管辖区的用户交易,那么尽管区块链网络在技术上开放,全球链上流动性可能仍然被分割。
MEXC 观点:流动性正成为真正的 RWA 护城河
代币发行正变得越来越容易。更困难的竞争优势是围绕代币化资产创造持久的流动性、可靠的价格发现和金融效用。209亿美元的交易量数字意义重大,因为它表明代币化股票市场开始在执行层而非仅仅在发行层展开竞争。
Uniswap 60.1% 的份额说明了这一转变中网络效应的力量。一旦一个场所吸引了可观的流动性,交易者、做市商和应用程序就有动力将更多活动导向那里,从而强化其地位。但同样的集中意味着下一阶段应通过执行质量和韧性而非仅凭市场份额来评估。
更广泛的 RWA 市场可能遵循类似的模式。代币化 AUM 标识了资产所在之处;流动性和抵押品利用率则表明这些资产是否已成为运作中的金融工具。
代币化股票交易正从发行转向流动性
代币化股票交易在30天 DEX 交易量中达到约209亿美元,标志着链上股票的重要转变。这个数字并不代表209亿美元的新投资资本,但它表明代币化股票敞口正在产生可观的二级市场换手。Uniswap 60.1% 的份额进一步表明,一个可识别的执行层正在开始出现。
更重要的进展是接下来会发生什么。市场已在很大程度上证明,与股票挂钩的代币可以被发行和交易。现在它需要证明这些市场能够维持深度流动性、可靠的参考定价以及对股东权利和公司行动的一致处理。
这正是代币化股票超越另一个RWA类别的地方。如果这些资产能够将去中心化流动性与可信的所有权结构相结合,并最终在链上金融中充当抵押品,它们就可能创造出一个新的证券市场层,而不仅仅是在区块链上复制经纪敞口。
因此,209亿美元的里程碑之所以重要,并不是因为代币化股票已经取代了传统股票市场,而是因为代币化股票交易正开始发展出自己的流动性基础设施。该基础设施能否同时支持机构所有权、风险管理和公司治理,将决定这个市场最终能变得多重要。
来源
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments