作者:The Mispriced
編譯:深潮 TechFlow
深潮導讀:當利率結構可能已發生根本逆轉,持有指數不再等同於中性決策。這篇投資人信拆解了 AI 資本開支、流動性週期與加密市場重置之間的張力,核心問題只有一個:如果資本成本持續偏高,你手上的每一種資產會怎樣回答。
引言
在我大部分投資生涯裡,利率下行只是背景板的一部分。
對大多數投資者來說,它的意義遠不止於此。
從 1980 年代初到 2021 年,世界經歷了一次偉大的長期利率下行。
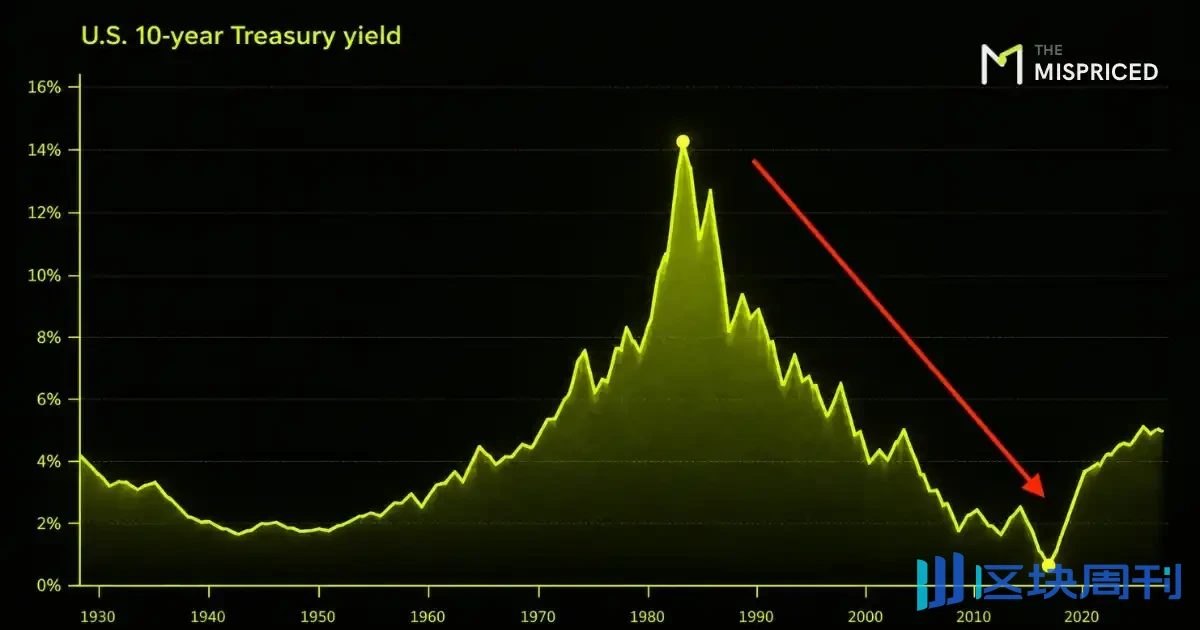
具體原因隨時間變化,但方向異常持久。更低通脹、全球化、人口結構、央行信譽、技術進步,以及最終的量化寬鬆,共同造就了一個資本越來越便宜的世界。
這個週期在 2022 年破裂了。
我不知道我們是否正處在相反方向的四十年週期起點。
沒有人知道。
但我認為,構建一個依賴舊世界回歸的投資組合,是一個錯誤。
當投資者可獲得的無風險實際回報上升時,其他一切資產都必須與之競爭。
長久期資產對假設變得更加敏感。
弱勢企業必須以更高成本再融資。
靠便宜錢推動的增長變得更難成立。
最重要的是,投資的門檻回報率提高了。
風險在於站錯位置
我不認為今天最有價值的問題是市場會漲還是會跌。
更好的問題是:
如果資本持續昂貴,我持有的每一項資產會發生什麼?
這會導向一個非常不同的投資組合。
在我看來,最大的風險未必是市場全面崩盤。
而是在一個資本成本結構性更高、通脹更難預測、表現越來越分化的環境裡,持有錯誤的公司、錯誤的行業或錯誤的資產。
最後一點很重要。
在持有指數就夠用的多年之後,我認為選股帶來的回報正在重新變得有吸引力。
George Noble 最近也提出了類似觀察:分散度在上升,回調正在市場表面之下出現。他的結論比我更偏空,尤其是對消費類股票,但底層觀察很有價值。
我并不看空股票。我只是對哪些股票值得獲得資本變得更加挑剔。
指數不再是一個中性決策
被動投資是有史以來最偉大的金融創新之一。
我不認為指數化已經死了。
我確實認為,在某些時期,單純買入指數的預期回報會變得相對不那麼有吸引力,而更值得做的是在指數之下做功課。
現在可能就是這樣的時期。
截至今天,十大公司大約占標普 500 的 38%。僅最大的成分股(英偉達)就占了接近 8%。

這并不代表指數不好。
它意味著,今天買入指數,實際上是在對少數幾家公司下了一個比很多投資者意識到的更大的隱性賭注。
而其中一些公司正在經歷根本性變化。
科技公司越來越開始像工業公司。
AI 開始看起來像一門工業生意

不是因為軟件在消失,而是因為 AI 極其資本密集。
AI 革命正在創造巨大的物理基礎設施需求。近期報導顯示,融資需求已經大到連公司債投資者都開始區分傳統發行人和 AI 相關借款人。
這改變了我想問的問題。
問題不再是:“AI 會改變世界嗎?”
我認為大概率會。
對投資者來說,問題是:“投向 AI 的資本回報,是否足以證明所需資本規模是合理的?”
這是兩個非常不同的問題。
一項技術可以改變社會,卻仍然讓一部分為其融資的投資者獲得令人失望的回報。
從估值泡沫到盈利問題
我認為,這正是圍繞 AI 的辯論變得更有趣的地方。
所有人都在談估值。
我越來越關注的是盈利泡沫的可能性。
不一定因為當前盈利是假的,而是因為今天的盈利預期可能在隱含假設:超大規模的資本支出將帶來超常的未來經濟回報。
這個假設值得被檢驗。
當增量投入資本的回報超過資本成本時,增長才創造價值。當資本回報率低於資本成本時,更多投資實際上會摧毀價值。這個原則很簡單,但當投資規模和融資成本同時上升時,它就變得重要得多。
自由現金流重要,原因相同。增長型資本開支可能極具價值,但前提是這些投資最終創造了經濟價值。花更多錢,並不等於變得更有價值。
誰最終拿到經濟收益:模型提供商、芯片公司、超大規模雲廠商、公用事業、數據中心、軟件公司,還是最終客戶?
我還沒有答案。
這種不確定性正是關鍵。
如果市場價格假設了一個非常有利的答案,那麼證明的門檻就更高了。
格雷厄姆幾十年前就明白這一點:估值需要的增長越多,投資對增長假設中的小錯誤就越敏感。
價格與質量並不分離。
價格決定賠率。
流動性的重要性比以前更高
還有另一個我正在花更多時間研究的變量:流動性。
現代金融市場不僅取決於利率水平,還取決於資產負債表容量的可用性與流動方向。
Michael Howell 的《資本戰爭》框架研究的是債務存量與全球流動性之間的關係。他的論點是,一個高負債的金融體系持續需要流動性,因為大量現存債務必須再融資。
當流動性增速快於再融資需求時,金融資產往往受益。
當流動性相對於債務變得稀缺時,壓力就會上升。
我不把任何單一宏觀指標當作交易系統。
但這個框架很有用。
它有助於解釋為什麼即使基本面故事沒有太大變化,流動性也能推動市場。
它也強化了我越來越相信的一點:
現金並不意味著我不知道該買什麼。現金是一種選擇權。
它的價值不只是持有期間獲得的收益率。
它真正的價值在於,當未來預期價值顯著改善時,有能力部署資本。
如果市場變得更加分化,這種選擇權會更有價值。
黃金,以及金礦股內部蘊含的槓桿
黃金扮演著不同的角色。
它不需要盈利增長來發揮組合功能。當市場對財政紀律、貨幣穩定或法幣購買力的信心惡化時,黃金可以受益。
這並不意味著黃金只漲不跌。
Cathie Wood 目前的觀點幾乎與我的基準情景相反:她認為技術驅動的生產率提升、更低的通脹,以及可能更強的美元,會創造黃金大幅下跌的條件。
這種情景值得重視。
我對黃金的興趣並非基於貨幣必將貶值的確定性。它基於的是,如果這種風險變得更重要,所帶來的回報。
金礦股是另一種押注。
它們引入了運營風險、政治風險、管理風險、成本風險和執行風險,但它們也能提供對金價的操作槓桿。2026 年第一季度,世界黃金協會報告稱,黃金生產商平均利潤率的上升速度遠快於金價,因為實現價格的上漲超過了採礦成本的上升。
所以我對這兩種敞口的看法不同。
黃金是對沖工具。金礦股是對這一判斷加了槓桿的權益表達。
倉位規模應當反映這種差異。
加密貨幣正在重新校準
加密貨幣處於投資組合的另一端。
比特幣在經歷漫長的冷卻期後,近期重新走強,在 9 月觸及八個月高點。
我同時也在關注比特幣之下正在改善的動能,尤其是在我們觀察名單上的一些質量較高的協議,包括 NEAR、Uniswap、Raydium 和 Jupiter。
數字資產回顧:2026 年 9 月
我並不把這理解為可以追高的許可。
恰恰相反。
我個人的看法是,利用短期過熱的階段來降低風險,或者有選擇地通過小規模槓桿空頭頭寸表達戰術性下行觀點,同時利用有意義的弱勢來積累那些我認為長期不對稱性仍然具有吸引力的加密資產。
「每日」這個詞很重要。由於每日重置、路徑依賴、波動性和複利效應,槓桿反向產品的表現可能與簡單的長期空頭截然不同。對我來說,這是一種戰術工具,而不是長期持有。
加密貨幣本身仍然是高波動性配置。
這意味著即使判斷正確,如果倉位規模錯誤,頭寸仍然可能出錯。
我不是在為黑天鵝做投資
圍繞一切可能出錯的事情來構建投資組合很容易:
債務危機;
貨幣危機;
總有下一場災難值得防範。
我不認為這是一種有用的投資方式。
黑天鵝從定義上就難以預測。圍繞預測黑天鵝來構建整個投資組合,不過是另一種形式的擇時。
我更傾向於用概率來思考。
有用的做法不是假裝我們知道哪種未來會發生,而是勾勒出若干種合理的未來,賦予大致概率,然後問我們的決策在這些情景下會如何表現。
我仍然對技術、創業精神、生產率和長期經濟進步持樂觀態度。
但樂觀不是一種估值方法。
而分散化並不意味著持有五十種全都依賴同一宏觀環境的東西。
最優投資組合不應該要求低利率、創紀錄的利潤率、不斷擴張的估值、充裕的流動性和非凡的 AI 增長同時發生。
它應該有幾種不同的運行方式。
能夠複利資本的高質量企業。
預期足夠低、從而能創造不對稱結果的精選股票。
提供選擇權的現金。
提供不同貨幣回報驅動因素的黃金。
當回報足以證明額外經營風險合理時的金礦股。
上行空間仍然大到足以證明波動性合理的加密貨幣。
以及,重要的是,選擇不行動的能力。
重要的東西已經在價格裡了
我不知道標普 500 明年會在哪裡交易。
我不知道 10 年期美債收益率會是 3% 還是 6%。
我不知道比特幣本輪週期會在哪裡結束。
我也不知道今天巨大的 AI 投資週期會帶來非凡的資本回報,還是僅僅帶來非凡的資本開支。
幸運的是,我認為我不需要知道。
這個項目的目標不是精確預測未來。
而是理解當前價格已經要求了怎樣的未來。
然後比較如果現實更好時的上行空間,與如果現實更差時的下行空間。
我今天看到的機會,不一定在於預測下一輪牛市或熊市。
而在於兩類資產之間不斷擴大的差距:一類需要幾乎所有事情都順利,另一類則幾乎沒有被定價任何成功。
分化就是機會。
而如果世界真的進入了一個資本再次具有實際成本的新體制,我預計這種區分將比過去十年重要得多。