作者:Robbie Petersen
編譯:深潮 TechFlow
深潮導讀:a16z crypto 這篇長文提出了一個反直覺的判斷:加密真正顛覆的不是交易效率,而是市場的供給側。當發幣、上架、做市都不再需要審批時,任何風險都可以變成可交易資產。這對做市商、交易所和投資者來說,意味著一個全新的市場空間正在被打開。
在金融史的大部分時間裡,新市場的供給(而非需求)才是瓶頸。區塊鏈消除了這一瓶頸。我相信這將釋放出一波全新的市場爆發。
市場是轉移風險的機制。每一筆交易本質上都是兩個對手方同意以某個價格轉移某種風險敞口。抽象來看,風險可以沿兩個獨立維度展開:
- 標的:底層風險敞口(例如公司的現金流、一桶石油、選舉結果、借款人的信用、一個 GPU 小時)
- 工具:轉移該敞口的機制(例如現貨、有期限的期貨、永續合約、期權、事件合約)
幾乎所有金融史,都是關於一次只在一個維度上緩慢創新的故事。現貨穀物市場存在了數千年,芝加哥才在 1865 年上市穀物期貨。貨幣在 1971 年浮動,1972 年才有期貨。股票期權以定製化交易商合約的形式存在了幾個世紀,直到 1973 年 CBOE 和 Black-Scholes 出現後才成為上市市場。ETF 直到 1993 年才存在。
新的風險標的更加罕見。利率直到 1981 年才被廣泛交易。違約風險等到 1994 年的信用違約互換。波動率等到 2004 年的 VIX 衍生品。事件結果直到近年才通過預測市場成為真正的市場。
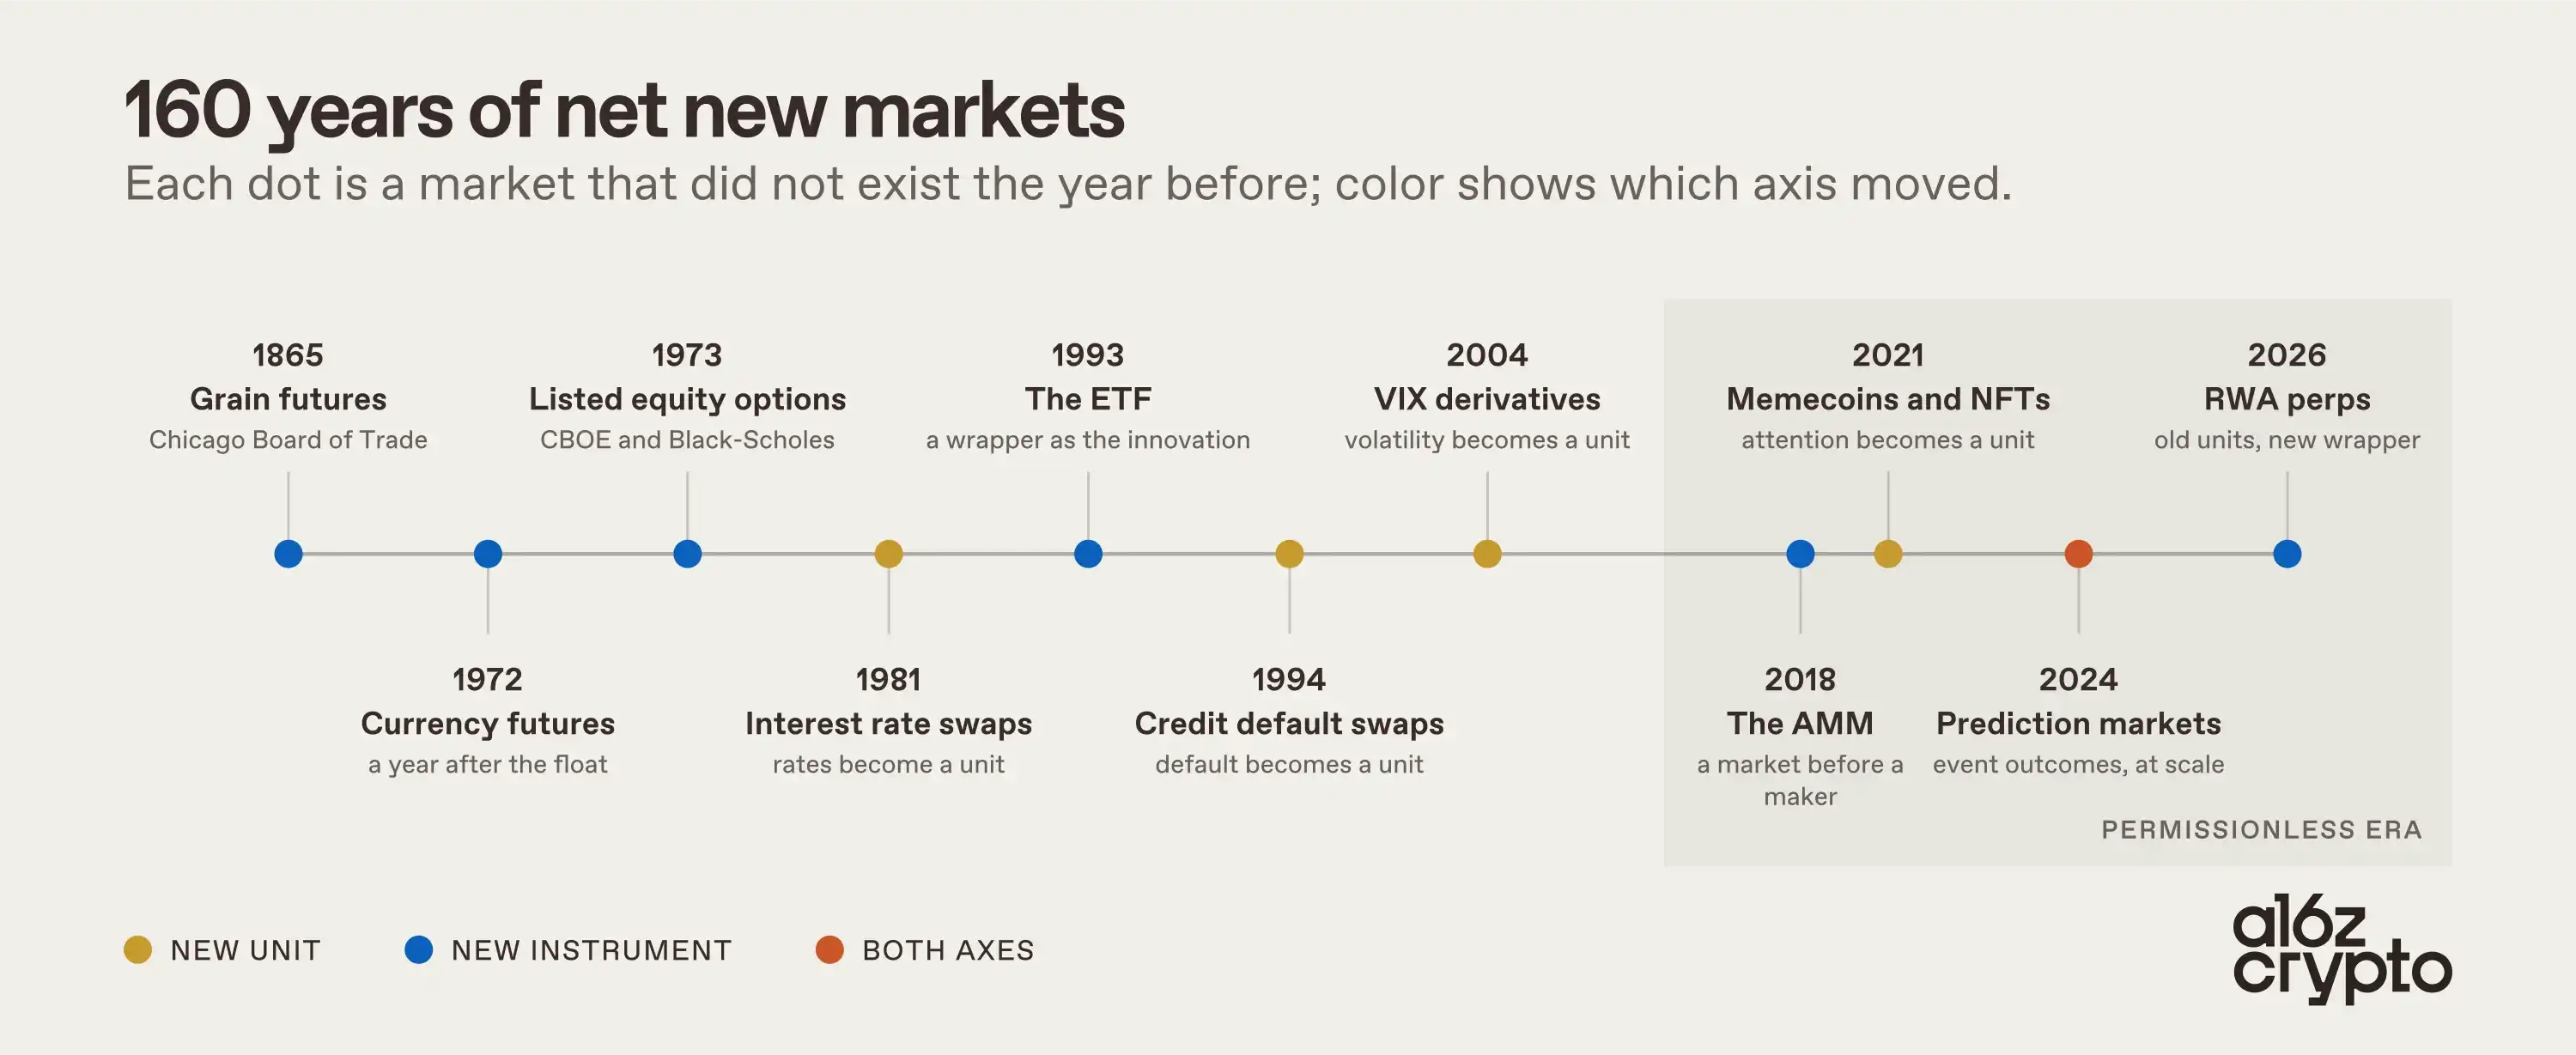
這些市場的需求從來不是問題。農民早在 CBOT 之前就想對沖收成。債權人早在 CDS 之前就想轉移違約風險。拖慢增長的始終是這些市場的供給。而歷史上,有兩個因素一直在壓制供給:
- 上市委員會和法律框架
- 地理碎片化
區塊鏈同時消除了這兩者。它讓發行變得無需許可,讓分發變得全球性。在我看來,這就是殺手級用例的最純粹形態:區塊鏈是第一個讓市場供給追上全球潛在需求的技術。
這一論點在實證中同樣成立。加密領域幾乎每一個定義品類的成果,都是這一殺手級用例的下游結果。從永續合約和去中心化現貨交易所,到預測市場、借貸市場、memecoins、NFT 和代幣化實物資產,價值都流向了那些擁有鏈上全新市場發行權和/或交易權的人。
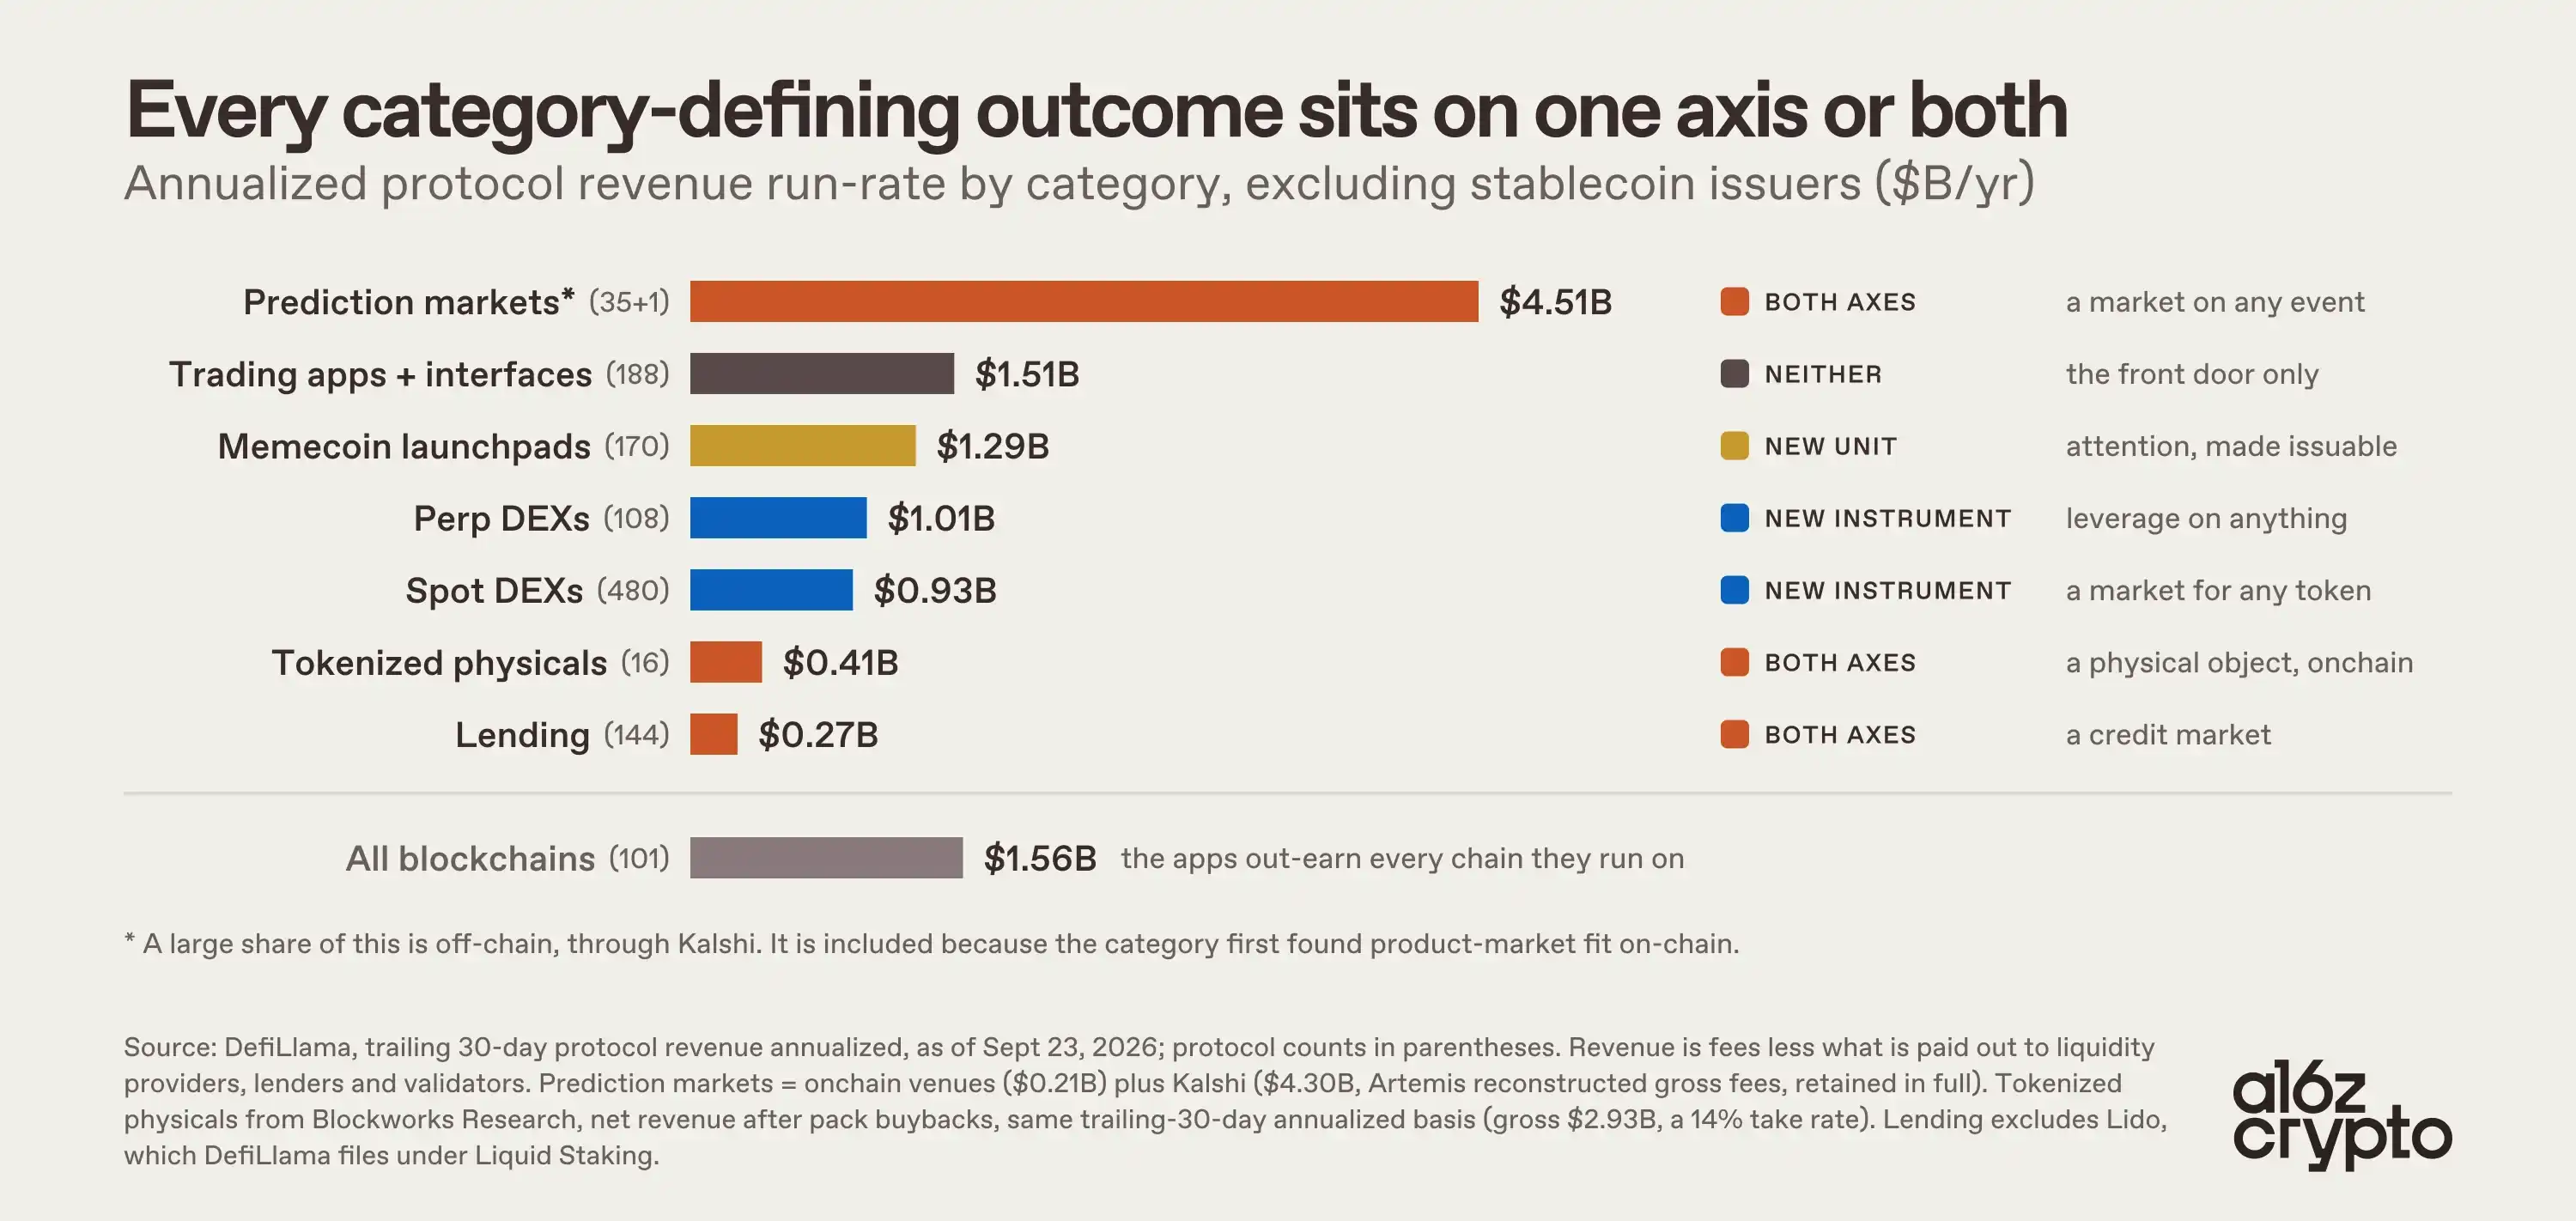
這些類別中的每一個,要么以無需許可的方式創造了一種全新的風險標的,要么創造了一種全新的風險轉移方式。
在標的一側,加密工程化地創造了過去幾乎沒有金融表達的風險敞口。預測市場可以追溯到愛荷華電子市場,它在鏈上找到了產品市場契合點並實現了爆發式增長,把離散事件(一次選舉、一次美聯儲決議、一次法院裁決)變成了可交易的標的。點對點借貸市場把個人信用關係變成了具有實時連續價格的東西。上市前市場把原本被少數二級經紀商壟斷的風險敞口,變成了用戶可以大規模交易和持有的東西。甚至 memecoins 和 NFT 也把抽象的風險標的(比如注意力流向和文化相關性)變成了可讀、可交易的市場。
此外,加密同樣創造或放大了轉移這些風險標的的全新機制。自動做市商讓市場可以在做市商同意報價之前就存在。永續合約最早在 1993 年被提出,在鏈上找到了產品市場契合點,把有期限的、碎片化的敞口壓縮成一個由資金費率平衡的合約。二元合約把事件結果變成了一個 1 美元或歸零的可交易市場。點對池借貸用共享池和利用率曲線取代了雙邊貸款。聯合曲線把發行和價格發現融合在一起,讓資產從第一個買家開始就有了市場。
無需許可的發行也會產生大量噪音。這是移除上市過濾器的代價。重點不是每個新市場都是好的。重點是市場本身(而不是某個委員會)成為篩選哪些市場能存活下來的自選擇機制。
永續合約就是證明
沒有比永續期貨更純粹地表達這一論點的東西,也沒有比鏈上非加密資產交易量近期增長更純粹的證據。
因為永續合約是合成性的,上市約束就縮減為兩件事:一個穩健的預言機,以及兩個願意互為對手方的交易者。只要滿足這兩點,一個槓桿市場幾乎可以為任何東西存在。從這個意義上說,永續合約是有史以來最有效的協調機制之一。
按照同樣的邏輯,Hyperliquid 是我們最接近一個全球金融協調平台的東西。HIP-3 和 HIP-4 允許用戶發行自己的衍生品,接入該平台的全球前端,並相應獲得收益。降低發行市場的摩擦意味著更多市場,需求自然會從中選出贏家。

加密領域增長最快的市場之一(而且越來越是指整個金融領域增長最快的市場之一)是在鏈上無需許可地發行並全球分發,這絕非巧合。7 月,鏈上 RWA 永續合約交易量達到了 1.4 萬億美元的年化運行率,占 Hyperliquid 帳簿的一半。抽象來看,這只是已有的風險標的(股票、石油、迷因股)無需許可地遇到了一種新的轉移工具。在下游,這種重新組合帶來了交易量的爆發。
還要注意,每一個季度都有某個全新的市場占據主導地位。2025 年第四季度是美國股票和大宗商品;2026 年上半年是石油、天然氣和金屬;最近是半導體和迷因股。這再次反映了核心論點。全新市場的供給正在追趕上世界每個季度想要交易的東西。

然而,更深層的下游含義是,無需許可、7×24 小時的交易已經成為鏈上價格發現的一個楔子。在今年的石油衝擊期間,當 CME 關閉時,WTI 在 trade.xyz 上作為全球流動性最強的市場之一找到了價格發現。類似地,我們看到 Cerebras 和 SpaceX 的上市前股票市場對 IPO 的定價比銀行家更準確,上市前永續合約的最後一小時價格與實際開盤價之間的邊際差異極小。
市場正在日益證明,傳統市場的結構性約束(缺乏 7×24 小時交易、地理限制、缺乏上市前准入、保證金隔離)是鏈上市場可持續的競爭優勢。
市場轉移風險標的。在幾乎整個金融史上,它們都受制於地理、上市委員會和法律框架。這些約束現在已經消失。鏈上市場的可尋址空間不是今天存在的資產集合,而是任何人(或任何智能體)在任何地方想要交易的任何風險。
這意味著我們將會繼續看到鏈上新市場的爆發式增長。既有轉移舊風險的新方式:大宗商品和外匯永續合約、指數、全天候股票敞口。也有全新的風險單位本身:算力期貨、CPI 等宏觀指標的永續合約、音樂、社會趨勢、體育,以及任何可以被預言機捕捉且存在多空雙方的事物。發行這些市場的應用和協議,以及交易這些市場的場所,才是最終捕獲價值的對象。