概述
Bullish 與 Equiniti 已與 Alpaca、Apex Fintech Solutions 及 DriveWealth 共同成立發行人贊助代幣聯盟(Issuer Sponsored Token Coalition),其初始參與者涵蓋交易、經紀及股東基礎設施等領域的公司,旨在解決代幣化股票中最大的未解問題之一:持有與股票掛鉤的代幣是否應與持有標的股票享有相同的法律與經濟權利。
該聯盟於 2026 年 9 月 24 日宣布成立,計劃為發行人贊助的代幣化證券制定技術標準、市場基礎設施及營運框架。其核心前提是區塊鏈現代化應保留上市公司與其股東之間的關係。在此模式下,代幣化證券可直接連接至發行人的權威股東名冊,有助於維護投票權、公司行動權益及投資者保護,同時允許該資產與基於區塊鏈的市場基礎設施互動。
該倡議是一個行業工作組而非監管機構,參與不具約束力。它尚未建立強制性的代幣化標準,也未要求公司發行區塊鏈股票。其重要意義在於其他方面:隨著代幣化股票交易增長,行業開始著手解決代幣背後的法律所有權層面。因此,代幣化的下一階段可能較少取決於股票能否在鏈上轉移,而更多取決於股東權利能否隨之轉移。
關鍵要點
- Bullish 與 Equiniti 於 9 月 24 日推出發行人贊助代幣聯盟。
- Alpaca、Apex Fintech Solutions 及 DriveWealth 是其首批參與者。
- 該聯盟專注於與權威股東記錄連結的發行人贊助代幣化證券。
- 其目標是在現代化市場基礎設施的同時,保留所有權權利、公司行動及投資者保護。
- 該組織為自願性質,不具監管權力。
為何成立發行人贊助代幣聯盟?
代幣化股權存在所有權問題
代幣化股票的快速發展暴露了一些現有模式的基本弱點:數位資產可以追蹤公司股價,卻不使代幣持有者成為該公司的股東。合成產品、抵押債務結構及其他間接表徵可以提供有用的經濟曝險,但不一定轉移投票權、正式所有權或直接的公司行動權益。
發行人贊助代幣聯盟的核心理念是,代幣化公開證券應保留傳統的發行人與股東關係,而非以不相關的合約索賠取而代之。在發行人贊助模式下,區塊鏈表徵與公認的所有權基礎設施(包括權威股東名冊)相連結。技術改變了證券的表徵與轉移方式,而公司與投資者之間的法律關係保持不變。
隨著代幣化股權交易量增長,這種區別變得越來越重要。當股票掛鉤代幣還是小型實驗性產品時,價格曝險往往是主導考量。然而,若代幣化證券要成為主流資本市場的一部分,投資者與發行人需要知道誰在法律上擁有該證券、誰獲得股息、誰可以投票,以及當代幣在錢包之間移動時所有權變更如何反映。
因此,該聯盟正在解決一個比區塊鏈吞吐量或交易時間更深的問題。它試圖將數位持有與公認的證券所有權對齊。
什麼是發行人贊助的代幣化證券?
代幣與發行人連結,而非僅僅追蹤股票
發行人贊助的代幣化證券旨在透過發行人認可並與官方所有權記錄連結的模式來代表股票。目標不僅是創建一個價格跟隨上市股票的 ERC-20 代幣;而是確保數位表徵仍是公司股東基礎設施的一部分。
這與合成股權曝險產生了根本區別。合成代幣可以參考特斯拉或輝達,而投資者的法律索賠最終是針對中介機構或產品發行人。相反,發行人贊助的代幣化股票可以設計成所有權仍與實際發行人及股東名冊連結。
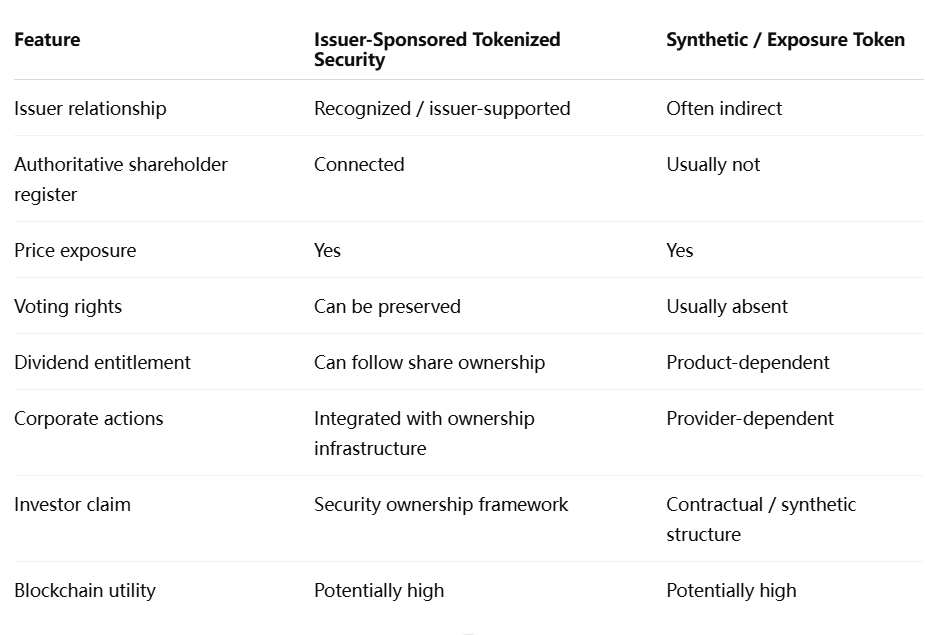
關鍵詞是可以被保留。代幣化本身不會自動產生投票權或股息權。這些權利源於證券的法律結構以及區塊鏈記錄與權威所有權記錄之間的連結。
這就是為什麼聯盟對市場基礎設施的關注至關重要。智能合約可以證明誰控制著一個區塊鏈地址,但證券法和公司記錄決定了該地址持有人是否被認定為股東。
持有股票代幣是否自動意味著擁有股票?
區塊鏈所有權與法律所有權是分開的層級
不。持有代幣本身並不確立對所引用上市公司的直接所有權。代幣合約可以以數學確定性記錄數位資產的所有權,但對於該資產與螢幕上顯示其股票代碼的公司之間的法律關係,卻相對少有說明。
在與日常交易無關的事件中,這種區別變得更加清晰。試想股東投票、現金股息、收購要約或合併。合成產品可以在經濟上補償投資者其中一些事件,但代幣持有人可能仍然缺乏投票或直接與發行人溝通的法律權利。在與官方登記冊相連的發行人贊助結構中,這些權利可能更直接地跟隨代幣化證券。
這種差異也影響破產和中介風險。間接代幣可能依賴平台繼續正確持有或管理底層股份。一個結構良好的發行人贊助模式旨在減少區塊鏈表徵與公認所有權本身之間的差距。
這是聯盟最有力的戰略論點:代幣化股權應該現代化所有權軌道,而不僅僅是在現有股票之上創建另一個衍生品層。
為什麼股東名冊很重要?
資本市場依賴的不僅僅是交易執行
股東名冊是用於識別公認持有人和管理與所有權相關流程的權威記錄。與區塊鏈交易相比,這種基礎設施可能顯得平凡,但它支撐著股息、股東通訊、代理投票和公司行動。
區塊鏈可以使資產全天候轉讓,但上市公司仍然需要知道誰有權參與這些事件。如果代幣在錢包之間轉移而權威記錄沒有改變,兩個系統可能會出現分歧。在鏈上股票能夠複製傳統所有權的全部功能之前,解決這種同步問題是必要的。
因此,Equiniti 的角色很重要。作為轉讓代理和股東服務提供商,它恰好運營於負責所有權記錄和公司行動的市場部分。其代幣化模型明確將股東名冊描述為所有權的法律記錄,而區塊鏈則作為自動化和表徵層發揮作用。
這種架構刻意比用無需許可的區塊鏈取代所有傳統記錄的想法更為保守。相反,該模型試圖將可編程資產連接到現有的法律基礎設施,並允許兩個系統共同演進。
公司行動比交易更難處理
代幣化辯論的大部分焦點集中在更快的結算和全天候交易上,因為這些好處很容易證明。公司行動則要困難得多。股票分割會改變流通證券的數量,合併可能改變或取消現有股份,收購要約需要與合資格持有人溝通,而股息必須根據記錄日期到達正確的投資者。
要使發行人贊助的代幣化證券在機構規模上發揮作用,這些事件需要在傳統記錄和區塊鏈記錄中準確傳播。挑戰不僅在於技術同步;系統還必須滿足證券法、稅務報告、身份要求和投資者溝通。
這就是為什麼不能僅通過交易速度來評估代幣化。市場可以在幾秒鐘內執行代幣交換,但仍然缺乏在整個生命週期內管理公開證券所需的基礎設施。
為什麼 Bullish、Equiniti、Alpaca、Apex 和 DriveWealth 相關?
聯盟匯集了證券生命週期的不同部分
參與者的組合比涉及的公司數量更重要。Bullish 貢獻數位資產交易基礎設施,而 Equiniti 代表轉讓代理和股東記錄專業知識。Alpaca、Apex Fintech Solutions 和 DriveWealth 在經紀、託管和市場基礎設施領域運營,使該集團能夠接觸到介於發行人和投資者之間的許多功能。
這反映了這樣一個現實:代幣化證券無法僅通過區塊鏈協議來擴展。發行、所有權記錄、託管、交易、結算、合規和流動性是不同的功能,每個都有現有的法律和運營要求。
該聯盟最初計劃專注於維護發行人和股東權利、建立互通性、開發採用基礎設施以及創建更廣泛的市場生態系統。它還期望評估智能合約架構、互通性標準、監管要求以及產品試點。這些是探索性目標,而非已完成的標準。
這一區別應保持清晰。該聯盟尚未為代幣化股票創建通用的技術規範,加入該聯盟也不要求參與者發行、上市或為任何證券提供流動性。
為何該聯盟現在成立?
SEC政策已將行業從理論推向實施
時機意義重大。該聯盟在SEC推出其針對符合條件的代幣化NMS股票進行有限鏈上交易為期五年的創新豁免後一週成立。SEC框架要求符合條件的代幣化股票保留與相應傳統股份相同的權利和特權,使法律等效性更接近美國代幣化辯論的中心。
該聯盟不應被描述為該SEC計劃的官方分支。它是一個獨立的行業倡議。然而,監管和行業發展顯然解決了相關的結構性問題:如果受監管的證券開始通過區塊鏈基礎設施交易,市場必須確定所有權權利如何繼續附著於這些資產。
這在美國代幣化市場中創造了自然的進展。早期的發展側重於證明證券可以數字化發行。較新的DEX和經紀產品展示了與股權掛鉤的代幣可以交易。監管和行業基礎設施現在正轉向更難的問題:在這些證券於傳統系統和區塊鏈系統之間移動時,如何維護股東權利。
這一順序表明代幣化正在進入一個更成熟的階段,其中法律架構變得與技術架構同等重要。
互通性可能是最難的技術問題
代幣化股票和傳統股票需要在經濟上保持同步
發行人贊助的代幣化並不意味著傳統證券基礎設施一夜之間消失。更現實的近期結構是共存:傳統股票留在現有系統中,而代幣化表徵通過區塊鏈網絡流通。
這產生了互通性要求。如果投資者將證券從傳統託管轉移到代幣化格式——或逆轉這一過程——總所有權記錄必須保持準確,且不能發生雙重發行。公司行動也需要一致地觸達兩種形式。
該聯盟明確將傳統清算和結算基礎設施、區塊鏈網絡、包裝代幣模型和新興的權利代幣框架之間的互通性確定為優先事項。解決這一問題至關重要,因為同一股份的碎片化表徵可能創造對賬風險,而非減少風險。
因此,最強大的代幣化架構可能是使傳統系統和區塊鏈系統之間的移動可靠的那一個,而不是試圖立即消除傳統基礎設施的那一個。
什麼可能減緩發行人贊助的代幣化?
發行人參與可能比區塊鏈容量更大的制約因素
發行人贊助的模式要求上市公司參與或至少認可該結構。這可以提高法律清晰度,但與能夠快速創建數百種證券合成敞口的第三方平台相比,可能減緩資產覆蓋速度。
上市公司也幾乎沒有動力僅僅因為技術存在而採用代幣化。他們需要可衡量的好處,例如更廣泛的投資者准入、更低的服務成本、改善的所有權可見性或更高效的資本籌集。如果代幣化引入了額外的運營複雜性而沒有帶來這些好處,採用可能仍然有限。
過戶代理整合、託管規則和跨鏈標準帶來了額外挑戰。僅在一個網絡上運作的代幣化股票可能碎片化流動性,而將同一證券跨多個網絡橋接則引入了同步和安全風險。
因此,市場面臨速度與法律穩健性之間的權衡。合成產品可以快速擴展;發行人贊助的證券可能擴展較慢,但可能為機構採用提供更堅實的基礎。
MEXC觀點:代幣化股票需要法律可組合性
加密市場已經展示了技術可組合性:資產可以在錢包、DEX、借貸市場和智能合約之間移動,而無需每個應用程序從頭重建資產。代幣化股票現在面臨更困難的挑戰:法律可組合性。
一項證券需要在股息、投票、股權登記日及公司行為等方面保持可識別性,即使它跨越可程式化的金融應用程式。如果區塊鏈所有權可以轉移,但股東權利卻不能,那麼代幣化就會創造出一種技術上高效、但法律框架不完整的資產。
發行人支持的代幣化證券試圖透過將區塊鏈表徵連接到官方所有權基礎設施來彌合這一差距。這是否會成為主流模式仍不確定,但它解決了一個僅靠交易量無法解決的問題。
因此,對於代幣化股票市場而言,下一個競爭優勢可能既不是更快的區塊鏈,也不是更多的上市代碼。它可能是讓流動性、可程式化與正式所有權協同運作的能力。
當權利跟隨代幣時,代幣化股票變得更可信
發行人支持代幣聯盟代表了代幣化股票辯論中的一個重要轉變。Bullish、Equiniti、Alpaca、Apex Fintech Solutions 和 DriveWealth 不僅僅是在試圖讓證券更容易在鏈上交易;他們正在探索旨在維護上市公司與擁有其股份的投資者之間關係的基礎設施。
隨著代幣化股票市場獲得流動性,這種區別變得越來越重要。代幣可以提供極佳的價格曝險和 24/7 可轉讓性,但同時仍使投資者擁有與傳統股東根本不同的權利。發行人支持的代幣化試圖使數位所有權與權威的股東名冊、公司行為和投資者保護相容。
該模式仍面臨重大障礙。上市公司必須看到足夠的價值才會參與,過戶代理基礎設施必須與區塊鏈網路整合,代幣化市場與傳統市場必須保持同步。該聯盟本身是一個自願性工作組,而非監管機構,因此其標準只有在發行人和市場參與者實際採用時才會變得重要。
儘管如此,這一方向意義重大。代幣化股票的第一階段證明了股票曝險可以在鏈上轉移。下一階段將決定實際的股東所有權能否隨之轉移。如果發行人支持的代幣化證券能夠解決這個問題,代幣化可能會從一種新的交易形式演變為證券所有權基礎設施的真正現代化。
來源
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/