
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
昨日晚間,去中心化永續合約交易所 Lighter(LIT)透過網路直播形式舉行了第三季度的投資者電話會,作為業界少有的以類上市公司的標準進行資訊披露的項目,Lighter 昨晚的電話會,讓投資者有機會進一步了解到 Lighter 當下在合規、產品、生態合作等方面等具體進展。
受電話會中所披露的利好影響,LIT 夜間一度飆漲至 4 美元附近,截至發文暫報 3.65 美元,24 小時漲幅 7.23%。
以下為 Odaily 星球日報根據影片所整理出的電話會核心資訊。電話會直播時長約 41 分鐘,其中前 26 分鐘由 Lighter 創始人兼 CEO Vladimir Novakovski 單人做項目資訊披露,後 15 分鐘則由 Vladimir 回答社群所關心的各項話題。
CEO 資訊披露
一、Q3 核心數據概覽
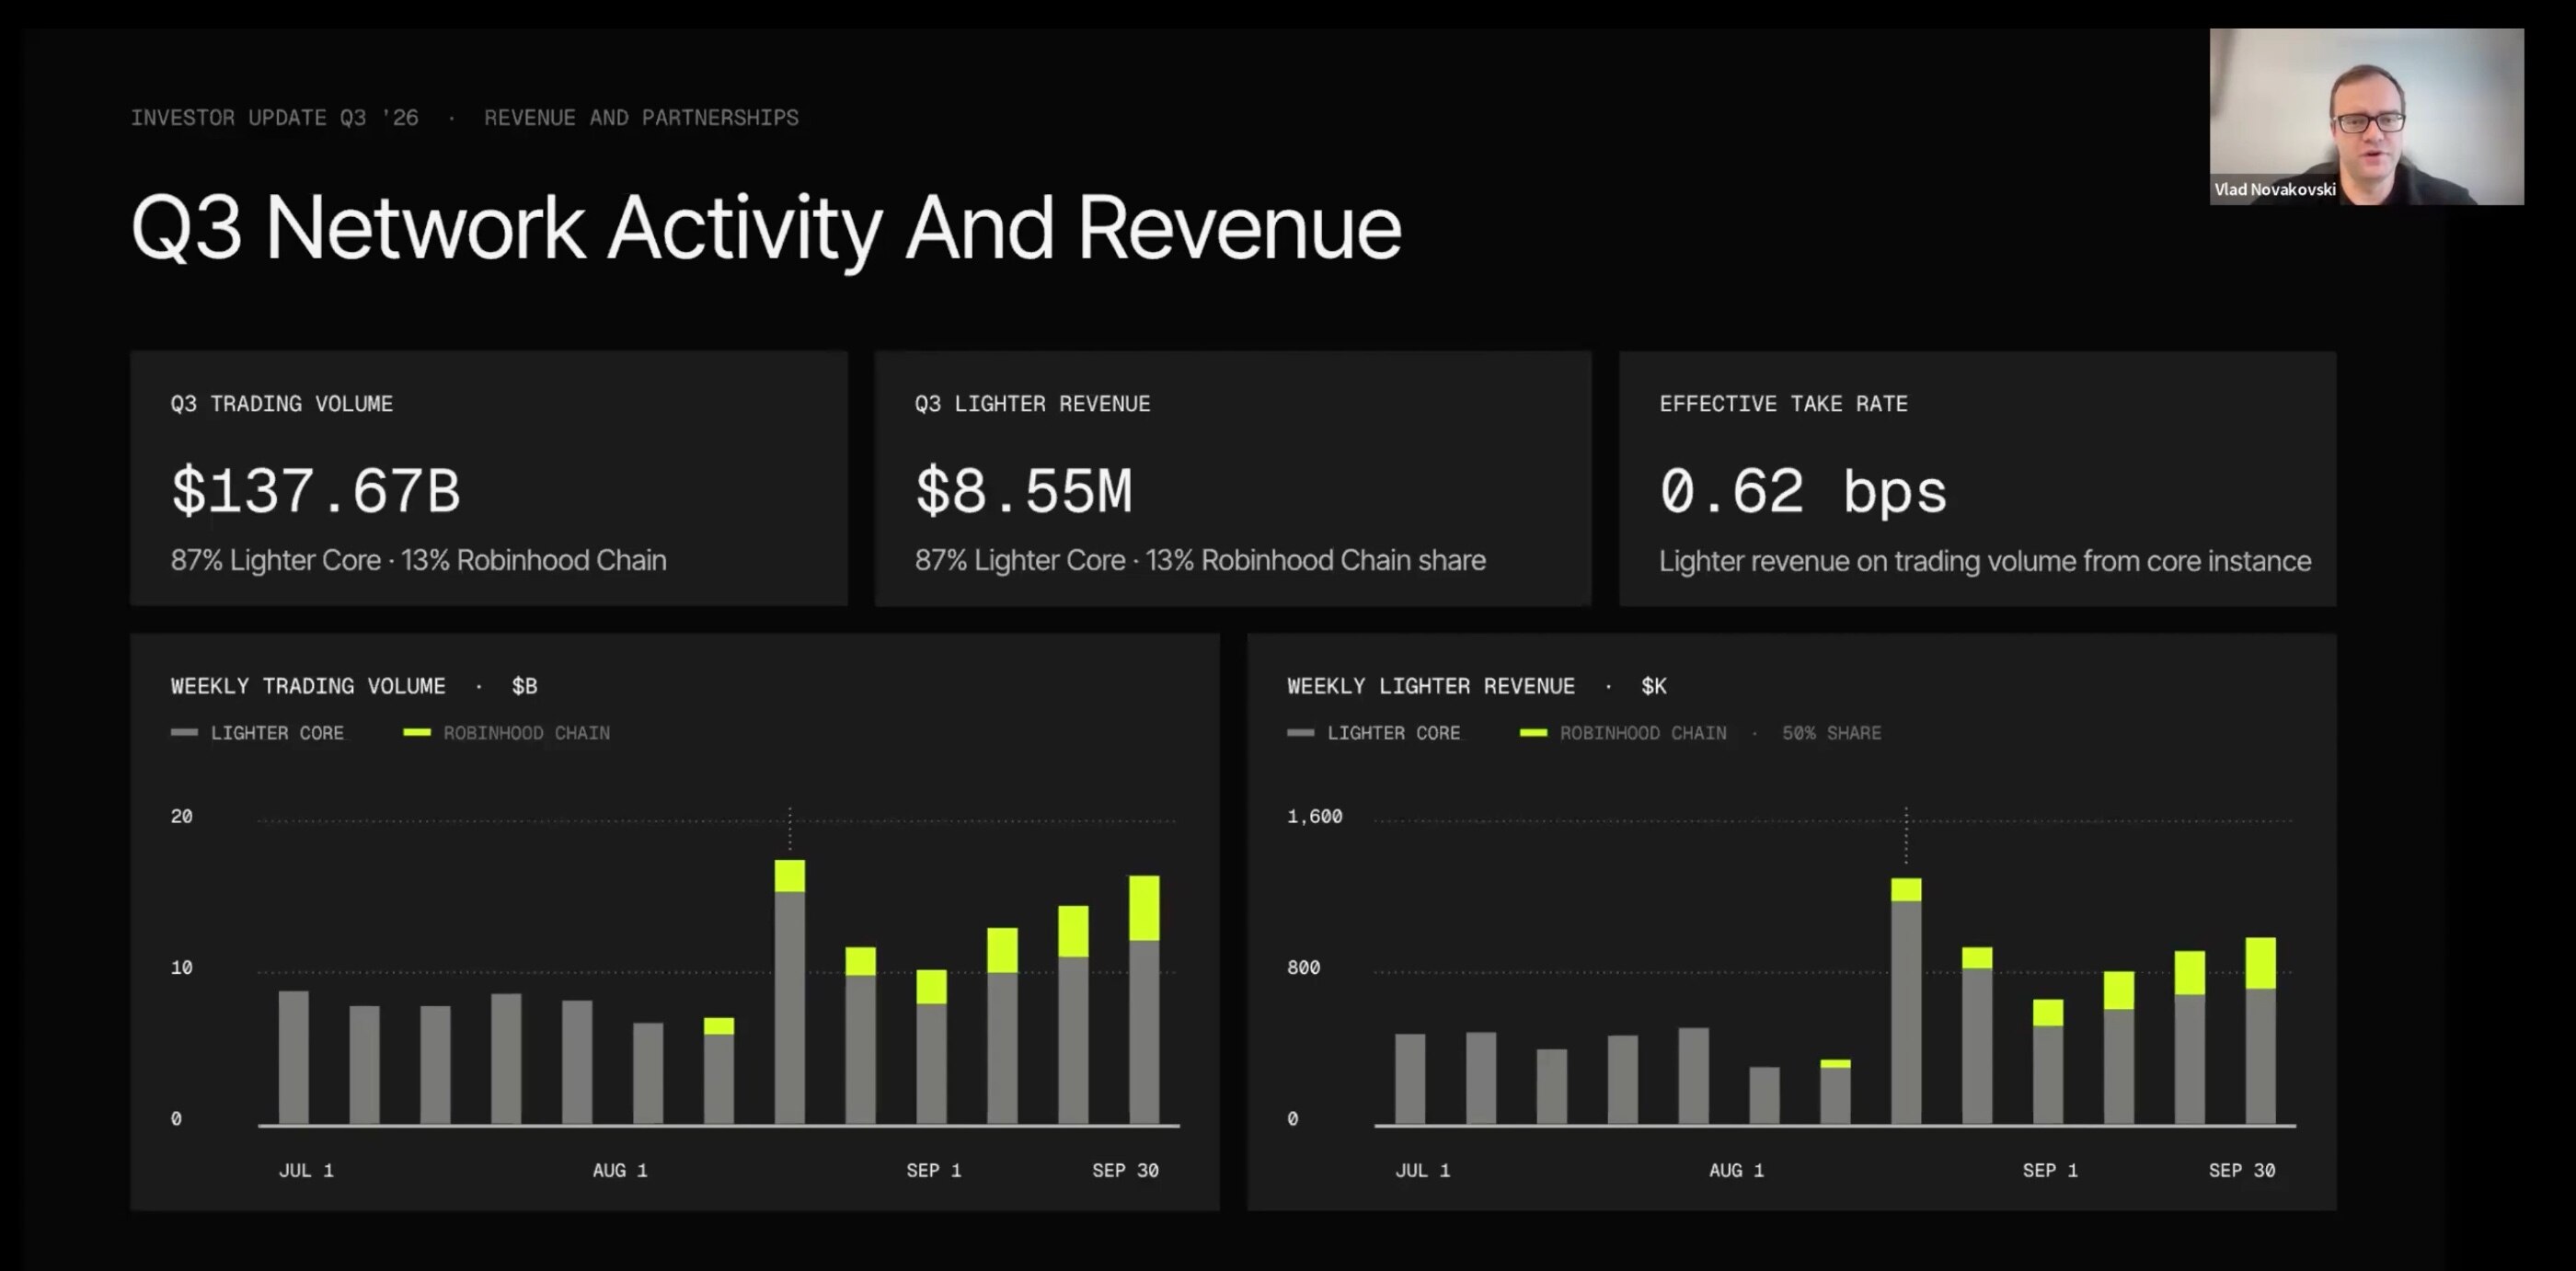
第三季度,Lighter 的總交易量達到了 1376.7 億美元;未平倉合約量(Open Interest)也大幅增長,比上個季度大約翻了一倍 —— 截至 9 月 30 日,Lighter Core 和 Lighter Robinhood 上的未平倉合約總額超過了 16.4 億美元。
代幣方面,我們在第三季度回購了 245 萬枚 LIT,且這些 LIT 已經在以太坊上完成了銷毀。
Lighter Core 的帳戶總數已突破了 100 萬大關;截至 Q3 末,Lighter Robinhood 上也已經擁有了近 4 萬個帳戶。值得注意的是,Robinhood 實例上的未平倉合約中有近 70% 集中在 RWA。因此我們可以看到,Lighter Core 繼續吸引著更高比例的加密原生交易者,而 Lighter Robinhood 則吸引了更高比例的 RWA 交易者。
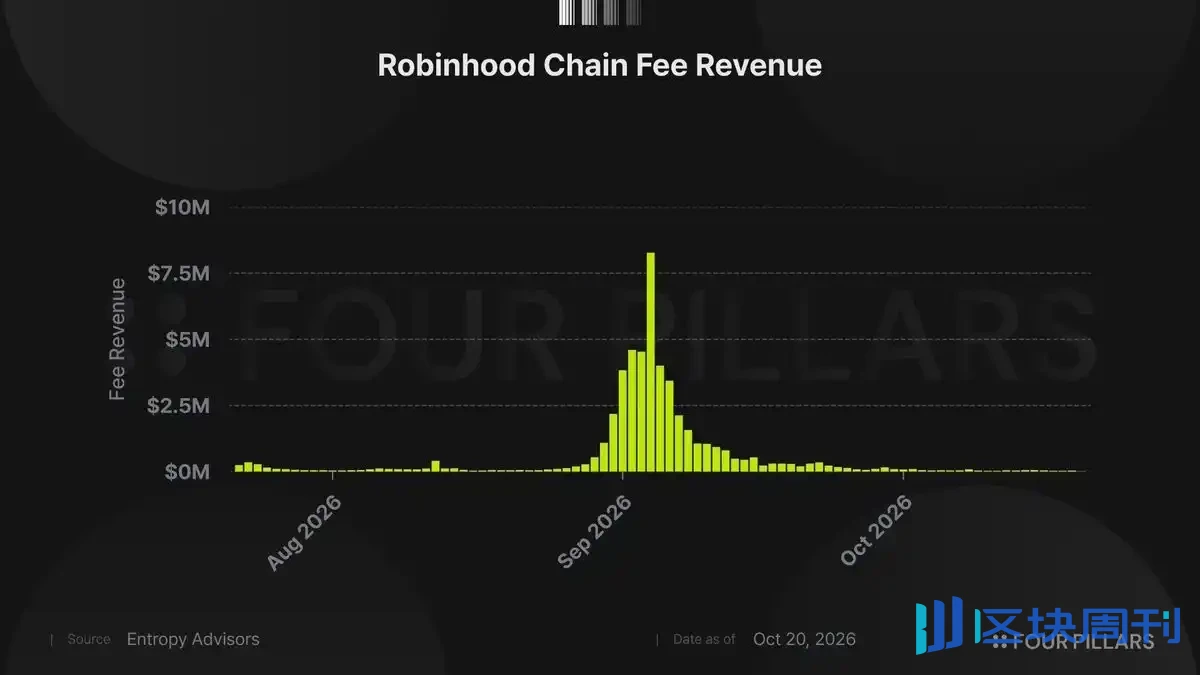
第三季度,Lighter 的總營收為 855 萬美元。與上個季度相比,Lighter 的有效抽傭率(Take rate)有所上升 —— 上個季度大約在 0.5 個基點(bps)左右,現在大約是 0.62 個基點,這意味著營收能力的增強。特別需要提一下一個季度前剛剛推出的 Lighter Robinhood。截至第三季度末,Lighter Robinhood 上的未平倉合約量已經接近 5 億美元(4.541 億美元),在 50/50 分成後,歸屬到 Lighter 的交易費用已經超過了 110 萬美元。
第三季度,我們也做了很多工作來擴展營收來源。雖然標準交易(Standard trading)依然是免費的,但 Lighter 正在做更多事情來服務「專業消費者」(Prosumer)類型的交易者。例如,Lighter 已經推出了高級訂單類型(Advanced order types),現在針對這些高級訂單類型會收取 1 個基點(1 bp)的費用;同時,針對那些非常看重更低延遲的交易者,Lighter 也增加了額外的會員等級(Plus 和 Premium),這直接帶動了高級 Taker 交易量佔比(Premium taker share)的提升 —— 從 Q2 末的 13.1% 增長到了 Q3 末的 18.2% 以上。
二、合作夥伴拓展
在 Q3 推進的基礎上,我們將在 Q4 與更多夥伴達成合作。我們會在這些合作正式上線時逐一公布,但今天可以大致介紹一下這些合作主要分為哪幾種類型:


- 第一類合作夥伴是加密錢包(Crypto Wallets): 這些用戶本身就是加密原生用戶,他們已經在使用某款錢包產品,並且希望以低成本、低延遲以及 Lighter 提供的所有優質特性來交易永續合約。透過整合,他們可以直接在錢包產品內部完成交易。在 Q3 已經有幾個這樣的整合上線了,而在 Q4 還會有了一些規模更大的同類合作上線。
- 第二類是中心化交易所(Centralized Exchanges): 潛在市場並不僅限於錢包,視野再放大一些就是中心化交易所。我們最近剛剛在亞洲待了幾個星期,會見了許多屬於這一類別的合作夥伴。本質上,就是中心化交易所希望為他們的客戶提供更好的流動性,並以一種高成本效益、易於接入的方式開放永續合約和其他衍生品交易。目前已經有好幾個這樣的合作正在推進中,未來還會有更多。
- 第三類是美國金融應用(US Financial Apps): 更進一步,一旦我們的 Lighter 美國版產品(US instance)正式上線,Lighter 不僅可以與加密原生錢包或中心化交易所類型的產品整合,還可以覆蓋更廣泛的市場。比如,想要進行 Pre-IPO(上市前)永續合約交易的人,或者想要進行 7×24 小時鏈上期權交易的人,實際上都可以透過整合了持牌交易所的「美國本土金融應用」來進行操作。雖然上述所有市場機會都很重要,但第三個方向是 Lighter 長期以來一直在努力的目標,涵蓋了我們的基礎設施、技術和監管策略。
此外,Lighter 的市場推廣(Go-to-market)團隊也壯大了許多,使我們能夠在所有這些垂直領域並行開展工作。
三、回購與解鎖
Lighter 從今年年初就開始執行回購計劃,將 100% 的交易營收都用於回購 LIT。截至 Q3 末,Lighter 已經累計回購了超過 1809 萬枚 LIT,其中 Q3 回購了 245 萬枚;我們最近還宣布過,透過回購銷毀的代幣數量已經超過了初始 2.5 億流通量的 7%。
同時,目前有 1.098 億枚 LIT處於質押狀態,佔剩餘流通量的 47.3%,這也是一個相當可觀的比例。
另外的一個關鍵事件是代幣解鎖。Lighter 在進行 TGE(代幣生成事件)時就已經公佈了具體的解鎖規則,這裡幫大家回顧一下 —— Lighter 沒有斷崖式的大額一次性解鎖(No cliff unlocks),所有的解鎖都將在 36 個月內線性完成。

第一次解鎖將發生在 2027年的 1 月 29 日。在過去的幾個月裡,我們一直在就此事與現有的股權/代幣結構表(Cap table)投資人進行積極溝通,因此我們非常清楚大家的立場。現有的絕大多數投資人都是非常注重長期主義的投資者,他們的資產配置想法不會受到這些解鎖的影響,但與此同時,現在也出現了一個非常好的機會來引入新的戰略投資者(比如前面提到的一些大型合作夥伴) —— 在與 Lighter 合作的過程中,他們非常希望能夠大規模地配置 LIT 代幣,其需求量遠超他們能直接在二級流動市場中買到的規模。因此,我們可以利用現有投資人中極小部分有意向參與的份額,來引入這些戰略投資者,我們目前正在推進這個流程。我認為這將是一個雙贏的結果,讓我們能夠在達成大型業務合作的同時,將戰略投資者引入進來。
四、技術進展
在技術方面,本季度 Lighter 在降低零知識證明(Proving)成本上取得了非常顯著的進展。今年以來,Lighter 將整體證明成本降低了 50% 以上,其中內部構建的電路和業務邏輯效率提升了 3 到 4 倍;另一個非常重要的指標是,平均區塊證明時間(Average block proof time)已經從超過 5 分鐘縮短到了 1 分鐘左右,相當於減少了 81% 的時間。
Lighter 在開源方面也做了更多投入,特別是我們已開源了一個用於在 Lighter 上進行構建的客戶端基礎庫,這在很大程度上促成了近期眾多合作夥伴的快速上線。
LighterEVM 也取得了很大進展。我們擴展了對 LighterEVM 的架構設計,使得現在可以從 Lighter Core 進行同步讀取(Synchronous reads),進行異步轉賬和訂單管理,支持完全鏈上的金庫(Vaults)、詢價(RFQs)、法幣出入金通道(Onramps)以及交易應用。同時,所有標準的 EVM 工具都可以直接使用,並通過零知識證明(ZK)在以太坊上進行結算。

我們計劃在今年年底前上線 LighterEVM 主網,我們對與 Axiom 在這方面的合作感到非常滿意。在早期的測試網 Beta 版本中,我們收集到了大量反饋,現在的同步性能變得更強,能夠支持更多種類的應用在 LighterEVM 上順暢運行。在年底前推出主網是我們核心工程團隊在 Q4 的重點優先事項之一。
五、期權產品與統一保證金
我們另一個重中之重是期權(Options)。相信很多人都看到了,我們就在本週剛剛推出了二元期權(Binary Options)。二元期權只是一個起點,目前它支持基於價格的合約。
我們接下來正在研發的是普通期權(Vanilla Options),也就是傳統金融(TradFi)中非常重要的看漲期權(Calls)和看跌期權(Puts),即歐式期權。最近我們在這一領域招募了幾位關鍵人才 —— 當然我自己很多年前也交易過期權,但現在我們有了專門的團隊成員在技術、流動性和產品端全力推進這項工作。我們的時間規劃是,將在今年年底前上線普通期權。
與期權相關,我們一直在構建一個統一的風險引擎(Risk Engine),讓現貨、永續合約和期權能夠合併計算保證金。這項功能將在本季度末隨著普通期權的上線一同推出。
簡單解釋一下該功能。目前,抵押品雖然在賬戶內是共享的,但每個頭寸的保證金要求是獨立計算的;而在引入投資組合保證金(Portfolio Margin)後,Lighter 會將同一資產下的現貨、永續合約和期權放在一起評估,計算如果市場發生劇烈波動,最壞情況下的現實損失(Worst realistic loss)會是多少。如果用戶持有的是相互對沖的頭寸 —— 比如做多一張看漲期權,同時做空一份永續合約 —— 這理應比單獨持有這兩個獨立頭寸具有更高的資本效率。因為最壞情況下的損失變小了,因此需要繳納的保證金也就更少。
這將帶來顯著的資本效率提升,也是專業交易機構運行期權賬本的標準方式。 由於所有這些交易工具都運行在 Lighter 之上,整個投資組合無需來回轉移抵押品即可運作。這不僅提升了普通用戶的資本效率,對做市商也是如此 —— 當做市商的資本效率提高時,他們就能報出更窄的買賣價差(Tighter spreads)和更深的訂單簿(Deeper books),進而讓散戶受益。
六、監管進展
現在轉向監管方面。我們與美國商品期貨交易委員會(CFTC)的溝通正在持續向前推進。
今年 8 月,我很榮幸出席了 CFTC 創新顧問委員會(Innovation Advisory Committee)的首次會議。在參會期間,我們還直接與 CFTC 主席辦公室以及各個相關部門繼續推進溝通,探討我們的牌照申請路徑。這條牌照路徑實際上將同時涵蓋永續合約(Perps)和期權(Options),因為這兩者都受 CFTC 監管。
我們為什麼要做這件事?為什麼它如此重要?因為在美國 —— 這個全球最大的金融市場 —— 擴大散戶和機構的參與度,將為 Lighter 和鏈上交易打開巨大的市場機遇。因此,我們的團隊在這方面投入了大量時間,堅持「走正門」(Going in through the front door),花時間與 CFTC 的各個部門逐條梳理規則。

我們目前的目標是獲取 DCM(指定合約市場) 和 DCO(衍生品清算機構) 牌照。
- DCM 是允許你運營交易市場的牌照,像訂單簿管理(Order book management)等功能就屬於 DCM 範疇;
- DCO 則是用於市場清算的牌照,比如清算機制(Liquidations)如何運作、自動減倉(ADL)如何運作等等,都屬於 DCO 的範疇。
我們花了很多時間與 CFTC 的工作人員一起逐條核對核心原則 —— DCM 方面有 23 條核心原則,DCO 方面有 18 條核心原則。其中許多原則在現有監管框架下,已經可以非常清晰地映射到 Lighter 在鏈上的實現方式;而對於另外一些原則,我們的做法屬於「創新實現」(Novel implementation),這對監管機構來說是新鮮事物,但他們現在已經花了很多時間與我們溝通,以理解其運作原理。
這就是我們一直在做的「前期溝通」(Pre-engagement)工作。接下來的計劃是,我們將在下個月(2026年11月)正式提交這些牌照的申請文件,提交之後,監管機構有最長 180 天的法定期限來進行審查。因為我們已經完成了所有這些前期準備工作,我們預計後續的審查流程將會非常順利。我們對在美國獲取這些牌照、並向美國市場的散戶和機構全面開放感到非常興奮。這是我們團隊目前非常重要的一項優先工作。
投資者回答環節
本次電話會議之前,Lighter 已通過公開鏈接徵集了來自投資者的問題。會上,Lighter 投資者關係負責人 Trevor King 代表投資者向 Vladimir 提出了得票率比較高的問題,以及直播中投資者留言提到的問題。
Q1:如何應對 AI 驅動的黑客攻擊與安全保障?
Vladimir:是的,這是一個非常重要的問題。順便說一句,安全性和 AI 也是我們在 CFTC 顧問委員會會議上、乃至整個行業討論得非常多的話題。我認為我們在安全方面處於非常有利的地位,因為我們採用的是分層防禦(Security in layers)的方法。作為一個以太坊 L2,我們在架構設計之初就內嵌了這種安全結構。
- 多重交叉驗證(瑞士奶酪模型): 在 Lighter 上的每一次狀態變更(State change),首先由排序器(Sequencer)執行,然後由零知識證明電路(ZK circuits)進行證明,最後由我們在以太坊上的智能合約進行驗證,中間還有守護者節點(Guardians)把關。這意味著排序器和電路是通過兩套各自獨立的代碼實現來強制執行相同的規則,彼此之間形成交叉檢查(Cross-check)。我們稱之為「瑞士奶酪模型」(Swiss cheese model),在架構中內置了大量的冗餘保護。
- 內部與外部安全審計及 AI 形式化驗證: 在此基礎上,我們會聯合內部團隊和外部安全團隊持續開展安全審查與測試。正如大家所知,在創立 Lighter 之前,我們團隊本身就是做 AI 開發的,因此我們對各種 AI 工具非常了解,在這個領域也有很深的人脈網絡。我們目前正在非常積極地使用 AI 工具 —— 從基礎測試到形式化驗證(Formal verification),通過這些工具對我們最核心的組件進行形式化驗證。
- 結算時間窗口緩衝: 最後,我們的架構還提供了一個天然的安全時間窗口。因為在交易執行(Execution)與以太坊上的最終確認(Finalization)之間存在一定的時間,如果真的發生任何異常情況,在資金真正在以太坊上發生轉移之前,我們有充足的時間去監控異常活動並作出響應。
當然,安全領域永遠有大量工作要做,也是我們的重中之重,但我認為憑藉我們構建 Lighter 的底層架構方式,加上我們在 AI 領域的過往經驗,這兩者結合為我們提供了非常堅實的安全保障。
Q2:Lighter Core 與 LighterEVM 的聯合結算如何運作?
Trevor: 我們實際上還收到了好幾個關於 EVM 的問題。其中一位問道:「非常好奇 Core 和 LighterEVM 之間的聯合結算(Joint settlement)。將兩者合併到同一個證明(One proof)中,具體是如何在互操作性、成本或安全性方面帶來幫助的?」
Vladimir:好的,我來詳細講一下它是如何運作的。每一個 EVM 區塊都會指向最新可用的 Core 狀態版本(Core state version)。異步轉賬和訂單(Async transfers and orders)的運作方式是,Core 會在自己的序列中執行它們,而 EVM 的調用不必等待其結果,也不會阻塞其他的 Core 交易。
一旦兩邊各自向自己的收件箱(Inbox)和發件箱(Outbox)提交了數據,我們有一個叫做聚合電路(Aggregation circuit)的組件,它會強制要求兩邊的數據完全相等。因此,最終只需要一個零知識證明,就能將 Lighter Core 和 LighterEVM 兩邊的狀態同時結算到以太坊上。
這帶來了巨大的效率提升 —— 不需要跨鏈橋;不需要引入新的信任假設;在以太坊 L1 上只需要進行一次驗證,而不是兩次。這種設計不僅可以大幅降低成本,也可減少兩者之間的延遲。
Q3:美國市場的分發渠道與 Robinhood 合作現狀
Trevor:我們還有很多關於美國市場的問題。有些人問除了 Robinhood 之外,Lighter 在美國的分發渠道會是什麼樣的?也許這是一個好機會,可以再多聊一點關於 Robinhood 的合作以及目前的進展。
Vladimir:顯然,美國市場極其龐大。甚至在剛才我們提到的「加密原生錢包」中,也有一些是由美國公司運營的,我們目前正在與他們積極推進合作。
至於 Robinhood Wallet,我們是其永續合約的獨家合作夥伴。早在 2013 年,我就是 Robinhood 的第一位顧問,所以我對此有第一手的深刻體會 —— 他們對監管合規極其謹慎,絕不會去做任何處於灰色地帶的事情,而是希望確保「走正門」,嚴格遵守所有的核心監管原則。因此,一旦我們的美國牌照到位,只要符合他們的產品邏輯,我們就能夠整合到他們美國本土業務的不同產品線中 —— 無論是永續合約還是期權。當然,正如 Robinhood 一貫的運營準則,這一切都取決於美國牌照的獲批。
除此之外,如果你看 CFTC 的監管體系架構,底層有我剛才提到的 DCO(清算)和 DCM(交易市場),而在它們之上的則是 FCM(期貨佣金商,Futures Commission Merchant)。FCM 就像是把訂單路由到交易所的經紀商。一旦我們拿到了 DCM 和 DCO 牌照,我們就可以與大量的 FCM 進行此類集成。
歸根結底,我們的觀點是,以可驗證、去中心化的方式構建技術,不僅意味著更好的技術,對客戶來說也是更好的體驗,同時還能帶來更優的成本結構。在這些潛在合作夥伴中,有些非常看重底層構建方式,而另一些則純粹是因為看到這是延遲最低、成本最低、且極其重視監管合規的解決方案。目前我們有一系列這樣的合作正在推進中,一些在錢包端,一些在中心化交易所端,還有一些則是更偏向傳統金融(TradFi)類型的應用。
Q4:CFTC 審批流程是否公開?能否在 180 天內提前獲批?
Trevor: 有幾位用戶想進一步了解 CFTC 的審批和申請流程。大家問到:「當我們提交申請時,這會是公開的嗎?還是說我們需要在事後才能分享?」
Vladimir: 這些流程都是透明的,而且我認為它們理應如此。我們正在逐條梳理所有這些核心原則,並將這些原則與 Lighter 技術的運作方式進行映射——而 Lighter 的技術本身就是開源且可驗證的。所以我們非常歡迎這種透明度,這也是 CFTC 所青睞的方式。
Trevor: 明白了,非常好的回答。順著這個問題繼續往下問,大家還在不斷提交相關問題:「考慮到我們已經做了這麼多前期溝通(Pre-engagement)工作,你預計牌照會比 CFTC 規定的 180 天法定審查窗口更早批下來嗎?」
Vladimir:是的,我們當然希望前期所做的所有溝通工作 —— 包括與監管機構一起梳理 DeFi 如何對應 DCM 要求,以及更重要的 DCO 要求(比如理解自動減倉 ADL 如何映射到核心原則)——能夠讓後續的正式審查流程順暢得多。
至於確切的時間表,顯然我們很難給出一個精準的日期。雖然我們知道自己是生態系統中的重要一員,但 CFTC 手頭上顯然也有很多其他事務要處理。不過,我們知道 CFTC 那邊是一個行動非常迅速的團隊,到目前為止與他們的合作體驗也非常好,所以我們預計整個流程會很順利。
Q5:市場推廣(GTM)團隊如何分配精力?
Trevor: 關於市場推廣(Go-to-market),團隊是如何分配精力的?是在偏加密原生的團隊(Crypto-native teams)和機構端(比如類似 Robinhood 這種級別的合作夥伴)之間如何劃分的?
Vladimir:目前我們的市場推廣(Go-to-market)團隊已經有超過 10 個人了,所以我們完全有能力「一邊走路一邊嚼口香糖」(指多線並行推進)。
我認為當前我們的精力分配是相當均衡的。正如我所說,期權是一個新的垂直領域,我們也有一位新加入的團隊成員專門負責這一塊;有 2 位團隊成員更側重於機構級合作夥伴關係;有 3 位團隊成員則更側重於加密原生項目(Crypto-native ones)的合作。
我們是一個高度協作的團隊,絕對不存在部門牆或各自為戰的情況。此外,我們在開發者關係和前線部署工程方面的實力也非常強 —— 在推進每一項合作時,我們絕不只是簡單地把一個 API 丟給對方(如果有人想直接使用我們的開源 API,隨時歡迎),對於那些希望進行更深度整合、為客戶打造定制化解決方案(Bespoke solution)的合作夥伴,我們的前線部署工程師會直接深入一線去協助落地執行。
Q6:(追問)與 Robinhood 的合作未來還有哪些新動向?
Trevor: 好的,最後一個問題 —— 後台還在不斷有人留言提問。最後一個問題還是關於 Robinhood 的,與 Robinhood 的這項合作未來還會有更多新動向嗎?我們看到你在不同的播客節目中有過一些暗示,大家很好奇接下來還會發生什麼?如果你方便透露的話。
Vladimir:好的。正如我剛才所說,對於 Robinhood 而言,最重要的一件事就是合規。因此,一旦我們的美國合規產品(US instance)落地,將在他們的產品矩陣中打開好幾個不同的切入點,無論是永續合約還是期權,Lighter 都可以成為他們產品服務的極佳補充。
我們已經在 Robinhood Wallet 中完成了整合,這是一個非常棒的起點,因為他們已經親眼看到了這套系統運行得多麼出色。因此,我們預計隨著時間的推移,我們將在他們技術棧的幾個不同部分展開更深入的整合。
但還是那句話,為了推進這一點,我們目前能做的最重要的事情就是全力推進牌照申請工作。一旦我們拿到了 DCM 和 DCO 牌照,我們也不想局限於單一視角 —— 屆時大量的 FCM(期貨佣金商)都可以將訂單流接入到我們這裡。當然,我們非常熱愛與 Robinhood 團隊合作,但我想明確的是,牌照獲批後,我們在美國市場將有可能達成各種各樣廣泛的合作夥伴關係。