概述
萬事達卡透過與 BVNK 於 2026 年 10 月 15 日推出的萬事達卡全球貨幣平台,將穩定幣餘額更貼近主流商業。該平台透過單一 API 結合萬事達卡的全球支付能力與 BVNK 的穩定幣基礎設施,讓銀行、金融科技公司和企業能夠同時持有法定貨幣和穩定幣,即時進行轉換,發行與穩定幣連結的卡片,透過 Mastercard Move 進行本地銀行付款,並從單一基礎設施層管理資金和結算流程。
其覆蓋範圍相當可觀。全球貨幣平台的客戶將能夠在萬事達卡數億個商家地點的受理網絡中使用穩定幣餘額,而發卡服務則可在超過 130 個國家提供。Mastercard Move 已觸及超過 170 億個端點,預計到 2027 年,本地支付覆蓋範圍將擴展至 200 多個國家和地區的 40 多種貨幣。
但萬事達卡穩定幣支付並不意味著數億商家突然收到加密貨幣。商家可以繼續使用熟悉的卡片受理和本地貨幣結算基礎設施,而穩定幣則在支付流程背後運作。這一區別可能是該平台最重要的特點:穩定幣的大規模採用可能更取決於讓區塊鏈貨幣與商家已使用的支付軌道互通,而非將商家轉變為加密貨幣用戶。
關鍵要點
- 萬事達卡與 BVNK 推出全球貨幣平台,作為法定貨幣與穩定幣結合的基礎設施層。
- 穩定幣餘額可在萬事達卡數億個商家地點的網絡中使用。
- 商家覆蓋範圍並不意味著商家必須直接接收或託管穩定幣。
- Mastercard Move 將該平台連接至超過 170 億個端點以進行本地付款。
- 更大的機會在於將穩定幣整合到現有的卡片、資金管理和銀行工作流程中,而非建立一個獨立的加密貨幣支付網絡。
萬事達卡穩定幣支付實際上如何運作?
全球貨幣平台的設計核心是互通性,而非取代法定貨幣。其中心是一個多幣種帳戶,傳統貨幣和穩定幣可以並存。銀行、金融科技公司和企業可以使用一個 API 接收資金、管理餘額、在各種貨幣形式之間轉換,並根據交易需求透過不同軌道路由支付。因此,企業可以在其流動性堆疊的一部分使用穩定幣,同時在其他部分繼續使用銀行帳戶和本地支付網絡。
卡片消費將該模式延伸至商家層。客戶或企業可以透過與穩定幣連結的卡片,從支援的穩定幣餘額中資助消費,而萬事達卡則將交易連接至其現有的受理網絡。商家無需安裝區塊鏈錢包或圍繞特定代幣重新設計結帳流程。相反,數位資產可以透過已與主流卡片受理相容的基礎設施進行轉換和路由。
有關萬事達卡如何達到這一階段的更多背景資訊,請參閱 MEXC 對萬事達卡收購 BVNK 及其穩定幣策略的分析。該收購於 2026 年 8 月完成,為萬事達卡提供了在法定貨幣和穩定幣之間持有、移動、管理和轉換價值的基礎設施。
數億商家現在直接接受穩定幣嗎?
不。萬事達卡正在讓以穩定幣資助的消費與其商家網絡相容;它並不要求該網絡中的每個商家直接接受區塊鏈資產。
這是一個重要的區別,因為直接商家採用歷來是加密貨幣支付中最大的摩擦之一。直接接受穩定幣的商家可能需要錢包基礎設施、區塊鏈監控、資金管理政策、轉換服務以及處理數位資產的程序。如果要求所有這些變更才能在規模上使用穩定幣,將使採用變得緩慢。
萬事達卡有效地將資金來源與商家體驗分開。受支援的用戶可以持有數位貨幣,而商家可以繼續在熟悉的支付基礎設施內運作。穩定幣成為更大支付系統內一種可能的資金和結算軌道,而非每個商家都必須獨立加入的新支付系統。
這改變了採用的方程式。問題從「每個商家都會接受穩定幣嗎?」轉變為「穩定幣餘額能否在現有支付基礎設施已運作的地方像普通消費能力一樣運作?」
為何商家層比另一個加密貨幣錢包更重要
穩定幣錢包已經能夠在全球範圍內轉移價值,通常一天中的任何時間都可以。更艱難的商業問題是將該價值連接到企業和消費者實際需要花費的地方。如果每個商家、供應商或承包商都必須獨立採用相同的錢包和代幣,那麼技術上高效的區塊鏈支付用處有限。
萬事達卡的做法是將卡片網路作為這兩個世界之間的互通性層。Global Money Platform 並非為穩定幣建立一個獨立的商戶宇宙,而是將區塊鏈餘額與已存在的支付受理連接起來。這讓穩定幣可以提供資金來源,而萬事達卡則負責處理通往傳統商業基礎設施的橋樑。
這種架構可以大幅減少接收方所需改變的行為。商戶可以繼續以當地貨幣為商品定價、操作現有的銷售點系統,並透過既有管道對帳。穩定幣的複雜性可以集中在平台、發行方和支付供應商所使用的後端基礎設施中。
這對穩定幣的採用具有重要意義。分銷可能比直接受理更重要。穩定幣不一定需要數百萬商戶持有它;它需要可靠的基礎設施,能夠將其價值轉換為那些商戶已經接受的任何形式。
一個平台連接法幣、穩定幣與現有支付軌道
萬事達卡將 Global Money Platform 描述為一個模組化系統,涵蓋發送、接收、轉換、儲存、消費和賺取。這使其有別於簡單的加密貨幣卡,因為該產品針對的是銀行、金融科技公司和企業更廣泛的金融工作流程,而不僅僅是消費者結帳。
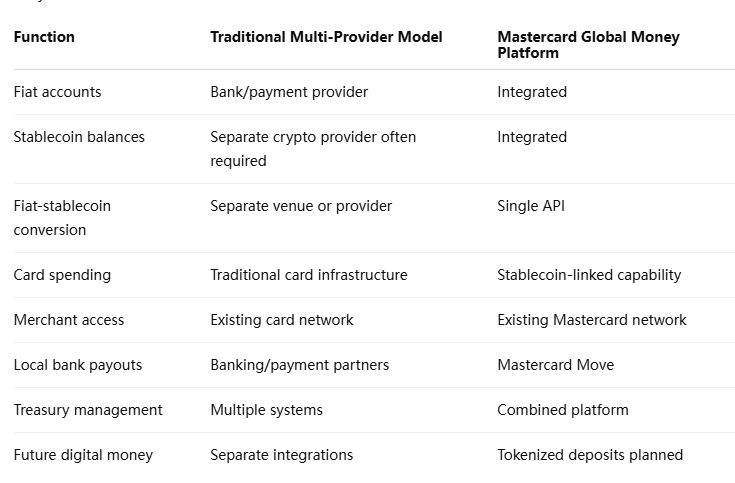
其優勢在於營運整合。如今,一家想要支援穩定幣的金融科技公司可能需要為錢包、轉換、卡片發行、本地付款和資金管理建立各自獨立的關係。每一次整合都會增加合規、流動性管理和對帳工作。萬事達卡和 BVNK 正試圖將更多這類技術堆疊整合到一個基礎設施層中。
這也解釋了為什麼該平台更適合被理解為多貨幣基礎設施,而不是僅限穩定幣的產品。萬事達卡預期法幣、穩定幣以及最終諸如代幣化存款等額外的受監管貨幣形式將會共存。其戰略目標是控制這些價值形式之間的連接性,而不是押注其中一種會完全取代其他種類。
為什麼萬事達卡的舉措改變了穩定幣的故事
消費者卡片支付吸引了最明顯的頭條關注,但 Mastercard Move 對企業採用可能更為重要。該網路覆蓋超過 170 億個端點,創造了從數位餘額通往本地銀行帳戶和其他付款目的地的路徑。萬事達卡預計,到 2027 年,相關覆蓋範圍將擴展到 200 多個國家和地區的 40 多種貨幣。
對跨國企業而言,問題很少僅限於完成一筆支付。資金管理團隊必須以不同貨幣收款、向不同司法管轄區的供應商付款、在本地帳戶中維持足夠餘額,並在這些資金流動發生後進行對帳。結果可能是流動性碎片化,以及現金僅僅因為需要在付款到期前預先配置而閒置。
Global Money Platform 旨在連接這些活動。一家公司可以在一個環境中持有多種法幣和穩定幣,在需要時進行轉換,並使用本地支付軌道將資金交付到收款人的銀行帳戶。收款人可能完全不需要接觸穩定幣。
這引出了一個更廣泛的原則:穩定幣的效用日益取決於出金網路的质量,其程度不亞於區塊鏈本身。如果企業無法有效地將這些價值轉化為薪資、供應商付款或本地貨幣銀行餘額,那麼快速的鏈上結算對企業的價值就有限。
穩定幣能否減少預先注資和營運資金摩擦?
有可能。萬事達卡特別以跨國企業支付來說明這個問題:企業可能被迫在不同市場管理各自獨立的帳戶、支付供應商和預先注資餘額,僅僅為了確保付款能在需要時執行而佔用資金。
穩定幣可以改變這種結構的一部分,因為數位價值可以在許多傳統銀行營業時間之外跨境流動。如果一家企業能夠集中持有流動的穩定幣餘額,並在需要時轉換或支付為當地貨幣,它或許能夠減少原本需要提前存放在多個帳戶中的部分現金。
但這種好處取決於整個轉換鏈能否高效運作。穩定幣流動性、外匯定價、銀行連接性、本地付款可用性和監管許可,都會影響一種名義上 24/7 的資產是否真正提升營運資金效率。區塊鏈可以持續結算,而收款人的本地金融系統仍可能面臨營運限制。
因此,現實的機會並非消除銀行基礎設施,而是利用穩定幣讓流動性在銀行環境之間更加靈活移動。
萬事達卡為何收購BVNK?
此次推出讓人更清楚地看到萬事達卡於2026年8月收購BVNK背後的戰略邏輯。萬事達卡原本已能發行卡片並連接商戶;BVNK所增添的是讓企業能夠持有、兌換及移動穩定幣並與傳統貨幣並行的基礎設施。
將兩者結合,使萬事達卡得以掌控交易生命週期中更大的一部分。該公司不僅僅是增加一個穩定幣結帳按鈕,而是將帳戶、兌換、卡片、付款、資金管理與結算連接在一個共同平台之內。
隨著穩定幣在跨境資金流中日益與代理銀行及專業支付提供商競爭,這一定位至關重要。如果萬事達卡能夠充當兩者之間的協調者,它就不必在傳統卡片與區塊鏈軌道之間做出選擇。該公司可以在保留其分銷網絡的同時,在其底層加入新形式的貨幣。
全球貨幣平台是收購BVNK之後的首個重大產品整合,使其成為一項重要考驗,用以檢驗既有支付網絡能否吸收穩定幣而不被其取代。
MEXC觀點:勝出的穩定幣軌道可能對商戶而言是隱形的
萬事達卡穩定幣支付最重要的發展,或許在於商戶無需變得原生於加密貨幣。即使收款人從未開設錢包、選擇區塊鏈或管理代幣餘額,穩定幣仍可作為一種支付工具實現規模化。
這改變了衡量採用程度的方式。商戶的穩定幣地址並非唯一相關指標。隨著數位貨幣被嵌入現有的支付體驗之中,以穩定幣出資的卡片交易量、本地付款、資金管理流動與兌換活動可能會變得更有意義。
萬事達卡的战略也表明,競爭層面可能會轉向協調。如果法定貨幣、穩定幣與代幣化存款共存,有價值的基礎設施可能是那個能夠決定使用哪條軌道、在它們之間進行兌換,並以收款方偏好的形式交付價值的系統。
在該模式下,大規模採用看起來並不像是每個商戶都展示「此處接受USDC」的標誌,而更像是穩定幣成為普通支付基礎設施的一部分,而商戶無需知道其中涉及區塊鏈。
風險與限制
萬事達卡網絡的規模不應與每項穩定幣功能的普遍可用性混為一談。
- 商戶覆蓋範圍並非直接接受穩定幣。商戶可以繼續透過現有的結算安排接收資金。
- 產品可用性因市場而異。卡片發行、本地付款及其他功能受司法管轄區與合作夥伴覆蓋範圍的限制。
- 穩定幣風險依然存在。發行方、儲備與贖回風險不會因為某個代幣與萬事達卡相連而消失。
- 兌換成本仍然重要。外匯匯率、價差與支付費用可能影響其相對於傳統軌道的經濟優勢。
- 銀行基礎設施仍然重要。本地付款最終依賴於運作正常的銀行與支付系統。
- 未來能力並非當前能力。萬事達卡表示,代幣化存款與代理式商務支援是未來開發的一部分。
- 區塊鏈營運風險依然存在。網絡擁塞、錢包基礎設施與技術故障仍可能影響數位貨幣流動。
因此,最大的分析錯誤將是把該平台視為銀行或卡片結算的完全替代品。它的設計目的是讓不同形式的貨幣可互操作,而非讓每筆交易都純粹在鏈上進行。
萬事達卡穩定幣支付可能讓加密貨幣在結帳時隱形
萬事達卡穩定幣支付代表了一條與早期加密貨幣願景不同的採用路徑。在早期願景中,消費者和商戶都會放棄現有支付基礎設施,直接透過區塊鏈錢包進行交易。而全球貨幣平台則保留了大部分熟悉的商業體驗,同時將穩定幣能力插入其背後的金融基礎設施中。
這種方法可能更具可擴展性。銀行、金融科技公司與企業可以持有和兌換穩定幣、發行連結卡片,並使用Mastercard Move進行本地付款,而客戶則有可能在包含數億個商戶據點的網絡中,使用以穩定幣出資的餘額進行消費。商戶無需託管該代幣,穩定幣就能在結帳時具備經濟效用。
其重要性不僅限於卡片支付。透過結合帳戶、資金管理、轉換、商家支出與銀行撥款,Mastercard 正將自身定位為傳統貨幣與代幣化貨幣之間的互通性層。在此脈絡下,收購 BVNK 在策略上就顯得更加清晰:Mastercard 正在圍繞穩定幣建構基礎設施,而非將其視為一項孤立的支付產品。
關鍵考驗將是實際使用情況。以穩定幣出資的卡片消費、企業資金流、本地撥款與轉換量,將顯示 Mastercard 能否把區塊鏈流動性轉化為主流支付活動。如果成功,最大的影響對終端使用者而言可能幾乎看不見:穩定幣可能成為日常商業的一部分,而無需數億商家自己成為加密貨幣使用者。
資料來源
Mastercard — Global Money Platform 發布:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — 收購 BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html