概述
代幣化商品正在超越第一代模式,即僅將被動的實體黃金曝險放到區塊鏈上。黃金仍然是最成熟的領域,但新產品正日益試圖透過借貸、抵押品和次級市場流動性,將商品支持的代幣轉變為可用的金融工具。與此同時,代幣化白銀正在跨區塊鏈生態系統擴展,而實體WTI原油和上游能源融資也開始發展自己的鏈上結構。
這一轉變很重要,因為這些產品引入了非常不同的風險模型。像PAXG這樣的代幣主要將分配的金條轉換為可轉讓的數位資產:每個代幣代表一金衡盎司的倫敦合格交割黃金,以隔離託管方式持有。相比之下,像Theo的thGOLD這樣的收益型結構,在經濟曝險鏈條上增加了有擔保借貸。收益來自借款人的信用,而非黃金本身。
石油使問題更加複雜。Energy Substantiation的WTIC透過獨立持有的能源收據,代表對一桶實體WTI的曝險,鏈上次級交易可持續進行,而一級鑄造和贖回則在美國市場交易日前後運作。因此,代幣化商品正從簡單的數位包裝演變為融資基礎設施——但更大的實用性也增加了信用、流動性、法律和實物交割風險。
關鍵要點
- 代幣化黃金正從被動持有擴展到借貸和抵押品用途。
- 收益型黃金增加了借款人和回收風險;黃金本身不產生收益。
- 代幣化白銀正在將商品抵押品擴展到黃金之外。
- 實體支持的石油代幣將24/7數位交易與慢得多的實體市場基礎設施連接起來。
- 下一階段的RWA可能以金融實用性而非代幣化資產的數量來衡量。
為什麼代幣化商品正在超越黃金?
黃金是商品代幣化的自然起點,因為大部分基礎設施已經存在。機構金條是標準化的,基準價格廣泛可得,金庫託管成熟,倫敦合格交割金條可以被識別和審計。這些特徵使得將區塊鏈代幣與特定實體資產池連接起來相對直接。
PAX Gold說明了基本模型。Paxos表示,每個PAXG代表一金衡盎司的倫敦合格交割黃金,以隔離方式為代幣持有者持有在LBMA認可的倫敦金庫中。即使金條仍留在傳統託管中,該代幣也可以在公共區塊鏈和次級市場上流動。
這解決了第一個代幣化問題:難以移動的實體資產的所有權如何變成可數位轉讓的?
市場現在正朝著一個更難的問題邁進:這種數位商品一旦上鏈,實際上能做什麼?
像Matrixdock的XAGm這樣的白銀產品,正被定位為用於交易、抵押品和借貸,而非簡單持有。石油代幣結構正在探索直接庫存支持的曝險和營運資金融資。黃金產品開始引入借貸收入。換句話說,競爭前沿正從代表性轉向金融實用性。
代幣化黃金借貸如何產生收益?
黃金本身不產生現金流。放在金庫裡的金條既不產生票息,也不產生股息。如果代幣化黃金產品宣傳收益,那麼該回報必須來自疊加在金屬之上的額外經濟活動。
Theo的thGOLD提供了一個有用的例子。該產品圍繞MG999鏈上黃金基金構建,這是一個由FundBridge Capital管理、使用Libeara基礎設施的代幣化有擔保私人信貸結構。底層策略是向商業黃金企業(包括Mustafa Gold)持有的黃金庫存提供貸款。
經濟鏈條大致是:
黃金曝險
→ 有擔保的黃金相關借貸
→ 商業借款人獲得融資
→ 借款人支付利息
→ 借貸收入支持投資者收益。
關鍵點是收益來自信用曝險,而非黃金本身。
這大大改變了風險狀況。被動的分配黃金代幣主要暴露於金條價格、託管、法律所有權和贖回機制。借貸結構則增加了借款人違約、抵押品執行、回收時間以及潛在的流動性錯配。
因此,簡單地稱之為「收益型黃金」可能會掩蓋產生收益的金融機制。更準確的描述是透過有擔保信貸融資的生產性黃金曝險。
黃金、白銀和石油需要不同的代幣化模型
代幣化商品通常被作為一個RWA類別來討論,但實體資產不會僅僅因為都用ERC-20代幣表示,就在經濟上變得完全相同。
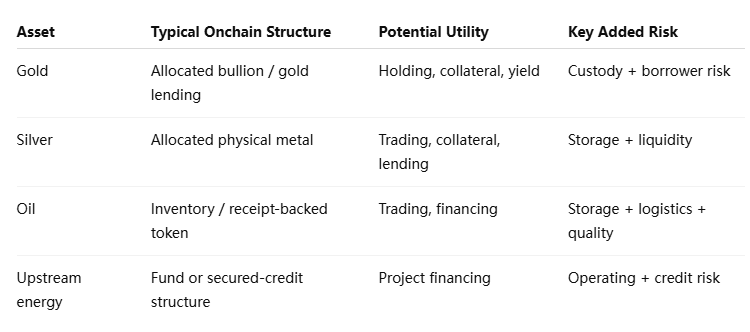
黃金一旦符合公認的金錠標準,就相對具有可替代性。白銀具有類似的特性,但相對於其價值而言體積更大,這可能增加儲存和物流成本。Matrixdock 的 XAGm 由完全分配的實體白銀支持,並已從以太坊擴展到 Sui,其明確目標是實現交易、借貸和抵押應用。
石油則要複雜得多。
一桶原油不能簡單地與其他任何一桶互換。等級、地點、儲存、管道接入、交貨條件和庫存驗證都會影響經濟價值。即使代幣參考 WTI,其底層的實體系統仍然受到地理和運營上的限制。
Energy Substantiation 的 WTIC 通過使用由獨立託管人持有的體積能源收據來解決這個問題。每個代幣代表對一桶實體 WTI 庫存的敞口,而鑄造和贖回則與每日參考價格流程相連。
這種架構可以將所有權敞口數位化,但無法將管道數位化、消除儲存成本或使實體交割即時完成。
代幣化能讓大宗商品更具流動性嗎?
有可能,但數位流動性和實體流動性是分開的層次。
大宗商品代幣可以在鏈上持續交易,即使主要實體市場或基準市場按照不同的時間表運作。這提高了可轉讓性,並為投資者提供了更多進入或退出頭寸的機會,但並不保證每個時刻都存在深厚的實體市場流動性。
WTIC 清楚地說明了這種區別。其代幣可以在二級市場上全年無休、每天 24 小時交易,而一級鑄造和贖回則在美國工作日使用相關參考價格進行。贖回後的現金結算也可能需要額外的工作日。
因此,週六的買家或許能夠交易該代幣,即使底層實體市場並未產生與正常美國交易時段相同水平的即時價格發現。
這產生了潛在的基差風險:
- 鏈上代幣流動性可以持續活躍。
- 基準流動性可能隨市場時間而變化。
- 實體贖回流動性受到運營流程的限制。
- 實際商品交割可能涉及大量額外時間和成本。
代幣化可以壓縮結算和轉讓摩擦。它無法使實體商品本身表現得像原生數位資產。
如需更廣泛地了解這一轉變,請參閱 MEXC 鏈上日報:代幣化大宗商品擴展至黃金借貸和石油市場。
為什麼大宗商品借貸改變了風險模型
最大的結構性變化發生在代幣化大宗商品不再是被動的代表,而是開始進入信貸市場時。
考慮一個簡單的黃金代幣。如果發行人確實以 1:1 持有分配的金錠,投資者的分析重點在於該黃金是否存在、是否被妥善隔離、所有權主張是否可執行,以及贖回是否如描述般運作。
現在將底層經濟敞口借給商業借款人。
分析變得更加廣泛。借款人的實力如何?什麼抵押品支持貸款?違約後誰可以扣押並出售它?回收需要多長時間?如果借款人在金價快速波動期間違約會發生什麼?
由此產生的資產可能更具生產力,但其風險鏈變得更長。
這對更廣泛的 RWA 敘事很重要,因為「收益」有時可能被呈現為對代幣化資產的免費改進。事實並非如此。借貸將被動的大宗商品頭寸轉變為信貸系統的一部分。
同樣的原則適用於能源融資。代幣化的石油庫存可以幫助供應商釋放營運資金,而代幣化的上游基金可以為原本依賴私人信貸或專業大宗商品貸款機構的項目提供融資。這些結構可能擴大投資者的參與機會,但代幣無法消除項目執行、借款人或大宗商品市場風險。
代幣化石油真的能像加密貨幣一樣交易嗎?
在數位層面,部分可以。在實體層面,不行。
像 WTIC 這樣的代幣可以通過以太坊轉移,並在傳統市場時間之外交易。這可以使石油敞口更容易被區塊鏈原生投資者接觸,並避免與期貨敞口相關的一些展期機制。
但底層商品仍遵循實體市場規則。石油必須存在於庫存中,品質和數量需要被證實,而實物贖回涉及現實世界的交割程序。Energy Substantiation 的條款也區分了次級代幣交易與初級鑄造和贖回。
這一差異至關重要,因為商品代幣化最終是將兩個速度根本不同的系統連接起來的實踐。以太坊可以在幾分鐘內轉移代幣;石油基礎設施則透過儲罐、終端、管道、託管記錄和交割合約運作。
因此,最強大的產品將需要可靠的機制來保持這兩種狀態同步。
主要風險和限制是什麼?
商品代幣化並不能取代傳統商品風險。它是在其之上增加了一個數位層。
最重要的風險包括:
- 託管風險:實體商品必須存在,在需要時保持隔離,並可獨立驗證。
- 信用風險:借貸結構依賴於借款人還款或抵押品可收回。
- 流動性錯配:代幣可能持續交易,而實物贖回僅在特定時間窗口內運作。
- 法律索賠風險:不同產品可能代表直接所有權、受益權益、基金份額或合約敞口。
- 物流風險:石油和工業商品需要儲存、運輸和品質驗證。
- 預言機和基準風險:代幣可能持續交易,而參考商品市場已關閉或流動性稀薄。
- 智能合約風險:數位可轉讓性引入了直接實物所有權所不存在的技術漏洞。
這些風險因產品而異,因此「1:1 背書」絕不應被視為對 RWA 代幣的完整描述。投資者仍需追問1:1 背書的是什麼、存放在哪裡、由誰合法控制、在什麼條件下可贖回?
MEXC 觀點:下一個 RWA 階段關乎實用性,而非代幣數量
第一代 RWA 代幣化主要是為了證明傳統資產可以在區塊鏈上表示。下一階段很可能將以這些資產能否作為有用的金融構建模組來評判。
黃金借貸、白銀抵押和石油支持的融資都指向這個方向。當代幣化商品能夠支持信貸、流動性和資金管理,而不僅僅是反映鏈下價格時,它在經濟上就變得更加相關。
這種演變也意味著 RWA 分析必須變得更加精細。更高的實用性通常會引入額外的交易對手和依賴關係。一個有生產力的代幣化商品可能比一個被動的包裝器創造更多金融價值,但它也可能遠離直接持有底層資產的簡單性。
因此,值得關注的指標不僅是代幣化商品的市值,還包括借貸利用率、抵押品使用、贖回表現、次級流動性以及壓力市場中的損失經驗。
代幣化商品正在成為融資工具
代幣化商品正在進入第二階段。第一階段證明了實體黃金和其他資產可以表示為可轉讓的區塊鏈代幣。PAXG 等產品展示了分配的金條如何在改變託管中實體資產的情況下獲得數位可攜性。
更新的市場正在嘗試更雄心勃勃的事情。黃金可以支持擔保借貸和收益策略,代幣化白銀可以進入抵押品和 DeFi 市場,而實體支持的石油可以將庫存所有權與持續可交易的數位工具連接起來。上游能源代幣化將這一概念進一步擴展到專案和營運資金融資。
這種擴展增加了實用性,但也改變了風險方程式。有生產力的 RWA 結構增加了信用、法律、流動性和營運依賴,而被動的商品包裝器可能不包含這些。24/7 的代幣市場也並不能消除實體市場的交易時間、物流或贖回限制。
因此,代幣化商品的長期意義將較少取決於有多少金屬或能源產品獲得代幣,而更多取決於這些代幣能否提供有用的金融功能,同時不掩蓋其下方的風險。
如果市場成功,商品代幣化可能會從數位化所有權演變為數位化商品金融本身。這是一個更大的機會——但也是一個實質上更複雜的機會。
來源
使用的 MEXC 內部連結:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Paxos PAX Gold 文件:
https://docs.paxos.com/guides/stablecoin/paxg
Theo thGOLD 公告:
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm 在 Sui 上:
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Matrixdock XAGm 發布:
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Energy Substantiation WTIC 條款:
https://www.energysubstantiation.com/wtic-terms-and-conditions
Energy Substantiation WTIC 概述:
https://www.energysubstantiation.com/
想最快獲取 MEXC 最新資訊?立即加入我們的官方電報群!
MEXC 平台:下載 App | 零手續費交易 | 立即購買 USDT 加入 MEXC 社群:X (Twitter) | Telegram | Discord
獲取資訊:新手學院 | 服務條款 | MEXC Blog | MEXC News
帳戶驗證:了解 KYC | 如何進行 KYC
風險提示:本文內容僅供參考,不構成任何投資建議。數位貨幣市場波動較大,請根據自身情況審慎決策。