Verfasst von: Rita
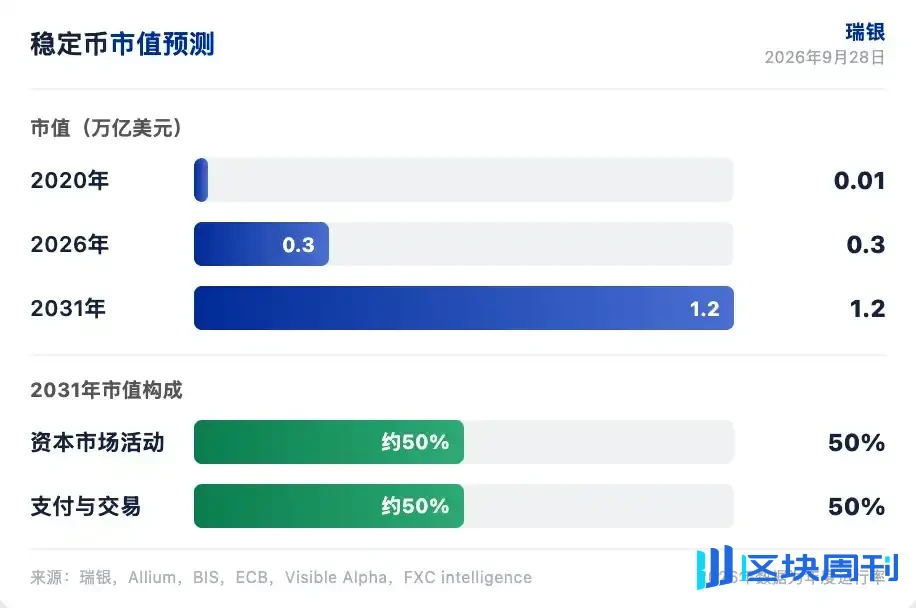
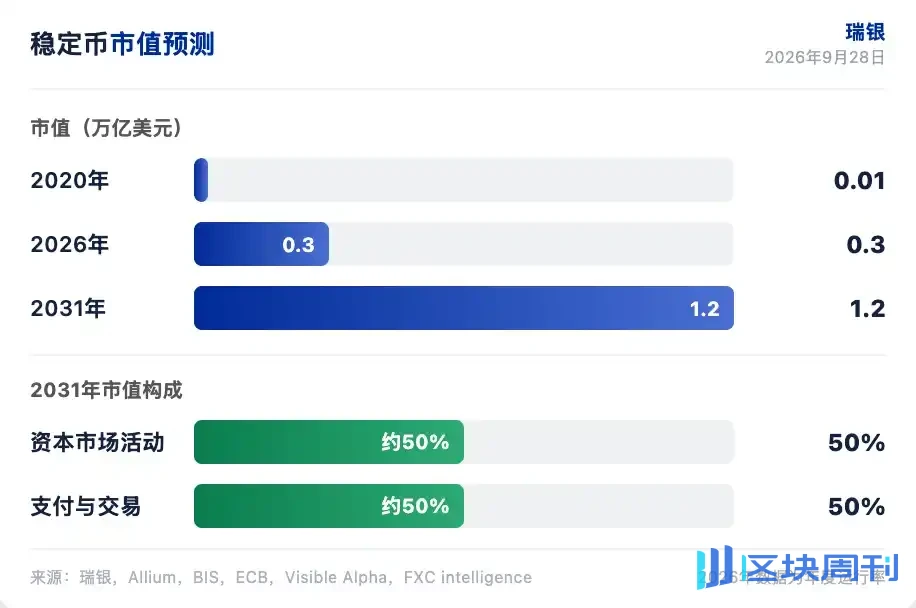
Die UBS Group hat erstmals eine Abdeckung der Strategie für digitale Vermögenswerte initiiert und einen etwa 50-seitigen ausführlichen Bericht veröffentlicht. In dem am 28. September 2026 veröffentlichten Bericht wies die UBS darauf hin, dass die Marktkapitalisierung des Stablecoin-Marktes bis 2031 etwa 1,2 Billionen US-Dollar erreichen wird, wobei das reale Zahlungsvolumen etwa 3 Billionen US-Dollar betragen wird. Stablecoin-Emittenten sind zu einem der größten Halter kurzfristiger US-Staatsanleihen geworden und halten etwa 175 Milliarden US-Dollar an treasurybezogenen Engagements. Die UBS ist der Ansicht, dass die Auswirkungen auf den gesamten Finanzsektor neutral bis mäßig positiv sind.
Der UBS-Analyst Justin Forsythe wies darauf hin, dass die klarsten kurzfristigen Anwendungsfälle für digitale Vermögenswerte auf der Infrastrukturebene konzentriert sind: Abwicklung, Liquidität von Sicherheiten und maschinennative Zahlungen. Die UBS sprach mit mehr als 30 Branchenteilnehmern, darunter digitale Vermögenswerte-native Unternehmen, traditionelle Finanzinstitute und native Fintech-Unternehmen. Der Bericht schlägt fünf Kernthemen vor: Stablecoins als reale Zahlungsschienen, Tokenisierung von Kapitalmärkten, Blockchain-Schienen für die Agentenwirtschaft, Blockchain-Sicherheits-Compliance und -Regulierung sowie die Unsichtbarkeit der Infrastruktur.
Stablecoins werden zu Großabnehmern kurzfristiger Staatsanleihen
Die Bank für Internationalen Zahlungsausgleich schätzt, dass ein Zufluss von 3,5 Milliarden US-Dollar in Stablecoins die Rendite 3-monatiger Staatsanleihen um etwa 0,7 Basispunkte senken würde, und innerhalb von zehn Tagen um etwa 4 Basispunkte. Die UBS wies darauf hin, dass die Bedeutung von Stablecoin-Emittenten unverhältnismäßig zu ihrer Größe ist, da die Reserven am vordersten Ende der Renditekurve konzentriert sind und einen messbaren Einfluss auf die kurzfristigen Finanzierungssätze haben. Der GENIUS Act wird es ermöglichen, die Reserven auf hochliquide Vermögenswerte zu beschränken, wodurch diese Nachfrage struktureller wird.
Stablecoins haben derzeit eine Marktkapitalisierung von etwa 300 Milliarden US-Dollar, und das Modell der UBS zeigt, dass sie bis 2031 etwa 1,2 Billionen US-Dollar erreichen wird. Etwa die Hälfte davon stammt aus Kapitalmarktaktivitäten, einschließlich realer Vermögenswerte, und der Rest aus Zahlungen und der Aufbewahrung von Handelsspannen. Die UBS ist der Ansicht, dass das Stablecoin-Transaktionsvolumen ein aussagekräftigerer Indikator für die Akzeptanz ist als die Marktkapitalisierung und die tatsächliche Nutzung der Blockchain-Technologie besser widerspiegelt.
Stablecoins sind am wertvollsten in Szenarien der "Geldbewegung" und am wertvollsten in Schwellenländern. Die UBS wies darauf hin, dass Korridore in Schwellenländern traditionell eine 3- bis 4-mal höhere Vorfinanzierung erfordern als Korridore in entwickelten Volkswirtschaften, da die Abwicklungsfenster länger sind, die Finanzinfrastruktur fragmentierter ist und Kapitalkontrollen und Wechselkursrisiken bestehen. Stablecoins können eine sofortige Finanzierung ermöglichen, erfordern jedoch weiterhin lokale Zahlungsfunktionalität.
Tokenisierung erschließt Kapitaleffizienz
Der Markt für Wertpapierpensionsgeschäfte hat ein tägliches Handelsvolumen von etwa 8 Billionen US-Dollar. Wenn 20 % der Wertpapiere zweimal täglich verwendet werden, könnten etwa 2,46 Billionen US-Dollar an annualisiertem Handelsvolumen erschlossen werden. Die UBS wies darauf hin, dass der Hauptvorteil der Tokenisierung an den Kapitalmärkten die Liquidität und Geschwindigkeit von Sicherheiten ist. Die Tokenisierung kann Emission, Transferstelle, Verwahrung, Abwicklung, Bewegung von Sicherheiten und Berichtsverbindungen komprimieren.
Auch die regulatorischen Kapitalquoten profitieren. Die UBS wies darauf hin, dass die 32 größten Banken der Welt etwa 2,4 Billionen US-Dollar an Puffern hochwertiger liquider Aktiva halten, was die regulatorischen Anforderungen um etwa 30 % übersteigt. Die sofortige Abwicklung kann die Substituierbarkeit einzelner Vermögenswerte innerhalb von Portfolios hochwertiger liquider Aktiva verbessern und höhere Renditen freisetzen.
24/7-Märkte und Prognosemärkte sind eine weitere Säule der Tokenisierung. Tokenisierte Aktien bieten internationalen Anlegern einen demokratisierten Zugang mit niedrigen Gebühren, und ausländische Bestände an US-Aktien belaufen sich auf etwa 17 Billionen US-Dollar. Perpetual-Kontrakte werden sowohl an zentralisierten als auch an dezentralisierten Börsen gehandelt, und Prognosemärkte haben ein tägliches Handelsvolumen von über 2 Milliarden US-Dollar. Die UBS ist der Ansicht, dass diese nischig erscheinen, aber institutionelle Anwendungsfälle haben, wie etwa groß angelegte Absicherung von Wahlergebnissen und Absicherung des Handelsvolumens am Wochenende.
Agentischer Handel braucht Stablecoin-Schienen
Bis 2030 könnten KI-Agenten etwa 2 Billionen US-Dollar im globalen C2B-E-Commerce abwickeln, was etwa 15 % des Gesamtvolumens entspricht. UBS ist der Ansicht, dass agentischer Handel den adressierbaren Gesamtmarkt des E-Commerce erweitern wird. KI-Agenten entdecken, bewerten und kaufen Waren oder Dienstleistungen im Namen von Verbrauchern oder Unternehmen. UBS erwartet, dass Stablecoins für etwa 56 Milliarden US-Dollar davon verwendet werden, was etwa 3 % entspricht.
Stablecoins sind im offenen, maschinennativen Handel am stärksten differenziert, wo Agenten mit unbekannten Gegenparteien transagieren, hochfrequente Mikrozahlungen leisten oder programmierbare sofortige Abwicklung benötigen. Geschlossene Ökosysteme können bestehende Kartenschienen für Agenten durch tokenisierte Berechtigungsnachweise, delegierte Ausgabenkontrollen und verifizierbare Verbraucherabsicht anpassen. UBS erwartet, dass offene und geschlossene Modelle koexistieren werden, wobei Karten in kuratierten Verbraucherökosystemen relevant bleiben, während Stablecoins die Teilmenge des agentischen Handels erfassen, in der traditionelle Schienen weniger effizient sind.
x402 ist ein offener, internetnativer Zahlungsstandard, der von Coinbase eingeführt wurde und es Apps, APIs und KI-Agenten ermöglicht, Pay-per-Use-Transaktionen automatisch auszuhandeln und abzuwickeln. UBS wies darauf hin, dass Agentenzahlungen noch früh sind und B2B der erste Anwendungsfall sein könnte. KI-Abonnements und App-ARR werden bis 2030 voraussichtlich 1 Billion bis 2 Billionen US-Dollar erreichen, wovon etwa 30 % durch Stablecoins unterstützt werden könnten, was einem adressierbaren Markt von 300 Milliarden bis 600 Milliarden US-Dollar entspricht.
Compliance-Kosten begünstigen skalierte Betreiber
Regulatorische Klarheit treibt digitale Vermögenswerte in Richtung lizenzierter Finanzinfrastruktur. Der GENIUS Act wurde am 18. Juli 2025 unterzeichnet und etabliert einen bundesstaatlichen Rahmen für Zahlungs-Stablecoins und verlangt 1-zu-1-Reserven. Der CLARITY Act konnte am 15. September 2026 im Senat nicht vorankommen. Die U.S. Securities and Exchange Commission (SEC) erließ anschließend am 17. September 2026 eine Innovationsausnahme, die es genehmigten tokenisierten Wertpapieren erlaubt, auf Blockchain-Plattformen gehandelt zu werden, ohne sich als traditionelle Börsen registrieren zu müssen.
Die Kosten für die Bekämpfung von Finanzkriminalität übersteigen 200 Milliarden US-Dollar pro Jahr. UBS wies darauf hin, dass Blockchain Compliance-Verpflichtungen nicht beseitigt und kurzfristig eine inkrementelle Kosten darstellt. Aber erhöhte Compliance-Anforderungen begünstigen skalierte Betreiber, weil die Kosten des Compliance-Stacks fixer sind und eine anhaltende Nachfrage nach Blockchain-Analytik und Identitätsinfrastruktur stützen.
Bei Sicherheitsvorfällen machten Infrastruktur- und Betriebsschwachstellen im ersten Halbjahr 2026 etwa 15 % der Vorfälle aus, aber etwa 76 % der Verluste. UBS wies darauf hin, dass Kapital zu Plattformen fließen wird, die sicher, überwachbar und zu kontrollierten Eingriffen fähig sind. KI sollte Schwachstellen im Zusammenhang mit Smart-Contract-Code reduzieren und das zentrale institutionelle Risiko weiter auf Menschen und Kontrollsysteme verlagern.
Unsichtbarkeit der Infrastruktur schafft Chancen
UBS wies darauf hin, dass es mehr als 5.000 Blockchains auf dem Markt gibt und mehr als 15 wirtschaftlich bedeutende First-Layer- und Second-Layer-Blockchains (L1 und L2), und Vermögenswerte nicht nativ interagieren können, was zu geringer Kapitaleffizienz und Reibung für Nutzer führt. Finanzinstitute benötigen Orchestrierungsanbieter, um Netzwerke zu verbinden und die Komplexität von Routing, Konvertierung und Abwicklung zu verbergen.
UBS ist der Ansicht, dass Multi-Chain-Architektur strukturell ist, weil Blockchains auf unterschiedliche Weise genutzt werden. Das Ethereum-Netzwerk hat in den letzten drei Jahren mehr als das Doppelte der Gesamtgebühren von Solana und Tron erwirtschaftet, was darauf hindeutet, dass Nutzer bereit sind, für bestimmte Anwendungsfälle einen Aufpreis zu zahlen. Liquidität wird sich konzentrieren, aber nicht unbedingt auf einem einzigen Netzwerk, weil Abwicklung, Handel und Vertrieb sich an verschiedenen Orten konsolidieren können.
Die Allokationsempfehlungen von UBS für digitale Vermögenswerte konzentrieren sich auf drei Richtungen. Die Marktkapitalisierung von Stablecoins wird bis 2031 auf 1,2 Billionen US-Dollar geschätzt, wobei Emittenten zu wichtigen Haltern kurzfristiger Staatsanleihen werden. Tokenisierung erschließt Sicherheitenliquidität und Kapitaleffizienz in den Kapitalmärkten, wobei der Repo-Markt der größte Anwendungsfall ist. Agentischer Handel schafft neue Zahlungsmöglichkeiten für Stablecoins, aber Kartenschienen bleiben im Mainstream-Verbraucherhandel dominant.

Dieser Artikel ist die Zusammenstellung und Interpretation eines Research-Berichts eines Drittanbieter-Brokers (UBS Group, 28. September 2026) durch Chaoxiang Research, kombiniert mit öffentlich verfügbaren Marktinformationen. Die in dem Artikel zitierten Ratings, Kursziele, Gewinnprognosen und damit verbundenen Einschätzungen sind ausschließlich die Ansichten der Analysten des Brokers, repräsentieren nur die Position ihrer Institution, geben nicht die Ansichten von Chaoxiang Research wieder und stellen keine Anlageberatung dar.
Märkte bergen Risiken, und Entscheidungen müssen unabhängig getroffen werden. Dieser Artikel sollte nicht als Grundlage für den Kauf oder Verkauf von Wertpapieren jeglicher Art dienen.