Originalautor: Jinshi Data
Das Protokoll der September-Sitzung der Federal Reserve wird am Donnerstag um 2 Uhr Pekinger Zeit veröffentlicht. Dieses Dokument dürfte mehr Aufmerksamkeit als üblich auf sich ziehen, da es weiter offenlegen wird, warum die Federal Reserve im September die Zinsen um 25 Basispunkte angehoben hat und wie die Beamten tatsächlich beurteilen, wie restriktiv die aktuelle Geldpolitik wirklich ist.
Noch entscheidender ist, dass das Protokoll offenlegen könnte, wie viele weitere Zinserhöhungen die Federal Reserve noch in Betracht zieht. Auf der Pressekonferenz nach der September-Entscheidung sagte der Vorsitzende der Federal Reserve, Kevin Warsh, es falle ihm schwer, die allgemeinen finanziellen Bedingungen als "restriktiv" zu bezeichnen.
Diese Aussage lässt eine wichtige Frage offen: Wenn die aktuelle Politik nur "eine Dosis" Lockerung entfernt hat, bedeutet das dann, dass vor uns noch weitere Zinserhöhungen notwendig sind?
Welche Indikatoren betrachtet die Federal Reserve tatsächlich?
Derzeit ist unklar, welche spezifischen Indikatoren für die finanziellen Bedingungen die Federal Reserve verwendet, um zu beurteilen, ob die Politik ausreichend restriktiv ist, und es ist auch nicht möglich zu bestimmen, inwieweit der jüngste Anstieg der Marktzinsen die frühere Lockerung bereits ausgeglichen hat.
Der National Financial Conditions Index der Chicago Fed zeigt, dass sich seit dem Höhepunkt im Herbst 2022 die finanziellen Bedingungen in den USA weiter gelockert haben. Obwohl dieser Indikator im historischen Vergleich nicht auf seinem lockersten Niveau liegt, befindet er sich immer noch auf der lockereren Seite der historischen Bandbreite.
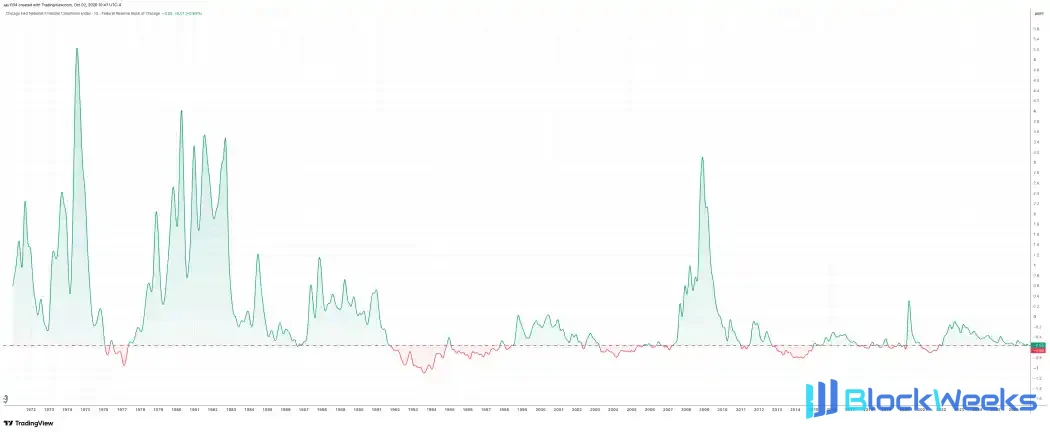
Auch andere Indikatoren geben ähnliche Signale. Der optionsbereinigte Spread des ICE BofA U.S. High Yield Index ist derzeit noch relativ eng, und historisch gab es nur wenige Perioden, in denen er niedriger war als jetzt.
Michael Kramer, Gründer von Mott Capital Management, schrieb, dass wenn die Federal Reserve tatsächlich auf diese Indikatoren achtet, das aktuelle finanzielle Umfeld möglicherweise immer noch nicht ausreicht, um als eindeutig restriktive Politik definiert zu werden. Dies erklärt auch, warum die Zinserhöhung im September nur der Anfang sein könnte und nicht eine einmalige politische Anpassung.
Die Realzinsen liegen weiterhin deutlich unter dem Niveau von 2006
Auch die Inflation ist entscheidend für die Beurteilung, ob die Politik ausreichend restriktiv ist.
Die US-Daten zu den persönlichen Konsumausgaben (PCE) für August wurden nach der September-Sitzung veröffentlicht und werden daher nicht in den Informationen erscheinen, auf denen das Sitzungsprotokoll basiert. Dieser Bericht enthält jedoch die jährlichen Revisionen des Bureau of Economic Analysis und rückwirkend angepasste Daten seit 2021, was einen neuen Kontext für die Beurteilung des aktuellen Inflationsumfelds bietet.
Die revidierten Daten zeigen, dass im August der Gesamt-PCE im Jahresvergleich um 3,4 % stieg und der Kern-PCE im Jahresvergleich um 3,0 % zulegte, beide unverändert gegenüber Juli. Abgesehen von einem kurzen Zeitraum in den Jahren 2024 und 2025 ist der Gesamt-PCE seit Anfang 2021 nie unter 2,5 % gefallen, geschweige denn hat er das 2-%-Ziel der Federal Reserve erreicht.
Dies macht die Frage, ob weitere straffere Maßnahmen noch notwendig sind, umso bemerkenswerter.
Der aktuell effektive Federal Funds Rate liegt bei etwa 3,9 %. Gemessen am Headline-PCE liegt der reale Federal Funds Rate nur bei etwa 50 Basispunkten; gemessen am Core-PCE liegt er nur bei etwa 90 Basispunkten.
Dieses Niveau unterscheidet sich deutlich von der Zeit, als Warsh 2006 erstmals als Gouverneur der Federal Reserve diente.
Mitte 2006 stieg der US-Headline-PCE im Jahresvergleich um etwa 3,3 % bis 3,5 %, was ungefähr mit dem aktuellen Niveau vergleichbar ist. Doch damals lag der reale Federal Funds Rate bei etwa 1,5 % bis 2,0 %. Bis Oktober 2006 stieg der reale Zinssatz, als die Inflation fiel, weiter auf 3,6 %.

Mit anderen Worten: Bei einem ähnlichen Inflationsniveau liegt der aktuelle reale Zinssatz immer noch mehr als 300 Basispunkte niedriger als Mitte 2006 während Warshs Amtszeit.
Was könnten die Sitzungsprotokolle offenbaren?
Daher ist Kramer der Ansicht, dass das, was in den diese Woche zu veröffentlichenden FOMC-Sitzungsprotokollen wirklich bemerkenswert ist, möglicherweise nicht der Grund für die Zinserhöhung um 25 Basispunkte im September ist – eine Entscheidung, die bereits klar ist –, sondern vielmehr, wie die Beamten die Finanzbedingungen, die realen Zinssätze und das Tempo des Inflationsrückgangs diskutiert haben.
Die Protokolle könnten auch offenbaren, wie schnell die Federal Reserve die Inflation wieder auf ihr 2-%-Ziel zurückführen möchte und ob die Beamten glauben, dass die aktuelle Politik bereits ausreichend restriktiv ist.
Natürlich werden die Sitzungsprotokolle nicht unbedingt eine klare Antwort liefern. Sie könnten in ihrer Länge begrenzt sein, sich auf die Diskussionen zum Zeitpunkt der September-Sitzung konzentrieren und möglicherweise keine klare zukunftsgerichtete Orientierung bieten.
Doch Kramer ist der Ansicht, dass wenn darin die Diskussion unter den Fed-Beamten über das Ausmaß der geldpolitischen Lockerung dargestellt werden kann, dies dem Markt helfen könnte einzuschätzen: ob diese „eine Dosis“ Zinserhöhung im September eine einmalige Anpassung ist oder der Ausgangspunkt eines neuen Straffungszyklus.