Original | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
Am 28. Oktober legte der globale Speicherchip-Riese SK Hynix einen Finanzbericht für das dritte Quartal des Geschäftsjahres 2026 vor, der nur als „explosiv“ bezeichnet werden kann.
Getrieben sowohl vom Boom der KI-Infrastruktur als auch von Angebotsengpässen bei hochwertigen Produkten, überschritt der Quartalsumsatz von SK Hynix erstmals in der Unternehmensgeschichte die Marke von 100 Billionen Won; der Betriebsgewinn explodierte und stieg im Jahresvergleich um 632,1 %; der Nettogewinn belief sich auf 39,77 Billionen Won und lag damit ebenfalls um 215,7 % über dem Vorjahr.
Gleichzeitig stellte SK Hynix nicht nur einen jährlichen Aktionärsrückzahlungsplan in Höhe von insgesamt 100 Billionen Won vor, sondern erklärte auch öffentlich: „Der globale Angebotsengpass bei Speicherchips wird während der gesamten zweiten Hälfte der 2020er Jahre und bis 2030 anhalten.“
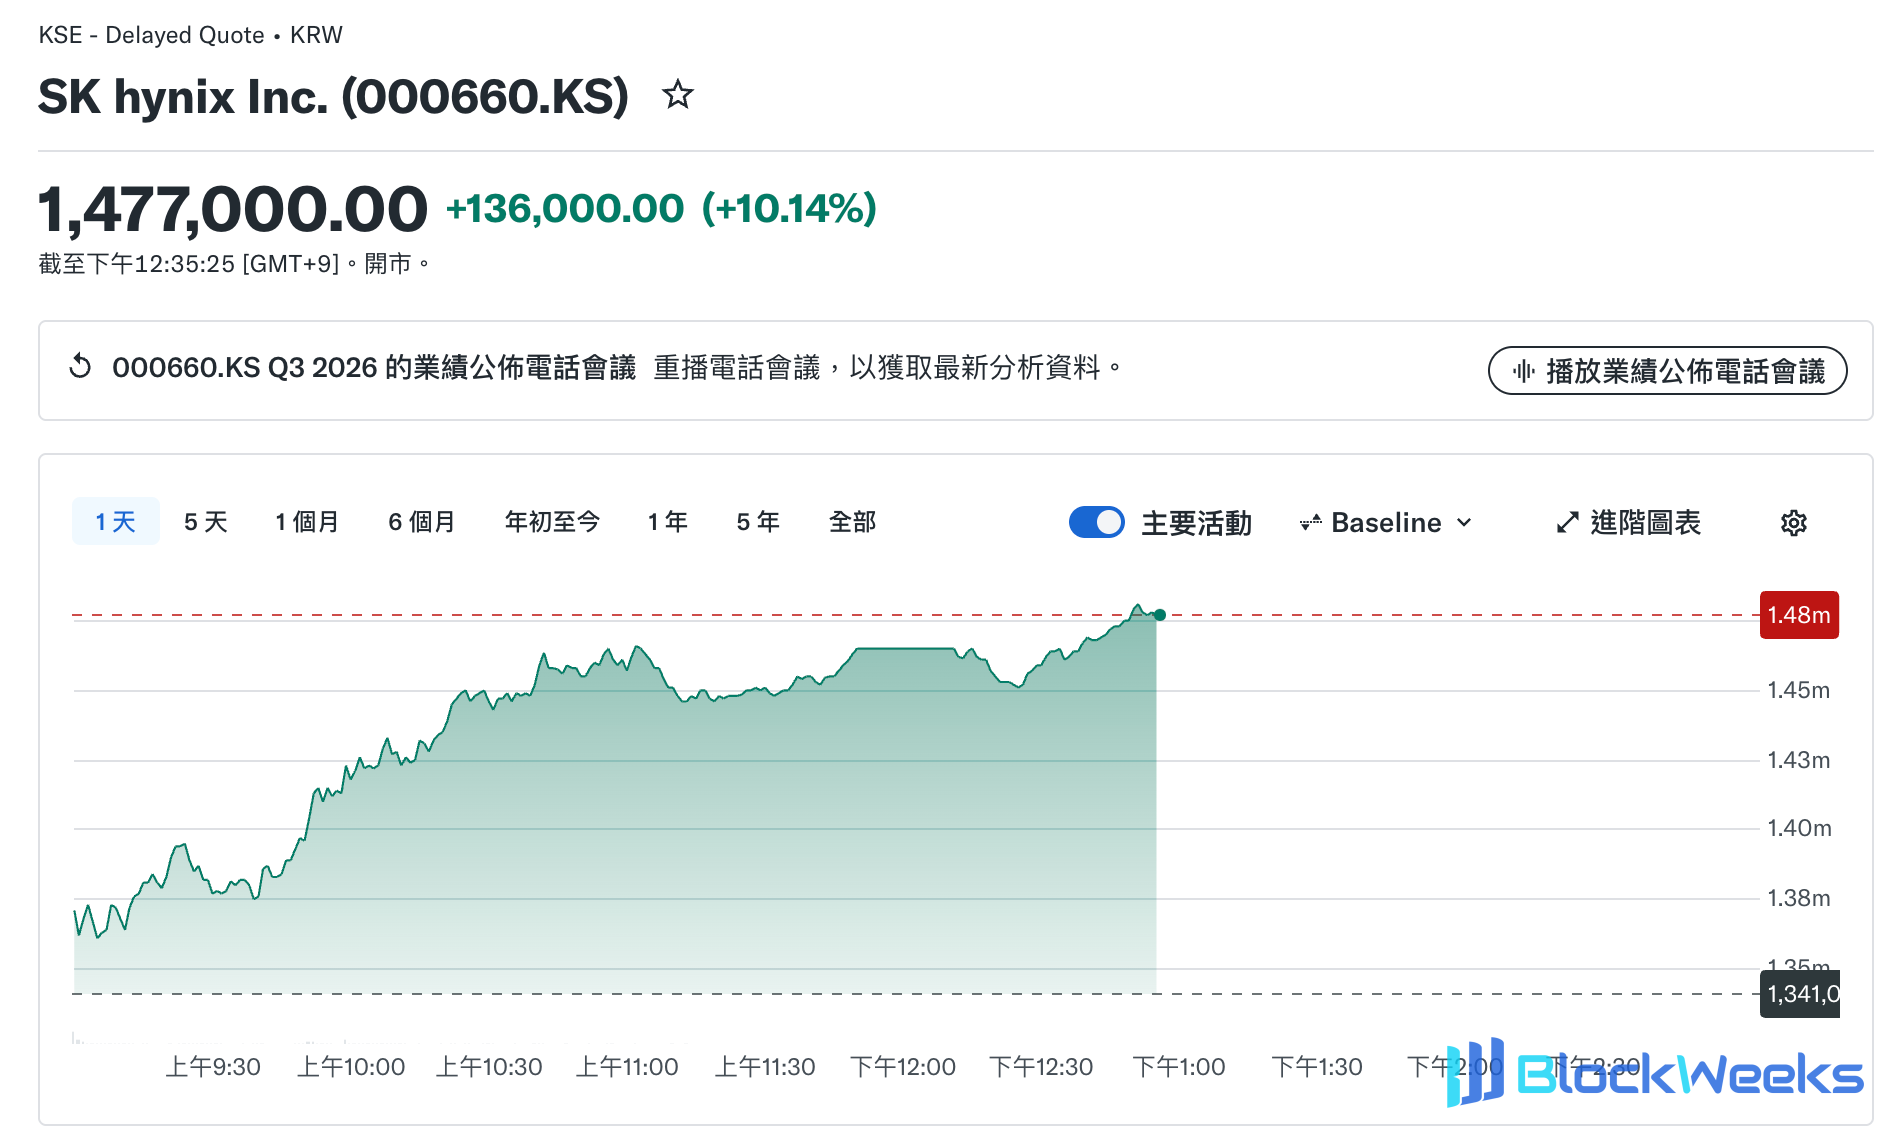
Angetrieben von diesem starken Ergebnisbericht stieg die Aktie von SK Hynix heute am koreanischen Aktienmarkt entsprechend und trieb die Kursgewinne von Speicherwettbewerbern an den asiatischen Märkten und sogar im US-After-Hours-Handel sowie im vorgelagerten Halbleiterausrüstungssektor kollektiv an. Zum Stand um 12:35 Uhr Ortszeit in Südkorea wurde SK Hynix vorläufig mit 1.477.000 Won notiert, ein Tagesplus von 10,14 %.
Explosive Zahlen: Umsatz durchbricht historisch die Hundert-Billionen-Marke
Der Finanzbericht zeigt, dass SK Hynix im dritten Quartal des Geschäftsjahres 2026 (Juli–September) ein geradezu übertriebenes Ergebnis abgeliefert hat.
- Umsatz: 104,62 Billionen Won (rund 78,32 Mrd. USD), ein Plus von 32 % gegenüber dem Vorquartal und ein Anstieg von mehr als 320 % im Jahresvergleich. Der Quartalsumsatz überschritt erstmals die Schwelle von 100 Billionen Won und übertraf die Markterwartungen von rund 98 Billionen Won deutlich.
- Betriebsgewinn: 83,33 Billionen Won (rund 62,38 Mrd. USD), ein atemberaubender Anstieg von mehr als 630 % im Jahresvergleich, weit über den Markterwartungen (rund 76,7 Billionen Won). Am meisten verblüffte den Markt die Ertragsqualität – die Quartals-Betriebsmarge näherte sich 80 % (ein weiterer Anstieg um 4 Prozentpunkte gegenüber dem Vorquartal), was bedeutet, dass von je 100 Won, die Hynix mit Chips umsetzt, fast 80 Won direkt in Betriebsgewinn umgewandelt werden. Diese nahezu monopolistische Preissetzungsmacht übertrifft sogar die der überwiegenden Mehrheit der kapitalleichten Software-Giganten.
- Nettogewinn: 39,78 Billionen Won (rund 29,78 Mrd. USD), ein Plus von 216 % im Jahresvergleich, aber ein Rückgang von 58 % gegenüber dem Vorquartal und zudem unter den Markterwartungen von 60,73 Billionen Won.
- Cashflow: Zum Ende des dritten Quartals beliefen sich Zahlungsmittel und Zahlungsmitteläquivalente auf 114,5 Billionen Won (rund 85,72 Mrd. USD), ein Anstieg von 26,5 Billionen Won gegenüber dem Ende des Vorquartals, während die Kreditaufnahmen um 2,8 Billionen Won auf 15,8 Billionen Won sanken. Dementsprechend weitete sich die Nettoliquiditätsposition auf 98,7 Billionen Won (rund 78,39 Mrd. USD) aus, mit einem buchhalterischen Vermögenswert auf historischem Höchststand.
Es sei darauf hingewiesen, dass die Nettogewinnkennzahl zwar um etwa ein Drittel unter den Markterwartungen lag, dies jedoch keine Stagnation der operativen Fundamentaldaten war, sondern vielmehr eine „bilanzielle Wertminderung“, die durch eine Kombination mehrerer nicht-operativer Faktoren verursacht wurde. Einerseits konzentrierte sich das Unternehmen in diesem Jahr darauf, enorme Investitionsgewinne aus Japans Kioxia zu realisieren, was große Steuerrückstellungen erzeugte; andererseits wurden Wechselkursgewinne und -verluste sowie Aktienrückkäufe und -annullierungen in Höhe von mehreren zehn Billionen Won den Nettogewinn für den Berichtszeitraum in den Büchern scharf ausglichen.
Mehr als HBM: Preissteigerungen bei traditionellem Speicher sind der eigentliche „Gewinnverstärker“
Wenn Außenstehende in der Vergangenheit SK Hynix erwähnten, war ihre erste Reaktion oft „der HBM-(High-Bandwidth-Memory-)Overlord hinter Nvidia“. Doch im dritten Quartal war es tatsächlich die Resonanz zweier Motoren – „Iteration der Spitzen-HBM + umfassende Preiserhöhungen bei traditionellem Speicher“ –, die den Umsatz des Unternehmens auf die Ebene von einhundert Billionen Won trieb.
Im High-End-Bereich bleibt die Dominanz von HBM solide. Nachdem die Kapazität des M15X-Werks vor Jahresende vollständig hochgefahren wurde, ist das höherpreisige HBM4 vollständig in den Versand gegangen. Das Management hat klar einen Zeitplan vorgegeben – im vierten Quartal dieses Jahres wird HBM4 HBM3E sowohl beim Versandvolumen als auch beim Umsatzvolumen offiziell überholen und zum absoluten Hauptstandbein werden.
Doch im dritten Quartal verdient tatsächlich die Explosion von traditionellem DRAM und NAND-Flash mehr Aufmerksamkeit. Denn in den vergangenen zwei Jahren haben die drei großen Speicherhersteller (Hynix, Samsung, Micron) gemeinsam fortschrittliche Kapazitäten und Investitionsausgaben in Richtung HBM verlagert und dabei unbeabsichtigt den Angebotspool für traditionellen Speicher ausgedünnt. Vor dem Hintergrund, dass KI-Rechenzentren hektisch Server-DDR5 und Enterprise-Solid-State-Drives (eSSD) mit hoher Kapazität und 321 Schichten aufkaufen, hat sich das Angebots-Nachfrage-Gleichgewicht bei traditionellem Speicher vollständig gekippt.
Daten zeigen, dass im dritten Quartal die durchschnittlichen DRAM- und NAND-Preise von SK Hynix im Quartalsvergleich um etwa 20 % bzw. 25 % sprunghaft gestiegen sind. Counterpoint Research analysierte dies und erklärte, dass HBM zwar sicherlich den Ton für hohe Bruttomargen angegeben habe, aber die schnellen Preiserhöhungen bei traditionellem DRAM und NAND mit großem Volumen innerhalb kurzer Zeit der größte Treiber hinter dem exponentiellen Sprung der Gewinne in diesem Quartal gewesen seien.
Aktionärsrückzahlungsplan über einhundert Billionen Won
Zusammen mit der Bekanntgabe der Ergebnisse hat SK Hynix offiziell eine beispiellose Aktionärsrückzahlungsinitiative angekündigt, die die Marktstimmung weiter anheizte.
SK Hynix kündigte an: Für das Geschäftsjahr 2026 wird das Unternehmen insgesamt etwa 100 Billionen Won (rund 74,86 Milliarden US-Dollar) an die Aktionäre zurückzahlen und damit seine Zusage vollständig einlösen, mehr als 50 % des freien Cashflows (FCF) für Aktionärsrückzahlungen zu verwenden. Der konkrete Umsetzungsplan gliedert sich in zwei große Teile:
- Bardividende: Die jährliche Bardividende insgesamt wird 30 Billionen Won übersteigen. Davon beträgt allein die Dividende für das dritte Quartal 20.000 Won je Aktie – bemerkenswerterweise enthält dies eine Sonderdividende von 10.000 Won je Aktie. SK Hynix erklärte ausdrücklich, dass dies dazu dient, den Großteil der in diesem Jahr durch die strategische Investition in Japans Kioxia realisierten Gewinne ohne Vorbehalt an die Aktionäre zurückzugeben.
- Aktienrückkauf und -einziehung: Der Ganzjahresplan sieht vor, mehr als 60 Billionen Won für Aktienrückkäufe und -einziehungen umzusetzen. Zusätzlich zu dem zuvor im August angekündigten und letzte Woche abgeschlossenen Rückkauf von 40 Billionen Won hat der Vorstand am Mittwoch dieser Woche zusätzlich einen weiteren Rückkaufplan über 20 Billionen Won genehmigt (etwa die Hälfte davon dient der Einziehung, die andere Hälfte ist für Leistungsanreize der Mitarbeiter reserviert).
Hinter dieser Reihe großzügiger Maßnahmen steht tatsächlich eine raffinierte Kapitalstrategie. Auf der heutigen Bilanzpressekonferenz bestätigte SK Hynix-CEO Kwak Noh-jung persönlich, dass das Unternehmen angesichts des derzeit schlechten Finanzmarktumfelds beschlossen hat, die Prüfung eines US-Börsengangs für seine NAND-Tochter Solidigm auszusetzen.
Zuvor hatte der Markt befürchtet, dass eine eigenständige Börsennotierung von Solidigm das Aktionärseigenkapital der Muttergesellschaft verwässern oder dass eine fortgesetzte Kapazitätserweiterung den Cashflow von Hynix belasten könnte. Nun hat das Management einerseits den Börsengang entschieden gestoppt und andererseits die Früchte der Kioxia-Investition ausgeschüttet sowie umfangreiche Rückkäufe und Aktieneinziehungen vorgenommen, offensichtlich mit der Absicht, dem Markt ein positiveres Signal zu senden – der aktuelle Cashflow des Unternehmens ist vollständig selbsttragend und muss nicht durch eine Abspaltung an die Börse extern „Blut abzapfen“, und die Interessen der Aktionäre bleiben oberste Priorität.
Branchenausblick: Angebotsknappheit wird bis 2030 anhalten
Warum wagt es SK Hynix, zu diesem Zeitpunkt auf einmal 100 Billionen Won auszuschütten? Das Vertrauen stammt wahrscheinlich aus dem absoluten Vertrauen in die Branchenblüte der nächsten vier Jahre.
Im Finanzbericht gab SK Hynix eine klare Einschätzung zur mittel- und langfristigen Angebots-Nachfrage-Situation der Branche ab und ist der Ansicht, dass die Angebotsknappheit bis 2030 anhalten wird – KI-Investitionen haben sich von einigen wenigen Cloud-Giganten auf souveräne Staaten und gewöhnliche Unternehmen ausgeweitet, und die künftige Marktnachfrage wird von „Physical AI“ wie autonomem Fahren und verkörperter Intelligenz übernommen, während die Angebotsseite weiterhin durch die extrem hohen technischen Hürden fortschrittlicher Prozesse (wie den 1c-Prozess) und lange Bauzyklen von Wafer-Fabriken eingeschränkt bleibt. Das Muster der Angebotsknappheit wird bis 2030 anhalten, und der Gewinnhöhepunkt ist noch lange nicht erreicht.
Vor diesem Hintergrund hat SK Hynix nun langfristige Vereinbarungen, in der Regel über fünf Jahre, mit 14 Kernkunden weltweit unterzeichnet (hauptsächlich große Cloud-Service-Anbieter, CSPs, in Nordamerika). Das gebundene langfristige Liefervolumen entspricht mehr als 50 % der Gesamtkapazität für 2027 und 2028, und der Preismechanismus wurde vollständig in eine dynamische Struktur integriert, die Marktbedingungen flexibel widerspiegeln kann.
Diese tiefe Bindung durch langfristige Vereinbarungen schreibt die Bewertungslogik der Speicherindustrie grundlegend neu. In der Vergangenheit wurden Speicherchips als typische stark zyklische Rohstoffe betrachtet — Preissprünge führten oft zu blinder Kapazitätserweiterung, und sobald nachgelagerte Kunden Bestellungen stornierten, geriet die Branche schnell in einen Preiskampf; daher neigte der Kapitalmarkt dazu, auf den Höhepunkten der Branchengewinne niedrige Bewertungen zu vergeben. Doch nun gelingt es SK Hynix durch LTA-Vereinbarungen, die mehr als die Hälfte der Kapazität abdecken, und einen „marktbasierten" dynamischen Preismechanismus, das ursprünglich hochvolatile zyklische Kauf- und Verkaufsgeschäft effektiv in ein „quasi-kundenspezifisches" Geschäft mit extrem hoher Sicherheit zu verwandeln und damit den Marktzweifeln zu begegnen, ob die Leistung des nächsten Jahres ihren Höhepunkt erreicht hat.
Gleichzeitig hat sich das Vertrauen aus den langfristigen Aufträgen direkt in eine neue Runde von Kapazitätserweiterungsforderungen übersetzt. SK Hynix erklärte ausdrücklich, dass mit der offiziellen Inbetriebnahme der Yongin-Phase-1-Waferfabrik (Fab) im nächsten Jahr die Investitionsausgaben (CapEx) und das Infrastrukturinvestitionsvolumen des Unternehmens im nächsten Jahr im Vergleich zu diesem Jahr stark steigen werden. Dies erklärt auch perfekt den Kopplungseffekt im heutigen Markt — der Expansionsplan des Speicherführers mit echtem Geld verankert nicht nur den Konjunkturzyklus für Wettbewerber wie Micron und Samsung, sondern speist auch direkt die vorgelagerten Wertschöpfungsketten für Waferfertigungsanlagen, Ätzen und Abscheidung sowie fortschrittliche Verpackung und löst damit eine kollektive Resonanz im gesamten Halbleiter-Hardware-Sektor aus.
Doch hinter diesem von KI angetriebenen Speicherrausch weitet sich auch die Temperaturlücke in der Branche weiter aus. SK Hynix warnte in seiner Telefonkonferenz zu den Quartalszahlen auch davor, dass, weil die Speicherpreise weiter steigen und die Kapazität stark auf Server ausgerichtet ist, nachgelagerte PC- und Smartphone-Hersteller unter deutlichem Kostendruck stehen und die Endnachfrage nach traditioneller Unterhaltungselektronik begonnen hat, unterdrückt zu werden.
Auf der einen Seite kämpft die Unterhaltungselektronik in einer Welle von Preiserhöhungen damit, die Grenzen der Nachfrage zu testen; auf der anderen Seite geben Cloud-Giganten große Summen aus, um fünfjährige Langfristverträge zu unterzeichnen, um Rechenleistungschips zu sichern. Mit einem Finanzbericht, dessen Umsatz erstmals einhundert Billionen koreanische Won überschritt, bewies SK Hynix die absolute Preissetzungsmacht der vorgelagerten Kernhardware in der aktuellen KI-Welle; doch auf einem historischen Höchststand von nahezu 80 % operativer Marge, während der Markt für die gegenwärtige Sicherheit zahlt, wird sein Blick zwangsläufig weiter nach vorn gerichtet sein — wenn das vorgelagerte Segment die Erwartungen für die nächsten Jahre vollständig vorweggenommen hat, wird die Frage, ob die nachgelagerte KI-Kommerzialisierung planmäßig passende Cashflows generieren kann, die nächste Schlüsselvariable sein, die die Qualität dieses Superzyklus bestimmt.