Die globalen Märkte senden derzeit gleichzeitig in mehreren Dimensionen extreme Signale aus, und was die Wall-Street-Investoren erwartet, ist nicht nur ein einzelnes Risiko, sondern ein struktureller Stresstest über alle Anlageklassen hinweg.
Die implizite Volatilität der Mag 7 ist im Vergleich zum breiteren Technologiesektor ungewöhnlich günstig, während das Engagement von Hedgefonds in diesen KI-Giganten nahe historischer Höchststände liegt; gleichzeitig wurde die Positionierung von Momentum-Strategien in einem nahezu auslöschenden Zusammenbruch abgebaut, der südkoreanische Aktienmarkt hat sich von extremer Unterbewertung erholt, und die Fundamentaldaten des US-Immobilienmarktes verschlechtern sich weiter. Diese Signale existieren nicht isoliert, sondern sind konzentriert innerhalb desselben Zeitfensters aufgetreten.
Was den Markt noch mehr beunruhigt, ist, dass hinter den oben genannten extremen Phänomenen Preiskonfusion und Positionierungsdivergenz liegen – Hedgefonds und Investmentfonds halten nahezu diametral entgegengesetzte Positionen in den Mag 7, und Momentum-Strategien sind in nur wenigen Monaten von überfüllt zu verödet übergegangen. Das brasilianische Fiskalrisiko fügt diesem ohnehin schon komplexen Bild eine weitere Sorge hinzu.
Mag-7-Volatilität: Preisanomalien und extreme Positionierung bestehen nebeneinander
Die implizite Volatilität der Mag 7 wird derzeit mit einem erheblichen Abschlag gegenüber dem breiteren Technologiesektor gehandelt. Laut Daten von Goldman Sachs liegt dieses relative Volatilitätsverhältnis nur im 15. Perzentil der vergangenen vier Jahre, was bedeutet, dass sich die Optionen der Mag 7 im Vergleich zu anderen Technologieaktien in einer ungewöhnlich günstigen Spanne befinden.
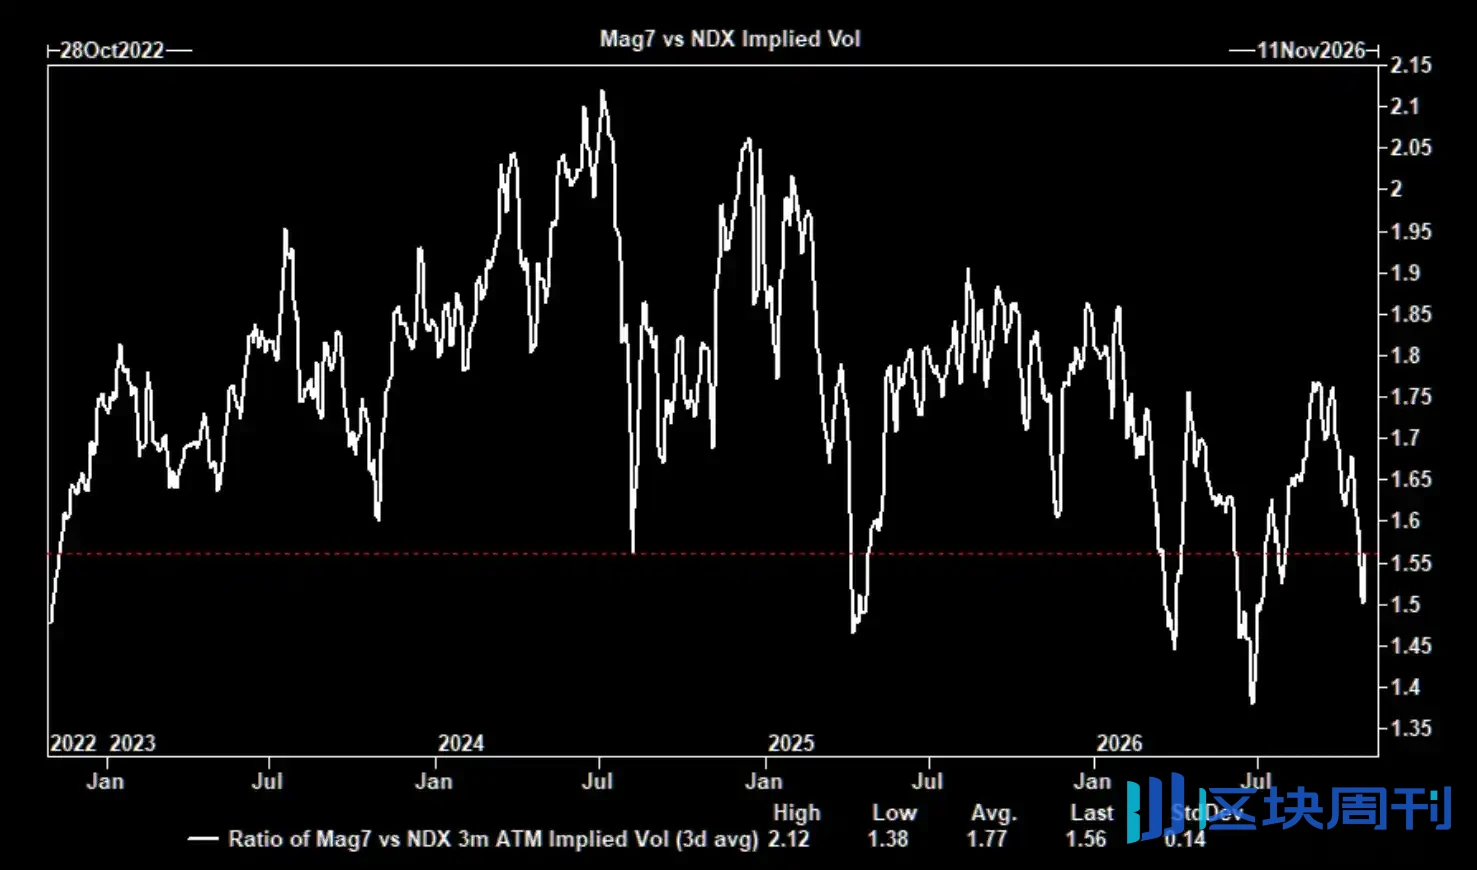
Gleichzeitig bleibt, obwohl sich die implizite Volatilitätsspanne zwischen dem Nasdaq-100-Index und dem S&P-500-Index letzte Woche stark verengte – die dreitägige Verengung war die größte in vier Jahren –, die 1-Monats-Spanne der At-the-Money-Optionen auf dem 94. Perzentil, und die Volatilität des Technologiesektors bleibt im Verhältnis zum Gesamtmarkt auf historisch hohem Niveau.
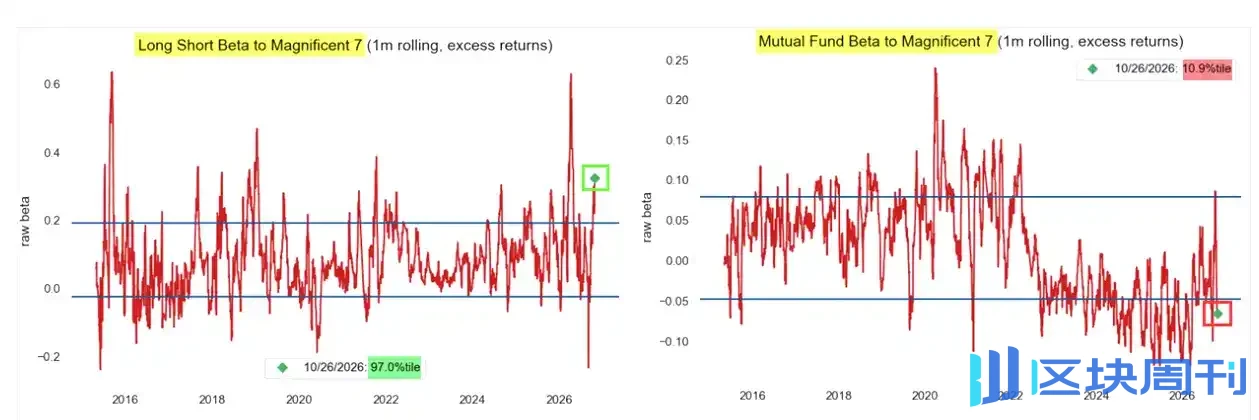
Die Divergenz auf der Positionierungsebene ist ebenso extrem. Der Nomura-Stratege McElligott wies darauf hin, dass das rollierende Beta von Long-Short-Hedgefonds gegenüber den Mag 7 auf das 97. historische Perzentil gestiegen ist, während das Beta-Engagement von Investmentfonds nur auf dem 11. Perzentil liegt. Hedgefonds sind stark in den KI-Giganten positioniert, während traditionelle Long-only-Manager strukturell untergewichtet sind – unter derselben Aktiengruppe existieren zwei völlig unterschiedliche Positionierungsrealitäten.
Momentum-Strategien: Von überfüllt zu ausgetrocknet
Der Zusammenbruch der Momentum-Strategien in dieser Runde ist keine Positionsanpassung im gewöhnlichen Sinne. Daten des Prime Brokerage von Goldman Sachs zeigen, dass das Momentum-Engagement fundamentaler Long-Short-Strategien von fast 70 % auf dem Höhepunkt auf etwa 15 % eingebrochen ist und damit den Wechsel von extrem überfüllt zu nahezu geleert in nur wenigen Monaten vollzogen hat.

Die Geschwindigkeit und das Ausmaß dieses Zusammenbruchs sind selten und deuten darauf hin, dass die konzentrierte Positionierung des Marktes im Momentum-Faktor eine systematische Bereinigung und nicht eine allmähliche Risikoneugewichtung durchlaufen hat.
Südkoreanischer Aktienmarkt: Eine technische Erholung nach extremer Unterbewertung
Der südkoreanische Aktienmarkt war zuvor auf eine extreme Bewertungsspanne gefallen. Laut Daten von JPMorgan liegt selbst unter Ausschluss des führenden Speicherchip-Herstellers das Forward-Kurs-Gewinn-Verhältnis des KOSPI bei nur 8,4-mal und damit im 11. Perzentil der historischen Verteilung; der RSI-Indikator ist auf seinen niedrigsten Stand seit dem „Liberation Day“ gefallen, und die Zahl der überverkauften Aktien hat ein extremes Niveau erreicht.

Auch die Positionierungsdaten bestätigen dieses Urteil. Laut Daten von Goldman Sachs ist die Netto-Allokationsquote zum südkoreanischen Markt auf 3,4 % gefallen (29. Perzentil auf Ein-Jahres-Basis, 86. Perzentil auf Fünf-Jahres-Basis), und die Gesamt-Allokationsquote ist auf 2,4 % gefallen (30. Perzentil auf Ein-Jahres-Basis, 86. Perzentil auf Fünf-Jahres-Basis). JPMorgan hatte diesen vorübergehenden Tiefpunkt in seinem Bericht vom 20. Oktober präzise erfasst und argumentiert, dass die Kombination aus Bewertung und technischen Indikatoren „zunehmend attraktiv“ werde.

US-Wohnungsmarkt: Doppelter Druck auf Nachfrage und Gewinnmargen
Der Druck auf dem US-Wohnungsmarkt hat sich von der Nachfrageseite auf die Angebotsseite ausgeweitet. Laut Daten von TS Lombard sind die operativen Gewinnmargen der Wohnungsbauer unter das Niveau vor COVID gefallen, wobei schwächere Preise für neue Eigenheime sowie steigende Bau-, Arbeits- und Finanzierungskosten eine Zangenbewegung in beide Richtungen bilden, und die Bauunternehmen gleichzeitig unter Gewinnerosion von beiden Seiten leiden.
Auch die Nachfrageseite ist kaum optimistisch. Die Hypothekenzinsen sind inzwischen wieder auf etwa 7,3 % gestiegen, und die Erschwinglichkeit von Wohnraum in den USA bleibt nahe historischer Tiefststände. TS Lombard warnt, dass bei einer anhaltend hawkishen Haltung der Federal Reserve die Zinsen weiterem Aufwärtsdruck ausgesetzt sein könnten, wodurch die Nachfrage nach dem Kauf von Eigenheimen weiter gedämpft würde. Die Schlussfolgerung ist recht unverblümt: Sinkende Hauspreise allein dürften nicht ausreichen, um Käufer zurück in den Markt zu locken.
Brasilien: Schuldenpfad und Fiskalklippe
Der fiskalische Druck Brasiliens summiert sich in einem Maße, das den Markt beunruhigt. Laut Daten von TS Lombard ist die Schuldenquote Brasiliens im Verhältnis zum BIP von 71,7 %, als Lula 2023 sein Amt antrat, auf 81,9 % gestiegen, und bei Beibehaltung des derzeitigen politischen Kurses könnte diese Quote bis 2036 nahe an 118 % heranreichen. Die Wahl ist vorbei, aber die eigentliche Prüfung hat gerade erst begonnen: wie man Investoren davon überzeugt, dass Brasilien in der Lage ist, seinen Schuldenpfad zu stabilisieren.
TS Lombard warnt zudem, dass Brasilien ohne substanzielle Fiskalreformen im Jahr 2028 das Risiko einer teilweisen Regierungsstilllegung drohen könnte. Pflichtausgaben verdrängen nach und nach den diskretionären fiskalischen Spielraum, und die verfügbaren Mittel könnten unter die Mindestschwelle fallen, die für den normalen Betrieb der Regierung erforderlich ist. Die Schlussfolgerung ist recht düster: Brasiliens nächste Runde der Fiskalanpassung dürfte nicht von politischem Willen getrieben sein, sondern von der mathematischen Logik erzwungen werden.