Autor: Alea Research
Zusammengestellt von: Shenchao TechFlow
Einführung von Shenchao: Im Sektor der dezentralen unbefristeten Kontrakte durchläuft Hyperliquid eine eigenartige mikroökonomische Evolution. Der Rückgang des Preises des Tokens auf dem Sekundärmarkt und die Ausweitung der zugrunde liegenden Kapitalzuflüsse erfolgen gleichzeitig, was zu einer dramatischen Kompression der Bewertungsmultiplikatoren führt.
Alea Research hat in einem eingehenden Forschungsbericht offengelegt, dass dank der ursprünglichen Regeln des Protokolls für das ausgerichtete Quote-Asset die von Coinbase gezahlten USDC-Reservezinsen im Oktober bis zu 23,8 % des Cashflows des Assistance Fund beigetragen haben, weit höher als die 10,5 % im dritten Quartal.
Obwohl die Eröffnung des HIP-3-Moduls die Provisionsquote pro Transaktion verwässerte, führte der Anstieg des Gesamthandelsvolumens dazu, dass die tägliche Coin-Kaufkapazität des Fonds entgegen dem Trend um 7,8 % stieg, was ausreicht, um den gesamten Verkaufsdruck aus dem Staking-Unlock während des Zeitraums vollständig zu absorbieren. Dieser Artikel dekonstruiert eingehend seinen tokenomischen geschlossenen Kreislauf und seine institutionelle Market-Making-Architektur.
Kernzusammenfassung: Ein Token, der zweimal billiger wurde und die Rekonstruktion des Kaufdrucks
In den vergangenen sechs Wochen hat HYPE zwei deutlich unterschiedliche Prozesse des „Billiger-Werdens“ durchlaufen: Der eine ereignete sich auf der Ebene des Nominalpreises, der andere auf der Ebene der Kapitalzuflussunterstützung.
Zum Handelsschluss am 9. November schloss der Preis von HYPE bei 75,10 $, ein Rückgang von 17,5 % gegenüber seinem vorherigen Höchststand. Doch gleichzeitig haben der Zufluss von Cashflow auf Protokollebene und die zugrunde liegende Kaufkapazität einen völlig entgegengesetzten Expansionstrend gezeigt.
Erstens sind die USDC-Reserveerträge zu einer Schlüsselsäule geworden. Die von Coinbase gezahlten Zinsen trugen im Oktober 23,8 % zum Kapitalzufluss des Assistance Fund bei, eine Verdopplung im Vergleich zu 10,5 % im dritten Quartal. Diese neue Liquidität glich den Verwässerungseffekt der Handelsgebührenrate direkt aus.
Zweitens stieg die tägliche Kaufkraft des Assistance Fund um 7,8 % im Vergleich zum dritten Quartal. Selbst unter Berücksichtigung von Schwankungen des durchschnittlichen Tokenpreises steigen die täglich vom Protokoll eingesetzten Unterstützungsgelder weiter und absorbieren effektiv den gesamten Verkaufsdruck aus Staking- und Umlauffreisetzungen.
Darüber hinaus hatten die von externen Market-Making-Teams über den HIP-3-Mechanismus eingesetzten Kontraktmärkte Anfang November bereits 43,8 % des unbefristeten Kontrakthandelsvolumens des Netzwerks getragen und das Ökosystem in eine völlig andere Phase des Volumen-Preis-Wettbewerbs gedrückt.

Abbildung: Historische Entwicklung des Anteils der USDC-Reservezinsbeiträge am Cashflow des Assistance Fund
Umsetzung des Compliance-Rahmens: Institutioneller Einstieg auf allen Ebenen der US-Perpetual-Kontrakte
Hyperliquid integriert das Orderbuch, das Marginsystem und die Fondsabrechnung auf einer einzigen Hochleistungs-Public-Chain. Jedes Team, das 500.000 HYPE staket, kann unabhängig neue unbefristete Kontraktprodukte starten.
Auf der Ebene der regulatorischen Compliance wird die gesamte Kette schnell klarer. Intercontinental Exchange (ICE) und trade[XYZ] bauen einen konformen Handelsstack auf, während auch eine weitere Architektur, die von Payward, der Muttergesellschaft von Kraken, unterstützt wird, entstanden ist.
An dem Tag, an dem ICE bekannt gab, Hyperliquid als Clearing-Infrastruktur ausgewählt zu haben, stieg HYPE entgegen dem Trend um 10,3 %, während Bitcoin im gleichen Zeitraum um 4,2 % fiel, was die starken Erwartungen des Marktes an den Zugang konformer Institutionen zum Orderbuch zeigt.
In Überseemärkten verbinden führende Finanzanwendungen nahtlos native Nutzer mit demselben tiefen Pool. Beispielsweise hat der lateinamerikanische Fintech-Riese Bitso mehr als 200 Hyperliquid-Derivate-Handelspaare für seine 9 Millionen lateinamerikanischen Nutzer geöffnet.
Evolution des HIP-3-Mechanismus: Ansteigendes Handelsvolumen und das Spiel um Provisionssätze
In den ersten neun Tagen des November erreichte das durchschnittliche tägliche Handelsvolumen der Plattform mit unbefristeten Kontrakten 9,89 Milliarden US-Dollar, ein signifikanter Anstieg von 27 % im Vergleich zum Durchschnitt im dritten Quartal, was die träge Handelsperiode im Oktober vollständig hinter sich lässt.
Davon entfielen 43,8 % des Anteils auf Märkte, die von externen Teams unter HIP-3 bereitgestellt wurden. Diese Verschiebung der Produktstruktur hat direkte Auswirkungen auf die Protokolleinnahmen: Das Handelsvolumen bestimmt die Gesamtgebühren, während die Produktstruktur den tatsächlichen Provisionssatz des Assistance Fund bestimmt.

Abbildung: Negative Korrelation zwischen dem HIP-3-Handelsvolumenanteil und dem Basisprovisionssatz des Protokolls
Historische Daten zeigen, dass für jeden Anstieg des HIP-3-Marktanteils um 10 Prozentpunkte die vom Fonds erzielte Basisgebührenprovision um etwa 3,7 Basispunkte verwässert wird. Diese Verwässerungslücke wird jedoch perfekt durch mehr als das Doppelte an USDC-Reserveeinnahmen gefüllt.
Gemäß den Regeln für alignierte Vermögenswerte muss Coinbase kontinuierlich Zinsen an den Fonds basierend auf dem Umfang der on-chain gehaltenen Gelder zurückzahlen und muss 500.000 HYPE staken, um on-chain-Slashing-Beschränkungen zu akzeptieren, wodurch ein hohes Maß an Sicherheit für den Zufluss von Reservekapital gewährleistet wird.

Diagramm: Geschätzte tägliche tatsächliche disponible Kaufkraft des Assistance Fund und Token-Absorptionskapazität
Bewertungskompression von 22,4x: Vollständige Absorption des neuen Verkaufsdrucks durch passive Käufer
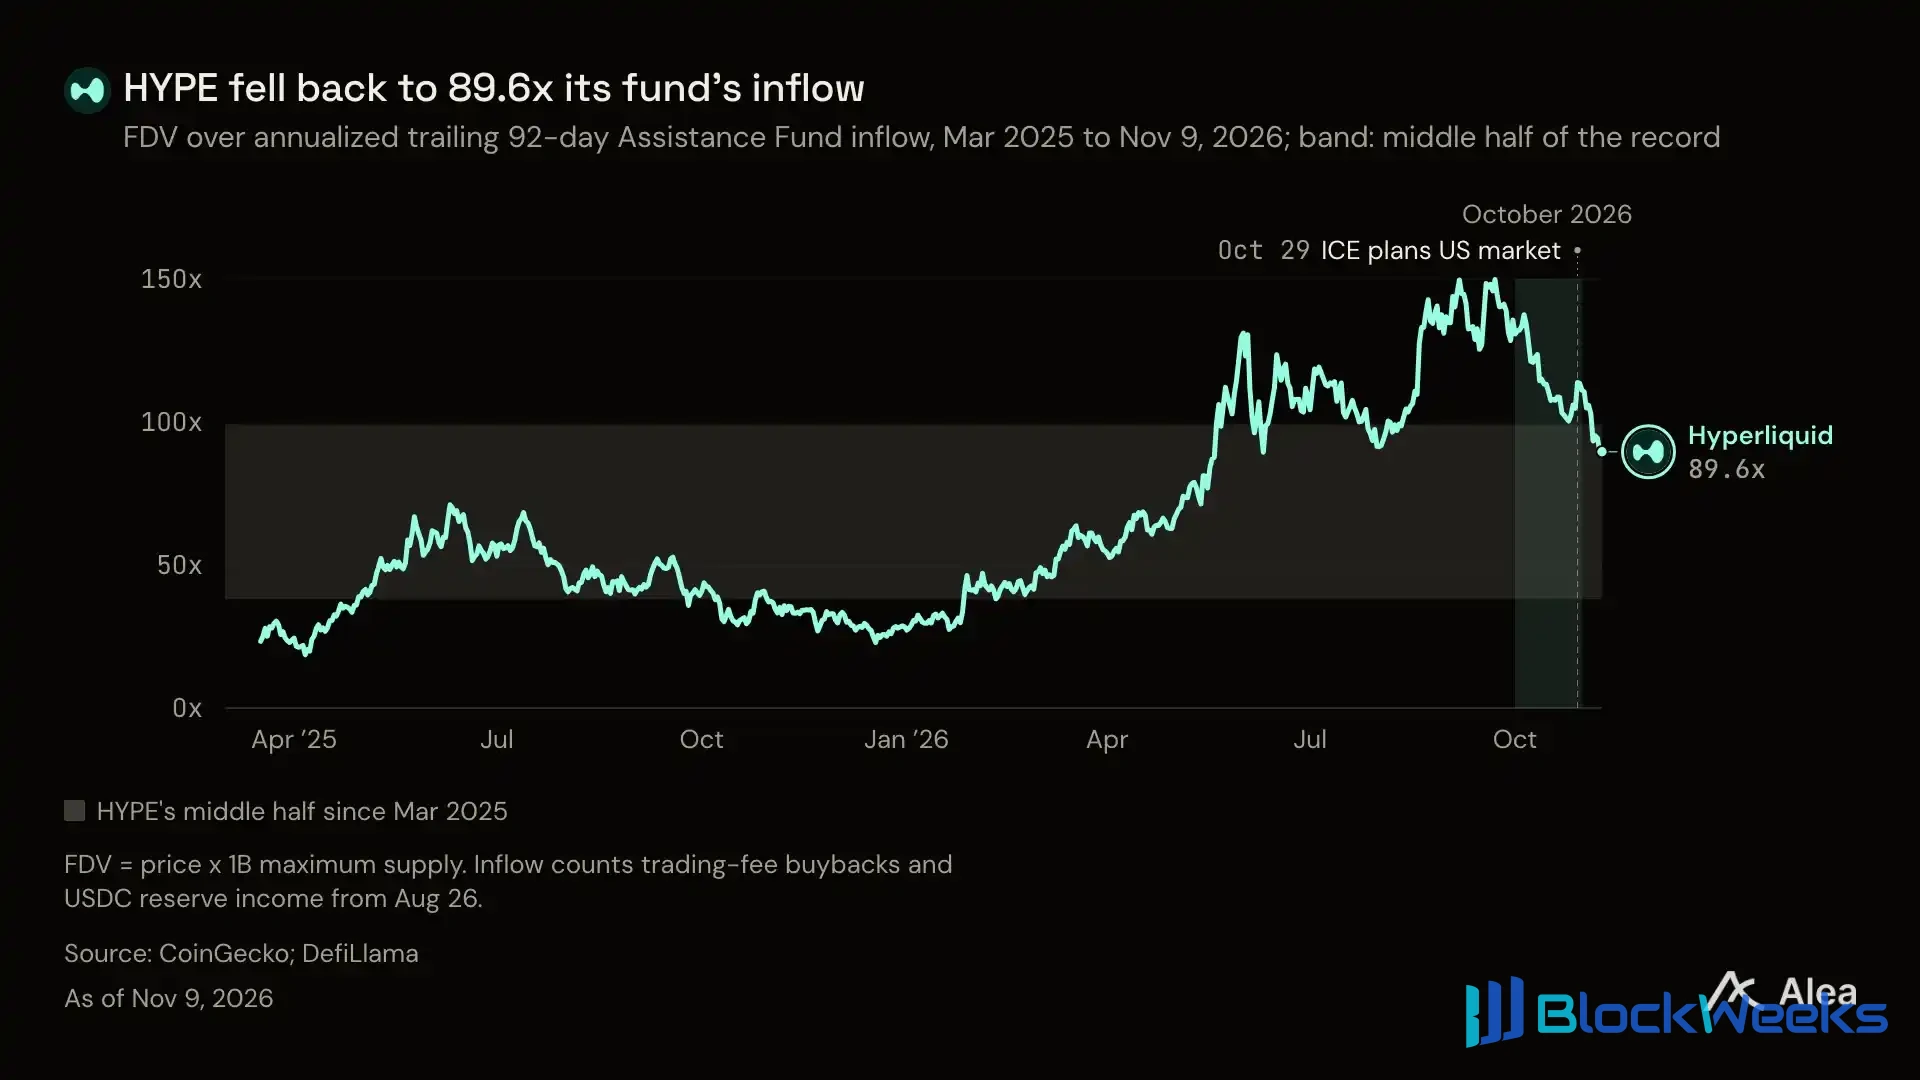
In Bezug auf umfassende Bewertungskennzahlen haben die Bewertungsmultiplikatoren von HYPE eine starke Deflation der Blase erfahren. Der Rückgang des nominalen Token-Preises reduzierte die Bewertung um 23,7x, während starke Kapitalzuflüsse die Rückkehr des Kurs-Umsatz-Verhältnisses auf normale Niveaus weiter beschleunigten.

Diagramm: Die Schere zwischen der Kompression der HYPE-Bewertungsmultiplikatoren und dem annualisierten Wachstum der Kapitalzuflüsse
Auf der Angebotsseite erzeugten Staking und Emissionen im dritten Quartal durchschnittlich etwa 41.600 neue HYPE pro Tag. Basierend auf Cashflow-Berechnungen seit dem vierten Quartal reichen die vom Assistance Fund täglich mobilisierten Kaufgelder aus, um dieses neue Angebot am Sekundärmarkt vollständig zu absorbieren.
Noch wichtiger ist, dass der strategische Fonds der Plattform noch reichlich Munition zur Hand hat. Bis Ende Oktober hielten die relevanten Konten noch eine beträchtliche Barreserve von 245,3 Millionen US-Dollar, bereit, jederzeit reichlich Liquiditätsunterstützung gemäß den Regeln zu bieten, wenn der Markt auf extreme irrationale Verkäufe stößt.

Diagramm: Horizontales Benchmarking der Bewertungsmultiplikatoren und Cashflow-Renditen von Mainstream-Derivateprotokollen
Prognose für das vierte Quartal: Unterstützungsniveau und zwei zentrale Triebkräfte
Der Unterstützungsfonds erhielt im dritten Quartal insgesamt 169,1 Millionen US-Dollar. Bis zum 9. November verzeichnete das vierte Quartal bereits 88,4 Millionen US-Dollar an Kapitalzuflüssen und erfüllte damit in nur einem Drittel der Zeit mehr als die Hälfte des Ziels des Vorquartals.
Berechnungen zeigen, dass der gesamte Kapitalzufluss im vierten Quartal das dritte Quartal übertreffen und einen neuen Höchststand erreichen wird, solange das durchschnittliche tägliche Handelsvolumen von Derivaten in der Folgezeit über 6,2 Milliarden US-Dollar bleibt.
Hyperliquid hat heute bereits ein zweirädriges, cash-generierendes Modell aus „Handelsgebühren + Zinserträgen aus Stablecoin-Reserven“ aufgebaut. Ersteres setzt auf die Ausweitung des Handelsvolumens, um die Obergrenze zu durchbrechen, während Letzteres ein solides Fundament unabhängig von den Marktbedingungen schafft und gemeinsam seinen solidesten Burggraben als On-Chain-Derivate-Gigant etabliert.