Überblick
Bullish und Equiniti haben mit Alpaca, Apex Fintech Solutions und DriveWealth als ersten Teilnehmern die Issuer Sponsored Token Coalition gegründet. Sie bringt Unternehmen aus den Bereichen Handel, Brokerage und Aktionärsinfrastruktur zusammen, um eine der größten ungelösten Fragen bei tokenisierten Aktien anzugehen: ob der Besitz eines aktiengebundenen Tokens dieselben rechtlichen und wirtschaftlichen Rechte mit sich bringen sollte wie der Besitz der zugrunde liegenden Aktie.
Die am 24. September 2026 angekündigte Koalition plant, technische Standards, Marktinfrastruktur und Betriebsrahmen für emittentengestützte tokenisierte Wertpapiere zu entwickeln. Ihre zentrale Prämisse ist, dass die Blockchain-Modernisierung die Beziehung zwischen börsennotierten Unternehmen und ihren Aktionären bewahren sollte. In diesem Modell kann ein tokenisiertes Wertpapier direkt mit dem maßgeblichen Aktionärsregister eines Emittenten verbunden werden, wodurch Stimmrechte, Ansprüche aus Unternehmensmaßnahmen und Anlegerschutz erhalten bleiben, während das Asset mit blockchainbasierter Marktinfrastruktur interagieren kann.
Die Initiative ist eine branchenweite Arbeitsgruppe und keine Regulierungsbehörde; die Teilnahme ist unverbindlich. Sie hat keinen verbindlichen Tokenisierungsstandard festgelegt oder Unternehmen verpflichtet, Blockchain-Aktien auszugeben. Ihre Bedeutung liegt woanders: Während der Handel mit tokenisierten Aktien wächst, beginnt die Branche, sich mit der rechtlichen Eigentumsebene zu befassen, die hinter dem Token steht. Die nächste Phase der Tokenisierung könnte daher weniger davon abhängen, ob eine Aktie onchain bewegt werden kann, sondern vielmehr davon, ob die Aktionärsrechte mit ihr übertragen werden können.
Wichtige Erkenntnisse
- Bullish und Equiniti haben am 24. September die Issuer Sponsored Token Coalition ins Leben gerufen.
- Alpaca, Apex Fintech Solutions und DriveWealth gehören zu den ersten Teilnehmern.
- Die Koalition konzentriert sich auf emittentengestützte tokenisierte Wertpapiere, die mit maßgeblichen Aktionärsregistern verknüpft sind.
- Ihr Ziel ist es, Eigentumsrechte, Unternehmensmaßnahmen und Anlegerschutz zu wahren und gleichzeitig die Marktinfrastruktur zu modernisieren.
- Die Gruppe ist freiwillig und hat keine Regulierungsbefugnis.
Warum wurde die Issuer Sponsored Token Coalition gegründet?
Tokenisierte Aktien haben ein Eigentumsproblem
Die rasche Entwicklung tokenisierter Aktien hat eine grundlegende Schwäche einiger bestehender Modelle offengelegt: Ein digitales Asset kann den Aktienkurs eines Unternehmens nachbilden, ohne dass der Token-Inhaber Aktionär dieses Unternehmens wird. Synthetische Produkte, besicherte Schuldstrukturen und andere indirekte Abbildungen können eine nützliche wirtschaftliche Exposure liefern, übertragen aber nicht unbedingt Stimmrechte, formales Eigentum oder direkte Ansprüche aus Unternehmensmaßnahmen.
Die Issuer Sponsored Token Coalition basiert auf der Auffassung, dass tokenisierte öffentliche Wertpapiere die traditionelle Beziehung zwischen Emittent und Aktionär bewahren sollten, anstatt sie durch einen unabhängigen vertraglichen Anspruch zu ersetzen. In einem emittentengestützten Modell ist die Blockchain-Repräsentation mit anerkannter Eigentumsinfrastruktur verbunden, einschließlich des maßgeblichen Aktionärsregisters. Die Technologie ändert, wie das Wertpapier repräsentiert und übertragen werden kann, während die rechtliche Beziehung zwischen Unternehmen und Investor intakt bleibt.
Diese Unterscheidung wird zunehmend wichtiger, da die Handelsvolumina mit tokenisierten Aktien wachsen. Als aktiengebundene Token kleine experimentelle Produkte waren, war die Kurs-Exposure oft der dominierende Gesichtspunkt. Wenn tokenisierte Wertpapiere jedoch Teil der Mainstream-Kapitalmärkte werden sollen, müssen Anleger und Emittenten wissen, wer rechtlich Eigentümer des Wertpapiers ist, wer eine Dividende erhält, wer stimmberechtigt ist und wie Eigentumsänderungen reflektiert werden, wenn Token zwischen Wallets bewegt werden.
Die Koalition befasst sich daher mit einem Problem, das tiefer liegt als Blockchain-Durchsatz oder Handelszeiten. Sie versucht, digitalen Besitz mit anerkanntem Wertpapierbesitz in Einklang zu bringen.
Was sind emittentengestützte tokenisierte Wertpapiere?
Der Token ist mit dem Emittenten verbunden und bildet die Aktie nicht nur nach
Emittentengestützte tokenisierte Wertpapiere sollen Aktien durch ein vom Emittenten anerkanntes Modell repräsentieren, das mit offiziellen Eigentumsregistern verbunden ist. Das Ziel ist nicht einfach, einen ERC-20-Token zu schaffen, dessen Preis einer börsennotierten Aktie folgt; es soll vielmehr sichergestellt werden, dass die digitale Repräsentation Teil der Aktionärsinfrastruktur des Unternehmens bleibt.
Das schafft einen grundlegenden Unterschied zur synthetischen Aktien-Exposure. Ein synthetischer Token kann auf Tesla oder Nvidia verweisen, während der rechtliche Anspruch des Anlegers letztlich gegenüber einem Intermediär oder Produktemittenten besteht. Eine emittentengestützte tokenisierte Aktie kann stattdessen so gestaltet werden, dass das Eigentum mit dem tatsächlichen Emittenten und dem Aktionärsregister verbunden bleibt.
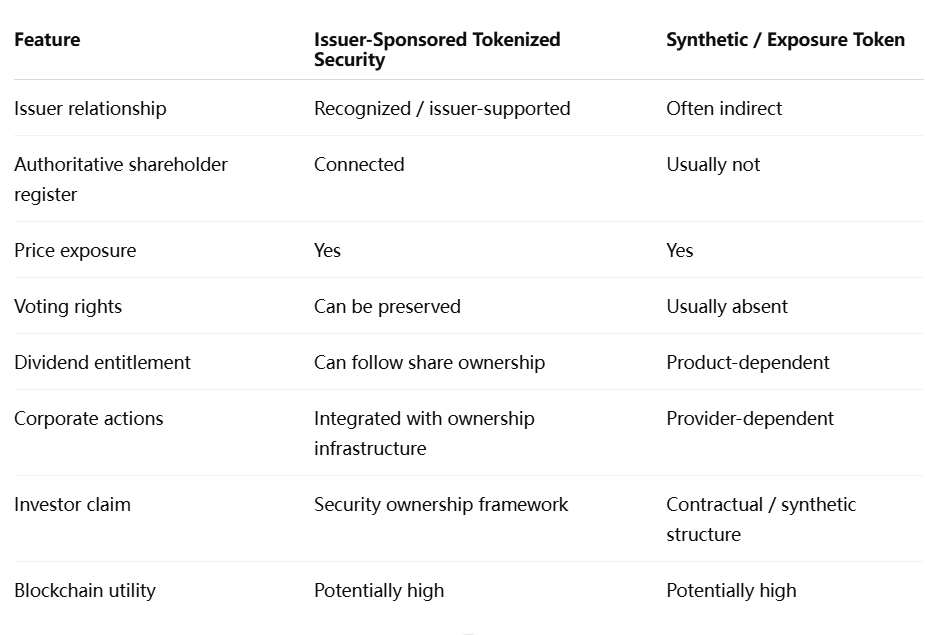
Der entscheidende Ausdruck ist kann erhalten bleiben. Die Tokenisierung selbst erzeugt nicht automatisch Stimm- oder Dividendenrechte. Diese Rechte ergeben sich aus der rechtlichen Struktur des Wertpapiers und der Verbindung zwischen Blockchain-Aufzeichnungen und maßgeblichen Eigentumsregistern.
Deshalb ist der Fokus der Koalition auf Marktinfrastruktur wichtig. Ein Smart Contract kann beweisen, wer eine Blockchain-Adresse kontrolliert, aber Wertpapierrecht und Unternehmensregister bestimmen, ob dieser Adressinhaber als Aktionär anerkannt wird.
Bedeutet der Besitz eines Aktien-Tokens automatisch den Besitz der Aktie?
Blockchain-Eigentum und rechtliches Eigentum sind getrennte Ebenen
Nein. Der Besitz eines Tokens begründet nicht von sich aus das direkte Eigentum an dem referenzierten börsennotierten Unternehmen. Der Token-Vertrag kann das Eigentum am digitalen Vermögenswert mit mathematischer Sicherheit erfassen, während er relativ wenig über die rechtliche Beziehung zwischen diesem Vermögenswert und dem Unternehmen aussagt, dessen Ticker auf dem Bildschirm erscheint.
Dieser Unterschied wird bei Ereignissen deutlicher, die nichts mit dem täglichen Handel zu tun haben. Man denke an eine Aktionärsabstimmung, eine Bardividende, ein Übernahmeangebot oder eine Fusion. Ein synthetisches Produkt kann Anleger für einige dieser Ereignisse wirtschaftlich entschädigen, aber der Token-Inhaber kann dennoch das gesetzliche Recht fehlen, abzustimmen oder direkt mit dem Emittenten zu kommunizieren. In einer vom Emittenten gesponserten Struktur, die mit dem offiziellen Register verbunden ist, können diese Rechte potenziell direkter dem tokenisierten Wertpapier folgen.
Dieser Unterschied wirkt sich auch auf Insolvenz- und Intermediärsrisiken aus. Ein indirekter Token kann davon abhängen, dass eine Plattform die zugrunde liegenden Aktien weiterhin korrekt hält oder verwaltet. Ein ordnungsgemäß strukturiertes, vom Emittenten gesponsertes Modell zielt darauf ab, die Lücke zwischen der Blockchain-Darstellung und dem anerkannten Eigentum selbst zu verringern.
Dies ist das stärkste strategische Argument der Koalition: tokenisiertes Eigenkapital sollte die Eigentumsinfrastruktur modernisieren und nicht lediglich eine weitere Derivatebene auf die bestehende Aktie aufsetzen.
Warum ist das Aktionärsregister wichtig?
Kapitalmärkte hängen von mehr als der Handelsausführung ab
Das Aktionärsregister ist eine maßgebliche Aufzeichnung, die verwendet wird, um anerkannte Inhaber zu identifizieren und eigentumsbezogene Prozesse zu verwalten. Diese Infrastruktur mag im Vergleich zum Blockchain-Handel alltäglich erscheinen, aber sie untermauert Dividenden, Aktionärskommunikation, Stimmrechtsvertretung und Unternehmensmaßnahmen.
Eine Blockchain kann einen Vermögenswert rund um die Uhr übertragbar machen, aber ein börsennotiertes Unternehmen muss dennoch wissen, wer berechtigt ist, an diesen Ereignissen teilzunehmen. Wenn ein Token die Wallets wechselt, während sich die maßgebliche Aufzeichnung nicht ändert, können die beiden Systeme auseinanderdriften. Die Lösung dieses Synchronisationsproblems ist notwendig, bevor Onchain-Aktien die volle Funktionalität traditionellen Eigentums nachbilden können.
Die Rolle von Equiniti ist daher wichtig. Als Transferagent und Anbieter von Aktionärsdienstleistungen ist es genau in dem Teil des Marktes tätig, der für Eigentumsaufzeichnungen und Unternehmensmaßnahmen verantwortlich ist. Sein Tokenisierungsmodell beschreibt das Aktionärsregister ausdrücklich als die rechtliche Eigentumsaufzeichnung, während die Blockchain als Automatisierungs- und Darstellungsebene fungiert.
Diese Architektur ist bewusst konservativer als die Idee, jede traditionelle Aufzeichnung durch eine genehmigungsfreie Blockchain zu ersetzen. Stattdessen versucht das Modell, programmierbare Vermögenswerte mit bestehender rechtlicher Infrastruktur zu verbinden und beiden Systemen zu ermöglichen, sich gemeinsam weiterzuentwickeln.
Unternehmensmaßnahmen sind ein schwierigeres Problem als der Handel
Ein Großteil der Tokenisierungsdebatte konzentriert sich auf schnellere Abwicklung und 24/7-Handel, weil diese Vorteile leicht zu demonstrieren sind. Unternehmensmaßnahmen sind erheblich schwieriger. Ein Aktiensplit ändert die Anzahl der ausstehenden Wertpapiere, eine Fusion kann bestehende Aktien ändern oder annullieren, ein Übernahmeangebot erfordert die Kommunikation mit berechtigten Inhabern, und eine Dividende muss die richtigen Anleger basierend auf Stichtagen erreichen.
Damit vom Emittenten gesponserte tokenisierte Wertpapiere im institutionellen Maßstab funktionieren, müssen sich diese Ereignisse genau über traditionelle und Blockchain-Aufzeichnungen hinweg verbreiten. Die Herausforderung ist nicht nur die technische Synchronisation; das System muss auch Wertpapierrecht, Steuerberichterstattung, Identitätsanforderungen und Anlegerkommunikation erfüllen.
Deshalb kann Tokenisierung nicht allein anhand der Transaktionsgeschwindigkeit bewertet werden. Ein Markt kann einen Token-Swap in Sekunden ausführen und dennoch die Infrastruktur vermissen lassen, die erforderlich ist, um ein öffentliches Wertpapier über seinen gesamten Lebenszyklus zu verwalten.
Warum sind Bullish, Equiniti, Alpaca, Apex und DriveWealth relevant?
Die Koalition vereint verschiedene Teile des Wertpapierlebenszyklus
Die Mischung der Teilnehmer ist wichtiger als die Anzahl der beteiligten Unternehmen. Bullish steuert Handelsinfrastruktur für digitale Vermögenswerte bei, während Equiniti Transferagenten- und Aktionärsregister-Expertise repräsentiert. Alpaca, Apex Fintech Solutions und DriveWealth sind in den Bereichen Brokerage, Verwahrung und Marktinfrastruktur tätig und geben der Gruppe Zugang zu vielen der Funktionen, die zwischen einem Emittenten und einem Anleger liegen.
Dies spiegelt die Realität wider, dass tokenisierte Wertpapiere nicht allein durch ein Blockchain-Protokoll skalieren können. Emission, Eigentumsaufzeichnungen, Verwahrung, Handel, Abwicklung, Compliance und Liquidität sind unterschiedliche Funktionen, und jede hat bestehende rechtliche und operative Anforderungen.
Die Koalition plant zunächst, sich auf die Wahrung der Rechte von Emittenten und Aktionären, den Aufbau von Interoperabilität, die Entwicklung von Adoptionsinfrastruktur und die Schaffung eines breiteren Marktökosystems zu konzentrieren. Sie erwartet außerdem, Smart-Contract-Architekturen, Interoperabilitätsstandards, regulatorische Anforderungen und Produktpiloten zu bewerten. Dabei handelt es sich um explorative Ziele und nicht um abgeschlossene Standards.
Diese Unterscheidung sollte klar bleiben. Die Koalition hat noch keine universelle technische Spezifikation für tokenisierte Aktien geschaffen, und ein Beitritt verpflichtet einen Teilnehmer nicht, ein Wertpapier zu emittieren, zu notieren oder Liquidität dafür bereitzustellen.
Warum bildet sich die Koalition jetzt?
Die SEC-Politik hat die Branche von der Theorie zur Umsetzung geführt
Der Zeitpunkt ist bedeutsam. Die Koalition wurde eine Woche nach der Einführung der fünfjährigen Innovation Exemption der SEC für den begrenzten Onchain-Handel mit berechtigten tokenisierten NMS-Aktien ins Leben gerufen. Der SEC-Rahmen verlangt, dass qualifizierte tokenisierte Aktien dieselben Rechte und Privilegien wie die entsprechenden traditionellen Aktien wahren, wodurch die rechtliche Gleichwertigkeit näher in den Mittelpunkt der US-Tokenisierungsdebatte rückt.
Die Koalition sollte nicht als offizieller Arm dieses SEC-Programms beschrieben werden. Sie ist eine unabhängige Brancheninitiative. Die regulatorischen und branchenbezogenen Entwicklungen befassen sich jedoch eindeutig mit verwandten strukturellen Fragen: Wenn regulierte Wertpapiere beginnen, über Blockchain-Infrastruktur gehandelt zu werden, muss der Markt bestimmen, wie Eigentumsrechte an diesen Vermögenswerten gebunden bleiben.
Dies schafft eine natürliche Entwicklung im US-Tokenisierungsmarkt. Frühere Entwicklungen konzentrierten sich darauf, zu beweisen, dass Wertpapiere digital emittiert werden können. Neuere DEX- und Brokerage-Produkte zeigten, dass aktiengebundene Token gehandelt werden können. Regulierung und Brancheninfrastruktur wenden sich nun dem schwierigeren Problem zu, Aktionärsrechte zu wahren, während diese Wertpapiere zwischen traditionellen und Blockchain-Systemen wechseln.
Diese Abfolge deutet darauf hin, dass die Tokenisierung in eine reifere Phase eintritt, in der die rechtliche Architektur ebenso wichtig wird wie die technische Architektur.
Interoperabilität könnte das schwierigste technische Problem sein
Tokenisierte und traditionelle Aktien müssen wirtschaftlich synchron bleiben
Emittentengestützte Tokenisierung bedeutet nicht, dass die konventionelle Wertpapierinfrastruktur über Nacht verschwindet. Die realistischere kurzfristige Struktur ist Koexistenz: Traditionelle Aktien bleiben in etablierten Systemen, während tokenisierte Repräsentationen durch Blockchain-Netzwerke zirkulieren.
Dies schafft eine Interoperabilitätsanforderung. Wenn ein Anleger ein Wertpapier von konventioneller Verwahrung in ein tokenisiertes Format überführt – oder den Prozess umkehrt –, muss die Gesamteigentumsaufzeichnung korrekt bleiben und eine Doppelausgabe darf nicht erfolgen. Kapitalmaßnahmen müssen auch beide Formen konsistent erreichen.
Die Koalition identifiziert ausdrücklich Interoperabilität über traditionelle Clearing- und Abwicklungsinfrastruktur, Blockchain-Netzwerke, Wrapped-Token-Modelle und aufkommende Entitlement-Token-Rahmenwerke hinweg als Priorität. Die Lösung dieses Problems ist wesentlich, weil fragmentierte Repräsentationen derselben Aktie ein Abstimmmungsrisiko schaffen könnten, anstatt es zu verringern.
Die stärkste Tokenisierungsarchitektur könnte daher diejenige sein, die Bewegungen zwischen Legacy- und Blockchain-Systemen zuverlässig macht, statt derjenigen, die versucht, die Legacy-Infrastruktur sofort zu beseitigen.
Was könnte die emittentengestützte Tokenisierung verlangsamen?
Die Teilnahme von Emittenten könnte eine größere Einschränkung sein als die Blockchain-Kapazität
Emittentengestützte Modelle erfordern, dass börsennotierte Unternehmen teilnehmen oder zumindest die Struktur anerkennen. Das kann die rechtliche Klarheit verbessern, könnte aber die Vermögensabdeckung im Vergleich zu Drittanbieterplattformen verlangsamen, die schnell synthetische Exposure zu Hunderten von Wertpapieren schaffen können.
Börsennotierte Unternehmen haben auch wenig Anreiz, die Tokenisierung allein deshalb einzuführen, weil die Technologie existiert. Sie benötigen messbare Vorteile wie einen breiteren Anlegerzugang, niedrigere Servicekosten, verbesserte Eigentumstransparenz oder effizientere Kapitalbeschaffung. Wenn die Tokenisierung zusätzliche operative Komplexität mit sich bringt, ohne diese Vorteile zu liefern, könnte die Adoption begrenzt bleiben.
Die Integration von Transferstellen, Verwahrungsregeln und Cross-Chain-Standards schaffen zusätzliche Herausforderungen. Eine tokenisierte Aktie, die nur in einem Netzwerk funktioniert, könnte die Liquidität fragmentieren, während die Überbrückung desselben Wertpapiers über mehrere Netzwerke hinweg Synchronisations- und Sicherheitsrisiken mit sich bringt.
Der Markt steht daher vor einem Kompromiss zwischen Geschwindigkeit und rechtlicher Robustheit. Synthetische Produkte können schnell skalieren; emittentengestützte Wertpapiere könnten langsamer skalieren, aber potenziell eine stärkere Grundlage für institutionelle Adoption bieten.
MEXC-Ansicht: Tokenisierte Aktien benötigen rechtliche Komponierbarkeit
Kryptomärkte haben technische Komponierbarkeit demonstriert: Vermögenswerte können sich zwischen Wallets, DEXs, Kreditmärkten und Smart Contracts bewegen, ohne dass jede Anwendung den Vermögenswert von Grund auf neu aufbauen muss. Tokenisierte Aktien stehen nun vor der schwierigeren Herausforderung der rechtlichen Komponierbarkeit.
Ein Wertpapier muss durch Dividenden, Stimmrechte, Stichtage und Kapitalmaßnahmen erkennbar bleiben, auch wenn es sich über programmierbare Finanzanwendungen bewegt. Wenn Blockchain-Eigentum übertragbar ist, Aktionärsrechte jedoch nicht, schafft die Tokenisierung einen technisch effizienten Vermögenswert mit einem unvollständigen rechtlichen Rahmen.
Emittentengestützte tokenisierte Wertpapiere versuchen, diese Lücke zu schließen, indem sie Blockchain-Repräsentationen mit der offiziellen Eigentumsinfrastruktur verbinden. Ob dies zum dominierenden Modell wird, bleibt ungewiss, aber es adressiert ein Problem, das allein durch Handelsvolumen nicht gelöst werden kann.
Für den tokenisierten Aktienmarkt könnte der nächste Wettbewerbsvorteil daher weder in schnelleren Blockchains noch in mehr gelisteten Tickersymbolen liegen. Es könnte die Fähigkeit sein, Liquidität, Programmierbarkeit und formales Eigentum zusammenzubringen.
Tokenisierte Aktien werden glaubwürdiger, wenn Rechte dem Token folgen
Die Issuer Sponsored Token Coalition repräsentiert einen wichtigen Wandel in der Debatte um tokenisierte Aktien. Bullish, Equiniti, Alpaca, Apex Fintech Solutions und DriveWealth versuchen nicht nur, Wertpapiere leichter onchain handelbar zu machen; sie erkunden eine Infrastruktur, die die Beziehung zwischen börsennotierten Unternehmen und den Investoren, die ihre Aktien besitzen, bewahren soll.
Diese Unterscheidung wird zunehmend wichtiger, da tokenisierte Aktienmärkte an Liquidität gewinnen. Ein Token kann eine hervorragende Preispartizipation und 24/7-Übertragbarkeit bieten und dennoch dem Investor grundlegend andere Rechte als einem konventionellen Aktionär belassen. Emittentengestützte Tokenisierung versucht, digitales Eigentum mit maßgeblichen Aktionärsregistern, Kapitalmaßnahmen und Anlegerschutz vereinbar zu machen.
Das Modell steht noch vor erheblichen Hindernissen. Börsennotierte Unternehmen müssen einen ausreichenden Wert erkennen, um teilzunehmen, die Transferstellen-Infrastruktur muss mit Blockchain-Netzwerken integriert werden und tokenisierte und traditionelle Märkte müssen synchron bleiben. Die Koalition selbst ist eine freiwillige Arbeitsgruppe und keine Regulierungsbehörde, sodass ihre Standards nur dann an Bedeutung gewinnen, wenn Emittenten und Marktteilnehmer sie tatsächlich übernehmen.
Dennoch ist die Richtung bedeutsam. Die erste Phase tokenisierter Aktien hat bewiesen, dass Aktienengagement onchain bewegt werden kann. Die nächste Phase wird bestimmen, ob tatsächliches Aktionärseigentum mit ihm bewegt werden kann. Wenn emittentengestützte tokenisierte Wertpapiere dieses Problem lösen können, könnte sich die Tokenisierung von einem neuen Handelsformat zu einer echten Modernisierung der Infrastruktur für Wertpapiereigentum entwickeln.
Quellen
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.