La edición 22 cerró sobre un comprador que se había quedado al margen de una subida y sobre una curva que llevaba tres ventanas seguidas aplanándose, y preguntó si alguna de las dos cosas continuaría. Ninguna lo hizo, y la primera de las dos ya era falsa cuando la edición 22 la escribió [1][2].
El hecho más útil de esta edición es una corrección. El informe que cubre la propia ventana de la edición 22, del 14 al 20 de septiembre, registra 950 bitcoins comprados por 75,7 millones de dólares a un precio medio de 79.670 dólares [1]. La sección 6 de la edición 22 llevaba por título la subida en la que el comprador declarado no participó; había leído el informe de la semana anterior a su ventana como si ese informe describiera la ventana. El informe que sí la describía fue aceptado el primer día de esta ventana, después del cierre de datos de la edición 22. La sección 5 deja constancia de la corrección y, a partir de esta edición, cada cifra de Strategy se etiqueta con el periodo que cubre y no con la ventana en la que se leyó.
La curva del Tesoro dejó de aplanarse, y quien se movió fue el tramo largo. Frente al cierre anterior, el dos años sumó 5 puntos básicos, el diez años 16 y el treinta años 15 [2]. Los catorce vencimientos de la tabla de rendimientos a la par cerraron en su nivel más alto de 2026 el 24 o el 25 de septiembre [2]. El diferencial 2s30s marcó su mínimo del año, 53 puntos básicos, el lunes —3 por encima de la línea que trazó la edición 22— y cerró el viernes en 68 [2]. La ventana no contuvo ninguna reunión del FOMC ni ninguna publicación del IPC, del empleo, del PIB ni del PCE [13][14][15].
La ventana del bitcoin duró una sola sesión. El 21 de septiembre cerró en +6,70% e imprimió tanto el máximo de la ventana, 87.385,10, como su mínimo, 80.819,40 [3]. Las seis sesiones siguientes devolvieron entre todas un 2,48%, y la ventana terminó en +4,05%, en 84.432,90 [3]. Lo que se fue después fue el apalancamiento: el interés abierto de Binance terminó la ventana un 12,20% más abajo y cayó un 7,70% en una sola sesión, y las dos plazas registraron liquidaciones de financiación negativas por primera vez desde el 5 de septiembre [4][5][6][7].
El comprador declarado gasta ahora un saldo en lugar de captar fondos. En tres informes consecutivos no se ha vendido ninguna acción bajo su programa de emisión a precio de mercado, y todo lo que ha gastado desde entonces en bitcoin y en recomprar sus propias preferentes ha salido de una cuenta que la compañía denomina USD Cash, que se situaba en 1,05 mil millones de dólares el 20 de septiembre [1][8][9]. La sección 6 trata de esa cuenta.
Semana del 21 al 27 de septiembre de 2026
Bitbase Research · 28 de septiembre de 2026
El único gráfico que importa
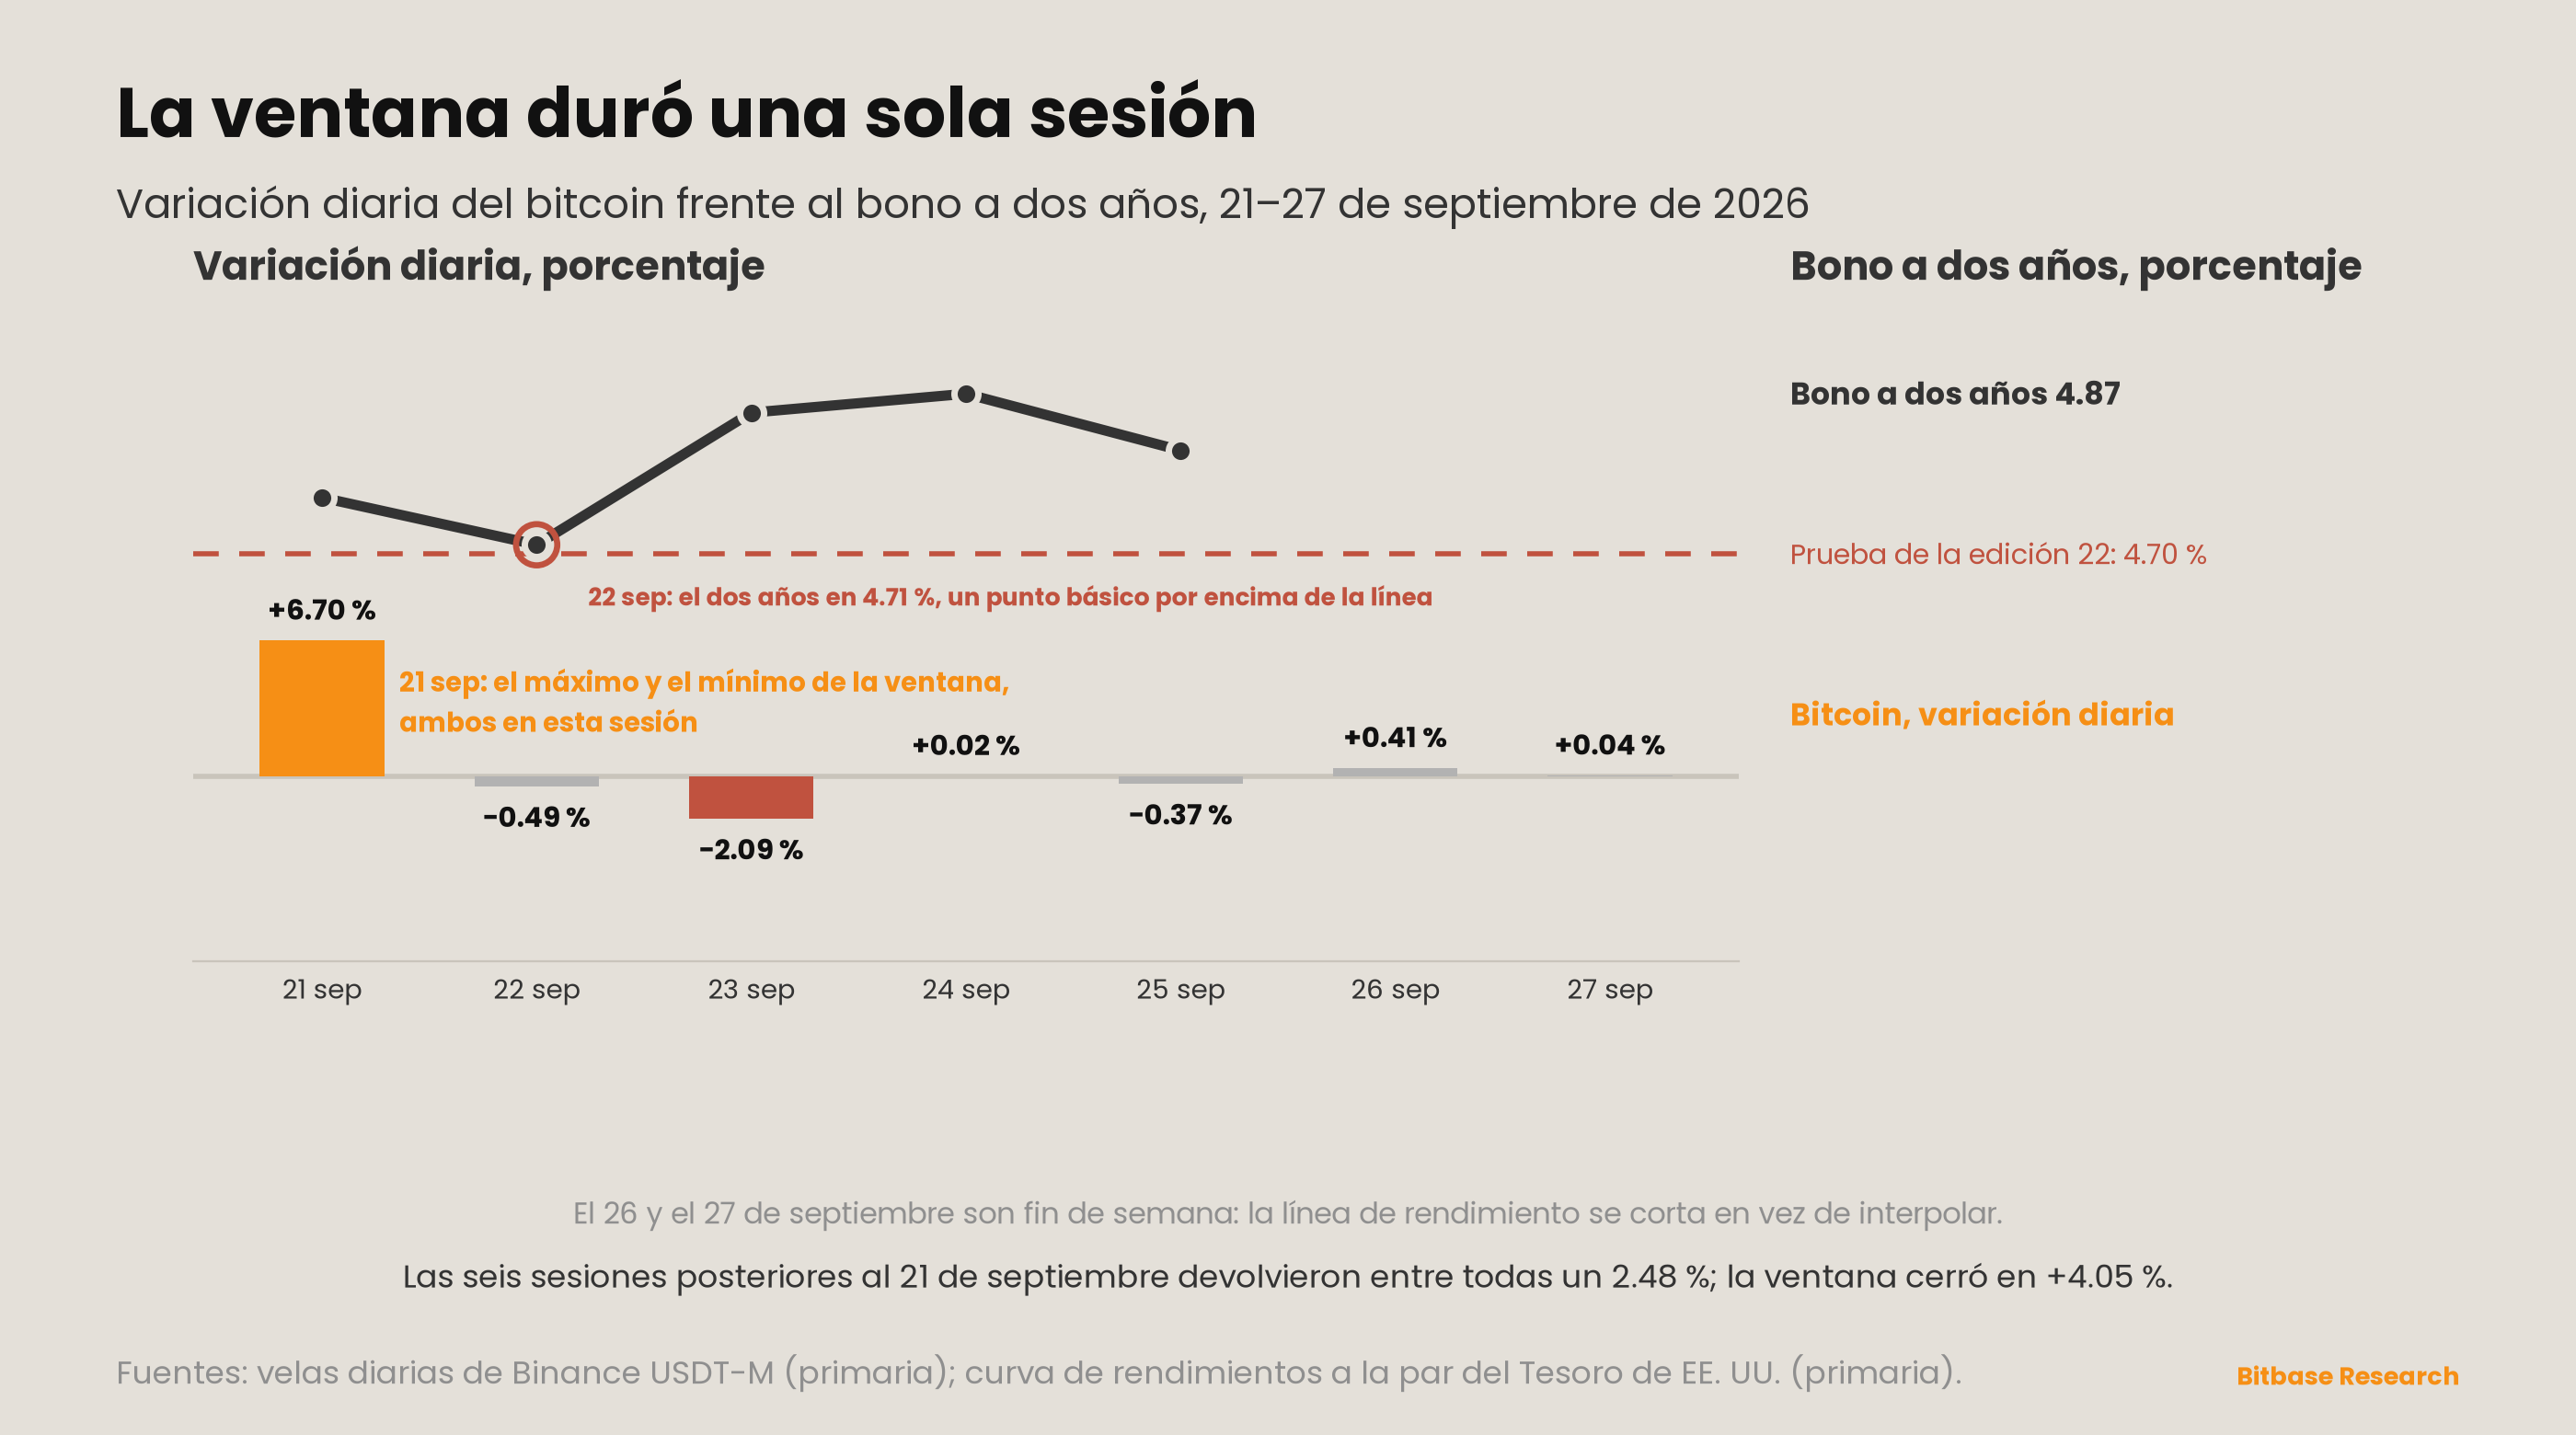
Cierres diarios de los perpetuos BTCUSDT, futuros con margen en USDT, hora UTC, con el rendimiento a la par del bono del Tesoro a dos años en el eje derecho y la línea del 4,70% de la edición 22 marcada [2][3]:
| Fecha (UTC) | Cierre | Sesión | Rendimiento a 2 años |
|---|---|---|---|
| 20 de septiembre (cierre ant.) | 81.143,90 | −0,10% | — |
| 21 de septiembre | 86.578,70 | +6,70% | 4,76 |
| 22 de septiembre | 86.158,60 | −0,49% | 4,71 |
| 23 de septiembre | 84.355,10 | −2,09% | 4,85 |
| 24 de septiembre | 84.370,00 | +0,02% | 4,87 |
| 25 de septiembre | 84.056,00 | −0,37% | 4,81 |
| 26 de septiembre | 84.403,30 | +0,41% | — |
| 27 de septiembre | 84.432,90 | +0,04% | — |
Todo el rango de la ventana se imprimió en su primer día [3]. El mínimo de 80.819,40 llegó en la hora de las 01:00 UTC del 21 de septiembre y el máximo de 87.385,10 en la de las 20:00 UTC; ninguna sesión posterior operó fuera de esos dos precios. El cierre de +6,70% es la mayor ganancia en una sola sesión desde el 21 de agosto [3]. Las seis sesiones que siguieron se movieron entre el −2,09% y el +0,41% y devolvieron entre todas un 2,48%: un movimiento y, después, seis sesiones conservando la mayor parte de él.
La sesión no esperó al informe sobre el que gira la sección 5 [1][3]. EDGAR aceptó el 8-K de Strategy a las 12:00 UTC del 21 de septiembre. El registro horario muestra que el movimiento empezó en la hora de las 08:00 UTC, y a la apertura de la hora de las 12:00 UTC el contrato estaba en 84.849,90: según nuestra aritmética, ya se había producido el 68,2% de la ganancia de apertura a cierre de la sesión. Esta edición no atribuye la sesión al informe, y la cronología es una razón para no hacerlo; la sección 7 explica por qué la cronología, por sí sola, no basta.
El eje derecho se movió en días distintos. El 21 de septiembre, cuando el bitcoin sumó un 6,70%, el dos años cerró sin cambios en el 4,76% [2]. El 23 y el 24 de septiembre, cuando el diez años sumó 22 puntos básicos entre ambos días, el bitcoin cerró en −2,09% y +0,02% [2][3]. Los dos mercados no compartieron ninguna sesión grande en esta ventana, lo cual es una observación sobre la cronología y no una afirmación de que no guarden relación. La lectura más baja del dos años, el 4,71% del 22 de septiembre, quedó un punto básico por encima de la línea que fijó la edición 22; la sección 5 resuelve esa prueba.
La señal estructural de la semana
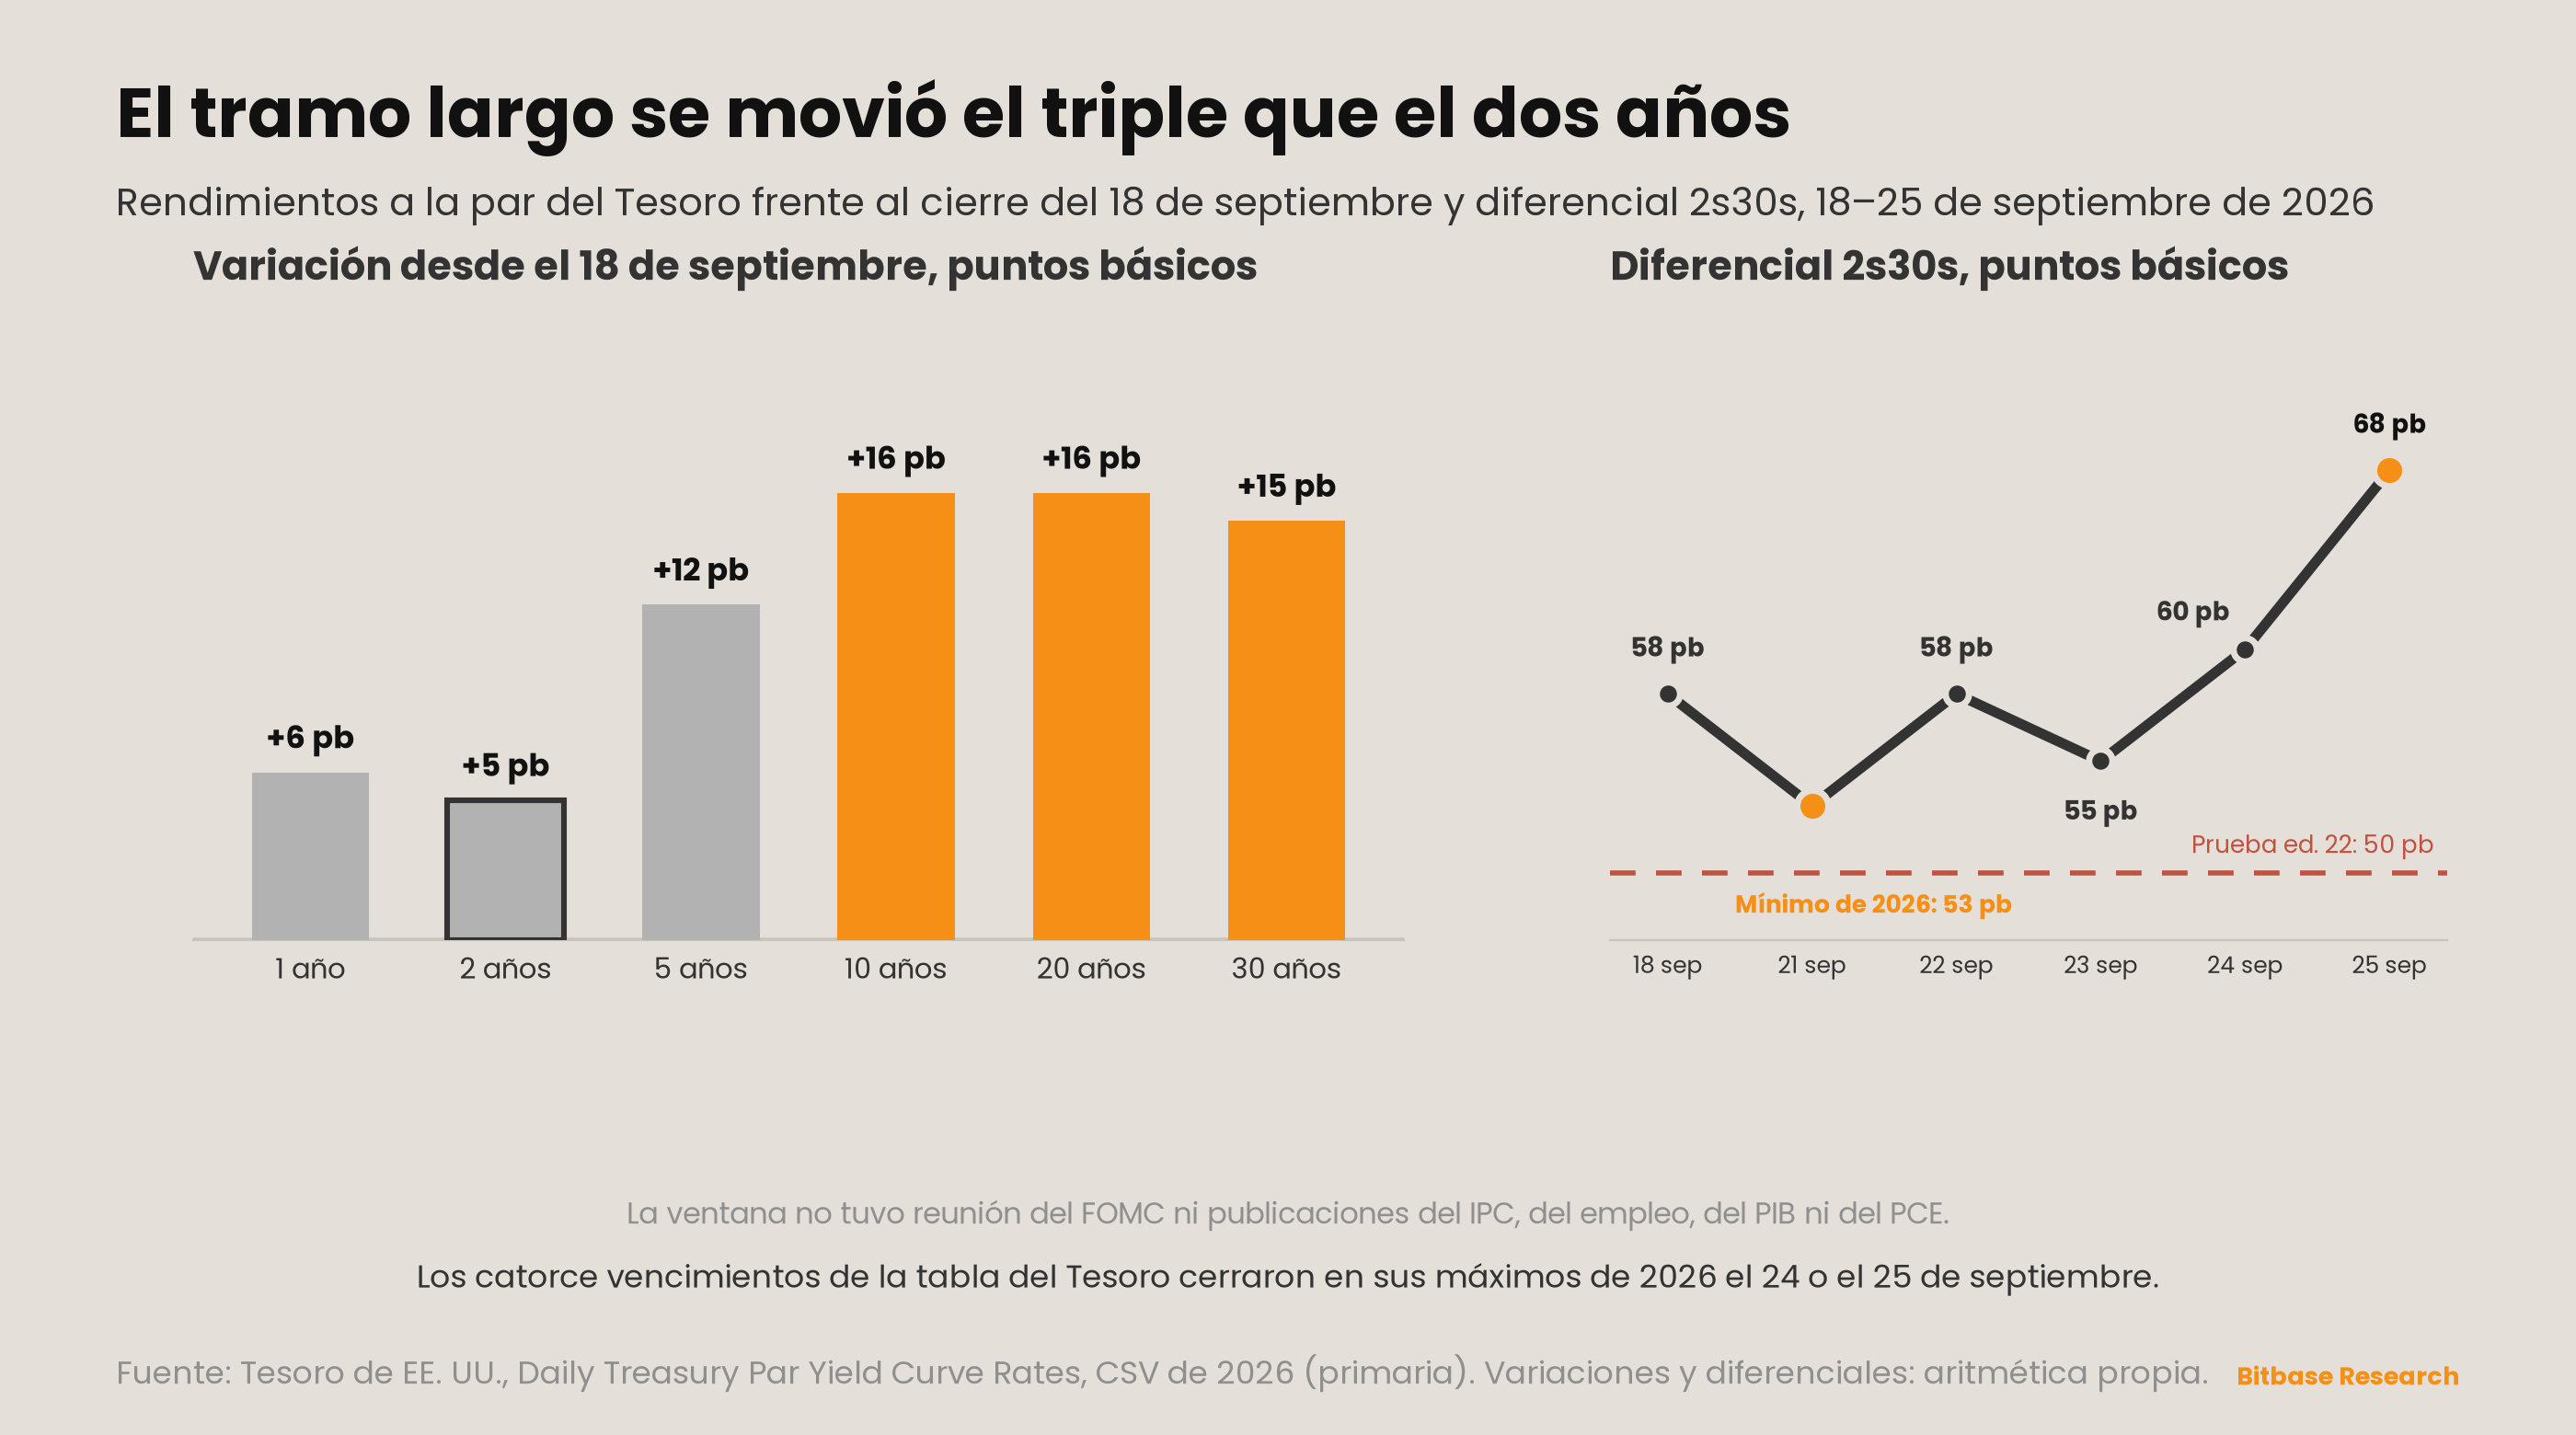
Variación frente al cierre anterior del 18 de septiembre, en puntos básicos [2]:
| 1 año | 2 años | 5 años | 10 años | 20 años | 30 años |
|---|---|---|---|---|---|
| +6 | +5 | +12 | +16 | +16 | +15 |
Durante tres ventanas lideró el tramo corto; en esta lideró el largo [2]. La edición 22 contó tres ventanas consecutivas en las que el tramo corto se movió más que el largo, y a lo largo de ellas el diferencial 2s30s cerró en 87, 72 y 58 puntos básicos. Esta ventana invirtió el orden: el diez años y el veinte años sumaron 16 puntos básicos, el treinta años 15 y el dos años 5.
| 18 sep (cierre ant.) | 21 sep | 22 sep | 23 sep | 24 sep | 25 sep | |
|---|---|---|---|---|---|---|
| 2 años | 4,76 | 4,76 | 4,71 | 4,85 | 4,87 | 4,81 |
| 10 años | 5,01 | 4,96 | 4,96 | 5,11 | 5,18 | 5,17 |
| 30 años | 5,34 | 5,29 | 5,29 | 5,40 | 5,47 | 5,49 |
| 2s10s | 25 pb | 20 pb | 25 pb | 26 pb | 31 pb | 36 pb |
| 2s30s | 58 pb | 53 pb | 58 pb | 55 pb | 60 pb | 68 pb |
El aplanamiento terminó en su mínimo, y el mínimo llegó primero. El 21 de septiembre el diferencial 2s30s cerró en 53 puntos básicos —la lectura más baja de las 185 sesiones de 2026 en la tabla del Tesoro, y a 3 puntos básicos de los 50 que la edición 22 fijó como prueba de su afirmación estructural [2]. Cuatro sesiones después estaba en 68. El umbral no se cruzó porque el aplanamiento se detuvo, no porque se frenara.
Todos los vencimientos subieron a su máximo del año, así que esta no es solo una historia del tramo largo [2]. La letra a un mes cerró en el 4,04% el 25 de septiembre, la lectura más alta de su columna de 2026; el dos años llegó al 4,87% el 24 de septiembre. El dos años también subió; el tramo largo subió el triple. Una curva que se empina mientras sube cada uno de sus rendimientos es un empinamiento bajista, y eso es lo máximo que esta edición dirá sobre su forma.
Lo que la semana no contuvo forma parte de la lectura [13][14][15]. No hubo reunión del FOMC. El calendario de la Oficina de Estadísticas Laborales no tiene ninguna publicación del IPC ni del empleo entre el 21 y el 25 de septiembre, y la Oficina de Análisis Económico tiene su estimación del PIB y el informe de ingresos y gastos personales de agosto, que incluye la inflación PCE, ambos el 30 de septiembre. Todos los rendimientos de la curva alcanzaron su máximo del año en una semana sin nada en el primer nivel del calendario. Lo que esta edición no puede ver es el calendario de subastas: los resultados de las subastas del Tesoro se publican en el host que la sección 5 registra como no verificable desde esta máquina, así que esta edición no sabe si hubo alguna subasta de títulos con cupón dentro de la ventana ni cómo se adjudicó.
La lectura estructural es estrecha, y sustituye a la de la edición 22 en lugar de prolongarla. La edición 22 leyó un treinta años sin cambios frente a una senda de política proyectada más alta como el tramo largo negándose a prolongar la proyección. En la semana siguiente, sin reunión, el treinta años sumó 15 puntos básicos. Sea eso el tramo largo poniéndose al día con las proyecciones de septiembre, una prima mayor por mantener duración o la oferta, los datos de aquí no separan ninguna de ellas —la frase que la edición 22 escribió sobre el aplanamiento se aplica al empinamiento, y la sección 7 la repite.
Tablero de doble vía
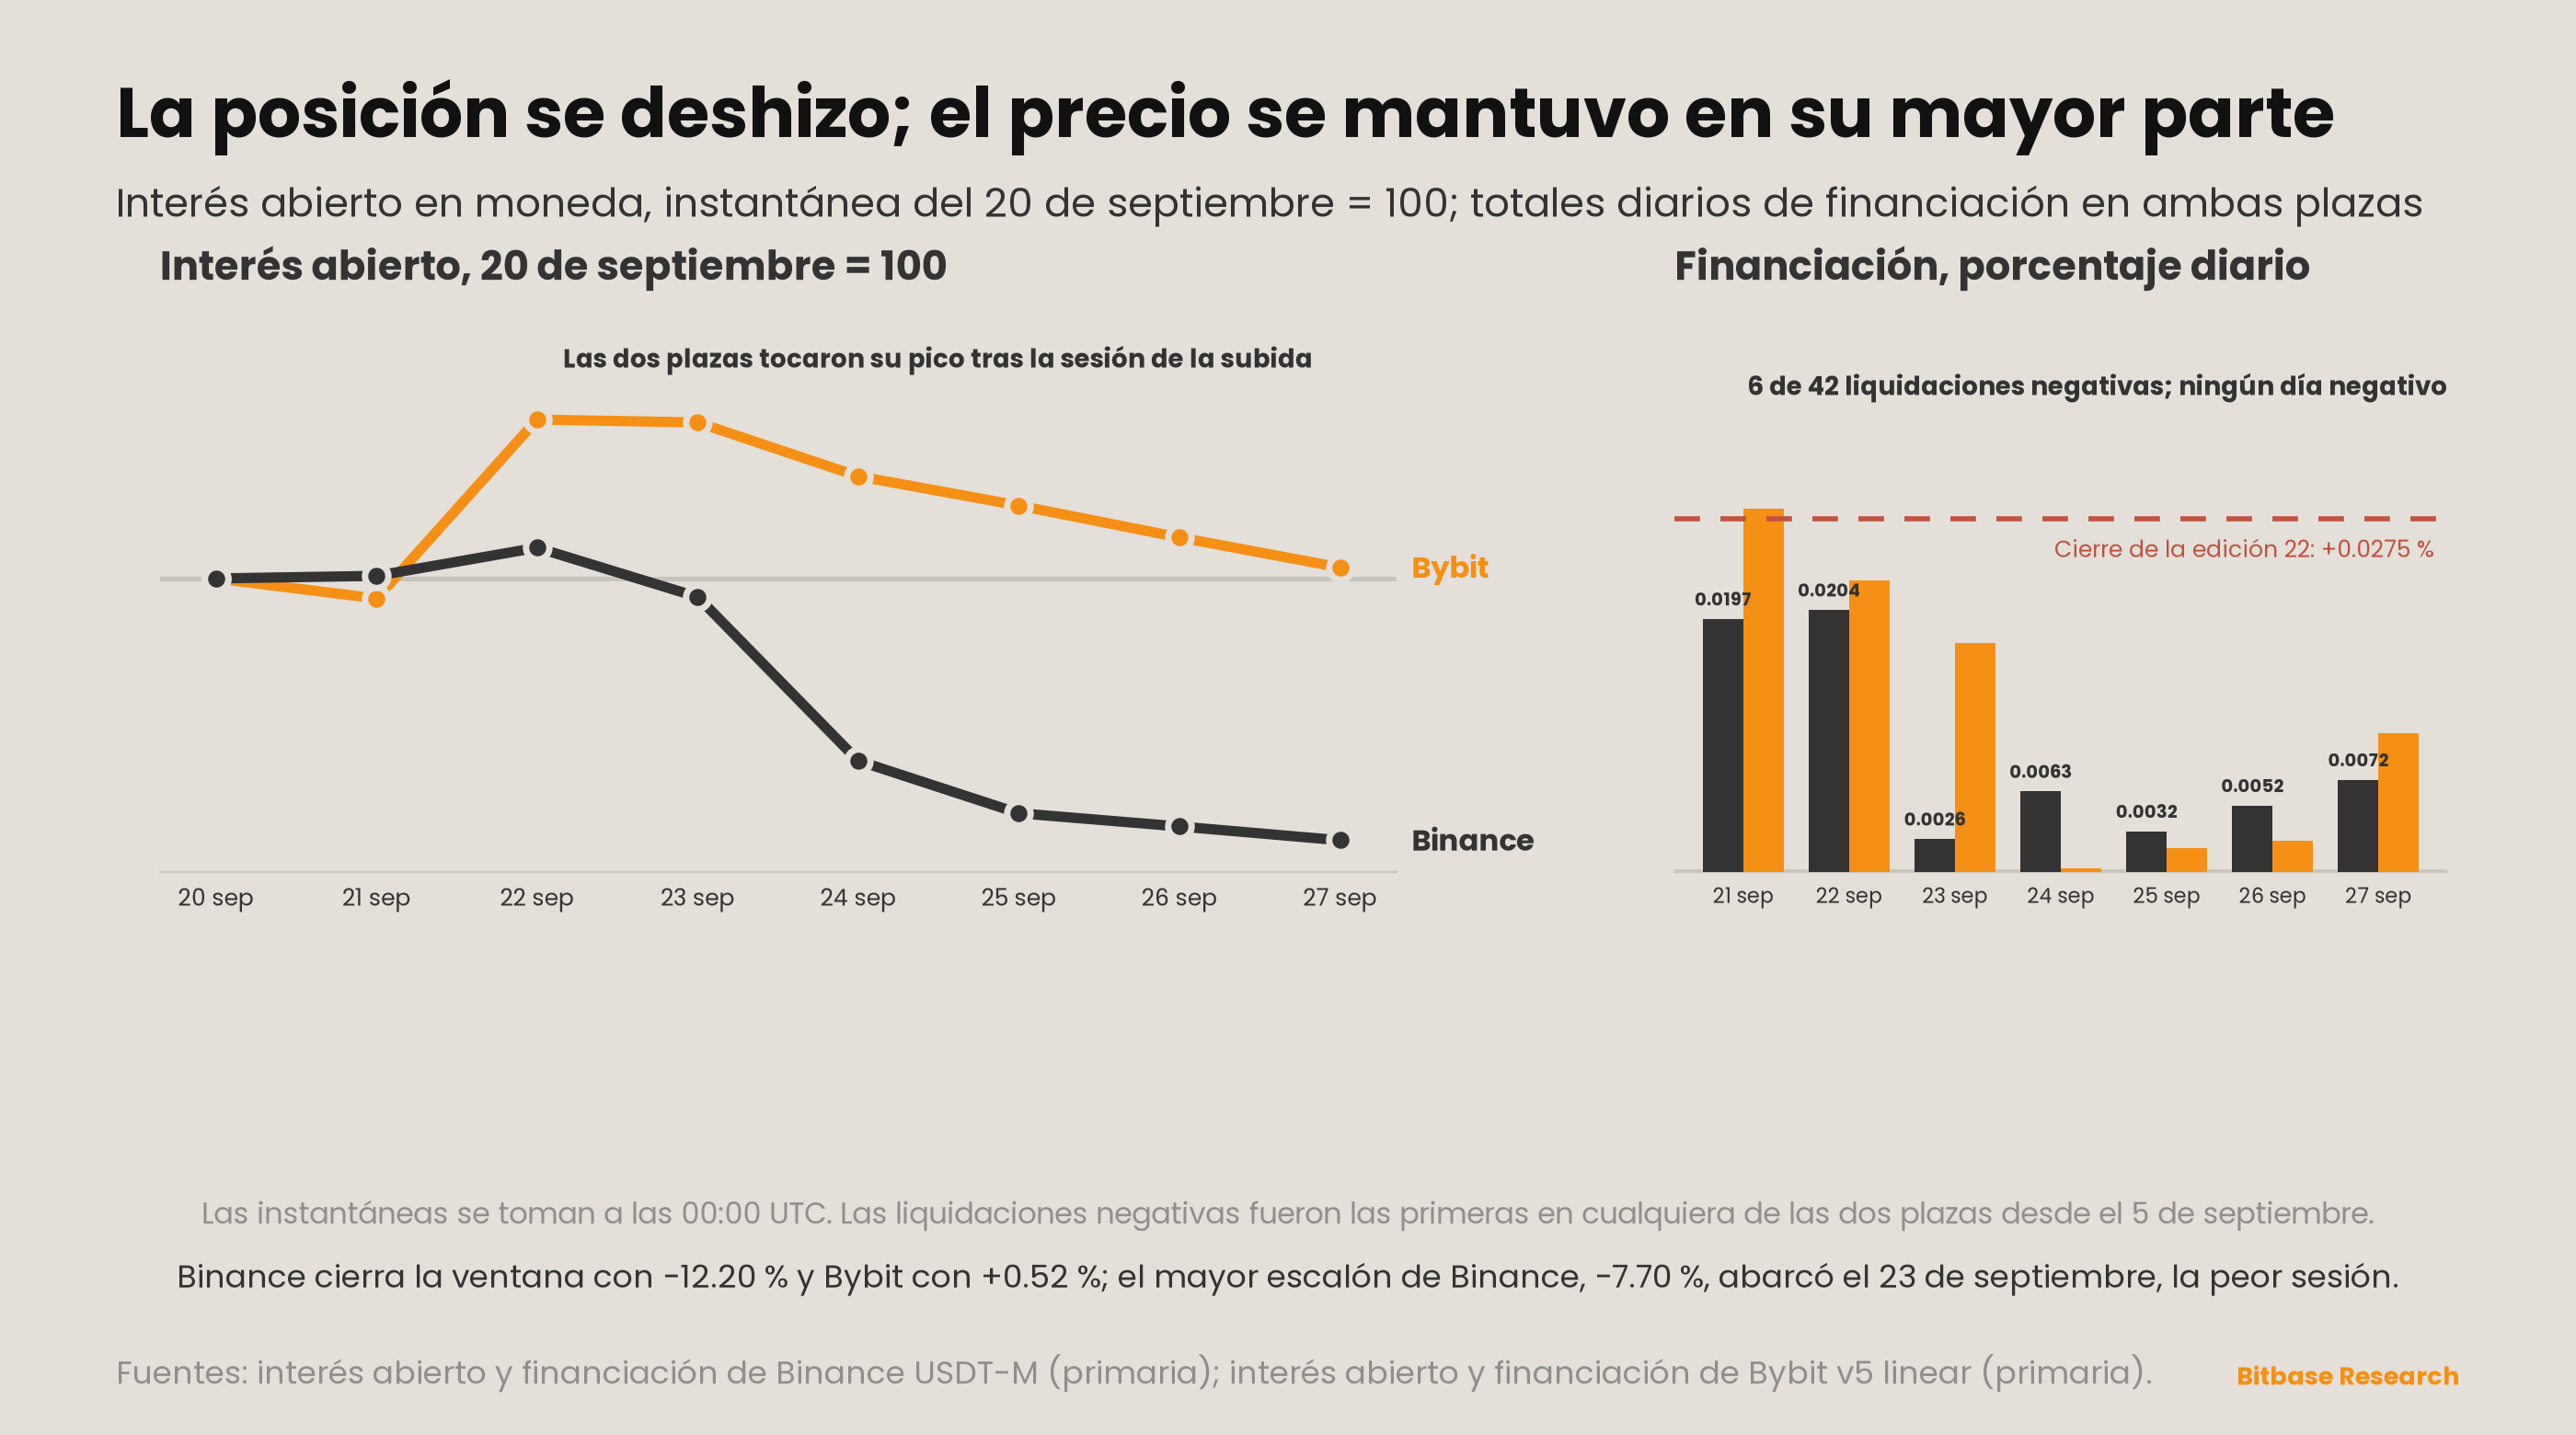
Interés abierto en moneda de los perpetuos BTCUSDT, instantáneas diarias a las 00:00 UTC [4][6]:
| Instantánea (00:00 UTC) | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 20 de septiembre (cierre ant.) | 107.646 | 56.678 |
| 21 de septiembre | 107.778 | 56.150 |
| 22 de septiembre | 109.189 | 60.874 |
| 23 de septiembre | 106.720 | 60.797 |
| 24 de septiembre | 98.503 | 59.376 |
| 25 de septiembre | 95.873 | 58.603 |
| 26 de septiembre | 95.211 | 57.762 |
| 27 de septiembre | 94.518 | 56.970 |
Binance cierra la ventana con una caída del 12,20%; Bybit, con una subida del 0,52% [4][6]. Las dos plazas sumaron posición a lo largo de la sesión de la subida —la instantánea que la sigue es el pico en ambas— y las dos la soltaron después: Binance un 13,44% desde ese pico y Bybit un 6,41%. Tras dos ventanas consecutivas en las que las plazas compartieron signo, el signo volvió a separarse, y se separó por tamaño y no por dirección: ambas cayeron desde el mismo pico, y solo una cayó por debajo de donde empezó.
El mayor escalón individual llegó a lo largo de la peor sesión. Entre las instantáneas a uno y otro lado del 23 de septiembre, la sesión en la que el bitcoin cerró en −2,09%, el interés abierto de Binance cayó un 7,70% [3][4]. Como se mide en monedas y no en dólares, la caída es un recuento de contratos cerrados, no una revaluación —y no dice nada de qué lado los cerró.
Financiación, sumada a lo largo de las tres liquidaciones de ocho horas de cada día UTC; los totales de la ventana se suman a partir de las liquidaciones sin redondear [5][7]:
| Fecha | Binance | Bybit |
|---|---|---|
| 21 de septiembre | +0,0197% | +0,0283% |
| 22 de septiembre | +0,0204% | +0,0227% |
| 23 de septiembre | +0,0026% | +0,0178% |
| 24 de septiembre | +0,0063% | +0,0003% |
| 25 de septiembre | +0,0032% | +0,0019% |
| 26 de septiembre | +0,0052% | +0,0025% |
| 27 de septiembre | +0,0072% | +0,0108% |
| Total de la ventana | +0,0646% | +0,0842% |
Seis de las cuarenta y dos liquidaciones fueron negativas —dos en Binance y cuatro en Bybit—, las primeras liquidaciones negativas en cualquiera de las dos plazas desde el 5 de septiembre [5][7]. Todos los totales diarios se mantuvieron en positivo; el menor fue el +0,0003% de Bybit del 24 de septiembre. Según nuestra aritmética, los totales de la ventana fueron alrededor del 43% de los de la edición 22 en Binance y del 68% en Bybit. Los largos seguían pagando en términos netos; pagaban mucho menos, y en seis liquidaciones, repartidas en cuatro intervalos de ocho horas, eran ellos los que cobraban.
En Binance, el desplome de la financiación llegó con el desplome de la posición. Su total diario cayó del +0,0204% del 22 de septiembre al +0,0026% del 23 de septiembre, la sesión a lo largo de la cual su interés abierto cayó un 7,70% [4][5]. El total de Bybit aguantó un día más y después se quedó en casi nada el 24 de septiembre [7].
Lo que está ausente de este tablero, y se nombra en lugar de omitirse: los flujos diarios de los ETF al contado, por la misma razón registrada en las ediciones 21 y 22 —esta serie no tiene ninguna vía primaria de obtención para ellos y no los toma de segunda mano.
En el radar — semana del 28 de septiembre al 4 de octubre
Primero: ¿qué financia el informe que cubre esta ventana, y desde qué cuenta? A fecha de cierre de esta edición ese informe no existe: el formulario 8-K más reciente en el índice EDGAR de la compañía es la presentación del 25 de septiembre sobre dividendos de preferentes [11]. Las cuatro últimas divulgaciones de compras se leen 4.603 bitcoins, cero, cero y 950 —la primera financiada con ventas de acciones y la última con USD Cash [1][8][9][10]. La siguiente o prolonga el patrón financiado con efectivo, o vuelve al programa de emisión a precio de mercado, o no compra nada.
Segundo: ¿baja USD Cash de los 1,00 mil millones de dólares? Se situaba en 1,05 mil millones de dólares el 20 de septiembre, desde 1,44 mil millones dos informes antes [1][9]. Cada uno de los tres últimos informes retiró de la cuenta más de los 50 millones de dólares que ahora la separan de esa línea, y se eligen los 1,00 mil millones porque son el siguiente número redondo por debajo de la lectura actual, no porque signifiquen nada.
Tercero: ¿cierra el treinta años por encima del 5,50%? Cerró la ventana en el 5,49%, su máximo del año [2]. La próxima ventana trae el calendario que le faltó a esta —el informe de ingresos y gastos personales de agosto, con el PCE, y la estimación del PIB el 30 de septiembre; el informe de empleo, el 2 de octubre [14][15]—, así que un tramo largo que se movió con el calendario vacío se encuentra ahora con uno lleno. El umbral es el siguiente número redondo por encima de la lectura actual.
Cuarto: ¿registra alguna de las dos plazas un total diario de financiación negativo? Esta ventana produjo seis liquidaciones negativas y ningún día negativo [5][7]. Un total diario negativo es el siguiente paso en la misma dirección, y se puede decidir con los mismos dos endpoints.
Quinto: ¿llega al Federal Register la propuesta de la Reserva Federal sobre stablecoins? El 24 de septiembre la Junta sometió a comentarios dos propuestas en el marco de la GENIUS Act: una sobre activos de reserva, capital y custodia para los emisores de stablecoins de pago que supervisa y otra sobre cómo solicitan emitirlas los bancos que supervisa; el periodo de comentarios se cierra 60 días después de su publicación en el Federal Register [16]. La publicación pone en marcha ese reloj, y esta serie informará de la fecha en que arranca en lugar de leer las propuestas antes de que exista una norma definitiva.
Actualización del seguimiento de señales
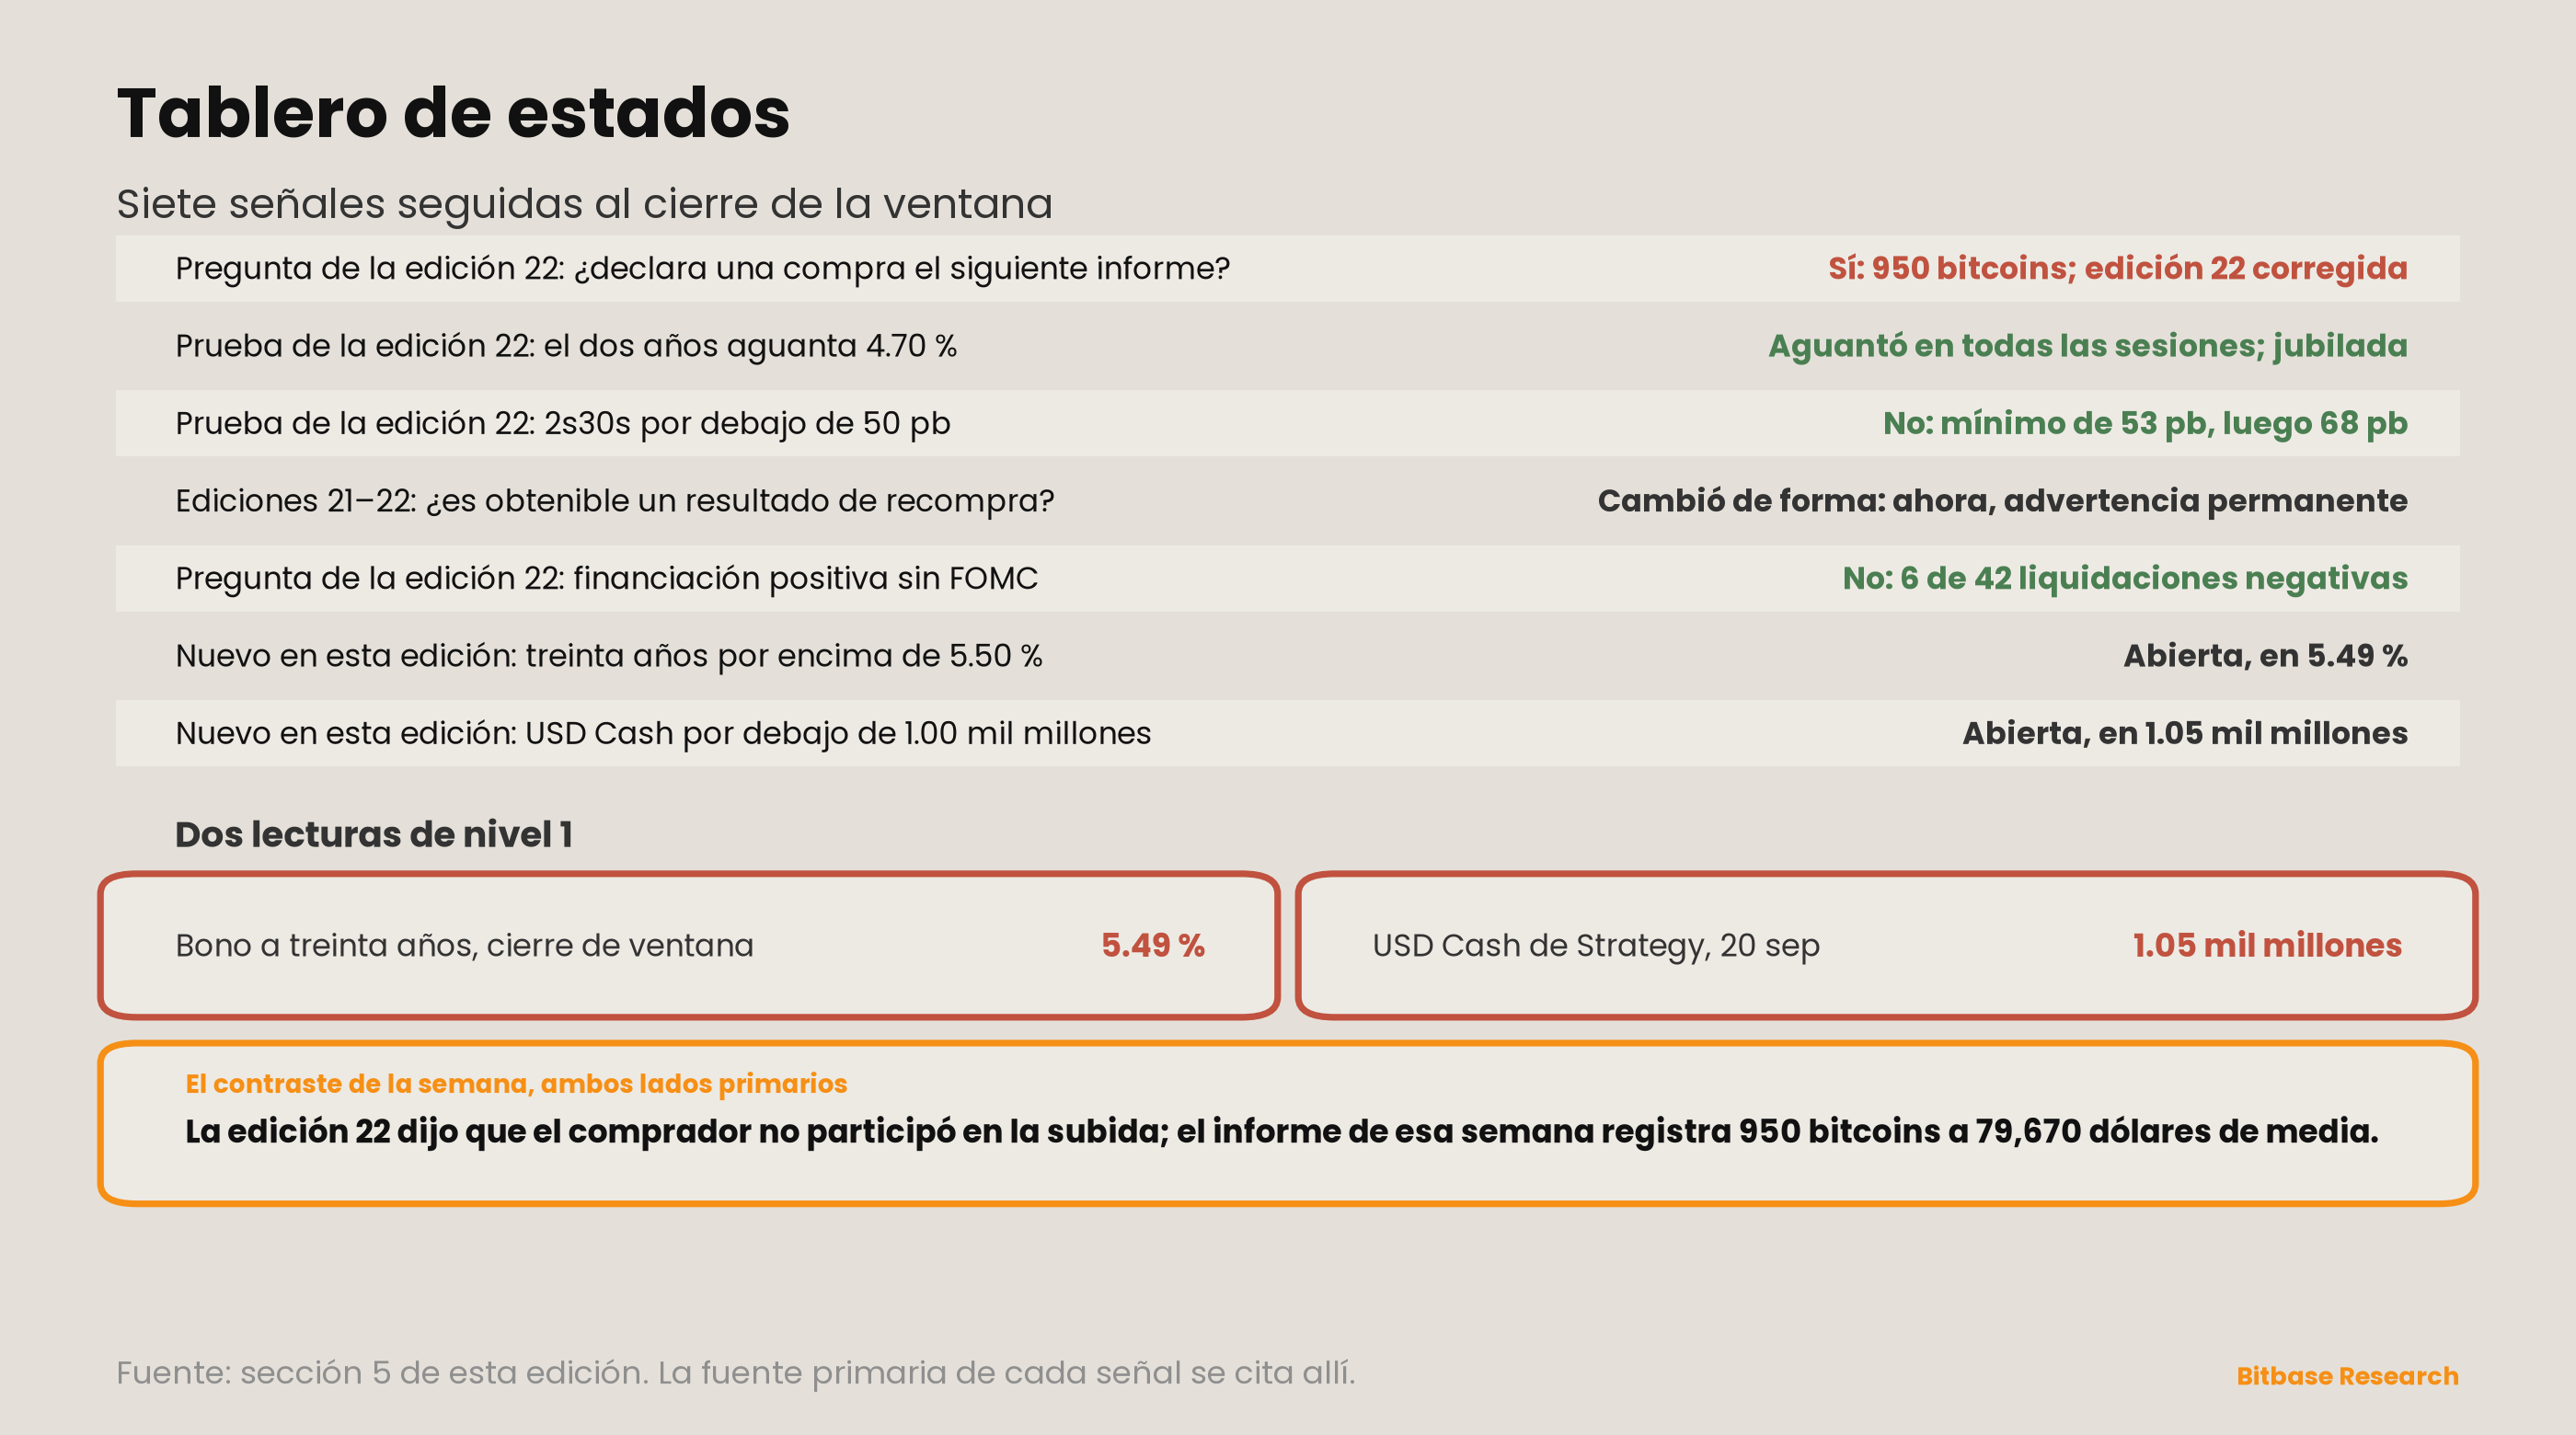
El radar de la edición 22 planteó cinco preguntas. Tres se cierran limpiamente, una se cierra corrigiendo a la propia edición 22 y una cambia de forma tras una tercera ventana sin respuesta.
Primero: ¿declara alguna compra el informe de Strategy que cubre la ventana de la edición 22? Sí: 950 bitcoins por 75,7 millones de dólares, a un precio medio de 79.670 dólares con comisiones incluidas, pagados con USD Cash [1]. Al 20 de septiembre, la posición era de aproximadamente 846.000 bitcoins, con un agregado de 63,80 mil millones de dólares y un coste medio de 75.416 dólares. Esto cierra la pregunta y corrige a la edición que la planteó. La sección 6 de la edición 22 llevaba por título la subida en la que el comprador declarado no participó, y decía que el único comprador cuyas compras se divulgan cada semana «no participó». Su prueba era el informe que cubre del 8 al 13 de septiembre: la semana anterior a la ventana de la edición 22. Esta serie lee cada informe cuando se publica, a principios de la semana siguiente, así que cada edición ve la semana anterior a la suya; la edición 22 describió su ventana con el informe de la semana previa, y el informe de su ventana dice lo contrario. La sección 5 de la edición 22 también cerró su versión de esta pregunta al llamar «la excepción» a la compra única de finales de agosto, un informe antes de tiempo. La corrección se registra en estos términos: los 315,6 millones de dólares de recompras de preferentes siguen en pie; la lectura de que el comprador se quedó al margen de la subida, no.
El informe no fecha las compras dentro de la semana. Según nuestra aritmética, un precio medio de 79.670 dólares está por encima de todos los precios a los que cotizó el contrato BTCUSDT del 15 al 17 de septiembre y por encima del máximo del 14 de septiembre, 79.570,90, así que es compatible con que al menos parte de los 950 bitcoins se comprara el 18 de septiembre, la sesión de la subida, o después [3]. Compatible es todo lo que se afirma: el precio medio incluye comisiones, la compañía no opera el contrato que lee esta serie y nada en el informe dice cuándo. El gráfico 4 de la edición 22 debe corregirse en tres puntos: el primero de sus dos informes cubre del 31 de agosto al 7 de septiembre, no una semana hasta el 6 de septiembre; el par abarca del 31 de agosto al 13 de septiembre, no del 1 al 13 de septiembre; y su nota situó la subida del 5,65% en la segunda de las dos semanas de los informes, que terminó el 13 de septiembre, cuando la subida llegó en la semana siguiente [3][8][9].
Segundo: ¿aguantó el dos años por encima del 4,70%? Sí, en todas las sesiones, por un punto básico en la más ajustada [2]. Lecturas de 4,76, 4,71, 4,85, 4,87 y 4,81. La prueba se superó, y esta edición la jubila en lugar de volver a elevarla: la pregunta que importa para esta curva se ha desplazado al tramo largo, y un umbral en el tramo corto mediría ahora la parte de la curva que menos se movió. ESTADO: JUBILADA.
Tercero: ¿bajó el diferencial 2s30s de los 50 puntos básicos? No: se quedó a 3, en 53 el 21 de septiembre, y después se amplió hasta 68 [2]. La edición 22 construyó esta prueba para hacer falsable su afirmación estructural, y la respuesta llegó por el otro lado: el umbral no se cruzó porque el aplanamiento se detuvo. La lectura que sostenía la edición 22 —un tramo largo que se niega a prolongar una senda proyectada más alta— describe la ventana de la edición 22 y no esta, y la sección 2 registra lo que la sustituyó.
Cuarto: ¿es siquiera obtenible el resultado de una recompra del tramo largo del Tesoro? Todavía no, por tercera ventana, y esta vez el modo de fallo está identificado y no solo observado [17]. Los dos endpoints de servicio de TreasuryDirect y su página pública de resultados, y el endpoint de recompras de fiscal-data en otro host del Tesoro, llegan todos a sus servidores; cada uno de esos hosts presenta un certificado emitido por Entrust al Departamento del Tesoro, y la biblioteca TLS de esta máquina rechaza cada cadena por contener un certificado autofirmado. El host de la SEC, alcanzado por la misma ruta de conexión y al mismo tiempo, se verifica con normalidad. La edición 21 registró una negociación TLS que no pudo completarse; la edición 22 registró ausencia de respuesta de los endpoints de servicio y una página de resultados que se cargó sin su tabla, la cual se rellena mediante script. La forma del fallo ha variado según el endpoint y según la ventana; la respuesta, no. ESTADO: CAMBIÓ DE FORMA. Tres ventanas han dado la misma respuesta, y un puesto del radar que devuelve la misma respuesta tres veces ya no está haciendo una pregunta. La pregunta de las recompras pasa a la sección 7 como limitación permanente, que se reenunciará en cada edición para que la laguna siga visible sin ocupar un puesto que pueda usar una pregunta decidible. No se registra como «ninguna operación», y esta serie no leyó los datos a través de una conexión no verificada para hacer desaparecer la pregunta.
Quinto: ¿siguió la financiación en positivo durante una semana sin ningún suceso programado de la Reserva Federal? No, con la medida que usó la edición 22 [5][7]. La edición 22 informó de que cada una de las 42 liquidaciones fue positiva en una semana que contenía una decisión del FOMC. En esta ventana, que no contenía ninguna, seis de las 42 fueron negativas, las primeras desde el 5 de septiembre. Al nivel de los totales diarios, la financiación se mantuvo en positivo todos los días en ambas plazas, y la pregunta se cierra con la medida con la que se planteó —la liquidación individual—, con la medida diaria registrada a su lado y no en su lugar.
Nueva dimensión — la cuenta de la que ahora gasta el comprador declarado
Esta serie sigue a Strategy desde la edición 14 como el proxy más limpio disponible de demanda discrecional no impulsada por flujos: un comprador declarado, que informa cada semana. Durante la mayor parte de ese tiempo, la magnitud seguida fue la compra. Tres informes consecutivos hacen ahora visible una segunda magnitud, y puede que importe más: de dónde sale el dinero.
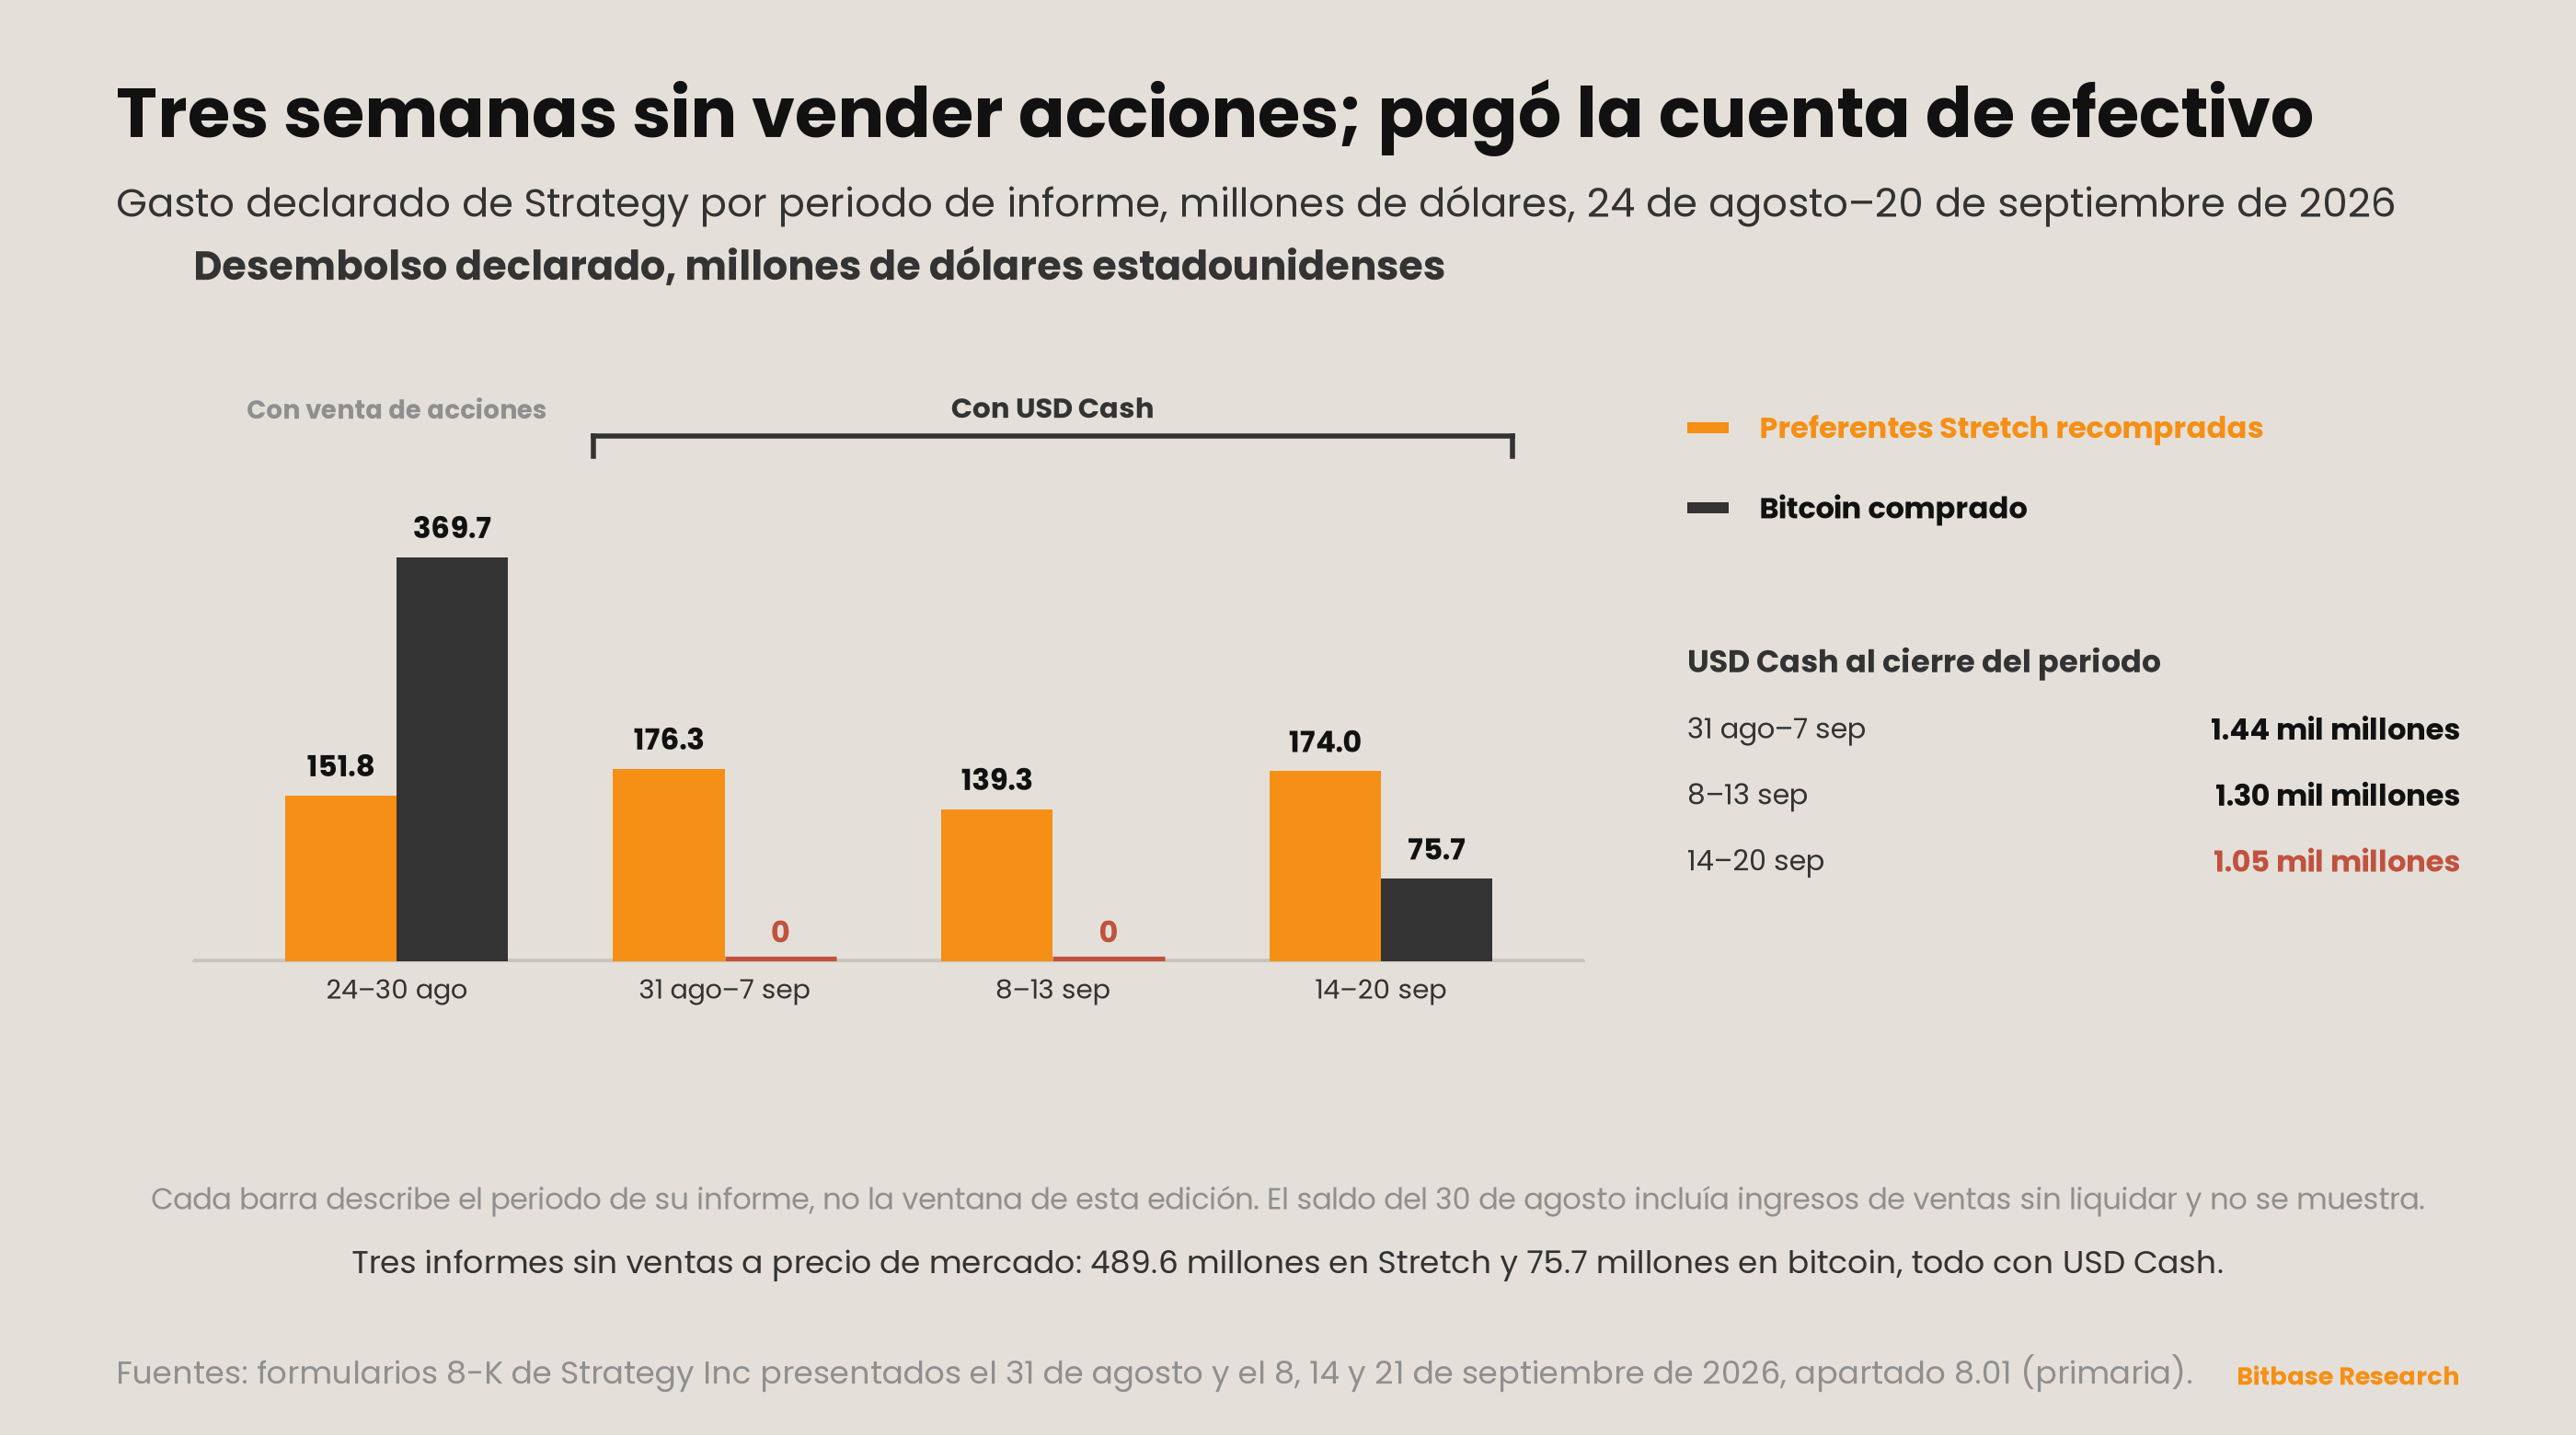
El informe que cubre del 24 al 30 de agosto registró 602,8 millones de dólares de ingresos netos por ventas de acciones ordinarias bajo el programa de emisión a precio de mercado, y decía que los 4.603 bitcoins comprados esa semana se compraron con esos ingresos [10]. Los tres informes posteriores, que cubren del 31 de agosto al 20 de septiembre, no registran venta alguna a precio de mercado. En esas tres semanas la compañía gastó 489,6 millones de dólares en recomprar su preferente Stretch y 75,7 millones de dólares en comprar bitcoin, todo ello con USD Cash [1][8][9]. Según nuestra aritmética, el 86,6% de los 565,3 millones de dólares fue a las preferentes.
La cuenta se divulga cada semana y su finalidad está declarada: USD Cash se mantiene «para destinarlo a fines generales más amplios de una Bitcoin Treasury Company, que pueden incluir la adquisición de bitcoin, la ampliación de la USD Reserve, usos más amplios de gestión del capital y otros fines similares» [1]. Se situaba en 1,44 mil millones de dólares el 7 de septiembre, en 1,30 mil millones el 13 de septiembre y en 1,05 mil millones de dólares el 20 de septiembre: según nuestra aritmética, una caída del 27,1% a lo largo de dos informes [1][8][9]. Una cuenta distinta, la USD Reserve, que la compañía describe como respaldo de los dividendos de las preferentes y de los intereses, pagó 57,4 millones de dólares en la semana hasta el 20 de septiembre y se situaba en 5,04 mil millones de dólares [1].
La observación que esto sostiene es sobre el proxy, no sobre el activo. Mientras el programa de emisión a precio de mercado está parado, la cifra semanal de compra es una asignación a partir de un saldo declarado y finito, y las recompras de preferentes tiran del mismo saldo. Por primera vez, esta serie puede ver la restricción además de la elección: 950 bitcoins en una semana en la que la misma cuenta pagó por acciones Stretch 2,3 veces lo que pagó por ellos. Con el patrón anterior —vender acciones, comprar bitcoin—, la compra medía cuánto capital decidía captar la compañía esa semana. Con este, mide cómo reparte la compañía lo que ya tiene.
Un documento más se movió en la ventana, y se refiere al mismo instrumento [11][12]. El 24 de septiembre el consejo aprobó someter a una junta extraordinaria, prevista para el 28 de octubre, una propuesta para que cada una de cuatro series de preferentes tenga una fecha de registro del dividendo en cada día natural, con pago el siguiente día hábil; si se aprueba, la compañía prevé pagar el primer dividendo diario de Stretch el 2 de noviembre, sujeto a su declaración. El informe afirma que el cambio no altera ni el total de los dividendos ni los tipos. El instrumento en cuya recompra la compañía ha gastado 641,4 millones de dólares a lo largo de cuatro informes es también el que propone poner en un calendario diario. Por otra parte, según nuestra aritmética, el precio medio implícito de esas recompras, importe dividido entre acciones, osciló entre 97,36 y 98,24 dólares, y un informe del 1 de septiembre afirma que la dirección recomendará mantener el tipo de dividendo del 12,00% de Stretch «hasta que STRC haya demostrado una negociación sostenida y saludable cerca de 100 dólares por acción» [18]. Los informes no relacionan estos hechos, y esta edición los coloca uno junto a otro sin relacionarlos tampoco.
Lo que esto no establece. No establece que el programa de emisión a precio de mercado vaya a seguir parado; un solo informe podría restablecer el patrón anterior. No establece por qué la compañía recompra Stretch en lugar de comprar bitcoin, y ningún informe da una razón. No establece que USD Cash sea la única fuente disponible, ya que la propia descripción de la cuenta incluye usos más amplios de gestión del capital y la compañía tiene otros programas en marcha. Lo que sí establece es más estrecho y rastreable: durante tres semanas, cada dólar que el comprador declarado gastó en bitcoin y en sus propias preferentes salió de un saldo que él mismo publica, y ese saldo está ahora en 1,05 mil millones de dólares. La sección 4 nombra el siguiente umbral.
Advertencias
La ventana de una sola sesión de la sección 1 describe una cronología, no un mecanismo. El 21 de septiembre contuvo todo el rango de la ventana, y el registro horario muestra que la mayor parte de su ganancia llegó antes de que se aceptara el informe de Strategy. Eso solo descarta la explicación más simple: la compañía pudo haberlo publicado antes por otros canales, y esta edición no los comprobó. Nada de lo escrito aquí establece por qué se movió la sesión, y cada lectura que esta edición mantiene sobre ella queda fechada en esa sesión y no proyectada hacia delante.
El empinamiento de la sección 2 admite más explicaciones de las que los datos separan. Un tramo largo que sube 15 puntos básicos en una semana sin reunión ni publicación de primer nivel es compatible con una respuesta tardía a las proyecciones de septiembre, con un aumento de la prima que los inversores exigen por mantener duración, con la oferta y con movimientos en otros mercados soberanos que esta serie no sigue. Cada una produce el mismo observable: un treinta años en su máximo del año. Esta edición registra el movimiento y se abstiene de atribuirlo, como la edición 22 se abstuvo de atribuir el aplanamiento que lo precedió.
El calendario de subastas es el punto ciego de esta ventana. El Tesoro publica los resultados de las subastas y los de las recompras en el mismo host, y la cadena de certificados de ese host no se verifica en esta máquina. Por eso esta edición no sabe si hubo alguna subasta de títulos con cupón dentro de la ventana ni cómo se adjudicó, algo que importaría para la sección 2, y lo dice en lugar de escribir como si la semana no hubiera traído oferta.
La caída del interés abierto de la sección 3 cuenta contratos, no intenciones. El interés abierto en moneda cae cuando se cierran posiciones de cualquiera de los dos lados; una caída del 7,70% a lo largo de una sesión es compatible con largos vendiendo, con cortos cubriéndose y con ambas cosas, y la serie de financiación tampoco puede separarlos. Las liquidaciones negativas son pequeñas —la mayor, en Bybit, fue de −0,001295%— y se reportan porque son las primeras desde el 5 de septiembre, no por su tamaño.
La sección 5 corrige un error de método, y el método queda ahora enunciado. Los informes semanales se leen cuando se publican, a principios de la semana siguiente, y describen la semana anterior. A partir de esta edición, cada cifra de Strategy se etiqueta con el periodo que cubre. La edición 22 no leyó mal su informe; asoció un informe bien leído a la semana equivocada, un error que ninguna cifra del informe podría haber detectado, porque todas las que contenía eran correctas.
La lectura de la sección 6 descansa sobre tres informes. Tres semanas sin una venta a precio de mercado son un patrón de tres observaciones, y la compañía no ha declarado ningún cambio en su política de financiación en los documentos que esta serie lee. El saldo de USD Cash del 30 de agosto incluía ingresos de ventas de acciones que aún no se habían liquidado, así que no está sobre la misma base que los tres saldos posteriores, y esta edición no une los cuatro en una sola serie.
Una magnitud es ahora una limitación permanente y no una pregunta del radar. Resultados de las recompras del tramo largo del Tesoro: tres ventanas, tres fallos y, en esta, un modo enunciado —cadenas de certificados que la biblioteca TLS de esta máquina rechaza [17]. Esto no es evidencia de que no corriera ninguna operación, y se reenunciará en cada edición hasta que la serie tenga una vía de obtención verificada.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
Aviso legal: este artículo es un comentario de mercado de Bitbase Research y se ofrece solo con fines informativos. Las opiniones corresponden al momento de su redacción y no constituyen asesoramiento de inversión, de trading, fiscal ni financiero, ni una oferta o invitación a operar. Los datos de esta edición están actualizados a 27 de septiembre de 2026; los mercados y las divulgaciones pueden cambiar, así que consulta la información más reciente de fuentes autorizadas. Operar con criptoactivos y productos apalancados conlleva un riesgo significativo, incluida la posible pérdida de tu capital.
Referencias
[1] Strategy Inc, formulario 8-K presentado el 21 de septiembre de 2026, accession 0001193125-26-396093, apartado 8.01, periodo del 14 al 20 de septiembre de 2026. sec.gov
[2] Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, descarga CSV de 2026. home.treasury.gov
[3] Binance, futuros USDT-M, velas de BTCUSDT, diarias y horarias, UTC. fapi.binance.com
[4] Binance, futuros USDT-M, histórico de interés abierto de BTCUSDT, diario. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de tasa de financiación de BTCUSDT. fapi.binance.com
[6] Bybit, interés abierto, BTCUSDT linear, diario. api.bybit.com
[7] Bybit, histórico de tasa de financiación, BTCUSDT linear. api.bybit.com
[8] Strategy Inc, formulario 8-K presentado el 14 de septiembre de 2026, accession 0001193125-26-389858, apartado 8.01, periodo del 8 al 13 de septiembre de 2026. sec.gov
[9] Strategy Inc, formulario 8-K presentado el 8 de septiembre de 2026, accession 0001193125-26-384402, apartado 8.01, periodo del 31 de agosto al 7 de septiembre de 2026. sec.gov
[10] Strategy Inc, formulario 8-K presentado el 31 de agosto de 2026, accession 0001193125-26-375463, apartado 8.01, periodo del 24 al 30 de agosto de 2026. sec.gov
[11] Strategy Inc, formulario 8-K presentado el 25 de septiembre de 2026, accession 0001193125-26-401636, apartado 8.01. sec.gov
[12] Strategy Inc, declaración de representación preliminar en el formulario Schedule 14A, presentada el 25 de septiembre de 2026, accession 0001193125-26-401630. sec.gov
[13] Junta de Gobernadores del Sistema de la Reserva Federal, calendarios de reuniones del FOMC, 2026. federalreserve.gov
[14] Oficina de Estadísticas Laborales de EE. UU., calendario de publicaciones seleccionadas, septiembre de 2026. bls.gov
[15] Oficina de Análisis Económico de EE. UU., calendario de publicaciones. bea.gov
[16] Junta de Gobernadores del Sistema de la Reserva Federal, comunicado de prensa del 24 de septiembre de 2026 que somete a comentarios dos propuestas en el marco de la GENIUS Act. federalreserve.gov
[17] TreasuryDirect, anuncios y resultados de recompras por fecha de operación; no obtenibles a través de una conexión verificada desde esta máquina, véanse las secciones 5 y 7. treasurydirect.gov
[18] Strategy Inc, formulario 8-K presentado el 1 de septiembre de 2026, accession 0001193125-26-377583, apartado 8.01. sec.gov