Autor: Zhao Ying, Wallstreetcn
A medida que la tormenta del mercado global de bonos se intensifica, el economista jefe para Estados Unidos de TS Lombard, Steven Blitz, advierte que la Reserva Federal está repitiendo los errores de la historia al flexibilizar la política monetaria prematuramente antes de que la inflación haya sido suprimida por completo. Este "pecado original" llevará al rendimiento del Tesoro estadounidense a 10 años a alcanzar finalmente el 8% en los próximos años.
El rendimiento del Tesoro estadounidense a 10 años subió al 5,30% el miércoles, un nuevo máximo desde 2002, y la mayoría de las instituciones de Wall Street están discutiendo si el 6% es el próximo umbral. Pero Blitz, en su último informe "El pecado original se repite", argumenta que tal juicio es "demasiado limitado en alcance": el 5,75% es solo la próxima plataforma阶段性, y el 8% es el objetivo a largo plazo, que luego suprimirá sustancialmente el mercado de valores y pondrá fin a la mentalidad de décadas de los inversores de "comprar en la caída".
La lógica central de este juicio es que la combinación de políticas de flexibilización fiscal y monetaria elevará los niveles centrales de inflación y rendimientos en cada ciclo económico, y el ecosistema político estadounidense determina que esta situación es difícil de revertir a corto plazo. Blitz afirma explícitamente que no será hasta al menos 2029 que Estados Unidos pueda tener la voluntad política de suprimir verdaderamente la inflación, "pero no apostaré por eso".
"Pecado original": flexibilización prematura, la historia se repite
Blitz define el "pecado original" de la política monetaria como: flexibilizar prematuramente antes de que una recesión económica haya eliminado suficientemente la inflación, "como dar otro bocado a la misma manzana".
En su narrativa, el "perpetrador" esta vez es el expresidente de la Fed, Powell. A finales del año pasado, enfrentando un mercado laboral en enfriamiento pero con beneficios empresariales en recuperación, Powell optó por recortar las tasas—Blitz señala que esta decisión también ocurrió casualmente dos meses antes de las elecciones presidenciales de 2024, otorgando objetivamente un regalo político a la entonces administración Biden. Blitz reconoce que Powell estaba bajo una "tremenda presión" del gobierno y de varias personas que codiciaban su puesto, incluidos algunos miembros del Comité Federal de Mercado Abierto (FOMC), que querían que Powell "cerrara los ojos y flexibilizara más".
Ahora, Trump, el secretario del Tesoro Bessent y el asesor económico Bessent, entre otros, quieren que el nuevo presidente de la Fed, Warsh, "haga la vista gorda" e implemente una política flexible en un nuevo ciclo ascendente. Warsh "se resistió un tanto" en la reunión del FOMC de septiembre con un aumento de tasas de 25 puntos básicos, elevando la tasa de fondos federales al rango de 3,75%-4,00%, con un voto unánime. La reacción de Blitz a esto fue: "¿Por qué no subir 50 puntos básicos?"
"La recesión que no ocurrió": la expansión fiscal interrumpió el ajuste
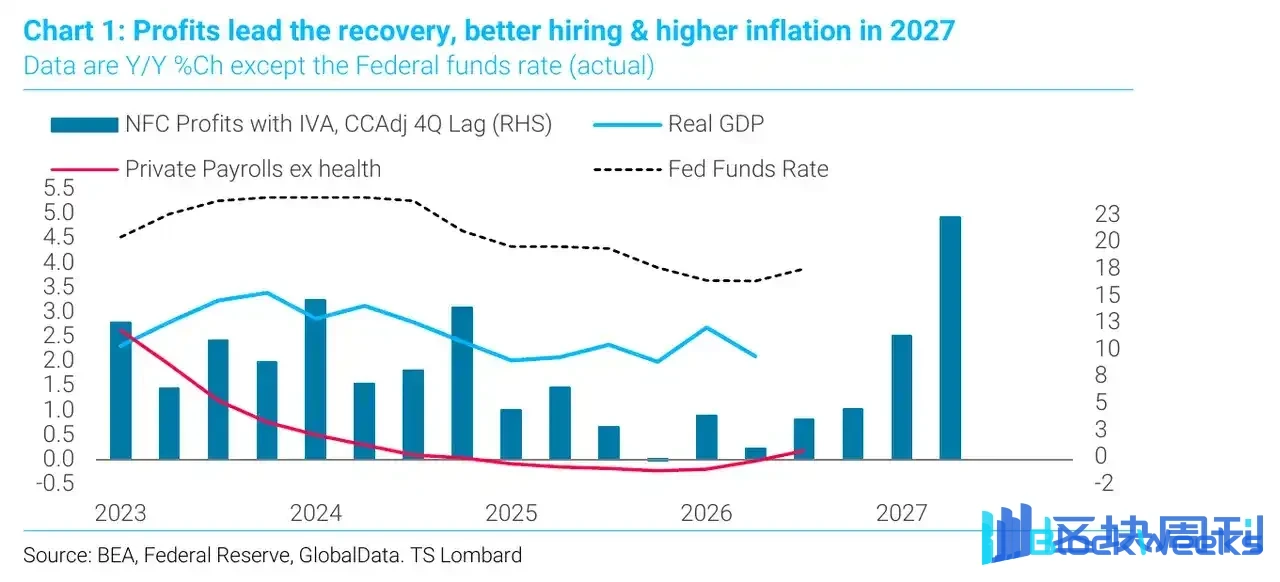
Blitz caracteriza 2025 como "la recesión que no ocurrió". Después de que la curva de rendimiento estuvo invertida durante aproximadamente 22 meses, las nóminas privadas no agrícolas excluyendo la atención médica habían estado disminuyendo, y el crecimiento económico real debería haberse contraído, pero esta situación nunca se materializó.
La razón radica en dos puntos: primero, la escala de la expansión fiscal fue demasiado grande; segundo, la Fed comenzó a recortar las tasas justo cuando los beneficios empresariales se estaban recuperando. Las políticas arancelarias también desempeñaron un papel en avivar la situación.
Blitz cita dos reglas clásicas de Wall Street: primero, los beneficios empresariales lideran el empleo, y el empleo lidera la inflación; segundo, el año con la inflación más moderada suele ser el primer año de recuperación. Esto significa que 2026 es un "buen año", y bajo el impacto de los aranceles y los precios del petróleo, la inflación subyacente en realidad ha disminuido. Pero de ahora en adelante, si el mercado de valores sigue siendo cooperativo, los altos beneficios empresariales impulsarán una contratación más rápida, lo que a su vez elevará la inflación subyacente en 2027.
También señala que los datos del PCE subyacente de agosto publicados esta semana parecían estar "por debajo de las expectativas" solo porque la lectura real de 0,247% se redondeó a 0,2%, y las revisiones de referencia redujeron artificialmente toda la serie. Al mismo tiempo, la inflación supercore aumentó un 0,4% mes a mes, el componente de "otros servicios" registró el mayor aumento de la historia, y los costos de educación también alcanzaron un récord. El rendimiento del Tesoro estadounidense a 10 años borró entonces todas sus ganancias tras la publicación de los datos del PCE.
Diferenciales de swap: el mercado está valorando el riesgo fiscal
La parte más distintiva del análisis de Blitz es su interpretación de los diferenciales de swap. Cree que el motor profundo del aumento de los rendimientos radica en el "exceso de oferta de deuda soberana": la deuda pública de los mercados desarrollados necesita refinanciarse, mientras que los déficits fiscales se están expandiendo más rápido que el crecimiento del PIB nominal, y los bancos centrales ya no actúan como compradores marginales.
La señal más directa proviene de los diferenciales de swap: los inversores se inclinan cada vez más por recibir una tasa flotante garantizada a un día en un horizonte de 10 años en lugar de mantener bonos soberanos de cupón fijo.Esta tendencia ha existido en Estados Unidos desde 2012, pero tras la pandemia de COVID-19 se ha extendido globalmente: los diferenciales de swap del Reino Unido y Francia se han estrechado drásticamente, y la situación de Alemania también ha avanzado hacia el equilibrio.

Blitz enfatiza que esto es un "problema de apetito por el riesgo, no un problema de curva". Francia y Alemania comparten el mismo banco central, y el Banco de Inglaterra normalmente sigue al Banco Central Europeo, sin embargo, las trayectorias de los diferenciales de swap de ambos países han divergido. Lo que el mercado está valorando es el riesgo fiscal, no la tasa de política ni la trayectoria de la inflación.
Construyó un modelo para el diferencial de swap a 10 años de EE. UU., y los resultados muestran que incluso después de eliminar la influencia de la forma de la curva de rendimiento y las restricciones regulatorias del balance bancario, la preferencia del mercado por los bonos del Tesoro de EE. UU. sigue disminuyendo año tras año.
Por qué 8%: La combinación de políticas y la lógica política
La conclusión central de Blitz es: la combinación de políticas de dinero flexible y política fiscal expansiva elevará, en cada ciclo, el piso de la inflación y los rendimientos, hasta que surja una voluntad política genuina dispuesta a suprimir la inflación a costa del crecimiento a corto plazo.
Resume esta división como "Hamilton versus Jackson": el primero representa el camino de dirigir la economía a través del banco central, el segundo representa el camino de depender de la política gubernamental. Y "el populismo que elegirá al próximo presidente se inclina hacia Jackson". Resumió la última década de la política estadounidense en una frase: "La gente es conservadora en temas sociales y liberal en temas fiscales".
La naturaleza del aumento de los rendimientos es igualmente crítica. Blitz señala que hasta ahora, el aumento de los rendimientos ha sido impulsado principalmente por las tasas reales, lo que suprime el mercado de valores mientras evita una venta masiva del dólar. Pero si el impulsor cambia a la prima de expectativa de inflación, "el mercado de valores se comporta decentemente, y los bajistas del dólar tendrán su día", momento en el cual "el gran mercado bajista del dólar que todos han anticipado durante mucho tiempo realmente comenzará".
La variable decisiva es que la tasa de ahorro neto de EE. UU. ha caído a cero, y no hay "señal de mejora". Es en este contexto que Blitz da su juicio: "En última instancia, veremos que el rendimiento del Tesoro de EE. UU. a 10 años alcance el 8%".
Qué se "romperá" primero
Blitz no predijo el colapso de ningún activo específico. Lo que espera que se rompa es una mentalidad, es decir, la "firme creencia" del mercado en que la inflación volverá al 2%, y la lógica reflexiva de que "estar largo en acciones y bonos siempre dará sus frutos". Para una generación de inversores que ha experimentado 40 años de tasas en descenso y se ha acostumbrado a comprar en las caídas, este será un ajuste cognitivo importante.
Vale la pena señalar que Blitz no es un caso aislado. Según informes, Rich Privorostsky, jefe del negocio de cobertura delta de Goldman Sachs, dijo esta semana que la trayectoria de las tasas de interés "se ha vuelto lo suficientemente severa como para ser imposible de ignorar", aunque "el mercado de valores ha mostrado una resistencia impresionante".
Además, el Tesoro de EE. UU. no carece de influencia sobre la trayectoria de los rendimientos. Rabobank calificó anteriormente el programa ampliado de recompra de bonos del Tesoro en agosto como una "versión ligera del control de la curva de rendimiento", y advirtió que "rendimientos más altos empeoran las perspectivas fiscales, lo que a su vez eleva la prima de plazo, lo que a su vez vuelve a elevar los rendimientos", y que las operaciones de recompra "interrumpen este bucle, pero puede que no lo rompan".
El juicio de Blitz es: un gobierno que se niega a aceptar una recesión no puede elegir por sí mismo un techo para los rendimientos.