Texto | Yuanmei Hui, Autor | Xie Chunsheng
El aumento de los precios de almacenamiento ha impulsado al alza los precios de los teléfonos inteligentes, y los consumidores ya no quieren ser los "tontos" que pagan la factura.
Los datos de IDC muestran que en el tercer trimestre de 2026, los envíos del mercado nacional de teléfonos inteligentes cayeron un 15,2% interanual hasta aproximadamente 58,06 millones de unidades. Según datos de Counterpoint, este volumen de envíos alcanzó el nivel más bajo para el mismo período desde 2012.
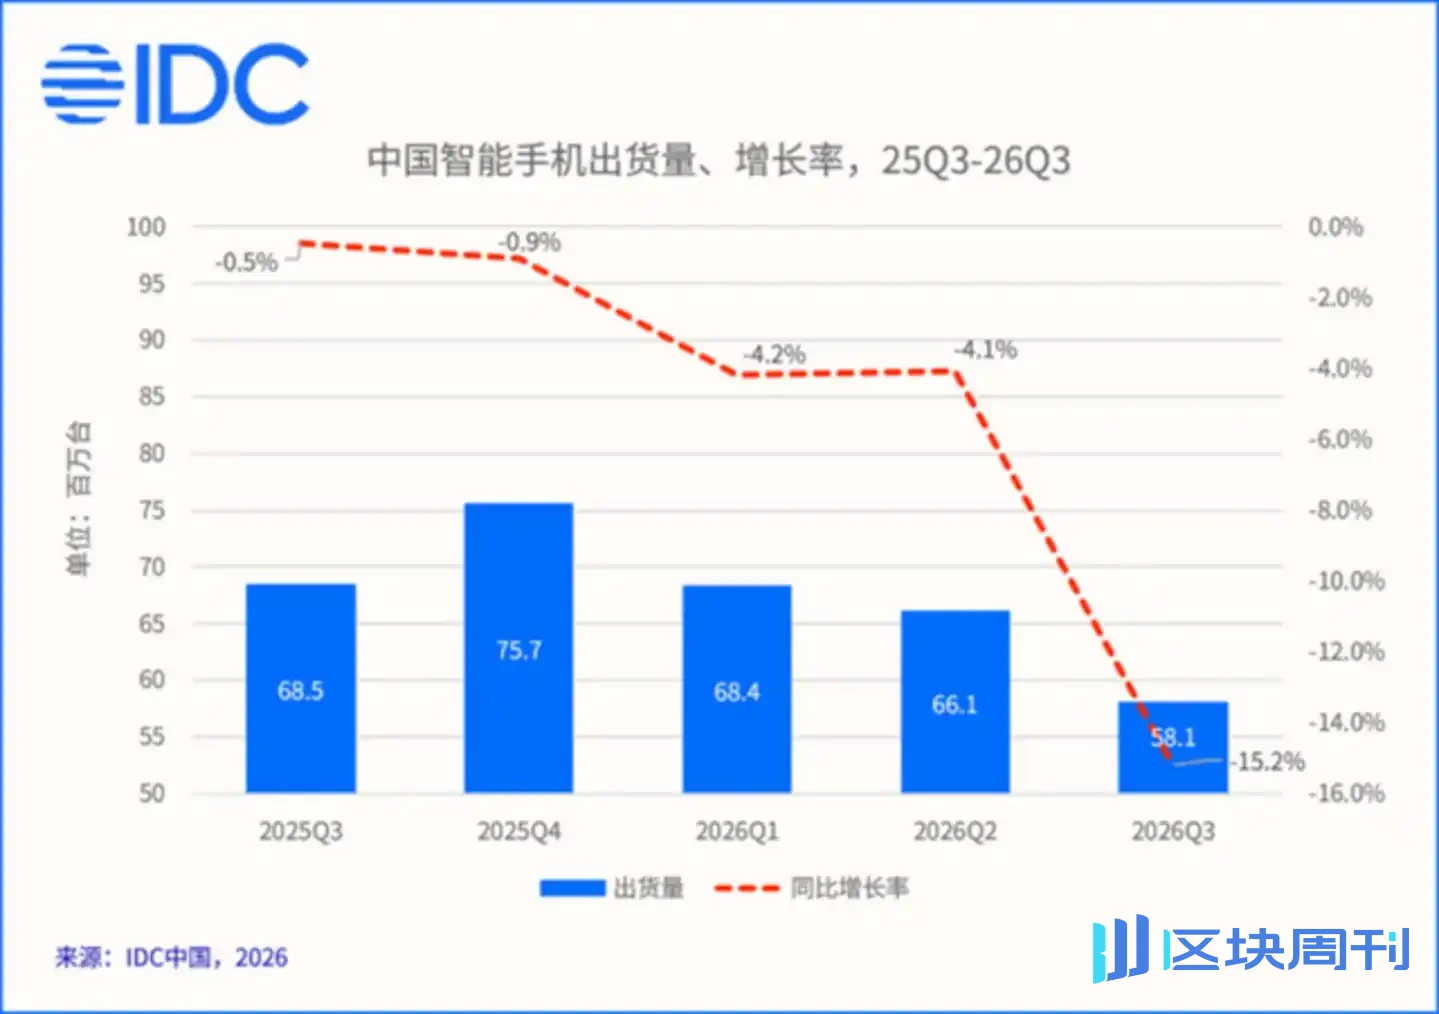
Fuente de la imagen: IDC
La razón de la caída de los envíos es simple: los costos de los chips de memoria y otros componentes han aumentado drásticamente. Los datos muestran que la proporción del BOM de almacenamiento para los teléfonos de gama baja ha aumentado del 10%–15% en años normales al 40%–50%.
Las marcas de terminales están bajo presión de envíos, y el estado de supervivencia de los gigantes ODM atrapados en medio de la cadena industrial también se ha convertido en un foco de atención del mercado.
Alegrías y penas no se comparten
En esta ola de aumentos de precios de almacenamiento, los fabricantes de almacenamiento de gama media y alta han obtenido cuantiosos dividendos.
GigaDevice es un representante típico. En los primeros tres trimestres de este año, sus ingresos aumentaron un 197,11% interanual hasta 20.297 millones de yuanes; el beneficio neto atribuible a los accionistas se disparó un 921,55% interanual hasta 11.066 millones de yuanes.
Esto ni siquiera es el aumento más dramático. En el mismo período, los ingresos y el beneficio neto atribuible a los accionistas de ChangXin Technology se dispararon un 738,5% y un 2600,8% interanual, respectivamente, alcanzando 269.020 millones de yuanes y 132.040 millones de yuanes, con un margen bruto tan alto como el 89,53%.
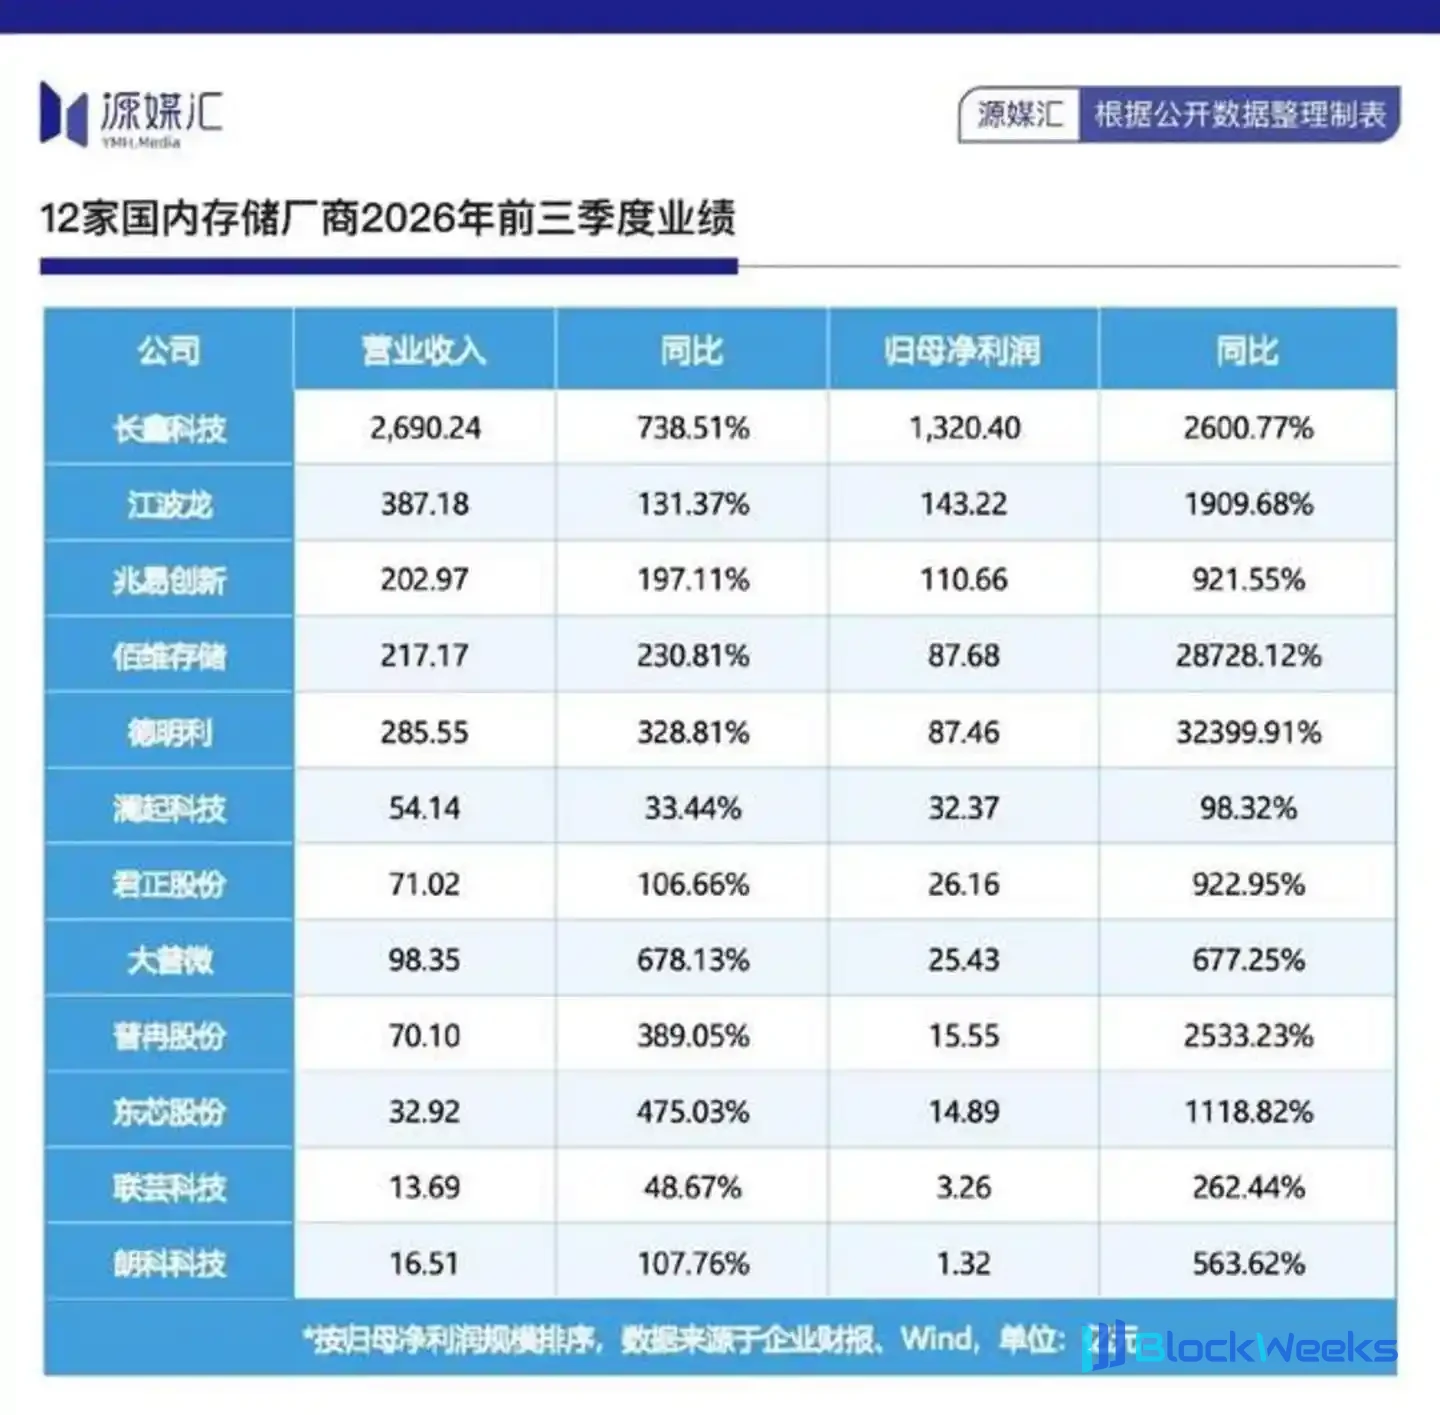
Incluso con los precios ya subiendo de esta manera, el juicio de Nomura es que esta ola de aumentos de precios de los chips de memoria probablemente continuará hasta 2028.
La lógica central detrás del auge continuo no es complicada: el fuerte efecto sifón de la demanda de HBM provocado por la explosión de la industria de la IA ha inclinado continuamente los recursos de capacidad de producción hacia el almacenamiento de alta gama, comprimiendo el espacio de suministro para DRAM y NAND de grado consumidor. Esto también permite que empresas como GigaDevice, que no son creadoras de reglas, se conviertan en beneficiarias en el camino.
La otra cara de los dividendos que se concentran en la cadena ascendente es que los fabricantes de terminales de la cadena descendente se ven obligados a soportar la presión de los aumentos de precios. La continua recesión del mercado de teléfonos inteligentes es el microcosmos más intuitivo, y el segmento tradicional de PC también está bajo presión.
Los datos de IDC muestran que en el tercer trimestre de 2026, los envíos globales de PC tradicionales fueron de 62,7 millones de unidades, un 20,1% menos interanual y un 9,1% menos trimestral, marcando el segundo trimestre consecutivo de caída interanual, con una caída significativamente mayor que en el segundo trimestre.

Fuente de la imagen: IDC
Las principales marcas generalmente sufrieron caídas de dos dígitos. En el tercer trimestre, Lenovo envió 14,9 millones de unidades, un 22,6% menos interanual, con una cuota de mercado del 23,8%, ocupando el primer lugar a nivel mundial. HP envió 10,3 millones de unidades, un 30,9% menos interanual, la mayor caída entre los cinco principales fabricantes. Dell envió 7,6 millones de unidades, un 25% menos interanual.
Las marcas de terminales ya están luchando, y la industria ODM también se ha despedido de su anterior ciclo de auge. Anteriormente, este segmento tuvo una vez un momento destacado: en la primera mitad de 2025, los envíos de teléfonos inteligentes ODM representaron el 43% del total mundial, estableciendo un nuevo máximo para el mismo período desde 2019 hasta ese momento.
A medida que la demanda de teléfonos inteligentes y PC se debilita simultáneamente, el mercado ODM, que había estado en ascenso durante dos años consecutivos, ha alcanzado un punto de inflexión.
En la segunda mitad de 2025, los envíos de teléfonos inteligentes ODM cayeron un 10% interanual. Las instituciones predicen además que los envíos globales de teléfonos inteligentes ODM continuarán disminuyendo en 2026, con una caída de aproximadamente 10%–15%.
Los gigantes ODM viven bien
Sin embargo, a pesar de la recesión general del mercado, los ODM líderes representados por Huaqin Technology y Longcheer Technology no se encuentran en una situación tan mala como se imagina. Sus diversos diseños comerciales de años anteriores se han convertido en un amortiguador para superar los ciclos.
Los informes financieros y la información de Tianyancha muestran que en los primeros tres trimestres de 2026, Huaqin Technology logró ingresos de 166.014 mil millones de yuanes y un beneficio neto atribuible a los accionistas de 4.323 mil millones de yuanes, un 28,81% y un 39,53% más interanual, respectivamente. Entre ellos, en el tercer trimestre, los ingresos y el beneficio neto atribuible a los accionistas crecieron un 60,86% y un 9,43% interanual, respectivamente.
Sin embargo, el margen bruto de Huaqin Technology en el tercer trimestre disminuyó trimestralmente, principalmente debido al crecimiento sustancial en la escala de su negocio de datos. En este negocio, el modelo de compra y venta (Buy&Sell) de almacenamiento y GPU representa una proporción relativamente alta. A medida que el peso del negocio de datos en los ingresos totales aumenta, reduce el margen bruto integral.
Esto también expone una regla en la industria ODM de teléfonos inteligentes que se pasa por alto fácilmente: la mayoría de los derechos de compra de chips de memoria para teléfonos inteligentes están en manos de los clientes de marca, y los ODM operan bajo un modelo de materiales suministrados por el cliente. Los aumentos de precios en sí mismos no afectan directamente el margen bruto, pero presionan el espacio de beneficio a través de otra vía.
Después de que los clientes de marca gastan más en almacenamiento, serán más estrictos con las tarifas de procesamiento y las tarifas de solución de los ODM.
Para Huaqin Technology, su negocio de teléfonos inteligentes aún pudo mantener un crecimiento positivo de ingresos en los primeros tres trimestres, lo que refleja el efecto de concentración de los líderes en medio de la contracción de la industria; lo que realmente sostiene la cuenta de resultados sigue siendo el negocio de datos en rápida expansión. En el tercer trimestre, los ingresos de este negocio alcanzaron los 22.500 millones de yuanes, un 228% más interanual, de los cuales los supernodos han logrado entregas a gran escala, con ingresos de 6.190 millones de yuanes.
El ROI (retorno de la inversión) del negocio de supernodos es mayor que el de los servidores de IA, lo que lo convierte en un amortiguador para Huaqin Technology en medio de los vientos en contra del negocio de teléfonos inteligentes.
En su última investigación institucional, Huaqin mencionó que el ROE (retorno sobre el patrimonio) de la compañía se ha mantenido durante mucho tiempo en un nivel excelente del 15%-20%. El bajo margen bruto en los libros es, en sí mismo, precisamente parte del foso de la compañía.
En otras palabras, la medida central de si un negocio es bueno no es el margen bruto, sino el ROE.
Esta afirmación tiene más peso de lo habitual en el contexto del aumento de los precios de almacenamiento. Las ganancias de los ODM nunca han venido de comprar barato y vender caro chips de memoria, sino de la escala, la eficiencia, la lealtad del cliente y la expansión de categorías.
Los aumentos de precios del almacenamiento han hecho que los márgenes brutos contables de los ODM de teléfonos inteligentes sean aún más delgados, pero el ROE de los principales fabricantes no se ha deteriorado en tándem. Los negocios de wearables, AIoT y datos han tomado el relevo para llenar la brecha de crecimiento.
El mercado general de teléfonos inteligentes se está contrayendo, pero la penetración de los ODM está aumentando, con la cuota concentrándose continuamente en Huaqin Technology y Longcheer Technology. Esta es una de las pocas coberturas estructurales durante el período de contracción de la industria. El informe del tercer trimestre de Longcheer Technology hace que este efecto de cobertura sea aún más intuitivo.
En el tercer trimestre de 2026, la compañía logró ingresos de 13.930 mil millones de yuanes, un aumento interanual del 21,94%. En un trimestre en el que los envíos de la industria cayeron un 15%, los ingresos aumentaron en lugar de caer.
Básicamente, todos los segmentos de negocio crecieron. Entre ellos, el negocio de teléfonos inteligentes fue de 8.635 mil millones de yuanes, un aumento interanual del 12%; las tabletas fueron de 1.873 mil millones de yuanes, un aumento interanual del 71,82%; el negocio de AIoT fue de 3.221 mil millones de yuanes, con tasas de crecimiento tanto interanual como trimestral superiores al 40%, representando el 23% de los ingresos de un solo trimestre.
A juzgar por el margen bruto divulgado en 2025, el margen bruto de AIoT de la empresa es significativamente superior al de los teléfonos móviles y las computadoras.
En otras palabras, los teléfonos móviles son un negocio de escala, mientras que AIoT es un negocio de capacidades. Cuanto más dispersas sean las categorías y más profunda la personalización, mayor será el costo para los clientes de cambiar de proveedor, y solo entonces el poder de negociación puede caer en manos de los ODM.
El beneficio neto no recurrente de Longcheer se duplicó trimestre a trimestre en el tercer trimestre, con un alto crecimiento intertrimestral durante dos trimestres consecutivos, lo que indica que ya ha surgido un punto de inflexión operativo.
¿Pueden los "teléfonos de mil yuanes" regresar
Por supuesto, simplemente dividir a los beneficiarios y a los presionados en la cadena industrial todavía se queda en un nivel superficial.
El impacto profundo y a largo plazo del aumento de los precios de la memoria en la cadena industrial de teléfonos móviles no radica en las fluctuaciones de beneficios de un solo trimestre, sino en la contracción irreversible de la estructura de productos. En los primeros nueve meses de 2026, se lanzaron 286 nuevos modelos de teléfonos en el mercado chino, una disminución interanual del 28,1%.
Según Jiemian News, Xiaomi y OPPO recortaron los pedidos de dispositivos completos para todo el año en más del 20%, vivo en casi un 15%, y Transsion redujo su objetivo anual a menos de 70 millones de unidades, con los recortes de pedidos concentrados en productos de gama media y baja y en el extranjero.

Fuente de la imagen: Academia China de Tecnología de la Información y las Comunicaciones
Samsung también se vio obligada a recalcular la configuración de memoria y el precio de los teléfonos de gama media, y la estrategia nacional de mar de modelos de teléfonos de mil yuanes retrocedió rápidamente.
Algunas instituciones consideran que el costo incremental de memoria de los teléfonos de mil yuanes ya ha absorbido todas las ganancias del dispositivo completo, y en 2027, los teléfonos inteligentes con un precio inferior a 1.500 yuanes podrían desaparecer gradualmente del mercado. Esto significa que el aumento de los precios de la memoria no solo está exprimiendo las ganancias, sino "eliminando" directamente una subcategoría. La salida de los teléfonos de gama baja no libera una demanda potencial de reemplazo, sino una voluntad de reemplazo de teléfonos en constante disminución.
Un alto ejecutivo de IDC Global Devices mencionó una vez que, en el contexto de precios en continuo aumento, los consumidores optan por prolongar la vida útil de los dispositivos existentes, y los consumidores tienden a extender el ciclo de uso de los teléfonos antiguos, mientras que la ventaja de las marcas nacionales en el mercado de gama baja precisamente las ha hecho soportar una mayor presión en esta ronda de ajuste.
A medida que las marcas recortan pedidos, el techo de los envíos de teléfonos móviles de los ODM desciende en consecuencia, y la demanda de memoria de consumo de las empresas de diseño upstream también sentirá la misma contracción después de varios trimestres.
Nadie en una cadena puede vivir para siempre de los aumentos de precios. Samsung ha dado una advertencia clara: 2027 puede ser el año con la oferta de memoria más ajustada de esta ronda, y el patrón de oferta y demanda difícilmente se volverá completamente holgado en 2028. Durante al menos los próximos dos años, será difícil que la estructura de costos de la industria de teléfonos móviles vuelva al pasado.
Cuánto tiempo puede mantenerse la alta rentabilidad de GigaDevice depende de cuándo se desacelere el efecto sifón de la IA sobre la capacidad de memoria de gama alta. Si los negocios de teléfonos móviles de Huaqin y Longcheer pueden estabilizarse depende de si las segundas curvas de crecimiento, como los dispositivos wearables, AIoT, datos y electrónica automotriz, pueden crecer hasta una escala suficiente antes de que las ganancias de los teléfonos móviles se compriman al límite.
Y si la categoría de teléfonos de mil yuanes puede regresar puede que ya no dependa únicamente de los precios de la memoria, sino de si toda la industria puede aceptar la nueva normalidad de "teléfonos cada vez más caros y ciclos de reemplazo cada vez más largos".
Este informe del tercer trimestre es solo la primera carta levantada para revelar la nueva normalidad. El juego continúa, y las fichas en la cadena industrial ya se han redistribuido.