
Descripción general
Aave ajustó el modelo de tasa de interés variable de préstamo de USDT en su mercado Core de Ethereum V3 el 21 de octubre de 2026, reduciendo el umbral óptimo de utilización del 94% al 92%. El cambio siguió una recomendación del proveedor de servicios de riesgo LlamaRisk y se ejecutó en el bloque 26.241.799 de Ethereum. La tasa base y las dos pendientes principales de la tasa de interés permanecieron sin cambios, lo que significa que la actualización alteró el momento en que los costos de préstamo comienzan a acelerarse en lugar de introducir un aumento uniforme de las tasas.
El ajuste de la tasa de interés de USDT de Aave aborda la relación entre la demanda de préstamos de stablecoins y la liquidez de reserva disponible. A medida que se presta una mayor porción del USDT suministrado, queda menos disponible de inmediato para retiros. El modelo de tasa de interés de Aave responde haciendo que los préstamos adicionales sean cada vez más costosos a medida que la utilización se aproxima al extremo superior de la capacidad de la reserva.
Bajo los nuevos parámetros, una reserva que opere al 94% de utilización tendría una APR de préstamo variable modelada del 7,0%, en comparación con el 4,5% anterior. En la utilización del 85,6% observada en la evaluación de LlamaRisk del 20 de octubre, el aumento modelado fue mucho menor, de aproximadamente 4,10% a 4,19%.
Por lo tanto, el ajuste concentra su efecto más fuerte cerca de la escasez de liquidez. No crea USDT adicional, no reduce el límite de préstamo en dos puntos porcentuales ni garantiza la disponibilidad de retiros. En cambio, Aave está cambiando los incentivos económicos en torno a la liquidez escasa de stablecoins, intentando preservar más margen de retiro antes de que la demanda de préstamos empuje la reserva hacia el agotamiento.
Puntos clave
- Aave redujo el umbral óptimo de utilización de USDT del 94% al 92% en Ethereum V3 Core el 21 de octubre de 2026.
- La tasa base de préstamo se mantiene en 0%, con la Pendiente 1 en 4,5% y la Pendiente 2 en 10%.
- Al 94% de utilización, la APR de préstamo variable modelada aumenta del 4,5% al 7,0%.
- El umbral revisado crea aproximadamente 57,8 millones de USDT de colchón de liquidez modelado adicional con el mismo suministro de referencia, sin añadir nuevos fondos.
- Los préstamos siguen siendo posibles por encima del 92% cuando otras condiciones lo permiten, pero su costo marginal aumenta más bruscamente.
Cambios en la curva de tasa de interés de USDT de Aave al 92% de utilización
El ajuste de Aave afecta a una reserva y estrategia de tasa de interés específicas en lugar de a todos los mercados de USDT del protocolo. El cambio se aplica al USDT en Aave V3 Ethereum Core, donde el umbral óptimo de utilización se redujo del 94% al 92%. Los demás parámetros principales de la tasa de interés permanecieron sin cambios: una tasa base del 0%, una primera pendiente del 4,5% y una segunda pendiente del 10%. La nueva configuración cambia el nivel de utilización en el que los costos de préstamo comienzan a aumentar a un ritmo más pronunciado.
El razonamiento económico es sencillo. Aave permite a los proveedores depositar stablecoins a las que los prestatarios pueden acceder mediante la publicación de garantías elegibles. La proporción de activos suministrados actualmente prestados se mide mediante la utilización. Cuando la utilización es relativamente baja, los prestamistas tienen más liquidez no prestada disponible para retiros. A medida que aumenta la utilización, una mayor proporción del capital suministrado se compromete en préstamos pendientes. Con una utilización muy alta, la reserva se vuelve más sensible a los retiros, los reembolsos y los cambios repentinos en la demanda.
La curva de tasa de interés variable intenta equilibrar estos intereses contrapuestos aumentando los costos de préstamo a medida que disminuye la liquidez disponible. Reducir el umbral óptimo de utilización significa que los prestatarios encuentran la porción más pronunciada de la curva antes, fortaleciendo el incentivo para reembolsar la deuda o evitar préstamos adicionales cuando la reserva se aproxima a una tensión de liquidez.
Parámetros de la tasa de interés de USDT de Aave: antes y después
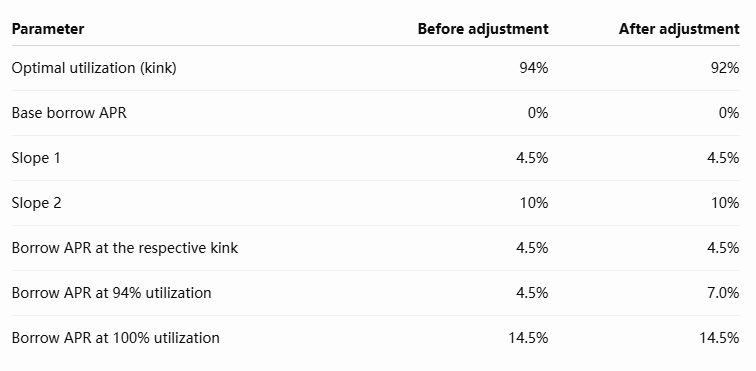
La tabla muestra que el ajuste no eleva la tasa máxima teórica bajo el modelo. Ambas configuraciones alcanzan el 14,5% con plena utilización. En cambio, la tasa aumenta más rápidamente en la región de alta utilización entre el umbral revisado del 92% y la plena utilización. Se trata de un reajuste de precios específico de la liquidez escasa en lugar de un aumento uniforme del costo de cada préstamo pendiente.
¿Cómo funciona el punto de inflexión de la tasa de interés de Aave?
Aave utiliza un modelo de tasa de préstamo variable de dos pendientes. Por debajo del umbral óptimo de utilización, las tasas de préstamo aumentan gradualmente con la utilización. Por encima de ese umbral, la tasa aumenta más pronunciadamente a medida que disminuye la cantidad de liquidez disponible de inmediato.
Para los parámetros de USDT en este ajuste, el modelo puede expresarse como:
Por debajo del umbral óptimo:
APR de préstamo = 4,5% × (Utilización ÷ Utilización óptima)
Por encima del umbral óptimo:
APR de préstamo = 4,5% + 10% × [(Utilización − Utilización óptima) ÷ (100% − Utilización óptima)]
El modelo revisado mantiene ambas pendientes sin cambios, pero traslada el punto en el que comienza la segunda porción del 94% al 92%.
Aave USDT Borrow APR: Old vs. New Curve
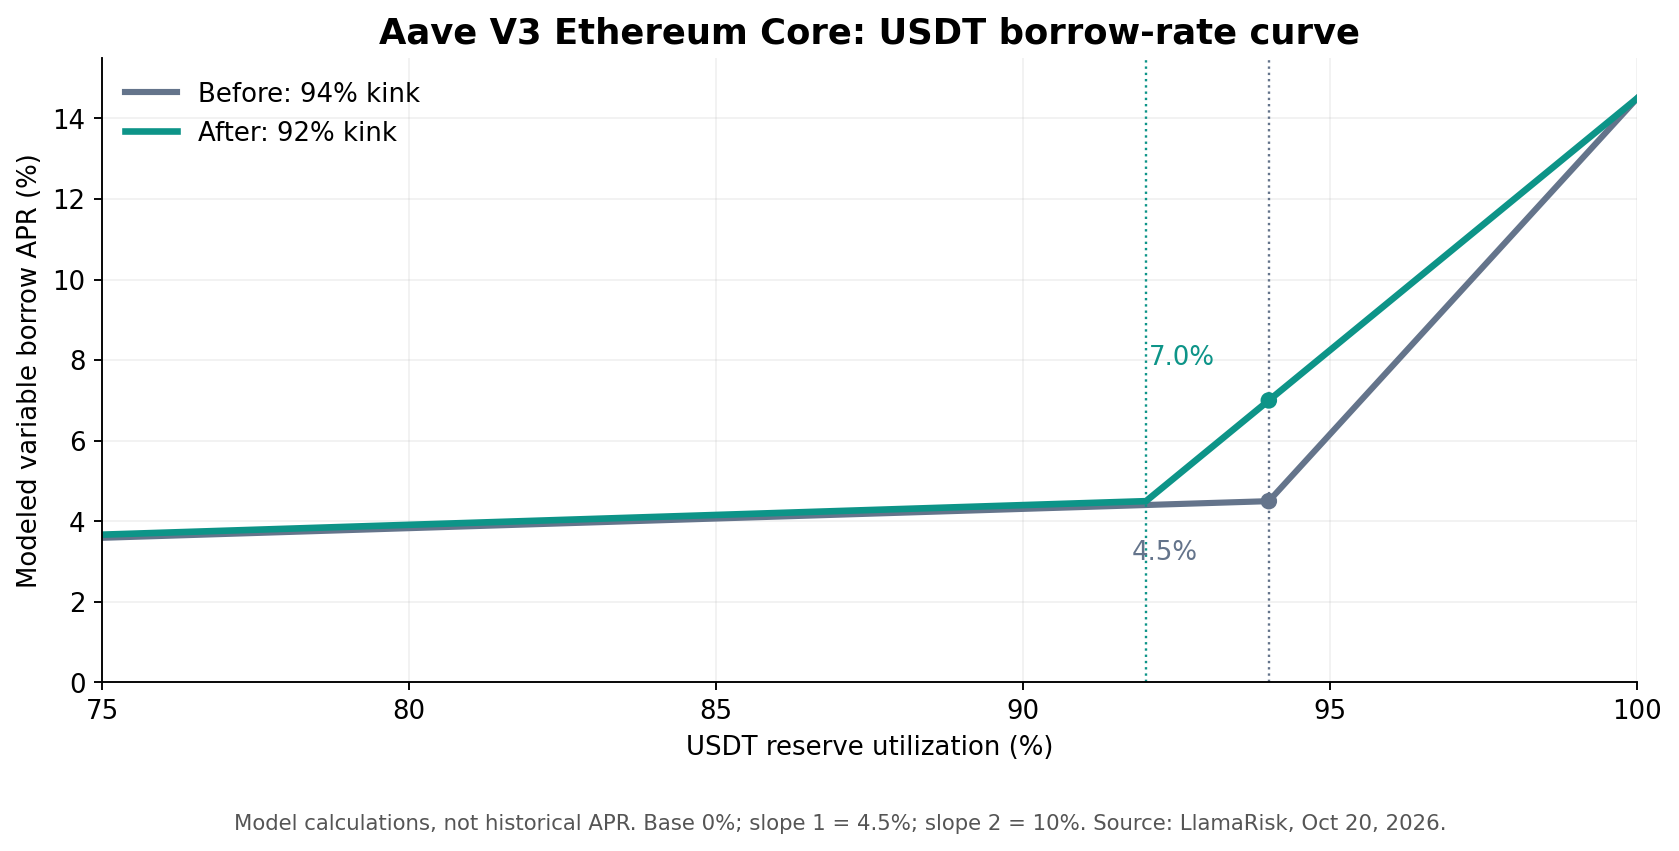
Figura 1. APR de préstamo variable calculado bajo las configuraciones de utilización óptima del 94% y 92%. Las curvas se derivan de los parámetros del modelo de tasa de interés divulgados y no son datos de APR observados históricamente. Fuente: Aave Governance y LlamaRisk, octubre de 2026.
La diferencia más pronunciada se produce cerca del antiguo umbral. Con una utilización del 94%, el modelo antiguo produce una tasa de préstamo del 4,5%, mientras que el modelo revisado produce un 7,0%. Sin embargo, con una utilización del 85,6%, la diferencia es de solo unos nueve puntos básicos.
Esto ilustra por qué el ajuste no debería describirse como un aumento repentino de las tasas de préstamo en todo el mercado. Su efecto depende de cuán cerca esté la reserva de una alta utilización, donde la disponibilidad de liquidez cobra mayor importancia.
Why Borrowing Costs Rise Earlier When Liquidity Tightens
El propósito de reducir el punto de inflexión es influir en el comportamiento de préstamo antes de que una reserva quede casi totalmente utilizada. Cuando los costos de préstamo se mantienen relativamente bajos cerca del extremo superior de la liquidez disponible, los usuarios pueden seguir tomando préstamos incluso cuando el margen para retiros se vuelve cada vez más limitado. Esto puede crear condiciones en las que los proveedores tengan dificultades para retirar cantidades sustanciales sin esperar nuevos depósitos o reembolsos de préstamos.
Una tasa de préstamo más pronunciada introduce un costo financiero por consumir liquidez escasa. Algunos prestatarios pueden reembolsar sus préstamos cuando los costos de financiamiento superan los rendimientos generados por sus estrategias. Otros pueden evitar abrir posiciones adicionales, mientras que los mayores rendimientos para los proveedores pueden atraer nuevos depósitos. Estas respuestas pueden potencialmente mejorar la liquidez disponible, pero ninguna está garantizada. Los prestatarios pueden aceptar tasas de interés más altas, los proveedores pueden retirar fondos y las condiciones generales del mercado pueden contrarrestar los incentivos previstos.
La decisión de Aave refleja, por lo tanto, un enfoque particular de la gestión de liquidez: en lugar de prohibir los préstamos en el umbral de utilización óptima, el protocolo hace que los préstamos sean más costosos más allá de él.
Esta distinción otorga a la reserva la flexibilidad de acomodar aumentos temporales en la demanda de préstamos mientras utiliza los precios para desalentar períodos prolongados de utilización excesiva. El mecanismo puede reducir el atractivo de seguir pidiendo préstamos, pero no puede obligar a los prestatarios existentes a reembolsar de inmediato ni crear nueva liquidez a demanda.
Why a 57.8 Million USDT Buffer Is Not New Liquidity
La evaluación de LlamaRisk del 20 de octubre proporciona una ilustración numérica del cambio. En ese momento, la reserva tenía aproximadamente 2.892,2 millones de USDT en activos suministrados y 2.475,1 millones de USDT en préstamos pendientes, lo que producía una utilización de aproximadamente el 85,6%. Aproximadamente 417 millones de USDT permanecían sin prestar.
Utilizando el mismo saldo suministrado, LlamaRisk calculó la cantidad de liquidez no prestada que quedaría si la utilización alcanzara los umbrales óptimos antiguo y nuevo. Con una utilización del 94%, el colchón modelado era de aproximadamente 173,5 millones de USDT. Con el 92%, aumentó a aproximadamente 231,4 millones de USDT.
Liquidity measureOld 94% kinkNew 92% kinkReference supplied USDT2,892.2M2,892.2MOptimal utilization94%92%Modeled unborrowed liquidity at the kink173.5M231.4MAdditional modeled buffer—Approximately 57.8MActual idle liquidity in the reference snapshotApproximately 417.0MApproximately 417.0M
Los 57,8 millones de USDT adicionales son la diferencia entre dos colchones de liquidez hipotéticos calculados a partir del mismo saldo suministrado. No es un nuevo depósito, una inyección de reservas del protocolo ni un aumento confirmado de los fondos retirables de inmediato.
Bajo la nueva configuración, el régimen de tasas de interés más pronunciado comienza cuando queda más USDT sin prestar. Si esto conduce a un saldo disponible consistentemente mayor depende de los reembolsos reales de los prestatarios, los nuevos depósitos, los retiros y los cambios en la utilización después de la implementación.
Who Gains and Who Pays Under the New Curve?
Los prestatarios experimentan el efecto más directo cuando la utilización se acerca al umbral revisado. Los usuarios que mantienen deuda en USDT a tasa variable enfrentan mayores costos de financiamiento en un nivel de utilización alto determinado que los que tendrían bajo la configuración anterior. Esto es importante para las estrategias apalancadas que piden prestadas stablecoins para comprar otros activos, gestionar garantías o generar rendimientos mediante diferencias de tasas de interés. Una posición que sigue siendo económicamente atractiva con un costo de préstamo del 4,5% puede volverse menos viable cuando su costo de financiamiento se acerca al 7% o más.
Los proveedores pueden recibir mayores rendimientos variables cuando la demanda de préstamos se mantiene fuerte, pero esos rendimientos dependen de la utilización, las tasas de préstamo y el factor de reserva del protocolo. Mayores rendimientos para los proveedores no significan necesariamente que la reserva se haya vuelto menos riesgosa o más fácil de abandonar. De hecho, los rendimientos elevados pueden coincidir con una disponibilidad reducida para retiros cuando una gran proporción de los depósitos permanece prestada.
Esta relación es una característica más amplia de los préstamos de stablecoins de tasa variable. La explicación de MEXC sobre los factores que afectan las tasas de interés variables de USDT proporciona antecedentes adicionales sobre cómo la demanda de préstamos y la liquidez disponible influyen en los rendimientos. Sin embargo, las tasas específicas de Aave están determinadas por sus propios parámetros de tasa de interés en cadena, en lugar de por la metodología de rendimiento de otras plataformas.
Por lo tanto, el ajuste crea incentivos diferentes para distintos participantes. Los prestatarios pueden reducir la deuda, los proveedores pueden responder a rendimientos más altos y la reserva puede experimentar cambios en la utilización. Ningún resultado es automático, y el comportamiento real del mercado sigue siendo la variable decisiva.
Preguntas frecuentes
¿Por qué Aave redujo la utilización óptima de USDT del 94% al 92%?
Aave redujo el umbral para que los costos de préstamo aumenten de forma más agresiva antes de que la reserva alcance una utilización extremadamente alta. El efecto previsto es preservar un margen adicional para retiros mediante incentivos económicos, no aumentar directamente el saldo real de USDT de la reserva.
¿Un punto de inflexión de utilización más bajo aumenta los costos de préstamo de USDT para todos?
El modelo revisado generalmente produce tasas de préstamo variables más altas con la misma utilización positiva, pero el tamaño de la diferencia varía. El aumento es relativamente pequeño por debajo del nuevo umbral y más pronunciado cerca del antiguo punto de inflexión del 94%. Las tasas reales continúan cambiando con la utilización de la reserva.
¿Los usuarios aún pueden pedir prestado USDT por encima del 92% de utilización?
Sí. El umbral del 92% determina dónde la curva de tasa de interés se vuelve más pronunciada; no es una prohibición absoluta de préstamo. Los préstamos adicionales siguen siendo posibles cuando la liquidez disponible, los requisitos de garantía y otras restricciones de la reserva lo permiten, pero su costo de financiamiento se vuelve cada vez más caro.
Aave está reajustando el precio de la escasez de liquidez antes de que el fondo se agote
El cambio de Aave del 21 de octubre demuestra cómo un pequeño ajuste a un parámetro de tasa de interés puede afectar significativamente los incentivos de préstamo en condiciones de mercado específicas. Reducir la utilización óptima de USDT del 94% al 92% deja los parámetros de pendiente subyacentes sin cambios mientras adelanta el segmento más pronunciado de la tasa de préstamo. El efecto se concentra cerca de la escasez de liquidez, donde mantener fondos adecuados para los retiros de los proveedores se vuelve cada vez más importante.
El ajuste de la tasa de interés de USDT de Aave no representa una reducción de los préstamos pendientes ni la creación de reservas adicionales de stablecoins. En cambio, cambia los incentivos financieros que enfrentan los prestatarios que consumen liquidez cuando la utilización se eleva. El aumento modelado en el colchón de liquidez óptimo ilustra el efecto previsto de gestión de riesgos, pero si ese colchón se mantiene depende de los depósitos, retiros, préstamos y reembolsos reales.
La evaluación futura debería centrarse en la utilización sostenida en torno al nuevo umbral del 92%, la liquidez disponible de USDT, los costos variables de préstamo, los rendimientos de los proveedores y el comportamiento de la reserva durante períodos de demanda elevada. Estos indicadores pueden revelar si la curva revisada mejora la flexibilidad de retiro sin restringir innecesariamente los préstamos económicamente productivos.
La importancia a largo plazo radica en el papel de la fijación de precios automatizada dentro de la gestión de riesgos financieros de DeFi. Los protocolos deben equilibrar continuamente la demanda de apalancamiento con la necesidad de mantener liquidez, y el modelo de tasa de interés es uno de los principales mecanismos a través de los cuales se logra ese equilibrio.
Aave no está creando liquidez mediante su ajuste de tasas; está haciendo que la liquidez escasa sea más costosa de consumir en una etapa más temprana. Si esa decisión mejora la resiliencia de la reserva dependerá de cómo respondan los participantes del mercado a los incentivos revisados.
Fuentes
Enlace interno de MEXC utilizado:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Gobernanza de Aave — Risk Stewards: Reducciones de límites y cambio del IRM de USDT en Aave V3, octubre de 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave cambia las reglas de préstamo de USDT y los costos de los préstamos aumentan repentinamente:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.