Resumen
Goldman Sachs está poniendo a disposición de participantes estadounidenses calificados su Financial Square Treasury Instruments Fund, conocido por el ticker de clase de acciones institucional FTIXX, a través de Lynq, una red de liquidación en tiempo real y gestión de tesorería utilizada por instituciones de activos digitales. La integración brinda a las firmas de trading nativas de cripto una nueva forma de colocar efectivo inactivo en un fondo de mercado monetario de Treasuries establecido entre transacciones, mientras mantienen acceso al capital cuando se necesita nuevamente. FTIXX tenía aproximadamente $105 mil millones en activos netos a fines de agosto de 2026, lo que hace que la conexión sea notable por la escala y la madurez institucional del producto subyacente.
El punto más importante es lo que la integración FTIXX Lynq no hace: Goldman Sachs no ha tokenizado el fondo. FTIXX sigue siendo un fondo de mercado monetario convencional, y el acceso se facilita a través de Lynq con transacciones gestionadas por tZERO Securities, un broker-dealer registrado ante la SEC. El fondo se convierte en el primer fondo de inversión externo ofrecido a través de Lynq, pero su estructura legal existente, su marco de propiedad y su administración de fondos permanecen intactos.
Eso hace que la integración sea estratégicamente diferente de productos de Treasuries tokenizados como BUIDL de BlackRock o las acciones de fondos basadas en blockchain de Franklin Templeton. Goldman está demostrando que los activos tradicionales pueden entrar en los flujos de trabajo de activos digitales sin convertirse primero en valores nativos de blockchain. Por lo tanto, el desarrollo plantea una pregunta más amplia sobre RWA: los mercados cripto institucionales podrían no necesitar que cada activo tradicional sea tokenizado si los productos establecidos pueden conectarse eficientemente a la infraestructura moderna de liquidación y tesorería.
Puntos clave
- FTIXX ahora es accesible para participantes estadounidenses calificados a través de Lynq.
- El fondo de Treasuries de Goldman Sachs tenía aproximadamente $105 mil millones en activos netos a fines de agosto de 2026.
- FTIXX sigue siendo un fondo de mercado monetario convencional y no ha sido tokenizado.
- tZERO Securities proporciona la capa regulada de broker-dealer para las transacciones.
- La integración brinda a las firmas cripto institucionales otra opción para obtener rendimiento de Treasuries sobre efectivo inactivo entre operaciones.
- La lección más amplia sobre RWA es que la integración con rieles digitales puede importar incluso sin tokenización.
¿Qué hace realmente la integración FTIXX Lynq?
FTIXX sigue siendo un fondo tradicional dentro de un flujo de trabajo de activos digitales
El acuerdo FTIXX Lynq agrega una capa de distribución y acceso en lugar de cambiar la forma legal del producto de inversión subyacente. Los participantes institucionales estadounidenses calificados que usan Lynq pueden acceder al Goldman Sachs Financial Square Treasury Instruments Fund a través de tZERO Securities, lo que permite que el efectivo que de otro modo permanecería inactivo entre transacciones de activos digitales se invierta en un vehículo de mercado monetario centrado en Treasuries.
Esta distinción importa porque los titulares que describen un fondo de Goldman de $100 mil millones “pasando onchain” pueden crear fácilmente la impresión de que $100 mil millones de acciones del fondo se han emitido como tokens de blockchain. Eso no es lo que ha sucedido. FTIXX continúa operando dentro de su estructura de fondo existente, mientras que Lynq proporciona el entorno de liquidación y gestión de tesorería a través del cual las firmas elegibles de activos digitales pueden acceder al producto.
La cifra de más de $100 mil millones también se refiere al tamaño total aproximado de FTIXX, no al capital comprometido con Lynq. Los clientes de Lynq representan solo un canal de distribución adicional para el fondo. Por lo tanto, la integración es significativa por el producto que se conecta a la infraestructura cripto, no porque todo el fondo haya migrado a los mercados de activos digitales.
¿Por qué querrían las instituciones cripto acceder a FTIXX?
Las firmas cripto institucionales mantienen rutinariamente grandes reservas de efectivo operativo. Los creadores de mercado necesitan liquidez para liquidar operaciones, los escritorios OTC mantienen saldos entre transacciones de clientes, y las firmas de trading pueden esperar oportunidades atractivas de despliegue mientras mantienen un capital sustancial disponible. Mantener ese efectivo completamente sin invertir crea un costo de oportunidad cuando los rendimientos de los Treasuries a corto plazo son positivos.
FTIXX brinda a esas firmas una forma de colocar capital en una estrategia tradicional de mercado monetario de Treasuries cuando no se requiere inmediatamente para operar. Cuando se necesita liquidez nuevamente, la posición puede rescatarse y el efectivo puede redistribuirse a los mercados de activos digitales. Esto es conceptualmente similar a la gestión de tesorería institucional tradicional, donde se utilizan instrumentos gubernamentales de corta duración para generar rendimiento mientras se preserva la liquidez.
El valor estratégico de Lynq, por lo tanto, no es simplemente el acceso a otro producto de inversión. Es la capacidad de incorporar herramientas convencionales de gestión de efectivo en el mismo entorno operativo más amplio utilizado por las firmas de activos digitales.
¿Qué es Goldman Sachs FTIXX?
El fondo está diseñado en torno a la liquidez de Treasuries en lugar de la exposición cripto
FTIXX es una clase de acciones institucional del Goldman Sachs Financial Square Treasury Instruments Fund, un fondo de mercado monetario centrado en valores del Tesoro de EE. UU. Su objetivo de inversión se centra en preservar el capital, mantener la liquidez y generar ingresos corrientes en lugar de tomar exposición direccional a activos de riesgo.
Esto es importante porque FTIXX cumple una función muy diferente de la de Bitcoin, las stablecoins o el crédito privado tokenizado. Se asemeja más a un instrumento de gestión de tesorería utilizado para liquidez a corto plazo que a una inversión especulativa. Para las empresas institucionales de activos digitales, eso hace que el fondo sea potencialmente útil como un lugar donde estacionar saldos operativos que necesitan permanecer relativamente líquidos.
Como ocurre con cualquier fondo del mercado monetario, el riesgo es bajo en relación con muchos otros activos, pero no es cero. Las propias divulgaciones de Goldman Sachs señalan que un inversor puede perder dinero y que las participaciones no son depósitos bancarios y no están aseguradas por la FDIC ni garantizadas por otra agencia gubernamental. El fondo busca preservar un precio de participación estable, pero ese objetivo no debe describirse como una garantía.
¿Por qué importa un fondo tradicional de 100.000 millones de dólares para los mercados cripto?
La escala señala una convergencia institucional, no 100.000 millones de dólares en entradas cripto
FTIXX tenía aproximadamente 105.000 millones de dólares en activos netos a finales de agosto de 2026, pero ninguna de esas cifras debe interpretarse como dinero nuevo que entra en el ámbito cripto. El fondo existía mucho antes de la integración con Lynq, y la gran mayoría de sus activos sigue formando parte de la actividad tradicional del mercado monetario.
La importancia radica en la dirección opuesta: a las empresas de activos digitales se les está dando una vía directa hacia un producto financiero tradicional maduro. En lugar de obligar a las instituciones cripto a elegir entre permanecer enteramente dentro de los activos digitales o mover fondos a través de un flujo de trabajo heredado separado, Lynq intenta situar ambos entornos dentro de un proceso de gestión de tesorería más unificado.
Esa es una forma importante de convergencia institucional porque reduce la distancia operativa entre los productos de liquidez de las finanzas tradicionales y la infraestructura de negociación cripto. Una empresa de activos digitales puede potencialmente pasar de la actividad de negociación a un fondo del Tesoro y de vuelta a la liquidez del mercado sin requerir que la exposición subyacente al Tesoro se convierta en sí misma en un token de blockchain.
Esto sugiere que la adopción institucional de las criptomonedas puede desarrollarse tanto mediante la integración de infraestructura como mediante la tokenización directa de activos.
¿Necesita todo RWA ser tokenizado?
FTIXX Lynq muestra una segunda vía para la integración entre TradFi y cripto
El modelo FTIXX Lynq ofrece un contraste útil con los fondos del Tesoro tokenizados. Productos como BUIDL o las participaciones de fondos del mercado monetario registradas en blockchain colocan el propio interés del fondo sobre infraestructura de registro distribuido. FTIXX, en cambio, preserva el fondo convencional y añade a su alrededor una capa de acceso y liquidación orientada a los activos digitales.
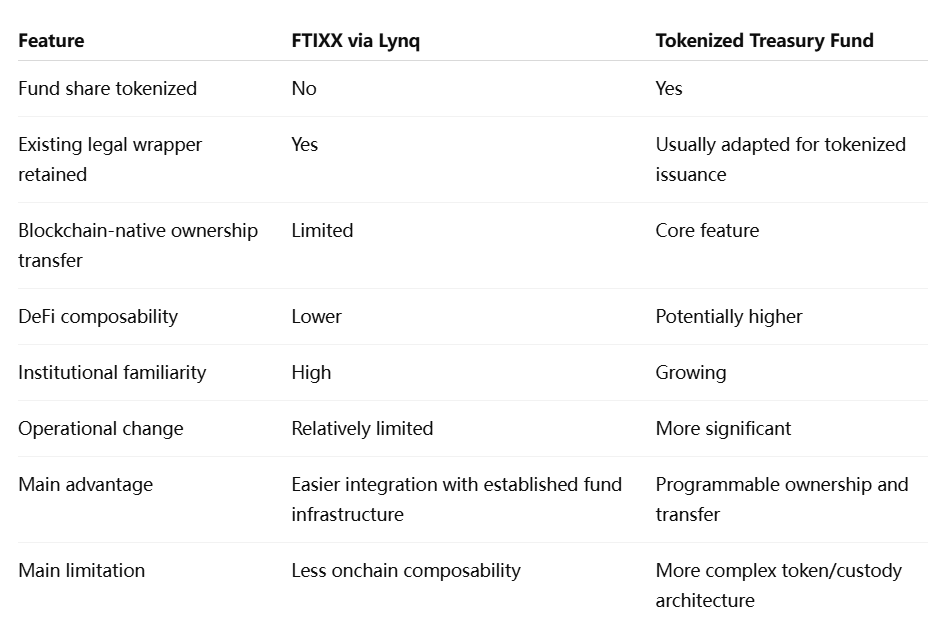
Ninguno de los dos modelos es inherentemente superior. La tokenización puede permitir la propiedad programable, la liquidación autónoma y la posible integración con préstamos u otros contratos inteligentes. Sin embargo, también introduce preguntas adicionales en torno a la custodia de carteras, las restricciones a la transferencia de tokens, la compatibilidad con blockchain y la integración con la legislación de valores existente.
El modelo FTIXX sacrifica parte de esa composabilidad a cambio de mantener intacta una estructura de fondo madura. Para las instituciones que principalmente desean exposición al Tesoro y una gestión eficiente del efectivo en lugar de funcionalidad DeFi, esa compensación puede ser totalmente aceptable.
Por lo tanto, el mercado puede evolucionar a través de ambos enfoques. Algunos activos se beneficiarán de ser totalmente tokenizados porque la programabilidad es central para su caso de uso. Otros pueden lograr una adopción institucional más rápida simplemente al estar conectados a la infraestructura de activos digitales sin alterar su forma legal subyacente.
¿Por qué está cobrando importancia la gestión de efectivo para las instituciones cripto?
El rendimiento del efectivo inactivo se está convirtiendo en parte de la infraestructura de negociación
A medida que los mercados de activos digitales se institucionalizan, la gestión de tesorería cobra más importancia. Las empresas de negociación profesionales no evalúan el capital solo por los posibles rendimientos cripto; también les importan la exposición a contrapartes, la velocidad de liquidación, el rendimiento del efectivo inactivo y la rapidez con la que se pueden redeployar los fondos.
Durante los períodos de alta volatilidad, las empresas pueden necesitar mantener disponibles saldos de efectivo sustanciales para respaldar márgenes, liquidaciones o transacciones de clientes. Mantener todo ese capital en cuentas operativas con rendimiento cero genera un costo significativo. El acceso a fondos del mercado monetario del Tesoro puede mejorar la economía de mantener liquidez entre operaciones.
Esto es especialmente relevante a medida que la gestión de riesgos se vuelve más conservadora en los mercados cripto institucionales. Tras múltiples ciclos de quiebras de contrapartes, las empresas diferencian cada vez más entre los activos utilizados para inversión direccional y las reservas utilizadas para operaciones. Un fondo tradicional del Tesoro al que se accede a través de una red de liquidación de activos digitales encaja de forma natural en esta última categoría.
Por lo tanto, la integración refleja un cambio más amplio en la infraestructura institucional de criptomonedas: la industria ya no se centra únicamente en ejecutar operaciones. Cada vez construye más los sistemas de efectivo, garantías y liquidación necesarios para gestionar el capital entre esas operaciones.
¿Cómo encaja Lynq en el stack institucional?
Lynq actúa como una capa de liquidación y tesorería en lugar de un emisor de activos
Lynq se describe a sí misma como una solución de liquidación en tiempo real y gestión de tesorería operada por un broker-dealer para clientes institucionales de activos digitales. La plataforma está diseñada para abordar problemas como la fragmentación del mercado, el riesgo de contraparte y la necesidad de obtener intereses sobre la liquidez que permanece entre transacciones.
La incorporación de FTIXX amplía ese rol porque Lynq ahora puede conectar a los participantes con un fondo externo de Goldman Sachs junto con su funcionalidad de inversión existente. tZERO Securities proporciona la capacidad regulada de broker-dealer requerida para respaldar el acceso de participantes estadounidenses calificados.
Esta estructura es importante porque Lynq no está reemplazando a Goldman Sachs como gestor de fondos ni transformando FTIXX en un nuevo valor digital. Está actuando como infraestructura de conexión entre empresas institucionales de criptomonedas y productos financieros establecidos.
Ese modelo puede volverse cada vez más común a medida que madura la infraestructura del mercado de activos digitales. En lugar de que cada institución financiera emita un nuevo token, las redes especializadas pueden conectar productos regulados, brokers y sistemas de liquidación en flujos de trabajo que resulten más nativos para las empresas de criptomonedas.
¿Cuáles son las principales limitaciones?
FTIXX no es un activo nativo de blockchain
La limitación más obvia es también la característica definitoria del modelo: FTIXX en sí mismo no está tokenizado. Sus participaciones no pueden simplemente moverse sin permisos entre carteras ni conectarse directamente a protocolos DeFi como garantía de la misma manera en que potencialmente podría hacerlo un token de fondo nativo de blockchain.
Esto reduce la composabilidad. Si una institución de criptomonedas quiere utilizar exposición al Tesoro dentro de un protocolo de préstamo, un creador de mercado automatizado o una estrategia de contrato inteligente, la estructura convencional de FTIXX puede ser menos flexible que un fondo del Tesoro tokenizado.
También existen requisitos de elegibilidad y incorporación. El acceso está destinado a participantes estadounidenses calificados que establezcan la relación requerida con tZERO Securities y cumplan con las verificaciones de cumplimiento. Por lo tanto, la integración es un servicio institucional en lugar de un producto DeFi abierto.
Finalmente, la liquidez no es idéntica a mantener efectivo. Los reembolsos de fondos del mercado monetario, los plazos operativos y los acuerdos de liquidación siguen siendo importantes. Las instituciones deben comprender con qué rapidez el capital puede volver a la negociación activa en diferentes condiciones de mercado en lugar de asumir que el fondo se comporta exactamente como una stablecoin en cadena.
Perspectiva de MEXC: La próxima ola de RWA puede ser integración, no tokenización
El puente institucional entre las finanzas tradicionales y las criptomonedas puede no requerir que cada activo se emita en cadena. En algunos casos, conectar productos de inversión maduros con flujos de trabajo de activos digitales puede ofrecer beneficios prácticos más rápido y con menos cambios estructurales que reconstruir el activo mismo como un token.
FTIXX Lynq ilustra esa distinción. El fondo sigue siendo un producto tradicional del mercado monetario de Goldman Sachs, mientras que la capa de acceso se acerca más al entorno operativo utilizado por las instituciones de activos digitales. Para las empresas preocupadas principalmente por el rendimiento del Tesoro, la liquidez y la gestión de contrapartes, eso puede ser más importante que si la participación del fondo en sí existe como un token ERC-20.
Esto sugiere que la adopción de RWA no debería medirse solo por el valor de los activos tokenizados. Otra métrica importante será cuánta infraestructura financiera tradicional se vuelve utilizable dentro de los flujos de trabajo de liquidación, garantía y tesorería de activos digitales. La tokenización es una ruta hacia la convergencia, pero la interoperabilidad y la distribución pueden producir una integración económica similar a través de una arquitectura diferente.
FTIXX muestra que TradFi puede entrar en cripto sin tokenizarlo todo
La integración de FTIXX Lynq es significativa precisamente porque Goldman Sachs no ha transformado su fondo del Tesoro de aproximadamente $100 mil millones en un token de blockchain. FTIXX sigue siendo un fondo del mercado monetario convencional, mientras que Lynq y tZERO proporcionan a las instituciones calificadas de activos digitales una nueva forma de acceder a él dentro de un entorno moderno de liquidación y gestión de tesorería.
Esa distinción evita que el titular se exagere. Los aproximadamente $105 mil millones en activos del fondo no se trasladaron a Lynq, y la integración no debe describirse como $100 mil millones de nuevo capital cripto. Lo que cambió es la arquitectura de distribución: las empresas institucionales de criptomonedas ahora pueden colocar liquidez inactiva en un producto del Tesoro establecido y redistribuir ese capital cuando sea necesario.
El modelo también amplía la discusión sobre RWA más allá de la tokenización. Los fondos totalmente tokenizados pueden ofrecer una mayor programabilidad y composabilidad DeFi, mientras que los fondos convencionales conectados a rieles digitales pueden proporcionar familiaridad regulatoria y una adopción institucional más rápida. Ambos enfoques resuelven problemas diferentes.
Para los mercados institucionales, el resultado más importante puede ser si las empresas de activos digitales pueden gestionar efectivo, garantías y liquidación con la misma sofisticación que las instituciones financieras tradicionales. FTIXX Lynq sugiere que el puente entre los dos sistemas no siempre requiere reemplazar los activos existentes. A veces, el paso más práctico es conectarlos.
Fuentes
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Descargo de responsabilidad: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.