
Resumen
Hong Kong está ampliando el acceso regulado a Solana con la cotización del Pando Solana ETF el 13 de octubre de 2026. El producto, que cotiza bajo el código bursátil 2831 en la Bolsa de Hong Kong, se convierte en el segundo ETF de Solana al contado del mercado en lugar del primero. ChinaAMC lanzó su propio ETF de Solana el 27 de octubre de 2025, lo que brinda a los inversores casi un año de datos del mundo real con los que se puede evaluar el nuevo producto.
Ese historial cambia la pregunta clave. El lanzamiento ya no se trata simplemente de si los reguladores permitirán un ETF de Solana en Hong Kong. Se trata de si un segundo emisor puede profundizar la liquidez, atraer capital incremental y convertir la exposición regulada a SOL en un canal de asignación institucional significativo.
El punto de referencia inicial sigue siendo modesto. ChinaAMC reportó un valor liquidativo de aproximadamente $4.20 millones al 12 de octubre de 2026. Eso muestra por qué el acceso vía ETF no debe confundirse con la demanda de ETF. Bitcoin demostró que un vehículo regulado puede convertirse en un canal de capital importante cuando ya existe apetito institucional; SOL todavía necesita demostrar que puede desarrollarse una demanda comparable.
Para el mercado, las señales más útiles después de la cotización serán, por lo tanto, el crecimiento de los AUM, las creaciones y reembolsos, el volumen de negociación, la calidad del seguimiento y si la competencia entre emisores amplía la base de inversores en lugar de simplemente dividir la demanda existente.
Puntos clave
- Pando Solana ETF comienza a cotizar en Hong Kong el 13 de octubre bajo el código bursátil 2831.
- Es el segundo ETF de Solana de Hong Kong, tras el lanzamiento de ChinaAMC en octubre de 2025.
- El ETF de Solana de ChinaAMC tenía aproximadamente $4.20 millones en NAV al 12 de octubre, lo que proporciona un punto de referencia temprano de la demanda.
- La cotización de un ETF es acceso al mercado, no evidencia de entradas institucionales.
- La verdadera prueba es si la competencia entre emisores puede mejorar la liquidez y construir asignaciones sostenidas a SOL.
¿Qué cambia realmente el nuevo ETF de Solana de Hong Kong?
El cambio inmediato es operativo más que tecnológico. Los inversores que utilizan una cuenta de valores regulada pueden obtener exposición a SOL a través de un producto cotizado en bolsa en lugar de abrir directamente una cuenta en un exchange de criptomonedas, gestionar la infraestructura de carteras o poseer claves privadas.
Para algunas instituciones, esa distinción es considerablemente importante. La posesión directa de criptomonedas puede introducir procedimientos adicionales de custodia, cumplimiento, valoración y operativos. Un ETF puede encajar más naturalmente en sistemas de gestión de carteras que ya manejan valores cotizados.
Eso no significa que todas las instituciones puedan o vayan a asignar al producto. Los mandatos internos, los requisitos de idoneidad, los límites de volatilidad y las políticas de activos digitales pueden seguir siendo restrictivos incluso cuando se dispone de un vehículo cotizado en bolsa.
Por lo tanto, el ETF de Solana de Hong Kong elimina una capa de fricción sin eliminar la decisión de inversión en sí.
¿Significa un ETF de Solana de Hong Kong que las instituciones están comprando SOL?
No. Un vehículo de inversión regulado crea un canal para el capital; no crea el capital en sí.
Esta distinción es particularmente importante porque Hong Kong ya tiene un caso de estudio real. El ETF de Solana de ChinaAMC comenzó a cotizar el 27 de octubre de 2025, pero su NAV divulgado se situaba en aproximadamente $4.20 millones al 12 de octubre de 2026.
Eso no hace que el producto no tenga éxito. Los ETF más pequeños aún pueden proporcionar un acceso regulado útil, y el tamaño del mercado depende de la distribución, la elegibilidad de los inversores, las comisiones y la escala del ecosistema local de ETF. Pero demuestra por qué la llegada de un segundo fondo no debería traducirse automáticamente en suposiciones sobre grandes compras de SOL.
La evidencia útil llega después de la cotización: creaciones netas, AUM, volumen de negociación y participación persistente de los inversores.
¿Puede SOL seguir el camino institucional del ETF de Bitcoin?
Bitcoin proporciona la comparación obvia porque los ETF de Bitcoin al contado demostraron cómo un vehículo de valores familiar puede convertir una exposición a criptomonedas previamente inaccesible u operativamente difícil en exposición de cartera institucional.
Pero el caso de inversión para SOL es estructuralmente diferente.
Bitcoin se evalúa comúnmente como un activo monetario escaso, un diversificador de cartera o una exposición a reserva de valor sensible a los factores macroeconómicos. Solana es una plataforma de contratos inteligentes cuya propuesta de valor está mucho más vinculada al uso de la red. Por lo tanto, los inversores que evalúan SOL pueden prestar mayor atención a la liquidación de stablecoins, la actividad de los exchanges descentralizados, los ingresos de las aplicaciones, los pagos, la tokenización y la actividad de los desarrolladores.
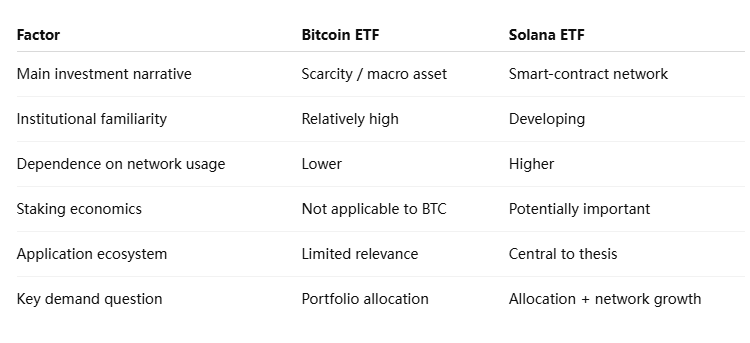
Esto significa que el ETF de Solana de Hong Kong no solo necesita que los precios de SOL suban. Para la demanda institucional a largo plazo, los asignadores también pueden necesitar confianza en que Solana puede sostener una actividad económica significativa y mantener su papel dentro de la infraestructura cripto.
Por lo tanto, el camino del ETF de Bitcoin es útil como prueba de que los envoltorios regulados pueden desbloquear la demanda, pero no debe tratarse como una plantilla que garantice la misma respuesta de capital para cada criptoactivo.
Hong Kong ya tenía un ETF de Solana: ¿por qué importa uno segundo?
Un segundo emisor aún puede importar aunque el primer producto siga siendo relativamente pequeño.
Los mercados de ETF se desarrollan mediante la competencia. Los emisores adicionales pueden generar presión sobre las comisiones de gestión, mejorar la cobertura de creación de mercado y aumentar la distribución a través de diferentes canales de corretaje y gestión de patrimonios. Más productos también pueden fomentar la actividad de arbitraje entre las acciones del ETF, el NAV y el activo subyacente, mejorando potencialmente la eficiencia del mercado secundario.
La cadena relevante es:
competencia entre emisores → distribución más amplia → creación de mercado más sólida → diferenciales más ajustados → demanda potencialmente más profunda
Ninguno de estos resultados es automático, pero proporcionan un marco más útil que tratar cada nuevo lanzamiento de ETF como un evento alcista aislado.
La existencia de un primer producto también hace que el lanzamiento de Pando sea más valioso analíticamente. Los inversores pueden comparar dos emisores que operan dentro de la misma jurisdicción en lugar de comparar un ETF de SOL de Hong Kong con fondos de Bitcoin de EE. UU. cuya escala de mercado, base de inversores e historial regulatorio son sustancialmente diferentes.
Los próximos meses deberían mostrar si Pando atrae activos genuinamente nuevos o principalmente compite por el mismo grupo de inversores que ya pueden acceder a SOL a través de ChinaAMC.
Por qué Hong Kong importa para el mercado de ETF de criptomonedas de Asia
La importancia de Hong Kong se extiende más allá del tamaño absoluto de un fondo individual. Proporciona un laboratorio regulado para probar si los activos fuera de Bitcoin y Ethereum pueden soportar la infraestructura convencional de ETF.
Si los productos de Solana establecen un AUM consistente, mercados secundarios líquidos y una actividad fiable de creación-reembolso, los datos pueden ayudar a los emisores a evaluar si otros grandes criptoactivos justifican productos similares. Por el contrario, una demanda débil demostraría que el permiso regulatorio por sí solo no garantiza un mercado de ETF de altcoins comercialmente viable.
Esta distinción importa para la industria más amplia de activos digitales de Asia. Un marco de ETF exitoso puede conectar los mercados de criptomonedas con corredores, gestores de activos y plataformas de gestión de patrimonios que pueden ser reacios a interactuar directamente con carteras de blockchain.
Pero el efecto demostrativo no debe exagerarse. La regulación de Hong Kong no determina automáticamente cómo Singapur, Japón, Corea del Sur u otros mercados tratarán productos equivalentes. Cada jurisdicción tiene sus propias normas de valores y estándares de protección al inversor.
Lo que Hong Kong puede proporcionar es evidencia, no un modelo regulatorio.
¿Qué deberían observar los inversores después de que Pando comience a cotizar?
La fecha de lanzamiento en sí es menos informativa que lo que sucede después. Los indicadores más sólidos son relativamente sencillos:
- Crecimiento del AUM: muestra si el capital realmente está entrando en el producto en lugar de simplemente cambiar de manos en el mercado.
- Creaciones y reembolsos netos: distinguen la demanda del mercado primario del comercio secundario.
- Volumen de negociación diario: indica si se está desarrollando un mercado activo en torno al ETF.
- Prima o descuento sobre el NAV: ayuda a medir la eficiencia de la creación de mercado.
- Diferenciales de compra-venta: los diferenciales más estrechos generalmente sugieren una liquidez ejecutable más profunda.
- Rendimiento relativo al ETF de ChinaAMC: muestra si el segundo emisor está expandiendo el mercado o simplemente redistribuyendo la demanda existente.
El comportamiento del mercado al contado de SOL también importa. Si los fondos crecen de manera significativa, los procesos de creación y reembolso pueden crear un vínculo más estrecho entre la demanda del ETF y la liquidez subyacente de SOL. Sin embargo, en niveles pequeños de AUM, el impacto en el mercado global de SOL probablemente seguirá siendo limitado.
Por eso los titulares sobre el "acceso institucional" siempre deben separarse de la asignación institucional medible.
¿Podría un ETF de Solana impulsar directamente la liquidez de SOL?
Potencialmente, pero el efecto depende de la escala.
Un ETF crea otro lugar a través del cual los inversores pueden expresar su demanda de exposición a SOL. Si las creaciones netas se vuelven grandes, los participantes autorizados y los creadores de mercado pueden necesitar obtener o cubrir exposición a SOL, creando una interacción adicional entre el mercado de valores y el mercado de criptomonedas subyacente.
Con un AUM modesto, este mecanismo sigue siendo pequeño en relación con la actividad comercial global de SOL. El ETF aún puede mejorar el acceso al mercado local sin convertirse en una fuente importante de descubrimiento de precios.
También existe una distinción importante entre la liquidez del ETF y la liquidez del activo subyacente. Un producto puede mostrar un volumen de negociación saludable porque los creadores de mercado negocian eficientemente sus acciones incluso cuando los activos subyacentes del fondo siguen siendo relativamente pequeños.
Por esta razón, el volumen de negociación por sí solo no debe utilizarse como evidencia de importantes entradas de capital.
MEXC View: La aprobación del ETF es solo el comienzo del descubrimiento de precios
La pregunta clave para SOL ya no es si un ETF de Solana regulado puede existir en Hong Kong. El mercado ya ha respondido eso. El problema más importante es si el acceso regulado puede generar asignaciones persistentes lo suficientemente grandes como para influir en la liquidez y el comportamiento de las carteras institucionales.
La entrada de Pando crea una mejor prueba porque Hong Kong ahora tiene competencia de emisores en lugar de un solo producto. Si los AUM combinados se expanden sustancialmente en lugar de simplemente moverse entre fondos, eso proporcionaría evidencia más sólida de que el mercado invertible en sí mismo está creciendo.
Para el sector más amplio de ETF de criptomonedas, esta distinción es importante. La aprobación regulatoria establece la infraestructura. Los flujos de capital establecen el ajuste producto-mercado.
Los indicadores que vale la pena observar son, por lo tanto, las creaciones netas, el AUM total de la categoría, los diferenciales y el porcentaje de actividad representado por capital genuinamente nuevo. Esos datos dirán más sobre la adopción institucional de SOL que el número de ETF listados.
Riesgos y limitaciones
Varias restricciones hacen que las comparaciones con los ETF de Bitcoin sean especialmente difíciles.
- Riesgo de escala de mercado: el ecosistema de ETF de Hong Kong es diferente en tamaño y distribución del mercado estadounidense.
- Riesgo de demanda: el acceso regulado no garantiza que los inversores institucionales tengan mandatos de asignación para SOL.
- Volatilidad de SOL: una mayor volatilidad puede limitar el tamaño de las posiciones para carteras conservadoras.
- Riesgo de seguimiento: los rendimientos del fondo pueden divergir del SOL subyacente debido a las comisiones y la mecánica operativa.
- Concentración de liquidez: un fuerte volumen de negociación en exchanges no implica necesariamente grandes entradas de fondos.
- Riesgo regulatorio: las reglas de inversión en activos virtuales pueden seguir evolucionando.
- Riesgo de red: la demanda del ETF de Solana está en última instancia expuesta a la salud económica y técnica de la red subyacente.
El staking es otra consideración estructural. SOL ofrece naturalmente economía de staking a nivel de protocolo. Dependiendo de cómo un ETF maneje o no maneje esas recompensas, los inversores pueden comparar la conveniencia del fondo con el costo de oportunidad de mantener SOL directamente.
Eso hace que la estructura del producto sea más importante para SOL que para Bitcoin.
El segundo ETF de Solana de Hong Kong es una prueba de demanda
El lanzamiento del ETF de Solana de Pando en Hong Kong amplía la infraestructura regulada disponible para los inversores que quieren exposición a SOL, pero no debe interpretarse como prueba de que ha comenzado una ola de capital institucional al estilo de Bitcoin.
Hong Kong ya tiene un punto de referencia importante. El ETF de Solana de ChinaAMC ha operado desde octubre de 2025 y reportó aproximadamente $4.20 millones en NAV el 12 de octubre de 2026. La cifra demuestra ambos lados de la historia: los productos SOL regulados pueden operar con éxito dentro del mercado de valores, pero la disponibilidad regulatoria por sí sola aún no ha producido una acumulación de activos a escala de Bitcoin.
El segundo producto hace que el mercado sea más interesante porque introduce competencia de emisores. Las comisiones, la distribución, la creación de mercado y la conciencia de los inversores pueden mejorar cuando más de un proveedor compite por activos.
La siguiente etapa de la historia, por lo tanto, comienza después del 13 de octubre. Si los activos combinados del ETF de Solana aumentan de manera constante, las creaciones netas persisten y la liquidez mejora sin simplemente desplazar activos entre productos, Hong Kong tendrá evidencia más sólida de que SOL está desarrollando un canal de asignación institucional genuino.
Si la demanda sigue siendo limitada, la conclusión será igualmente útil: la aprobación de ETF de altcoins y la adopción institucional son dos hitos separados. Para el mercado de ETF de Solana de Hong Kong, la cotización abre la puerta; los flujos reales determinarán si las instituciones la cruzan.
Fuentes
Hong Kong Exchanges and Clearing — Cotización y arreglos de negociación del ETF de Solana de Pando:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — Admisión de acciones del ETF de Solana de Pando:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.