Resumen
Los perpetuos de RWA se están convirtiendo en uno de los puentes de más rápido crecimiento entre los mercados tradicionales y el trading nativo de cripto. Un análisis reciente de la industria citado por MEXC indica que la actividad onchain de perpetuos de RWA en julio de 2026 alcanzó una tasa de negociación anualizada de aproximadamente $1.4 billones, lo que refleja un rápido crecimiento en contratos perpetuos vinculados a acciones, materias primas, divisas, índices y otros mercados de referencia offchain.
La cifra requiere una aclaración importante. $1.4 billones es una tasa anualizada derivada de un período de actividad de negociación observada; no significa que se negociaran $1.4 billones en contratos perpetuos de RWA durante julio, ni representa el TVL, el interés abierto o los activos del mundo real tokenizados mantenidos onchain. Estos productos son derivados que proporcionan exposición al precio sin otorgar necesariamente a los traders la propiedad del activo subyacente, ya sea acción, materia prima o bono.
Esa distinción ayuda a explicar su crecimiento. Tokenizar un valor real puede requerir custodia, integración con agentes de transferencia, derechos de accionistas y estructuras regulatorias específicas de cada jurisdicción. Un contrato perpetuo requiere principalmente un precio de referencia confiable, colateral, liquidez y un motor de liquidación funcional. Plataformas como Hyperliquid, a través de su marco de perpetuos HIP-3 desplegado por constructores, han reducido significativamente la barrera de infraestructura para crear nuevos mercados.
El resultado es una vía paralela para la adopción de RWA: la propiedad legal puede avanzar onchain gradualmente, mientras que la exposición económica puede moverse mucho más rápido.
Puntos clave
- La actividad onchain de perpetuos de RWA alcanzó una tasa anualizada estimada de $1.4 billones según el trading de julio.
- La cifra mide el volumen de negociación anualizado, no el TVL de RWA ni la propiedad real de activos tokenizados.
- Los perpetuos de RWA proporcionan exposición sintética a activos tradicionales sin requerir la custodia del valor subyacente.
- El marco HIP-3 de Hyperliquid permite a constructores calificados desplegar nuevos mercados perpetuos con sus propios oráculos y especificaciones de contrato.
- Los derivados pueden traer el riesgo del mercado tradicional onchain sustancialmente más rápido que la propiedad legal de activos tradicionales.
¿Qué significan realmente $1.4 billones en perpetuos de RWA?
Es una tasa de negociación anualizada, no $1.4 billones en activos
La primera distinción es entre el volumen de negociación y el valor de los activos. Los mercados perpetuos miden el valor nocional de los contratos negociados a lo largo del tiempo. El mismo colateral puede respaldar muchas transacciones separadas a medida que los traders abren, cierran e invierten posiciones, lo que significa que el volumen de negociación puede volverse mucho mayor que el capital depositado en la plataforma.
La anualización añade otra capa. Un período de actividad de negociación observada se extrapola a un año completo para mostrar cómo se vería el volumen si continuara el mismo ritmo. Por lo tanto, la cifra de $1.4 billones describe la velocidad del mercado en lugar de un año de negociación ya completado.
Esta distinción es esencial para interpretar el crecimiento del mercado de RWA. Una tasa de negociación anualizada de un billón de dólares no significa que un billón de dólares en acciones, materias primas o bonos del Tesoro se hayan trasladado a blockchains públicas. En muchos casos, ningún activo subyacente del mundo real se mueve en absoluto.
El Informe diario onchain de MEXC destacó la cifra anualizada de $1.4 billones junto con la expansión más amplia de los mercados onchain de RWA. Para un contexto a más largo plazo, MEXC también ha seguido los mercados perpetuos de RWA de Hyperliquid superando los $500 mil millones en volumen de negociación acumulado.
¿Son estos $1.4 billones de activos del mundo real tokenizados?
No. Los perpetuos de RWA y los RWA tokenizados resuelven problemas diferentes. Una acción tokenizada o un fondo del Tesoro pretende representar la propiedad, una reclamación legal o un interés beneficioso en un activo subyacente. Un derivado perpetuo puede, en cambio, reproducir las ganancias y pérdidas económicas asociadas con ese activo sin transferir la propiedad.
Si un trader abre una posición larga apalancada en un perpetuo de acciones, el trader asume el riesgo de precio relacionado con la acción, pero no se convierte automáticamente en accionista. Generalmente no hay derechos de voto, dividendos directos ni relación con el emisor simplemente porque el perpetuo haga referencia al precio de las acciones de la empresa.
Esta estructura sintética es precisamente la razón por la que los mercados perpetuos de RWA pueden escalar rápidamente. Evitan muchos de los pasos operativos necesarios para trasladar el valor subyacente en sí a la infraestructura blockchain.
¿Por qué los perpetuos de RWA crecen más rápido que los activos tokenizados?
Los perpetuos eliminan gran parte del cuello de botella de emisión
Crear una acción pública tokenizada genuina puede implicar análisis de leyes de valores, custodia de las acciones subyacentes, infraestructura de registro de accionistas, restricciones a las transferencias y un proceso para tratar dividendos, divisiones, fusiones y derechos de voto. Incluso después de emitir el activo, el mercado aún necesita liquidez y un descubrimiento de precios confiable.
Un contrato perpetuo simplifica el problema drásticamente. La plataforma necesita principalmente una referencia subyacente económicamente significativa, una metodología de oráculo, colateral, reglas de margen y suficiente liquidez para mantener un mercado ordenado. Por lo tanto, el producto puede dar a los traders exposición a un activo mucho antes de que exista la infraestructura legal para tokenizar el activo en sí.
Esta diferencia ayuda a explicar por qué los derivados se han escalado históricamente con rapidez en el cripto. Los traders a menudo se preocupan por la exposición direccional, el apalancamiento y la liquidez más que por la propiedad física. Si el objetivo es operar con los movimientos del oro, un índice bursátil o una acción tecnológica, un contrato perpetuo puede satisfacer esa demanda sin requerir que el exchange mantenga el activo subyacente para cada trader.
La contrapartida es que la exposición económica y la propiedad se separan. Los perpetuos pueden democratizar el acceso al riesgo de precio mientras no ofrecen ninguno de los derechos de gobernanza o propiedad asociados con el valor subyacente.
El producto se ajusta al comportamiento de trading nativo del cripto
Los futuros perpetuos ya son uno de los formatos de trading dominantes en el cripto. Los traders entienden el colateral, las tasas de financiación y la mecánica de liquidación, mientras que los exchanges y los creadores de mercado cuentan con una infraestructura extensa diseñada en torno a los libros de órdenes de perpetuos.
Añadir activos de referencia del mercado tradicional requiere, por lo tanto, menos cambio de comportamiento que introducir un modelo de valores completamente nuevo. Un trader familiarizado con los perpetuos de BTC o ETH puede interactuar con un perpetuo vinculado a acciones o materias primas a través esencialmente de la misma interfaz y sistema de margen.
Esta es una ventaja subestimada. La adopción financiera a menudo se acelera cuando un nuevo activo puede entrar en un flujo de trabajo existente en lugar de requerir que los usuarios aprendan una estructura de mercado completamente diferente.
¿Qué mercados pueden traer onchain los perpetuos de RWA?
El universo direccionable se extiende mucho más allá de las acciones tokenizadas. La infraestructura de perpetuos de RWA puede, en teoría, soportar cualquier activo de referencia con una fuente de precios robusta y suficiente demanda de mercado.
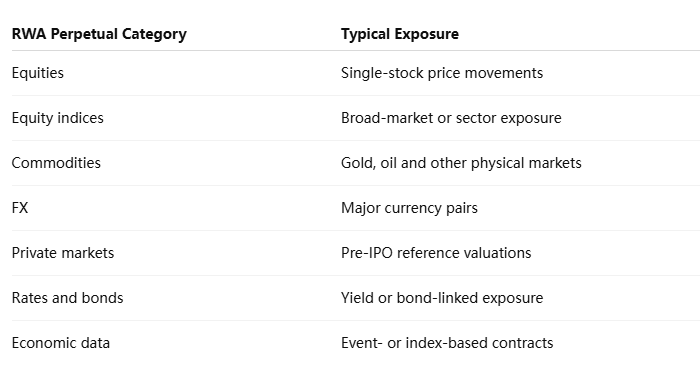
La facilidad para crear exposición sintética podría expandir el número de mercados negociables mucho más allá de lo que normalmente listan los exchanges tradicionales. Los activos con una fuerte relevancia económica pero con arreglos de custodia difíciles son particularmente adecuados para el acceso basado en derivados.
Sin embargo, que un activo sea técnicamente listable no significa que cree un mercado perpetuo sólido. Un precio externo fiable es esencial. Los activos de referencia con poca liquidez, actualizados con poca frecuencia o fácilmente manipulables pueden crear problemas graves para los cálculos de margen y las liquidaciones.
Por eso el diseño del mercado se vuelve tan importante como la creación del mercado. La capacidad de lanzar un contrato rápidamente debe equilibrarse con si la referencia subyacente puede soportar un trading apalancado continuo.
¿Por qué importa el HIP-3 de Hyperliquid?
La creación de mercados es cada vez más permissionless
El marco HIP-3 de Hyperliquid permite a los builders que cumplen los requisitos del protocolo desplegar sus propios mercados de DEX de perpetuos en lugar de esperar a que cada activo sea listado por un operador de exchange centralizado. Cada mercado desplegado por un builder puede definir especificaciones de contrato, metodología de oráculo, límites de apalancamiento y otros parámetros mientras utiliza la infraestructura de libro de órdenes y margen de HyperCore.
Eso cambia la economía del listado. En un modelo de exchange tradicional, la plataforma decide qué mercados justifican integración y recursos operativos. Bajo una infraestructura desplegada por builders, equipos especializados pueden crear mercados en torno a una demanda que un exchange de propósito general podría considerar demasiado pequeña o experimental.
Para los perpetuos de RWA, esto puede acelerar el desarrollo de mercados de nicho. Un builder centrado en materias primas, acciones o instrumentos macroeconómicos puede desarrollar infraestructura especializada de oráculos y creación de mercado sin necesidad de que Hyperliquid mismo opere centralmente cada contrato.
La creación permissionless de mercados no significa creación de mercados sin riesgo. Hyperliquid enfatiza explícitamente la calidad del oráculo y requiere que los desplegadores consideren si los precios de referencia son económicamente significativos y resistentes a la manipulación. El protocolo también utiliza condiciones de staking y slashing destinadas a crear responsabilidad para los mercados desplegados por builders.
La capa de creación de mercados podría convertirse en su propio foso competitivo
Si la infraestructura de perpetuos se vuelve modular, los exchanges pueden competir cada vez más por la calidad de los builders y los mercados construidos sobre ellos en lugar de solo por listados seleccionados centralmente. Eso se parece a cómo las plataformas de contratos inteligentes crecieron al permitir que los desarrolladores crearan aplicaciones sin requerir que la red base diseñara cada aplicación por sí misma.
Para el trading, esto podría generar una cola larga mucho más amplia de mercados. Acciones, divisas, materias primas y referencias de empresas privadas pueden listarse según la demanda de los traders en lugar de según el calendario de la infraestructura financiera convencional.
La desventaja es la fragmentación. Más mercados significan más variación en la calidad del oráculo, la liquidez y el diseño de contratos. Los traders necesitan entender no solo el activo subyacente sino también quién opera el mercado y cómo se manejan la liquidación y la liquidación.
¿Pueden los perpetuos de RWA cotizar cuando Wall Street está cerrada?
El acceso 24/7 es valioso, pero crea un problema de descubrimiento de precios
Uno de los mayores atractivos de los perpetuos de RWA onchain es que la infraestructura cripto puede permanecer disponible durante los fines de semana y los períodos nocturnos, cuando muchos mercados tradicionales están cerrados. Un trader que reacciona a noticias geopolíticas un sábado no necesariamente tiene que esperar hasta el lunes para expresar una opinión sobre el petróleo, las acciones o el riesgo macro.
Esa conveniencia crea una difícil cuestión de precios. Cuando el mercado subyacente de contado está cerrado, puede no haber un precio autoritativo actualizado continuamente que ancle el perpetuo. En su lugar, el contrato refleja las expectativas de los traders activos en la plataforma cripto, junto con instrumentos relacionados que aún pueden estar cotizando.
El precio resultante puede contener información útil, pero también puede volverse menos fiable. La liquidez puede ser más fina, los creadores de mercado pueden exigir diferenciales más amplios y el perpetuo puede abrir una base significativa respecto al siguiente precio oficial del mercado de contado.
Esto significa que la cotización continua no debe equipararse automáticamente con un descubrimiento de precios superior. Los mercados onchain pueden proporcionar una expectativa en vivo de los precios futuros durante las horas de cierre, pero la calidad de esa expectativa depende de la liquidez y la arquitectura del oráculo.
Perpetuos de RWA vs RWA tokenizados
Exposición económica y propiedad son dos caminos onchain diferentes
CaracterísticaPerpetuo de RWARWA tokenizadoPropiedad subyacenteNoPotencialmente síInstrumentoDerivadoActivo o valor tokenizadoVencimientoGeneralmente ningunoNo aplicaLeverageComúnGeneralmente propiedad al contadoDerechos de votoNoDepende de la estructuraDerechos de dividendoReflejados indirectamente, si acasoPueden preservarseCotización 24/7PosiblePosibleNecesidad principal de infraestructuraOráculo + liquidez + margenLegal + custodia + propiedadRiesgo principalLeverage y preciosEstructura legal y custodia
La distinción ayuda a explicar por qué los dos mercados pueden crecer simultáneamente. Los activos tokenizados abordan la propiedad y la liquidación. Los perpetuos de RWA abordan el acceso al riesgo.
Un inversor institucional que necesita propiedad legalmente reconocida de un fondo del Tesoro no puede sustituir ese requisito con un contrato perpetuo. Un trader que solo quiere exposición a corto plazo a los rendimientos del Tesoro o a un índice de acciones puede tener pocas razones para exigir propiedad directa.
En lugar de que un modelo reemplace al otro, es probable que los mercados financieros onchain desarrollen capas separadas para la propiedad de inversión y el trading de derivados.
¿Cuáles son los principales riesgos?
El leverage sigue siendo el riesgo más inmediato. Los perpetuos de RWA permiten a los traders amplificar movimientos relativamente pequeños en activos tradicionales, y la liquidación puede ocurrir incluso cuando el activo subyacente en sí permanece relativamente estable. La combinación de leverage al estilo cripto con activos de referencia del mercado tradicional puede, por lo tanto, crear volatilidad que no existe en el mercado de contado.
El diseño del oráculo es igualmente importante. Un contrato perpetuo es tan fiable como el mecanismo de precios utilizado para calcular las marcas, el funding y las liquidaciones. Los cierres de mercado, las suspensiones de cotización y los activos ilíquidos dificultan el problema.
El tratamiento regulatorio también sigue fragmentado. Un contrato que hace referencia a un valor puede atraer consideraciones legales muy diferentes de las de un perpetuo cripto, particularmente entre jurisdicciones. Por lo tanto, la disponibilidad del mercado puede seguir siendo geográficamente desigual.
Finalmente, la exposición sintética introduce riesgo de base. El precio del perpetuo puede divergir materialmente de la referencia subyacente, especialmente cuando los mercados tradicionales están cerrados o la liquidez se tensiona.
Visión de MEXC: los derivados pueden traer el riesgo de TradFi onchain primero
La idea estructural más importante del crecimiento de los perpetuos de RWA es que la exposición financiera puede moverse más rápido que la propiedad financiera. Tokenizar un valor real requiere acuerdos legales, custodia e infraestructura de accionistas; crear un mercado de derivados requiere un precio fiable y suficiente liquidez para gestionar el riesgo.
Esta asimetría puede dar forma a la próxima fase de adopción de RWA. Los traders pueden obtener exposición 24/7 a acciones, materias primas y variables macro mientras los activos subyacentes permanecen enteramente dentro de los sistemas financieros tradicionales. En efecto, el riesgo se mueve onchain antes que el activo.
Para la infraestructura de mercado, eso crea una competencia diferente a la de la tokenización. Las plataformas que tengan éxito pueden ser aquellas que ofrezcan el diseño de oráculo, la liquidez y los controles de riesgo más sólidos en un universo cada vez más amplio de mercados de referencia. Por lo tanto, la métrica importante no es solo cuántos RWA existen onchain, sino cuánto riesgo offchain económicamente significativo puede negociarse de forma segura a través de la infraestructura onchain.
Los perpetuos de RWA muestran que el acceso al mercado puede superar a la tokenización
La tasa de negociación anualizada estimada de 1,4 billones de dólares para los perpetuos de RWA ilustra la rapidez con la que los derivados pueden conectar la exposición al mercado tradicional con la liquidez nativa de las criptomonedas. La cifra no significa que se hayan tokenizado 1,4 billones de dólares en activos, ni representa un año completo de negociación. Mide la velocidad de un mercado de derivados cada vez más activo.
La razón de esa aceleración es estructural. Un contrato perpetuo puede proporcionar exposición sin resolver el problema legal completo de trasladar el activo subyacente a las vías de la blockchain. Eso permite que las acciones, las materias primas, el forex y otros mercados de referencia lleguen a los traders de criptomonedas más rápido de lo que la tokenización patrocinada por emisores puede alcanzar una escala equivalente.
Esta ventaja conlleva un riesgo significativo. El apalancamiento, el diseño de oráculos, la fijación de precios fuera de horario y la incertidumbre regulatoria se vuelven centrales cuando los contratos se negocian continuamente contra activos cuyos mercados primarios pueden estar cerrados. Por lo tanto, más mercados no producen automáticamente mejores mercados.
Aun así, los perpetuos de RWA revelan una dirección importante para las finanzas onchain. El futuro puede desarrollarse por dos vías paralelas: la propiedad de activos reales se tokeniza gradualmente, mientras que la exposición sintética a esos activos escala mucho más rápido a través de derivados. Por el momento, la segunda vía está demostrando la rapidez con la que puede expandirse el acceso al mercado cuando la propiedad legal ya no es un requisito previo para operar.
Fuentes
Documentación oficial de Hyperliquid HIP-3:
https://hyperliquid.gitbook.io/hyperliquid-docs/hyperliquid-improvement-proposals-hips/hip-3-builder-deployed-perpetuals
Documentación del mercado perpetuo de Hyperliquid:
https://hyperliquid.gitbook.io/hyperliquid-docs/for-developers/api/info-endpoint/perpetuals
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.