Resumen
El Financial Accounting Standards Board está considerando una guía que podría permitir que ciertos activos digitales, incluidas las stablecoins que cumplan los requisitos, se traten como equivalentes de efectivo bajo los principios existentes de los US GAAP. La propuesta no declara que las stablecoins sean efectivo ni hace automáticamente que USDC, USDT o cualquier token vinculado al dólar sean elegibles. En cambio, el FASB está aclarando cómo podría aplicarse la definición existente de equivalentes de efectivo cuando un activo digital cuenta con reservas adecuadas, convertibilidad fiable y derechos contractuales de reembolso que cumplan los requisitos.
Esa distinción es importante porque las stablecoins como equivalentes de efectivo serían una clasificación contable, no una declaración de que las stablecoins conllevan el mismo riesgo económico que los depósitos bancarios asegurados. Las deliberaciones del FASB se han centrado en el importe y la composición de las reservas, el reembolso directo a la vista con el emisor y el cumplimiento de las leyes y regulaciones pertinentes. El proyecto también propone una divulgación mejorada de las clases significativas de equivalentes de efectivo.
El impacto corporativo potencial es mayor que un cambio contable técnico. Las stablecoins se utilizan cada vez más en pagos, liquidación transfronteriza y flujos de trabajo de tesorería. Si ciertos tokens pueden cumplir los criterios de equivalente de efectivo, los CFO y los equipos de tesorería podrían evaluarlos como parte de la liquidez corporativa en lugar de como una asignación cripto separada. Sin embargo, la guía sigue siendo una propuesta, y la elegibilidad contable no eliminaría el riesgo del emisor, de las reservas, de reembolso, de blockchain o regulatorio.
Puntos clave
- El FASB está aclarando cuándo ciertos activos digitales pueden cumplir la definición existente de equivalente de efectivo.
- La propuesta no clasifica automáticamente todas las stablecoins como efectivo.
- La calidad de las reservas y los derechos contractuales directos de reembolso son fundamentales para el análisis.
- El tratamiento como equivalente de efectivo podría hacer que las stablecoins sean más prácticas para la tesorería corporativa y la liquidación.
- La divulgación mejorada significa que las stablecoins que cumplan los requisitos no simplemente desaparecerían dentro de un saldo de efectivo genérico.
¿Qué propone realmente el FASB para las stablecoins?
El proyecto del FASB aborda un problema que la guía contable existente no anticipó originalmente: algunos activos digitales están diseñados para comportarse económicamente como instrumentos en dólares altamente líquidos, pero su estructura legal y sus mecanismos de reembolso pueden diferir significativamente de los depósitos bancarios tradicionales o de los productos del mercado monetario.
En lugar de crear una categoría completamente nueva llamada “efectivo digital”, el FASB ha adoptado un enfoque basado en principios. Está considerando ejemplos ilustrativos bajo el Tema 230, Estado de Flujos de Efectivo, para mostrar cómo debería aplicarse la definición existente de equivalente de efectivo a ciertos activos digitales.
El análisis enfatiza varias características, incluida la composición de las reservas y la naturaleza del derecho contractual de un tenedor a obtener efectivo directamente del emisor.
Esto significa que un token que cotiza a $1.00 en un exchange no calificaría simplemente porque su precio de mercado parezca estable. La cuestión contable es más profunda: ¿Puede la empresa informante convertir de manera fiable el activo en un importe conocido de efectivo, con un riesgo insignificante de cambios en el valor?
Para obtener antecedentes relacionados sobre la propuesta contable, consulte el análisis de MEXC sobre stablecoins como equivalentes de efectivo y lo que propone el FASB.
¿Pueden realmente clasificarse las stablecoins como equivalentes de efectivo?
Potencialmente, pero solo cuando los hechos respalden la clasificación.
El marco actual del FASB preserva la definición existente en lugar de hacer de “stablecoin” en sí misma una categoría contable. Por lo tanto, una empresa tendría que evaluar el activo específico que posee y los derechos contractuales vinculados a esa tenencia.
Tres preguntas son especialmente importantes:
- ¿Qué respalda al token? El importe, la calidad y la liquidez de las reservas importan.
- ¿Puede el tenedor reembolsar directamente? El acceso contractual al emisor es materialmente diferente de depender solo de un exchange.
- ¿Se conoce el importe del reembolso? Un token que se espera que cotice cerca de $1 no es necesariamente lo mismo que un derecho legalmente exigible a recibir $1.
Por eso la estabilidad del mercado no es lo mismo que la convertibilidad contractual en efectivo.
Una stablecoin puede cotizar cerca de la par durante años y aun así tener un caso contable más débil si un tenedor corporativo carece de derechos directos de reembolso exigibles o si los activos de reserva introducen una incertidumbre material sobre el valor.
Por qué los derechos de reembolso importan más que un precio de $1
Los mercados de stablecoins a menudo se centran en si un token permanece cerca de su paridad. El análisis contable tiene que considerar qué sucede por debajo de ese precio de mercado.
Imagínese dos tokens que cotizan ambos a $1.
Uno está respaldado por activos líquidos de alta calidad, otorga al tenedor un derecho exigible a reembolsar directamente con el emisor a la vista y devuelve un importe conocido de efectivo.
El otro mantiene su precio principalmente mediante la liquidez del mercado secundario y el arbitraje, pero no otorga al tenedor ninguna relación directa de reembolso con el emisor.
Desde la perspectiva de un trader, ambos pueden parecer estables durante los mercados normales. Desde la perspectiva de una tesorería, son activos materialmente diferentes.
Esa distinción se vuelve especialmente importante durante períodos de tensión. La liquidez del exchange puede deteriorarse, los creadores de mercado pueden retirarse y los precios de los tokens pueden alejarse temporalmente de la paridad. Un derecho de reembolso contractual directo potencialmente proporciona una vía separada hacia el efectivo.
Por lo tanto, el enfoque del FASB aleja el análisis de las stablecoins corporativas de una simple pregunta—
“¿Se mantiene en $1?”
—y lo orienta hacia una más institucional:
“¿Qué garantiza legal y económicamente mi camino desde este token de vuelta al efectivo?”
Las stablecoins como equivalentes de efectivo podrían cambiar las decisiones de tesorería
La adopción de stablecoins corporativas a menudo se ha discutido en el contexto de los pagos. Las empresas pueden utilizar redes blockchain para mover valor fuera de las ventanas bancarias convencionales, liquidar obligaciones transfronterizas y potencialmente reducir la cantidad de efectivo preposicionado con intermediarios.
La clasificación contable añade otra capa.
Si una stablecoin elegible puede tratarse dentro de efectivo y equivalentes de efectivo, un equipo de tesorería podría ya no necesitar ver cada saldo de stablecoin principalmente como una inversión cripto separada. En su lugar, podría formar parte de la arquitectura de liquidez más amplia de la empresa, sujeta a la propia política contable y controles de riesgo de la empresa.
Eso cambia la pregunta operativa de:
“¿Debería la empresa invertir en cripto?”
a algo más cercano a:
“¿Qué instrumentos de liquidación puede utilizar la empresa de forma segura dentro de su pila de liquidez?”
Los posibles casos de uso incluyen liquidación con proveedores, transferencias intercompañías, reequilibrio de tesorería y movimientos transfronterizos de capital de trabajo.
El cambio contable por sí solo no obligaría a las empresas a adoptar estas herramientas. Las políticas de tesorería corporativa pueden ser más conservadoras que los GAAP, mientras que los auditores, prestamistas y consejos de administración pueden imponer requisitos adicionales. Pero reducir la incertidumbre de clasificación podría eliminar una fuente de fricción institucional.
Stablecoins vs equivalentes de efectivo tradicionales
Las stablecoins pueden compartir algunas características con los instrumentos existentes de gestión de efectivo, a la vez que conservan estructuras de riesgo muy diferentes.
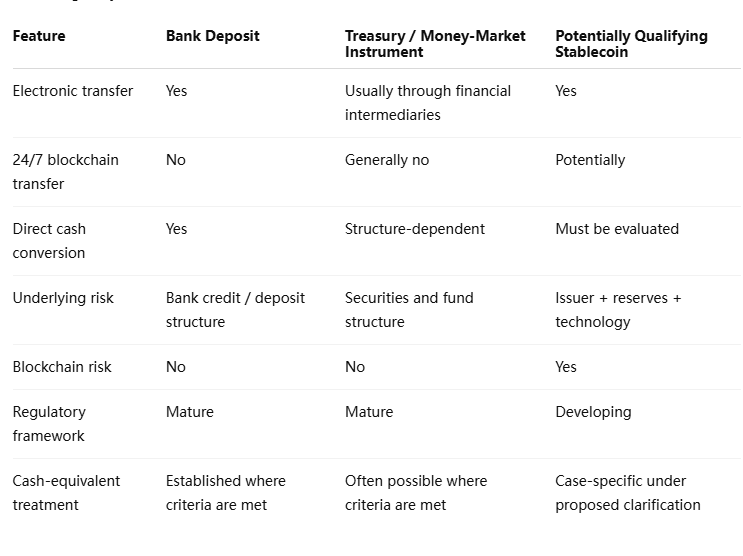
Por lo tanto, la categoría contable no borra las diferencias económicas.
Una stablecoin que califica como equivalente de efectivo aún podría exponer a su tenedor a problemas de clave privada o custodia, interrupciones de blockchain, operaciones del emisor y riesgo de gestión de reservas. Un depósito bancario conlleva una reclamación legal diferente y puede beneficiarse de marcos de protección de depósitos que no se aplican a las stablecoins.
La misma presentación contable no significa el mismo perfil de riesgo.
Por qué la divulgación puede importar tanto como la clasificación
Una de las partes más importantes del proyecto del FASB recibe menos atención que el titular de las stablecoins. El Consejo también decidió exigir la divulgación de clases significativas y montos relacionados de equivalentes de efectivo.
Eso significa que la adopción de stablecoins corporativas podría volverse más visible en lugar de menos visible.
Supongamos que una empresa eventualmente reporta $2 mil millones en efectivo y equivalentes de efectivo. Si las stablecoins forman una parte material de ese saldo, la divulgación mejorada podría permitir a los inversores distinguir esas tenencias de depósitos bancarios, instrumentos del mercado monetario y otros activos a corto plazo.
Esto importa porque dos empresas con saldos de efectivo titular idénticos pueden tener perfiles de liquidez materialmente diferentes dependiendo de lo que haya dentro de ese número.
Por lo tanto, el requisito de divulgación puede resolver una tensión importante. Las stablecoins pueden calificar para un tratamiento contable consistente con sus características de liquidez, mientras que los inversores aún reciben la información necesaria para evaluar sus riesgos distintos.
Para los analistas, la pregunta futura puede no ser simplemente “¿Cuánto efectivo tiene la empresa?” sino “¿Qué formas de instrumentos similares al efectivo componen esa liquidez?”
¿Podrían calificar USDC o USDT?
La propuesta no debe interpretarse como una designación oficial de stablecoins individuales.
El FASB está estableciendo un marco contable, no publicando una lista blanca. Una empresa que aplique la guía necesitaría examinar el token relevante, la estructura de reservas, el contrato de reembolso, la relación con el emisor y las regulaciones aplicables.
Esta distinción cobra importancia para los tenedores institucionales porque sus derechos pueden diferir de los de los usuarios ordinarios del mercado secundario. Una empresa con acceso directo al emisor puede tener una posición de reembolso diferente a la de un tenedor minorista que solo puede vender un token en un exchange.
En consecuencia:
- un precio estable por sí solo es insuficiente;
- una marca conocida por sí sola es insuficiente;
- una gran capitalización de mercado por sí sola es insuficiente;
- la liquidez del exchange por sí sola es insuficiente.
La relación legal y económica entre el tenedor y el emisor importa.
Esto también significa que el mismo token podría requerir un análisis más matizado que el que sugiere una simple regla para todo el sector. Las empresas necesitan evaluar sus propios hechos y circunstancias en lugar de asumir que todos los tokens denominados en dólares reciben un tratamiento idéntico.
¿Cómo podría afectar el tratamiento contable a los pagos corporativos?
La conexión entre la contabilidad y la adopción de pagos es indirecta pero poderosa.
La infraestructura de stablecoins ya ha comenzado a integrarse en los sistemas de tesorería empresarial y en las plataformas de pago. El caso operativo es sencillo: los dólares digitales pueden moverse continuamente, liquidarse en redes blockchain y admitir transferencias programables.
Pero un riel de pago empresarial es más fácil de adoptar cuando el departamento de contabilidad sabe cómo reportar el activo que se mueve a través de él.
Si las stablecoins que califican pueden ubicarse dentro de los equivalentes de efectivo, los equipos de finanzas podrían integrar el uso de pagos con las políticas ordinarias de gestión de efectivo de manera más natural. Una empresa podría recibir una stablecoin de un cliente, retenerla temporalmente para liquidación operativa y redistribuirla a otro proveedor sin tratar todo el flujo de trabajo como un programa de inversión en cripto separado.
Eso podría reducir la brecha entre la infraestructura de pagos con stablecoins y la infraestructura de balance con stablecoins.
Todavía no es una solución completa. El tratamiento fiscal, los mandatos de tesorería, los límites de contraparte y la regulación específica de cada jurisdicción siguen siendo cuestiones separadas. La clarificación contable elimina un obstáculo; no los elimina todos.
Perspectiva de MEXC: la adopción de stablecoins se está convirtiendo en una cuestión de tesorería
El cambio más importante es que la adopción de stablecoins está superando al departamento de cripto. A medida que los dólares digitales entran en plataformas ERP, redes de pago y sistemas de liquidación corporativa, las decisiones involucran cada vez más a CFOs, controllers, auditores y comités de tesorería.
El trabajo del FASB encaja directamente en esa transición.
Un tesorero corporativo no solo pregunta si una transferencia en blockchain es más rápida. El tesorero pregunta cómo se clasifica el activo, si está disponible durante una situación de estrés, quién debe la obligación de reembolso, cómo aparece en los informes de liquidez y si satisface la política interna de gestión de efectivo.
Si las stablecoins como equivalentes de efectivo se vuelven viables bajo la guía final, los ganadores probablemente serán productos que combinen funcionalidad blockchain con una sólida calidad de reservas, reembolso legalmente claro y acceso operativo institucional.
La pregunta competitiva a largo plazo puede por lo tanto desplazarse de qué stablecoin tiene el mayor volumen de trading cripto a qué stablecoin puede funcionar de manera más convincente dentro de la gestión convencional de liquidez corporativa.
Riesgos y limitaciones
La propuesta contable no debe interpretarse como un amplio respaldo institucional a las stablecoins.
- Riesgo de propuesta: el trabajo actual del FASB sigue sujeto al debido proceso y la guía final puede diferir.
- Riesgo del emisor: la clasificación como equivalente de efectivo no elimina la exposición a la entidad responsable de las reservas y el reembolso.
- Riesgo de reservas: la calidad y la liquidez de los activos siguen importando durante situaciones de estrés.
- Riesgo de reembolso: la liquidez del exchange no es lo mismo que un derecho de reembolso exigible al emisor.
- Riesgo operativo: las transferencias en blockchain introducen riesgos de wallet, custodia y red.
- Riesgo de política: una empresa puede cumplir con los requisitos GAAP pero aún así prohibir las stablecoins según su propia política de tesorería.
- Juicio de auditoría: la clasificación requiere evidencia y puede necesitar reevaluación continua.
Los requisitos de divulgación propuestos también significan que las empresas no deben asumir que el tratamiento como equivalente de efectivo hace que la exposición a stablecoins sea invisible para los inversores. Las tenencias materiales pueden, en cambio, recibir una presentación más clara.
Las stablecoins podrían entrar en el efectivo corporativo, bajo términos estrictos
La importancia de las stablecoins como equivalentes de efectivo no es que el FASB esté preparándose para declarar los tokens digitales equivalentes a dólares. El desarrollo más preciso es que los emisores de normas contables están enfrentando una nueva categoría de activos que puede combinar valor casi nominal, reembolso directo y alta liquidez con liquidación nativa en blockchain.
El enfoque propuesto por el FASB preserva una prueba exigente. La etiqueta de un token y su paridad de mercado no son suficientes. La composición de las reservas, los derechos contractuales directos de reembolso, la convertibilidad en una cantidad conocida de efectivo y la regulación aplicable se convierten en parte de la evaluación.
Si la guía se finaliza, las consecuencias podrían extenderse más allá de la presentación de estados financieros. Los equipos de tesorería corporativa tendrían un marco contable más claro para decidir si ciertas stablecoins pueden participar en la gestión de efectivo, los movimientos de capital de trabajo y los flujos de trabajo de liquidación. Eso podría complementar la infraestructura de pagos empresariales que ya se está desarrollando en torno a stablecoins reguladas.
Sin embargo, la clasificación contable no puede eliminar el riesgo económico subyacente. Una stablecoin sigue dependiendo de su emisor, sus reservas, su arquitectura de redención y su tecnología, incluso cuando aparece dentro de la misma categoría de estados financieros que otros equivalentes de efectivo.
Por lo tanto, el cambio estructural no es "las criptomonedas se convierten en efectivo". Es que algunos instrumentos de liquidación digitales pueden volverse lo suficientemente similares al efectivo para que los marcos contables convencionales los evalúen junto con las herramientas de liquidez tradicionales. Si eso sucede, la adopción de stablecoins podría impulsarse cada vez más por la utilidad de tesorería en lugar de la especulación del mercado de criptomonedas.
Fuentes
Informe diario en cadena de MEXC — Las stablecoins pueden clasificarse como equivalentes de efectivo:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Junta de Normas de Contabilidad Financiera — Equivalentes de efectivo: Mejora de la divulgación y clasificación de ciertos activos digitales:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
Historial de proyectos de FASB — Equivalentes de efectivo y ciertos activos digitales:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
Acta de la reunión de la junta de FASB del 15 de abril de 2026:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.