Auteur : The Mispriced
Compilé par : Deep Tide TechFlow
Introduction de Deep Tide : Lorsque la structure des taux d'intérêt a peut-être fondamentalement changé, détenir un indice n'est plus équivalent à une décision neutre. Cette lettre d'investisseur dissèque la tension entre les dépenses d'investissement dans l'IA, les cycles de liquidité et la réinitialisation du marché crypto. Il n'y a qu'une seule question centrale : si le coût du capital reste élevé, comment chaque actif entre vos mains y répondra-t-il ?
Introduction
Pendant la majeure partie de ma carrière d'investisseur, la baisse des taux d'intérêt ne faisait que partie du décor.
Pour la plupart des investisseurs, leur importance allait bien au-delà de cela.
Du début des années 1980 à 2021, le monde a connu une grande baisse à long terme des taux d'intérêt.
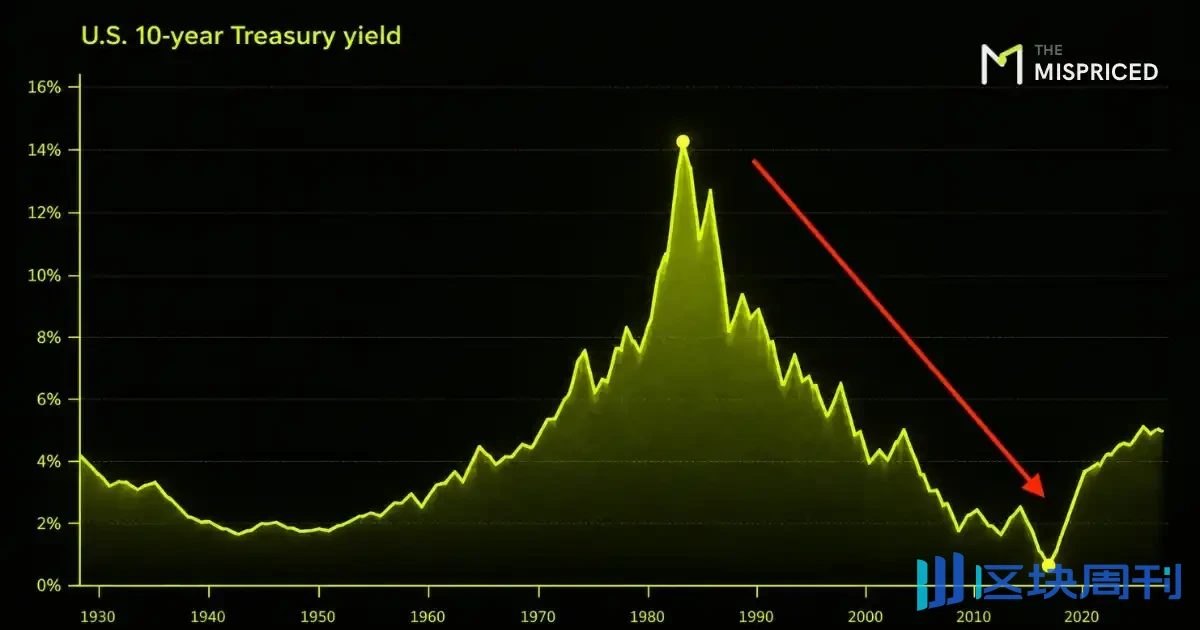
Les raisons spécifiques ont changé au fil du temps, mais la direction était remarquablement persistante. Une inflation plus faible, la mondialisation, la démographie, la crédibilité des banques centrales, les progrès technologiques et finalement l'assouplissement quantitatif ont ensemble créé un monde où le capital est devenu de plus en plus bon marché.
Ce cycle s'est brisé en 2022.
Je ne sais pas si nous sommes au début d'un cycle de quarante ans dans la direction opposée.
Personne ne le sait.
Mais je pense que construire un portefeuille qui dépend du retour de l'ancien monde est une erreur.
Lorsque le rendement réel sans risque disponible pour les investisseurs augmente, tout le reste doit rivaliser avec lui.
Les actifs à longue duration deviennent plus sensibles aux hypothèses.
Les entreprises faibles doivent se refinancer à des coûts plus élevés.
La croissance alimentée par l'argent bon marché devient plus difficile à maintenir.
Plus important encore, le taux de rendement minimal pour l'investissement a augmenté.
Le risque est d'être dans la mauvaise position
Je ne pense pas que la question la plus précieuse aujourd'hui soit de savoir si le marché va monter ou baisser.
Une meilleure question est :
Si le capital reste cher, qu'arrivera-t-il à chaque actif que je détiens ?
Cela conduit à un portefeuille très différent.
À mon avis, le plus grand risque n'est pas nécessairement un krach boursier à grande échelle.
C'est de détenir les mauvaises entreprises, les mauvais secteurs ou les mauvais actifs dans un environnement de coûts du capital structurellement plus élevés, d'inflation plus difficile à prévoir et de performances de plus en plus divergentes.
Ce dernier point est important.
Après des années où détenir un indice suffisait, je pense que les rendements de la sélection de titres redeviennent attrayants.
George Noble a récemment fait une observation similaire : la dispersion augmente et des replis apparaissent sous la surface du marché. Sa conclusion est plus baissière que la mienne, en particulier sur les actions de consommation, mais l'observation sous-jacente est précieuse.
Je ne suis pas baissier sur les actions. Je deviens simplement plus sélectif quant aux actions qui méritent du capital.
L'indice n'est plus une décision neutre
L'investissement passif est l'une des plus grandes innovations financières jamais réalisées.
Je ne pense pas que l'indexation soit morte.
Je pense cependant que, à certaines périodes, le rendement attendu d'un simple achat d'un indice devient relativement moins attrayant, et qu'il devient plus utile de travailler en dessous de l'indice.
Nous sommes peut-être dans une telle période.
À ce jour, les dix premières entreprises représentent environ 38 % du S&P 500. Le plus grand composant à lui seul (Nvidia) représente près de 8 %.

Cela ne signifie pas que l'indice est mauvais.
Cela signifie qu'acheter l'indice aujourd'hui revient effectivement à placer un pari implicite plus important sur une poignée d'entreprises que beaucoup d'investisseurs ne le réalisent.
Et certaines de ces entreprises subissent des changements fondamentaux.
Les entreprises technologiques commencent de plus en plus à ressembler à des entreprises industrielles.
L'IA commence à ressembler à une activité industrielle

Non pas parce que le logiciel disparaît, mais parce que l'IA est extrêmement gourmande en capital.
La révolution de l'IA crée une demande énorme d'infrastructures physiques. Des rapports récents montrent que les besoins de financement ont tellement augmenté que même les investisseurs en obligations d'entreprises commencent à distinguer les émetteurs traditionnels des emprunteurs liés à l'IA.
Cela change les questions que je veux poser.
La question n'est plus : « L'IA va-t-elle changer le monde ? »
Je pense que c'est probablement le cas.
Pour les investisseurs, la question est : « Les rendements du capital investi dans l'IA seront-ils suffisants pour justifier l'ampleur du capital nécessaire ? »
Ce sont deux questions très différentes.
Une technologie peut transformer la société tout en offrant des rendements décevants à certains des investisseurs qui l'ont financée.
De la bulle de valorisation au problème des bénéfices
Je pense que c'est là que le débat autour de l'IA devient plus intéressant.
Tout le monde parle des valorisations.
Ce sur quoi je me concentre de plus en plus, c'est la possibilité d'une bulle des bénéfices.
Pas nécessairement parce que les bénéfices actuels sont faux, mais parce que les attentes de bénéfices d'aujourd'hui pourraient supposer implicitement que des dépenses d'investissement massives généreront des rendements économiques futurs extraordinaires.
Cette hypothèse mérite d'être testée.
La croissance ne crée de la valeur que lorsque le rendement du capital investi incrémental dépasse le coût du capital. Lorsque le rendement du capital est inférieur au coût du capital, davantage d'investissement détruit en réalité de la valeur. Ce principe est simple, mais il devient bien plus important lorsque l'ampleur de l'investissement et le coût du financement augmentent tous les deux.
Le flux de trésorerie disponible compte pour la même raison. Les dépenses d'investissement de croissance peuvent être extrêmement précieuses, mais seulement si ces investissements créent finalement de la valeur économique. Dépenser plus d'argent ne signifie pas devenir plus précieux.
Qui capte finalement les gains économiques : les fournisseurs de modèles, les entreprises de puces, les hyperscalers, les services publics, les centres de données, les entreprises de logiciels ou les clients finaux ?
Je n'ai pas encore la réponse.
Cette incertitude est précisément le point.
Si les prix du marché supposent une réponse très favorable, alors la barre de la preuve est plus élevée.
Graham l'avait compris il y a des décennies : plus une valorisation exige de croissance, plus l'investissement est sensible aux petites erreurs dans les hypothèses de croissance.
Le prix et la qualité ne sont pas séparés.
Le prix détermine les probabilités.
La liquidité compte plus qu'avant
Il y a une autre variable que je passe plus de temps à étudier : la liquidité.
Les marchés financiers modernes dépendent non seulement du niveau des taux d'intérêt, mais aussi de la disponibilité et de la direction du flux de la capacité du bilan.
Le cadre « Capital Wars » de Michael Howell étudie la relation entre le stock de dette et la liquidité mondiale. Son argument est qu'un système financier fortement endetté a continuellement besoin de liquidité, car une grande quantité de dette existante doit être refinancée.
Lorsque la liquidité croît plus vite que les besoins de refinancement, les actifs financiers tendent à en bénéficier.
Lorsque la liquidité devient rare par rapport à la dette, la pression monte.
Je ne traite aucun indicateur macroéconomique unique comme un système de trading.
Mais ce cadre est utile.
Il aide à expliquer pourquoi la liquidité peut driver les marchés même lorsque l'histoire fondamentale n'a pas beaucoup changé.
Il renforce aussi quelque chose que je crois de plus en plus :
Le cash ne signifie pas que je ne sais pas quoi acheter. Le cash est une option.
Sa valeur n'est pas seulement le rendement gagné pendant qu'on le détient.
Sa vraie valeur réside dans la capacité de déployer du capital lorsque la valeur attendue future s'améliore significativement.
Si le marché devient plus différencié, cette option devient plus précieuse.
L'or, et l'effet de levier intégré dans les mineurs d'or
L'or joue un rôle différent.
Il n'a pas besoin de croissance des bénéfices pour remplir une fonction de portefeuille. L'or peut bénéficier lorsque la confiance du marché dans la discipline budgétaire, la stabilité monétaire ou le pouvoir d'achat de la monnaie fiduciaire se détériore.
Cela ne signifie pas que l'or ne fait que monter.
La vision actuelle de Cathie Wood est presque à l'opposé de mon scénario de base : elle croit que les gains de productivité portés par la technologie, une inflation plus faible et éventuellement un dollar plus fort créeront les conditions d'une baisse significative de l'or.
Ce scénario mérite attention.
Mon intérêt pour l'or n'est pas fondé sur la certitude que les monnaies doivent se déprécier. Il est fondé sur le gain si ce risque devient plus important.
Les mineurs d'or sont un pari différent.
Ils introduisent un risque opérationnel, un risque politique, un risque de gestion, un risque de coûts et un risque d'exécution, mais ils peuvent aussi fournir un effet de levier opérationnel au prix de l'or. Au premier trimestre 2026, le World Gold Council a rapporté que les marges bénéficiaires moyennes des producteurs d'or ont augmenté beaucoup plus vite que le prix de l'or, car la hausse des prix réalisés a dépassé la hausse des coûts miniers.
Je considère donc ces deux expositions différemment.
L'or est une couverture. Les mineurs d'or sont une expression action à effet de levier de ce jugement.
Le dimensionnement des positions devrait refléter cette différence.
La crypto se recalibre
La crypto est à l'autre extrémité du portefeuille.
Le Bitcoin s'est récemment renforcé à nouveau après une longue période de refroidissement, touchant un plus haut de huit mois en septembre.
Je surveille aussi l'amélioration de la dynamique sous le Bitcoin, en particulier dans certains des protocoles de meilleure qualité de notre liste de suivi, notamment NEAR, Uniswap, Raydium et Jupiter.
Revue des actifs numériques : septembre 2026
Je n'interprète pas cela comme une permission de courir après.
Bien au contraire.
Mon point de vue personnel est d'utiliser les phases de surchauffe à court terme pour réduire le risque, ou d'exprimer sélectivement des vues tactiques à la baisse via de petites positions vendeuses à effet de levier, tout en utilisant une faiblesse significative pour accumuler des actifs crypto dont je crois que l'asymétrie à long terme reste attrayante.
Le mot « quotidien » compte. En raison de la réinitialisation quotidienne, de la dépendance au sentier, de la volatilité et des effets de composition, les produits inverses à effet de levier peuvent se comporter très différemment d'une simple position vendeuse à long terme. Pour moi, c'est un outil tactique, pas une détention à long terme.
La crypto elle-même reste une allocation à forte volatilité.
Cela signifie que même si le jugement est correct, la position peut encore mal tourner si la taille de la position est erronée.
Je n'investis pas pour les cygnes noirs
Il est facile de construire un portefeuille autour de tout ce qui pourrait mal tourner :
Crise de la dette ;
Crise monétaire ;
Il y a toujours un prochain désastre contre lequel il vaut la peine de se prémunir.
Je ne pense pas que ce soit une manière utile d'investir.
Les cygnes noirs sont par définition difficiles à prévoir. Construire un portefeuille entier autour de la prédiction des cygnes noirs n'est qu'une autre forme de market timing.
Je préfère raisonner en termes de probabilités.
L'approche utile ne consiste pas à prétendre savoir quel avenir se produira, mais à esquisser plusieurs avenirs plausibles, à leur attribuer des probabilités approximatives, puis à nous demander comment nos décisions se comporteraient dans ces scénarios.
Je reste optimiste quant à la technologie, l'entrepreneuriat, la productivité et le progrès économique à long terme.
Mais l'optimisme n'est pas une méthode de valorisation.
Et la diversification ne signifie pas détenir cinquante choses qui dépendent toutes du même environnement macroéconomique.
Le portefeuille optimal ne devrait pas exiger simultanément des taux d'intérêt bas, des marges bénéficiaires record, des valorisations en expansion constante, une liquidité abondante et une croissance extraordinaire de l'IA.
Il devrait avoir plusieurs façons différentes de fonctionner.
Des entreprises de haute qualité capables de faire croître leur capital.
Sélectionner des actions dont les attentes sont suffisamment basses pour créer des résultats asymétriques.
Des liquidités qui offrent une optionnalité.
De l'or qui fournit différents moteurs de rendement des devises.
Des actions de sociétés minières aurifères lorsque les rendements sont suffisants pour justifier le risque opérationnel supplémentaire.
Des cryptomonnaies dont le potentiel de hausse est encore suffisamment important pour justifier la volatilité.
Et, surtout, la capacité de choisir de ne pas agir.
Ce qui compte est déjà dans le prix
Je ne sais pas où le S&P 500 se négociera l'année prochaine.
Je ne sais pas si le rendement des bons du Trésor américain à 10 ans sera de 3 % ou de 6 %.
Je ne sais pas où le Bitcoin terminera ce cycle.
Je ne sais pas non plus si l'énorme cycle d'investissement actuel dans l'IA apportera des rendements du capital extraordinaires, ou simplement des dépenses en capital extraordinaires.
Heureusement, je ne pense pas avoir besoin de le savoir.
L'objectif de ce projet n'est pas de prédire précisément l'avenir.
Il est de comprendre quel type d'avenir les prix actuels exigent déjà.
Et ensuite de comparer le potentiel de hausse si la réalité s'avère meilleure avec le potentiel de baisse si la réalité s'avère pire.
L'opportunité que je vois aujourd'hui ne réside pas nécessairement dans la prédiction du prochain marché haussier ou baissier.
Elle réside dans l'écart croissant entre deux types d'actifs : l'un qui exige que presque tout se passe bien, et l'autre dont presque aucun succès n'est intégré dans le prix.
La divergence est une opportunité.
Et si le monde entre vraiment dans un nouveau régime où le capital a de nouveau un coût réel, je m'attends à ce que cette distinction compte bien plus qu'au cours de la dernière décennie.