Points clés
- Cet article se concentre sur deux nouvelles architectures qui ont pris forme, mais aucune n'est encore entrée dans un usage de marché publiquement vérifiable. La voie 1 intègre les actions tokenisées dans le carnet d'ordres existant du Nasdaq et le système de règlement DTC ; le changement n'intervient que dans le maillon de la livraison post-négociation. La voie 2 construit une plateforme de négociation séparée sur la chaîne, où les actions tokenisées et les stablecoins sont appariés dans des pools de liquidité, et où la négociation et le règlement sont tous deux effectués sur la chaîne. Au 14 octobre 2026, les cadres réglementaires des deux architectures ont été formés, mais les bourses ou plateformes correspondantes ne sont pas encore entrées en négociation réelle.
- Les deux voies font face à des contraintes différentes. La voie 1 a une large couverture — le Russell 1000 représente environ 95 % de la capitalisation boursière investissable des actions américaines — et la découverte des prix continue d'utiliser le marché existant, mais les jetons ne peuvent être transférés qu'entre des portefeuilles enregistrés auprès de la DTC, ne sont pas pris en compte pour la valeur de collatéral et de règlement dans les calculs de contrôle des risques de la DTC spécifiés par le pilote, et le lancement dépend de la mise en place des services de règlement de la DTC. La voie 2 doit réaccumuler de la liquidité dans de nouveaux pools de liquidité, a des plafonds de négociation pour les actions individuelles, et la tokenisation par des tiers peut également être contestée action par action par les sociétés cotées.
- Les contraintes de la voie 2 peuvent d'abord apparaître dans les quotas pour les actions individuelles plutôt que dans le quota total. Sur la base des volumes de négociation de septembre 2026, le plafond quotidien combiné pour le premier lot de 63 actions sur OKXICE est d'environ 710 millions de dollars ; en utilisant 19 jours de volume de négociation tokenisé offshore comme référence de demande, la moyenne quotidienne combinée pour 49 actions est d'environ 430 millions de dollars, n'utilisant que 60 % du quota total, mais 6 actions ont déjà un volume de négociation offshore supérieur au plafond d'une plateforme unique. Les 10 premières par quota représentent 55 %, et les 10 premières par demande représentent 81 % ; la demande est plus concentrée que le quota.
Introduction
Mettre des actions sur la chaîne n'est plus un sujet nouveau. Au cours des dernières années, différents produits d'actions américaines tokenisées ont émergé en dehors des États-Unis : Robinhood a lancé des jetons d'actions en 2025 pour les utilisateurs de l'UE[1], et d'autres plateformes offshore ont des produits similaires. Mais ces jetons n'ont pas eu de connexions directes avec les bourses américaines nationales ou le système de règlement, et sont principalement destinés aux utilisateurs en dehors des États-Unis. Il y a aussi des institutions aux États-Unis qui ont lancé la négociation d'actions sur la chaîne dans le cadre existant des courtiers-négociants / ATS, comme Securitize[2, 3]. Cet article se concentre sur deux autres nouvelles architectures de marché.
Ces deux nouvelles architectures ont pris forme presque l'une après l'autre en l'espace d'un an. En décembre 2025, la SEC a accepté que la DTC pilote des services de tokenisation[4]. La DTC est le dépositaire central du marché des valeurs mobilières américain, où un grand nombre d'actions complètent l'enregistrement des positions de back-office et le règlement ; en mars 2026, Nasdaq a été autorisé à négocier des actions tokenisées[5] ; en septembre de la même année, la SEC a émis une exemption d'innovation permettant d'ajouter de nouvelles plateformes de négociation sur la chaîne[6] ; le 4 octobre, OKXICE, la coentreprise d'OKX et d'ICE, a émis sa première annonce d'ouverture sous les nouvelles règles[7].
Figure 1 | Quatre nœuds, deux voies : l'une se connecte au système existant de négociation et de règlement, l'autre construit une plateforme séparée sur la chaîne
Ces quatre événements appartiennent à ces deux architectures, désignées ci-dessous comme voie 1 et voie 2. Les deux premiers intègrent les actions tokenisées dans le système existant de bourse et de règlement : les investisseurs obtiennent un mode de détention supplémentaire sur la chaîne, l'action reste la même action, la négociation se fait toujours sur Nasdaq, et après exécution la DTC gère toujours le règlement comme auparavant ; les deux derniers ouvrent de nouvelles plateformes de négociation sur la chaîne : les actions tokenisées sont directement appariées et négociées avec des actifs sur la chaîne tels que les stablecoins, et le règlement est également effectué sur la chaîne. La différence essentielle entre les deux voies réside dans le fait que la négociation et le règlement restent ou non dans le système existant.
Les cadres réglementaires des deux architectures ont été formés, mais les bourses ou plateformes correspondantes ne sont pas encore entrées en négociation réelle. Au 14 octobre 2026, selon RWA.xyz, les actions et ETF tokenisés en circulation sur la chaîne représentent environ 3,28 milliards de dollars, et les bons du Trésor américain tokenisés environ 14,9 milliards de dollars ; le premier ne représente qu'environ un cinquième du second[8]. Il convient de noter que ce chiffre provient principalement de produits offshore tels que xStocks, Ondo et Robinhood, et n'est pas identique aux actions tokenisées à droits égaux exigées par les deux voies américaines. À l'heure actuelle, il est difficile de juger du développement des voies ultérieures du point de vue de l'échelle ; ce qui est plus instructif, c'est de voir qui prépare le terrain. Mais quelle que soit la voie, les maillons suivants sont inévitables : établir les règles, la garde et le règlement, fournir des plateformes de négociation, fournir des actions tokenisées et fournir de la monnaie sur la chaîne. Derrière chaque maillon, il n'y a que quelques institutions. Cet article sélectionne 8 institutions représentatives et observe leurs progrès pertinents pour juger où chacune des deux voies en est arrivée et par quoi chacune est contrainte.

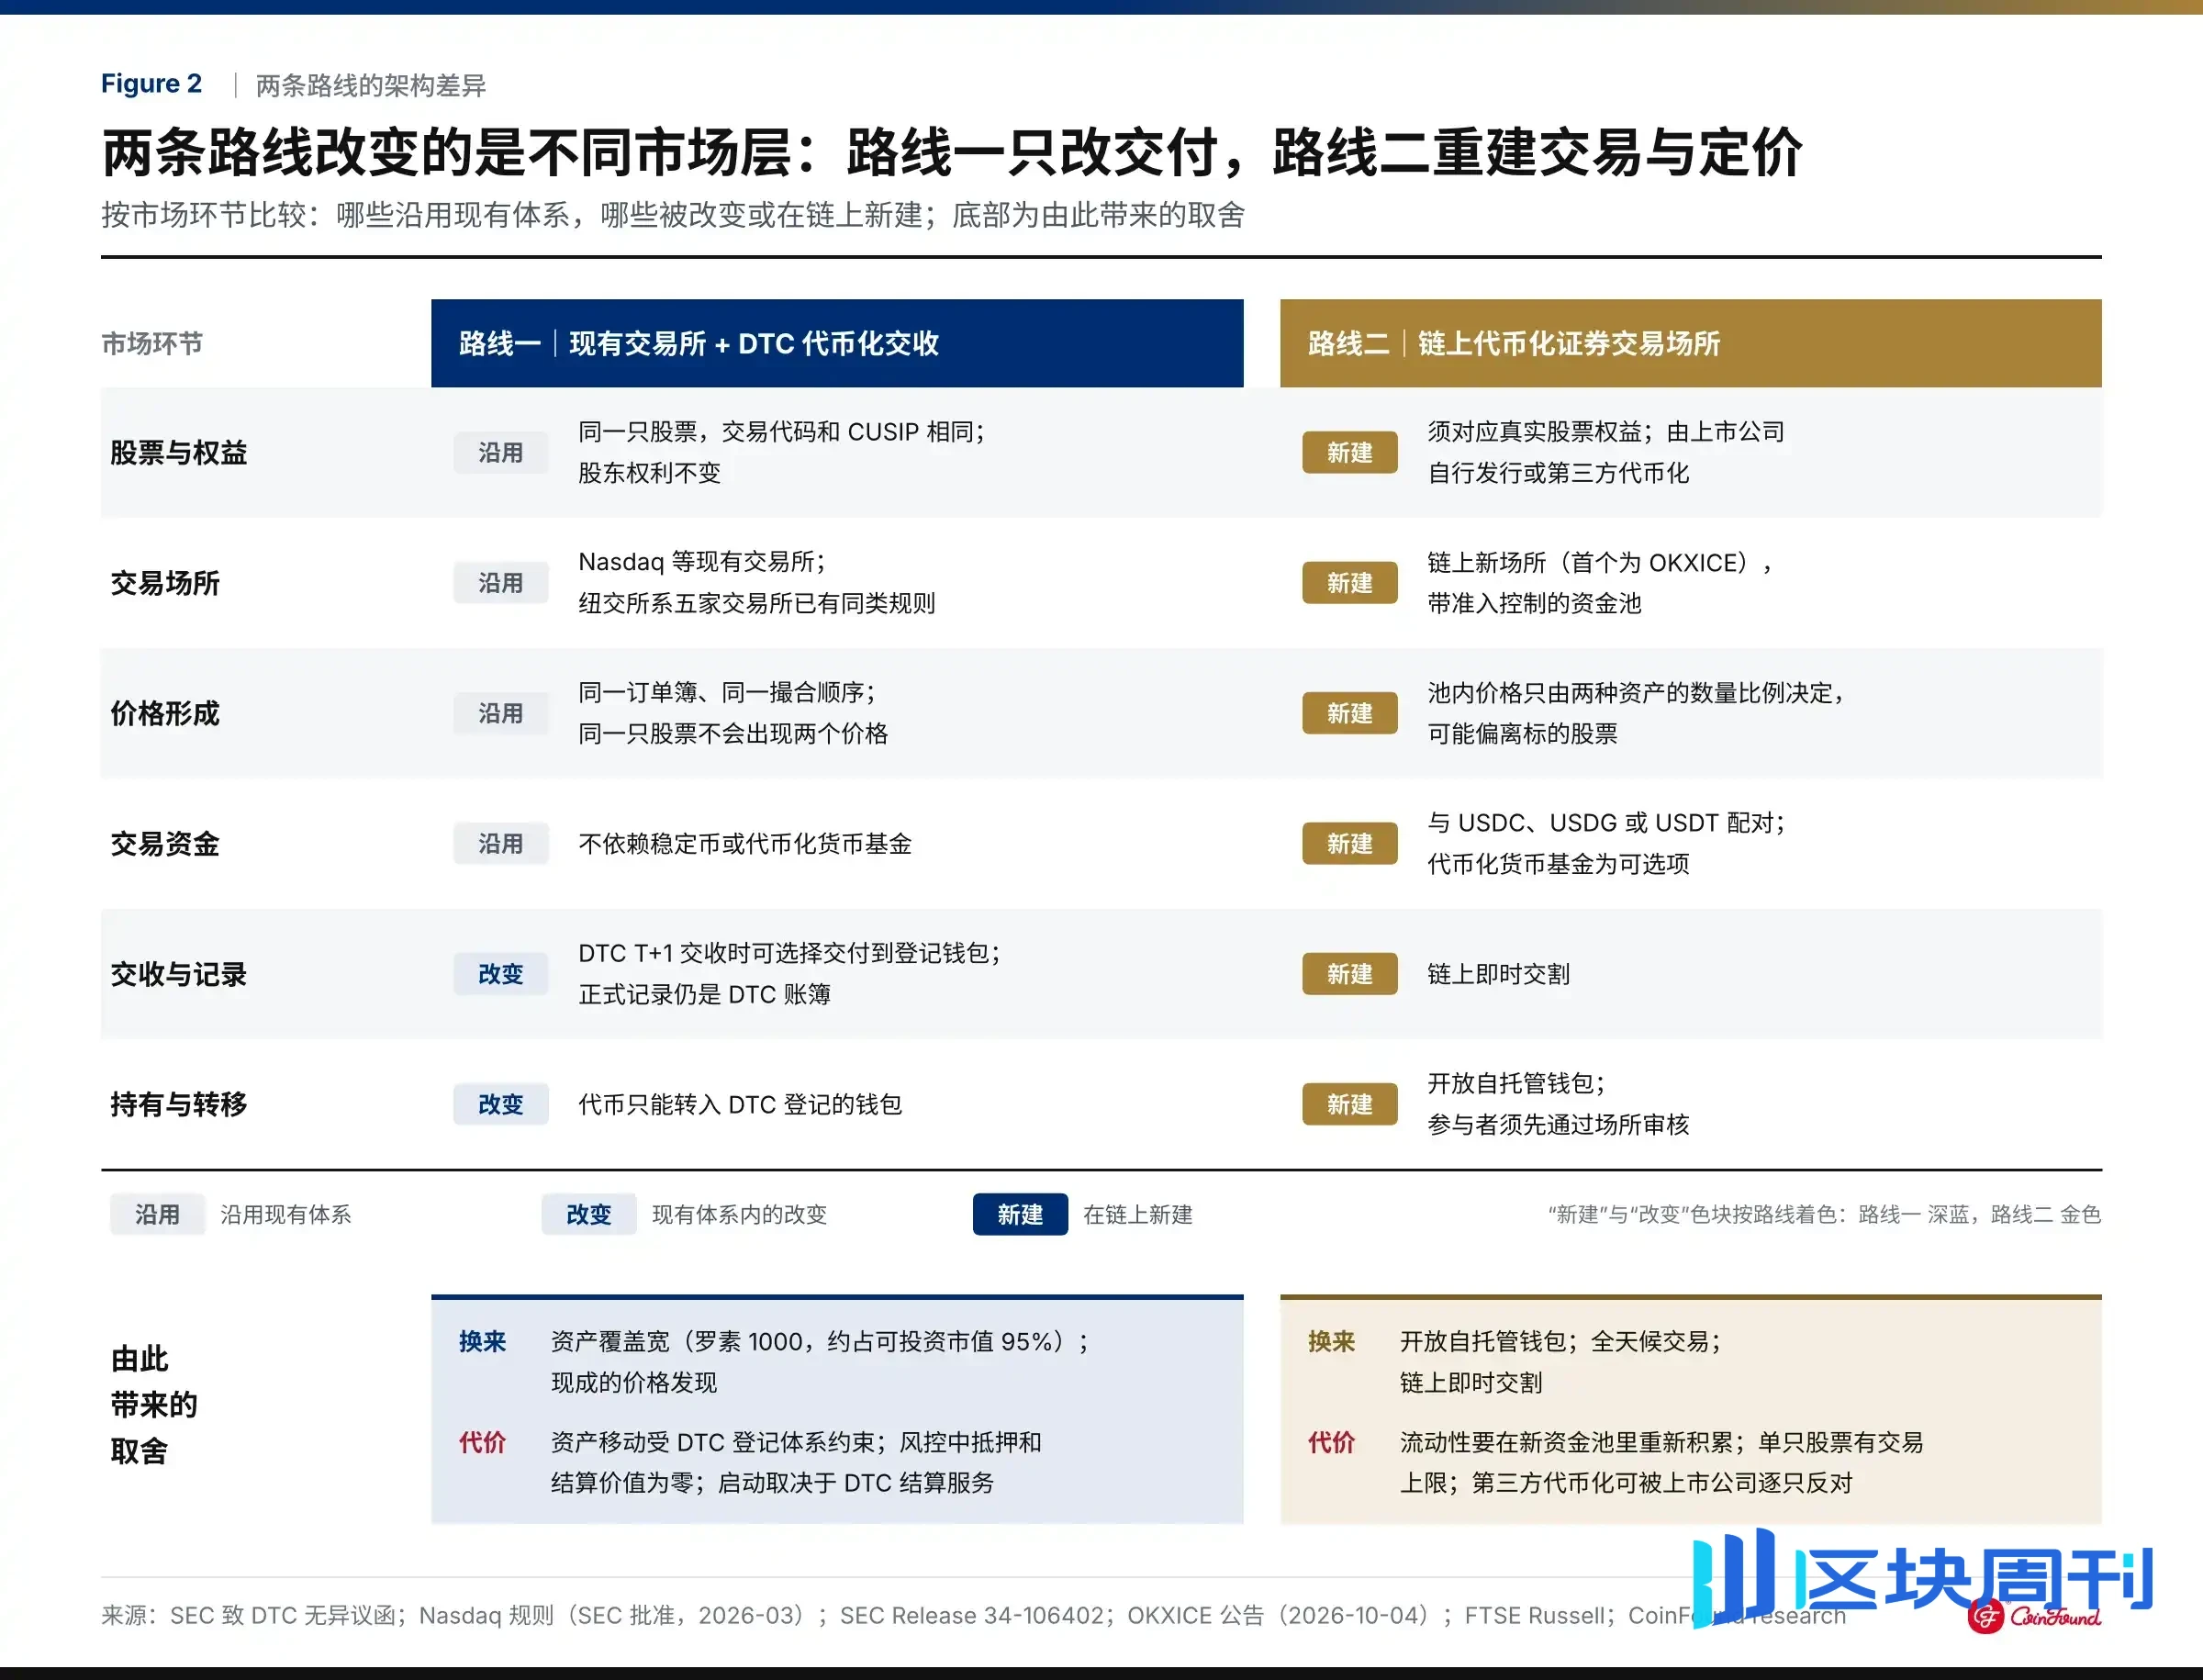
Figure 2 | Les deux voies modifient des couches de marché différentes : la voie 1 ne change que la livraison, la voie 2 reconstruit la négociation et la formation des prix
1 Rôles clés : qui détermine si les deux voies peuvent fonctionner
1.1 Critères de sélection des huit rôles
Il n'existe que deux critères essentiels pour sélectionner les cibles : 1. Des actions réelles vérifiables ont eu lieu au cours de l'année écoulée, telles qu'une approbation, un lancement ou une annonce ; 2. La cible se situe à un maillon nécessaire de l'une des deux voies.
Sur la base de ces deux règles, la liste comprend à la fois des régulateurs et des institutions de règlement en arrière-guichet, ainsi que des bourses, des émetteurs et des sociétés de stablecoins. Ils appartiennent à des secteurs différents et sont rarement évoqués ensemble. Dans le dossier de la mise sur chaîne des actions, aucun maillon n'est superflu, mais le poids des institutions spécifiques n'est pas le même.
1.2 Répartis en trois couches selon la substituabilité : architecture, lieu de négociation et services d'actifs
Mesurés par la question « la voie peut-elle continuer si cette institution est absente », les huit rôles peuvent être divisés en trois couches. La SEC et la DTC déterminent l'architecture elle-même : la première fixe les règles des deux voies, et la seconde est le seul nœud de lancement de la voie 1 ; actuellement, ni l'une ni l'autre n'a de substitut. Nasdaq et OKXICE sont les premiers lieux de négociation à s'ancrer sur les deux voies, mais les cinq bourses du NYSE disposent déjà de règles similaires[9], et d'autres institutions de la voie 2 peuvent également établir des lieux de négociation séparément dans le cadre de l'exemption[6], de sorte qu'elles peuvent toutes être remplacées. La troisième couche est constituée de fournisseurs d'actifs et de services tels que Circle, BlackRock et Ondo, qui ne sont actuellement pas des conditions préalables au fonctionnement des voies : OKXICE accepte simultanément trois stablecoins, l'USDC n'en est qu'un, et elle n'a pas adopté de fonds monétaires tokenisés[7]. La position de Securitize est plus complexe : d'une part, elle fournit des services d'émission et de transfert tokenisés pour les sociétés cotées ; d'autre part, elle a lancé la négociation d'actions sur chaîne via son propre courtier-négociant enregistré[2, 3]. Par conséquent, elle n'est pas un nœud de contrôle de ces deux architectures, mais elle n'est pas non plus un simple fournisseur d'actifs. En dehors de la liste, les sociétés cotées détiennent un droit de veto action par action, et Cerebras l'a déjà exercé une fois[7], mais cela affecte actuellement la possibilité de coter des actions individuelles, et l'on ne peut pas encore dire que cela limite l'offre globale.

Figure 3 | Parmi les huit rôles, seuls la SEC et la DTC n'ont actuellement pas de substitut
Note : Le regroupement en trois niveaux est une classification analytique de CoinFound, et non une désignation réglementaire. Securitize exploite également une voie de négociation distincte via un courtier-négociant réglementé, en dehors des deux nouvelles architectures comparées dans ce rapport.
2 Voie 1 : la tokenisation ne change que la livraison, pas la formation des prix
2.1 La DTC met les droits sur titres sur chaîne, mais les registres officiels restent à la DTC
Le point de départ de la voie 1 est le service de tokenisation de la DTC. Sur la base de la lettre de non-objection de la SEC, les participants de la DTC peuvent convertir les titres détenus à la DTC en jetons sur chaîne, et peuvent également demander à la DTC de les reconvertir à tout moment sous leur forme originale en écritures comptables. Le périmètre comprend les actions composant le Russell 1000 au moment du lancement du service, les actions nouvellement ajoutées à l'indice par la suite (et celles ultérieurement retirées de l'indice ne perdront pas leur éligibilité pour ce seul motif), les ETF suivant les principaux indices, et les bons du Trésor américain, pour une durée de 3 ans après le lancement du service. La conversion ne modifie pas le cadre juridique applicable aux participations : les actions restent enregistrées au nom du nominee de la DTC, Cede & Co., la DTC ne reconnaît que les participants comme titulaires de droits, et le registre officiel reste les livres de la DTC ; les droits des actionnaires restent inchangés[4].
2.2 Nasdaq utilise le même carnet d'ordres ; la seule différence réside dans la livraison post-négociation
En mars 2026, la SEC a approuvé la modification du règlement de Nasdaq, autorisant les actions incluses dans le service de tokenisation de DTC à être négociées sous forme tokenisée sur Nasdaq. Sur la plateforme de négociation, les actions tokenisées et les actions traditionnelles se trouvent dans le même carnet d'ordres, sont appariées dans la même séquence et ont le même ticker et le même CUSIP, de sorte qu'une même action n'aura pas deux prix. La tokenisation n'est qu'un indicateur de règlement attaché au moment de la passation d'un ordre : après que le participant éligible auprès de DTC l'a coché, la priorité d'exécution de l'ordre reste inchangée, et la plateforme de négociation ne vérifie pas l'éligibilité ; les ordres non éligibles sont réglés sous la forme traditionnelle ; lors du règlement à T+1, DTC enregistre ensuite, selon le choix, les actions dans un compte traditionnel ou les livre à un portefeuille enregistré. Les données de marché ne distinguent pas non plus les deux types d'actions [5].
La Route Un ne constitue donc pas un marché indépendant d'actions tokenisées : les ordres tokenisés entrent dans la cotation, l'appariement et la formation des prix existants de l'action, et le changement ne se produit qu'au niveau de la manière dont les titres sont livrés après la négociation, sans qu'il soit nécessaire de construire une liquidité séparée dans un nouveau pool comme le fait la Route Deux, et sans dépendre de stablecoins ni de fonds monétaires tokenisés.

Figure 4|La Route Un ne crée pas de nouveau marché de fixation des prix ; la différence ne se produit qu'à l'étape de la livraison post-négociation
La plateforme native RWA Ondo déclare que les droits tokenisés générés par DTC peuvent servir de « jumeaux numériques » des titres sous-jacents correspondant à CRCLon et SPYon, les titres sous-jacents restant toujours dans le système de conservation de DTC, tandis que les produits destinés aux utilisateurs sont toujours fournis par Ondo lui-même [10]. Il s'agit d'un mode d'accès qui s'est déjà produit ; il n'existe actuellement aucune donnée publique indiquant son ampleur.
2.3 Une couverture étendue, mais des limites sur la circulation des actifs et la valorisation au titre du contrôle des risques
En termes de couverture des actifs, la Route Un couvre déjà la majeure partie du marché boursier américain : le Russell 1000 représente environ 95 % de la capitalisation boursière investissable des actions américaines [11]. La véritable limitation réside dans la destination de ces droits : les portefeuilles ne peuvent être enregistrés que par des participants de DTC, et les participants peuvent ouvrir des portefeuilles pour leurs clients ou même remettre les clés privées, mais les jetons ne peuvent être transférés que vers des portefeuilles enregistrés auprès de DTC ; DTC ne reconnaît que les participants comme détenteurs de droits et conserve la capacité technique, dans des scénarios d'annulation spécifiques (tels que le traitement d'opérations sur titres ou la correction de transferts erronés), de forcer la conversion, le transfert, la création ou la destruction de jetons [4]. Cela ressemble davantage à une extension on-chain de l'infrastructure de marché existante qu'à un marché de négociation on-chain ouvert.
Réutiliser la liquidité existante ne signifie pas que la tokenisation est sans coût. La lettre de non-action indique que, pendant le pilote, lors du calcul des plafonds de débit net des participants et de la surveillance des garanties, DTC n'attribue aucune valeur de garantie ni valeur de règlement aux droits tokenisés [4]. Les positions converties en jetons ne peuvent pas contribuer à la valeur dans cette partie du contrôle des risques comme le font les positions ordinaires inscrites en compte. Quant à savoir si cela créera des coûts significatifs pour certains types d'institutions, il n'existe actuellement aucune donnée publique au niveau des participants permettant de le quantifier.

Figure 5|La Route Un couvre environ 95 % de la capitalisation boursière investissable, les contraintes portant sur la circulation des actifs et la valorisation au titre du contrôle des risques
2.4 Règles approuvées, mais les bourses attendent toujours que le DTC soit en place
Au 13 octobre 2026, Route One a achevé l'approbation de ses règles mais n'est pas encore entrée dans la phase formelle de négociation en bourse. Le 15 juillet, la DTCC a réalisé ses premières transactions en environnement de production en utilisant des actions et des obligations du Trésor réellement conservées, avec la participation de plus de 30 institutions [12] ; le service formel est toujours prévu pour un lancement en octobre, et aucune annonce de lancement n'a encore été observée. Les règles du Nasdaq ont été approuvées, et les cinq bourses du groupe NYSE ont également adopté des règles essentiellement identiques [5, 9], mais la négociation tokenisée sur ces bourses doit attendre que le DTC établisse l'infrastructure correspondante et les services de règlement post-négociation [5] : le front office peut être pris en charge par plusieurs bourses, tandis que le back office reste concentré dans la même couche de règlement du DTC.
Cependant, les deux jalons ci-dessus ne peuvent pas être confondus. Le test de juillet a prouvé que le côté DTC peut déjà accomplir les processus de conversion, de transfert et de règlement pour plusieurs types de titres tokenisés en environnement de production [12], mais les documents publics n'indiquent pas clairement si ces tests couvraient le processus complet de règlement tokenisé après exécution en bourse ; le lancement du service en octobre indique également seulement que les titres sous-jacents peuvent être tokenisés et transférés entre portefeuilles enregistrés. Il n'est pas encore possible de déterminer si le service que la DTCC lance en octobre inclut déjà toutes les fonctions de règlement dont le Nasdaq a besoin pour démarrer.
Le moyen le plus direct de juger si Route One a réellement été lancé est de voir si le Nasdaq émet une Equity Trader Alert. Selon les règles, le Nasdaq doit notifier ses membres au moins 30 jours avant de commencer la négociation d'actions tokenisées [5]. Une fois la négociation commencée, les données de marché ordinaires ne permettent pas en elles-mêmes de distinguer quelles transactions ont choisi le règlement tokenisé ; la DTC doit déclarer trimestriellement au personnel de la SEC des données telles que l'échelle de tokenisation, le volume de transfert et le nombre de portefeuilles, mais les documents existants n'exigent pas de divulgation publique [4]. L'utilisation réelle de Route One dépendra de la divulgation séparée par la DTC, les bourses ou les régulateurs.
3 Route Two : reconstruire la couche de négociation et de tarification on-chain
3.1 Plateformes de négociation on-chain sous l'exemption d'innovation
La base réglementaire de Route Two est l'exemption d'innovation émise par la SEC le 17 septembre 2026. Elle permet à de nouvelles « plateformes de négociation de titres tokenisés » de négocier on-chain des actions américaines déjà émises sans s'enregistrer à la manière des bourses traditionnelles. Les transactions peuvent être réalisées via des pools de liquidité à tarification automatique, mais seule la négociation sur le marché secondaire est autorisée ; de nouvelles actions ne peuvent pas être émises ici ; les participants doivent également d'abord passer l'examen de la plateforme. L'ensemble de l'exemption est actuellement valable pour cinq ans [6].
La plus grande différence de Route Two est que la négociation et le règlement ont tous deux lieu directement on-chain. Les actions tokenisées doivent être placées dans des pools de liquidité avec un autre actif on-chain, la tarification et l'échange étant réalisés par des algorithmes. Seuls trois types d'actifs peuvent être utilisés pour l'appariement : une autre action tokenisée, des actifs cryptographiques non-titres tels que les stablecoins, et des fonds monétaires tokenisés [6]. Par conséquent, en plus des actions, Route Two doit également disposer de fonds capables de réaliser des transactions on-chain.
3.2 Approvisionnement en actions et droit d'opposition des sociétés cotées
Les actions tokenisées ont généralement deux sources : émises par la société cotée elle-même, ou tokenisées par un tiers. Dans les deux cas, les jetons doivent correspondre à de véritables droits sur les actions et ne peuvent pas être simplement des produits synthétiques suivant le cours de l'action. Si l'action est tokenisée par un tiers, le consentement préalable de la société cotée n'est pas requis, mais un préavis doit être donné. La société cotée dispose de 30 jours pour soulever une objection ; une fois qu'elle s'y oppose, l'action ne peut pas être négociée sur cette plateforme [6]. Securitize, quant à elle, se positionne sur une autre voie d'approvisionnement : elle coopère avec des agents de transfert tels que Computershare et Continental pour fournir des services aux sociétés cotées qui émettent elles-mêmes des actions on-chain [13, 14].
3.3 Appariement avec les stablecoins, pools de liquidité et plafonds de négociation
Une fois la source des actions résolue, Route Two a encore besoin de l'autre moitié : des fonds de négociation on-chain. Les 63 actions sur OKXICE sont toutes appariées avec USDC, USDG ou USDT ; parmi les trois types d'actifs d'appariement, seuls les stablecoins sont utilisés, et les fonds monétaires tokenisés ne sont pas encore entrés. Les types d'actifs sont déjà en place, mais la quantité d'argent qui sera réellement présente dans les pools de liquidité n'est toujours pas visible : l'annonce ne mentionne aucun arrangement de liquidité initiale, les affiliés d'OKXICE ne servent pas de fournisseurs de liquidité, et les autres fournisseurs de liquidité n'ont généralement aucune obligation de rester en permanence dans les pools [7].
Même si les actions et les fonds on-chain sont prêts, la Voie Deux ne peut pas être mise à l'échelle immédiatement, car les règles elles-mêmes fixent des plafonds sur l'échelle de négociation. La SEC, sur la base des classifications existantes des actions américaines, classe les actions à grande capitalisation et très liquides comme Tier 1 et la plupart des autres actions comme Tier 2. Une plateforme peut négocier au maximum 75 actions Tier 1 et 250 actions Tier 2 ; le volume de négociation tokenisé d'une seule action ne peut pas non plus dépasser respectivement 0,25 % et 2,5 % du volume moyen quotidien de négociation du mois dernier de l'action traditionnelle correspondante. Si le même groupe exploite plusieurs plateformes, ces quotas doivent également être calculés sur une base combinée [6]. Par conséquent, la Voie Deux à ses débuts ressemble davantage à une expérience contrôlée qu'à un marché pouvant être rapidement mis à l'échelle.
Convertir ce plafond en montants réels rend l'échelle initiale de la Voie Deux plus intuitive. En prenant comme exemple le premier lot de 63 actions d'OKXICE, sur la base du volume moyen quotidien de négociation en septembre 2026, elles pourraient collectivement négocier au maximum environ 710 millions de dollars par jour en octobre [7, 15]. De plus, le quota est fortement concentré sur quelques grandes capitalisations : les 10 actions avec les plafonds les plus élevés représentent 55 % du quota total, et le plafond médian pour une seule action n'est que d'environ 5,4 millions de dollars. Même Nvidia, la plus activement négociée, ne pourrait négocier qu'environ 280 000 actions, soit 64 millions de dollars, par jour. Ces chiffres restent des limites supérieures théoriques ; le volume de négociation réel ne sera que plus faible.

Figure 6|Le plafond quotidien combiné pour 63 actions est d'environ 710 millions de dollars, avec le quota concentré sur quelques grandes capitalisations
Note : Les plafonds sont basés sur le volume moyen quotidien de septembre 2026 ; maximum théorique, et non chiffre d'affaires attendu.
Même avec une échelle limitée, la Voie Deux conserve son propre attrait : elle prend en charge la négociation 24 heures sur 24 et le règlement instantané on-chain, et elle offre également aux plateformes crypto un moyen de négocier des actions américaines tokenisées d'une manière conforme à la réglementation américaine. Cependant, la négociation 24 heures sur 24 ressemble actuellement davantage à une caractéristique qu'à une source de demande avérée : au cours des trois dernières semaines, les week-ends ne représentaient qu'environ 15 % du chiffre d'affaires offshore des actions tokenisées [16], et les moyennes quotidiennes du week-end ne représentaient qu'un tiers à quatre dixièmes des niveaux en semaine ; action par action, la moyenne quotidienne du week-end des 49 actions était inférieure à celle des jours de semaine.
3.4 Les prix on-chain se forment indépendamment, tandis que les stocks et les suspensions de négociation restent ancrés aux marchés traditionnels
L'annonce d'OKXICE fournit également une approche de mise en œuvre plus spécifique pour la Voie Deux : la plateforme est déployée sur X Layer et utilise des pools Uniswap v4 avec autorisation [7]. L'annonce n'a pas donné de date de lancement officielle ; en vertu de l'exigence de préavis de 30 jours, elle ne pourrait pas fonctionner avant début novembre au plus tôt [6].
Selon l'annonce d'OKXICE, les prix dans le pool sont déterminés uniquement par le ratio des quantités des deux actifs, sans utiliser d'oracles ni de données de marché externes, et hormis les suspensions de négociation, il n'y a ni coupe-circuits ni bandes de prix de référence ; l'annonce reconnaît également que les prix des tokens peuvent s'écarter de l'action sous-jacente, en particulier en dehors des heures de négociation régulières. Ce qui relie les prix on-chain à l'action, c'est le côté marché traditionnel : le tokeniseur détient l'action de manière univoque via un courtier, achète l'action et confirme la garde lors du mint, et vend ou livre l'action lors du rachat ; une fois l'action sous-jacente suspendue, tous les pools associés sont mis en pause en synchronisation jusqu'à la reprise des négociations [7]. Ce que construit la Voie Deux, c'est une nouvelle couche de négociation et de formation des prix on-chain, tandis que les stocks et les suspensions de négociation suivent toujours les marchés traditionnels.
Figure 7|La Voie Deux construit une nouvelle couche de négociation et de formation des prix on-chain, tandis que les stocks et les suspensions de négociation suivent toujours les marchés traditionnels
4 De la capacité réglementaire à la demande réelle : les contraintes des deux voies commencent à diverger
L'entrée en vigueur des règles n'est qu'un point de départ. Atteindre une utilisation réelle du marché nécessite encore de passer successivement par cinq étapes : l'approbation ou la qualification, l'intégration des systèmes, le lancement officiel, l'émergence de négociations ou de fonds réels, et enfin la formation d'une échelle significative. Les premières étapes dépendent principalement de la présence ou non de la réglementation et des infrastructures, tandis que les dernières dépendent de l'utilisation effective par le marché. À ce jour, les huit acteurs clés restent tous dans les trois premières étapes, et aucun d'entre eux, dans les informations publiques, ne peut encore prouver qu'il est entré dans la « utilisation réelle ».

Figure 8|Les règles sont toutes en place, mais aucune des deux voies ne dispose encore de transactions réelles vérifiables
Note : l'échelle à cinq étapes est un cadre analytique ; les positions reflètent les informations publiques au 2026-10-14.
4.1 Qu'un produit existe déjà ne signifie pas qu'il est déjà utilisé par le marché
À l'examen de ces cinq étapes, la plupart des acteurs se situent actuellement encore entre « approuvé » et « intégration système ». DTCC et BlackRock sont relativement plus avancés, mais les progrès qu'ils représentent ne sont pas de même nature. DTCC a achevé des transactions à petite échelle en environnement de production, mais le service officiel n'a pas encore été lancé[12] ; bien que le fonds monétaire tokenisé de BlackRock ait été lancé[17], il n'a pas encore été sélectionné par une quelconque plateforme comme actif apparié, et il n'existe pas non plus de preuve publique qu'il ait été adopté par des émetteurs de stablecoins. Il convient ici de distinguer « le produit existe déjà » et « le produit est déjà utilisé par le marché » : le premier s'est produit, tandis que le second ne peut encore être confirmé.
4.2 La prémisse commune est la même, mais les sources de contrainte diffèrent
Les deux voies partagent également une prémisse commune : les jetons doivent correspondre à de véritables droits sur actions, et les détenteurs jouissent des mêmes droits que les actionnaires ordinaires[6]. Les jetons d'actions que Robinhood propose aux utilisateurs de l'UE offrent essentiellement une exposition au cours de l'action plutôt que de véritables droits d'actionnaire[1], ils ne peuvent donc pas être directement appliqués à ces deux voies américaines.
Sous cette prémisse commune, les contraintes auxquelles les deux voies font face ne sont pas les mêmes. La voie un a une couverture étendue, mais le mouvement des actifs est contraint par le système d'enregistrement DTC ; selon le plafond de débit net prescrit par le projet pilote et les calculs de surveillance des garanties, les intérêts tokenisés ne sont pas pris en compte pour la valeur de garantie et de règlement, et son lancement dépend aussi de la mise en place du service de règlement de DTC. Les contraintes de la voie deux proviennent de l'échelle et de l'offre d'actions : les quotas sont fixés action par action, et la tokenisation par des tiers peut également être contestée action par action par les sociétés cotées.
4.3 Le quota total dispose encore de marge, tandis que les références de la demande offshore suggèrent que les quotas par action pourraient se saturer en premier
Le fait que le plafond constitue une contrainte réelle varie selon les actions. En utilisant le volume d'affaires des actions tokenisées offshore comme référence de demande, sur les 19 jours du 24 septembre au 12 octobre, des données complètes de négociation de jetons offshore ont pu être trouvées pour 49 actions de la liste, totalisant un volume quotidien moyen d'environ 430 millions de dollars, soit seulement 60 % du plafond quotidien combiné pour 63 actions[15, 16]. Le quota total n'est pas serré, mais les quotas par action pourraient s'épuiser en premier : le volume d'affaires quotidien moyen offshore de 6 actions a dépassé le plafond quotidien d'une seule plateforme, Circle représentant environ 14 fois le plafond, Strategy environ 2,7 fois, SpaceX et Coinbase environ 2 fois, et Nvidia et Google environ 1,35 fois[15, 16]. Ces 6 actions représentaient 60 % de la demande offshore ; si ce groupe de volumes d'affaires offshore était tronqué quotidiennement selon le plafond d'une seule plateforme, environ un tiers ne pourrait pas être absorbé par une seule plateforme. En revanche, la plupart des actions comme Tesla et Micron avaient un volume d'affaires offshore inférieur au plafond ; ce qui les limite, c'est la demande, non les règles.

Figure 9|En utilisant la demande offshore comme référence : seulement 60 % du quota total est utilisé, mais 6 actions dépassent déjà le plafond théorique d'une seule plateforme
Note : le volume d'affaires des actions tokenisées offshore sur la période du 2026-09-24 au 2026-10-12 (19 jours) est utilisé comme référence de demande, et non comme prévision.
Le décalage entre les deux parties résulte du fait que la répartition des quotas et de la demande ne sont pas alignées. Les quotas sont alloués en fonction du volume d'échanges traditionnel, et les 10 actions dont les plafonds sont les plus élevés représentent 55 % du quota total ; la demande offshore est plus concentrée, les 10 premières représentant 81 %. La demande offshore suit encore largement le volume d'échanges traditionnel, mais elle est nettement plus élevée pour quelques actions : en divisant le chiffre d'affaires offshore en jetons par le chiffre d'affaires du marché traditionnel sur la même période, la médiane pour les 49 actions était inférieure à 0,1 %, tandis que Circle, Strategy et Coinbase — dont les activités principales sont les crypto-actifs — se classaient exactement aux trois premières places, à environ 6,4 %, 1,1 % et 0,7 %, respectivement[15, 16].
Figure 10|La demande offshore suit largement le volume d'échanges traditionnel, mais l'intensité de la demande des trois entreprises axées sur les crypto-actifs se classe parmi les trois premières
Note : Intensité de la demande = chiffre d'affaires offshore tokenisé ÷ chiffre d'affaires du marché traditionnel sur la même fenêtre.
4.4 Les deux voies s'inscrivent dans une fenêtre réglementaire limitée dans le temps
Ces restrictions ne sont pas non plus des règles définitives. La lettre de non-action de la DTC n'est valable que trois ans après le lancement du service, et l'exemption d'innovation de la SEC pour la Voie Deux a une durée de cinq ans [4, 6]. Les deux voies sont actuellement en phase pilote, et les acteurs du marché font face à une fenêtre réglementaire dont la date d'expiration est claire. La question de savoir si les règles continueront d'être appliquées, seront élargies ou réajustées après expiration reste pour l'instant sans réponse.
5 Les six prochains mois : quels signaux changeront le jugement actuel
Au cours des six prochains mois, les deux voies seront pour la première fois testées sur leur capacité à entrer réellement en négociation. Les premiers signaux proviendront principalement des infrastructures et des régulateurs, car ils ont généralement des exigences claires d'annonce et de notification. Ces jalons sont plus faciles à observer, mais cela ne signifie pas qu'ils sont plus importants que la négociation elle-même.
Figure 11 | Ce qui changera le jugement ensuite n'est pas de nouvelles annonces, mais la capacité des deux voies à produire de véritables transactions
Note : Cadre d'observation, non une prévision.
5.1 Voie Un : signaux de lancement de la DTC et de démarrage des bourses
Les éléments les plus importants pour la Voie Un à l'avenir restent le lancement officiel de la DTC et le rythme de démarrage des bourses. La DTCC prévoit de lancer son service de tokenisation en octobre, et l'attention se portera alors sur la première vague d'institutions participantes, l'étendue des titres tokenisables et les blockchains prises en charge [12]. Quant à savoir si les bourses lancent réellement, le signal direct est de savoir si Nasdaq émet une Equity Trader Alert [5] ; si le NYSE avance sur une négociation similaire, il y aura également des avis préalables correspondants. Après le début des négociations, il faudra surveiller si des données d'utilisation distinctes sont divulguées.
5.2 Voie Deux : opérations d'OKXICE, offre d'actions et une deuxième plateforme
Le point d'observation le plus direct pour la Voie Deux à l'avenir est le fonctionnement réel d'OKXICE après son ouverture. Après le lancement, trois éléments principaux sont à surveiller : si la première vague d'actions peut être négociée sans problème, si le volume d'échanges atteint rapidement le plafond, et lequel de l'USDC, de l'USDG ou de l'USDT devient l'actif de paiement principal. La demande de négociation à l'étranger pour des actions individuelles telles que Circle, Strategy et SpaceX a déjà approché ou dépassé les limites d'une seule plateforme, de sorte que la négociation réelle après le lancement testera directement si ces plafonds constituent une véritable contrainte.
Outre la négociation elle-même, l'offre d'actions nécessite également une observation continue. Actuellement, la seule société cotée à s'y être publiquement opposée est Cerebras [7]. Si davantage d'entreprises soulèvent des objections plus tard, l'éventail des actions que la tokenisation par des tiers peut couvrir se réduira, et la Voie Deux dépendra davantage de la participation active des sociétés cotées. À l'inverse, si les sociétés cotées commencent à émettre leurs propres actions tokenisées et à les négocier sur ces plateformes, cela montrerait que l'offre d'actions pour cette voie commence à se stabiliser.
Un autre élément à surveiller est l'apparition d'une deuxième plateforme pour la Voie Deux. Jusqu'à présent, aucune autre plateforme n'a publié d'annonce publique. Robinhood a déclaré que le volume d'échanges de ses jetons d'actions pourrait atteindre certaines limites et étudie également les règles spécifiques de cette exemption, mais n'a pas encore annoncé de plan clair [18]. Si une deuxième ou une troisième plateforme apparaît plus tard, cela montrerait que la Voie Deux commence à s'étendre d'un projet unique à une expérience de marché plus large ; les actifs de paiement que ces nouvelles plateformes choisiront montreront également si les fonds monétaires tokenisés entrent véritablement dans cette voie.
Le prochain jalon temporel du côté du financement est l'entrée en vigueur du GENIUS Act le 18 janvier 2027 [19], l'OCC prévoyant de publier les règles finales vers novembre [20]. Ces règles détermineront les conditions que les fonds du marché monétaire et leurs formes tokenisées doivent remplir en tant que réserves de stablecoins, ce qui affectera en retour la possibilité pour des produits tels que celui de BlackRock d'entrer dans le système de réserves. Cela n'affecte pas l'ouverture d'OKXICE ; ce qui est affecté, c'est la composition des actifs derrière les stablecoins utilisés par de telles plateformes.
5.3 Quels résultats montreraient que le marché est entré dans la phase d'usage
Quelle que soit la voie qui produit en premier de véritables échanges, cela montre seulement qu'elle est entrée plus tôt dans la phase d'usage ; cela ne permet pas de juger qui dominera ensuite. La demande que les deux recherchent se chevauche, mais la Voie Un ne peut pas offrir l'ouverture de la Voie Deux ; chaque plateforme de la Voie Deux (calculée sur une base consolidée au sein du même groupe) est limitée par des quotas, ce qui rend difficile à court terme l'absorption de la liquidité dominante du marché boursier traditionnel. Si, après un certain temps, il n'y a encore que des lancements de services et des annonces de plateformes, sans données réelles d'échanges ou de financement, cela montrerait que le marché n'est pas encore sorti de la phase de préparation, mais on ne peut pas en déduire davantage qu'il n'y a pas de demande de marché.
Conclusion
Au cours de l'année écoulée, le plus grand changement dans la mise sur chaîne des actions américaines n'est pas l'apparition de davantage de produits tokenisés, mais le fait que deux nouvelles architectures de marché ont été construites. La Voie Un échange une large couverture d'actifs et une découverte des prix déjà en place contre un mouvement d'actifs contraint par le système d'enregistrement de la DTC ; la Voie Deux offre une méthode de négociation sur chaîne plus ouverte, mais doit reconstruire la liquidité et est contrainte par des plafonds de négociation par action. Les deux ont des objectifs de conception différents et des progrès différents : la Voie Deux a déjà vu l'annonce de la plateforme OKXICE, tandis que la Voie Un attend encore que les bourses se lancent ; mais aucun des deux côtés n'a encore atteint la phase de négociation réelle.
Il y a principalement trois choses qui ne peuvent pas encore être confirmées. Premièrement, si les deux voies ont déjà produit un usage réel ; il n'existe actuellement aucune donnée publique de négociation ou de financement pour le prouver. Deuxièmement, la profondeur réelle du pool de financement de la Voie Deux. Les stablecoins satisfont déjà les types d'actifs requis pour le lancement, et les fonds du marché monétaire tokenisés ne sont pas une condition préalable, mais OKXICE n'a engagé aucune liquidité initiale, de sorte que la quantité de financement réellement présente dans le pool ne sera visible qu'après le début des opérations. Troisièmement, si la demande de négociation déjà formée pour les jetons d'actions étrangères peut être convertie en demande dans le cadre de ces deux voies américaines ; il n'y a actuellement pas suffisamment de preuves, car les structures de droits des produits des deux côtés ne sont pas les mêmes.
Ce qui changera véritablement le jugement par la suite n'est pas le nombre de nouvelles annonces, mais si les deux voies peuvent montrer des progrès réels vérifiables. Pour la Voie Un, il faut surveiller si les bourses se lancent réellement ; pour la Voie Deux, il faut surveiller si OKXICE peut fonctionner et s'étendre davantage à plus d'actions, plus d'émetteurs et plus de plateformes. Ce n'est que lorsque ces changements se produiront réellement que l'on pourra juger si la mise sur chaîne des actions américaines est passée de la préparation institutionnelle à l'usage du marché.
Les deux nouvelles architectures discutées dans cet article ont pris forme. La demande qu'elles servent se chevauche, mais au moins à ce stade, elles ressemblent davantage à deux architectures parallèles qu'à une simple relation de substitution.