

Rédaction : Route 2 FI
Traduction : AididiaoJP, Foresight News
Certains affirment que plus de 30 pays appliquent une taxe crypto de 0 %. Ce n'est pas entièrement faux, mais c'est très trompeur.
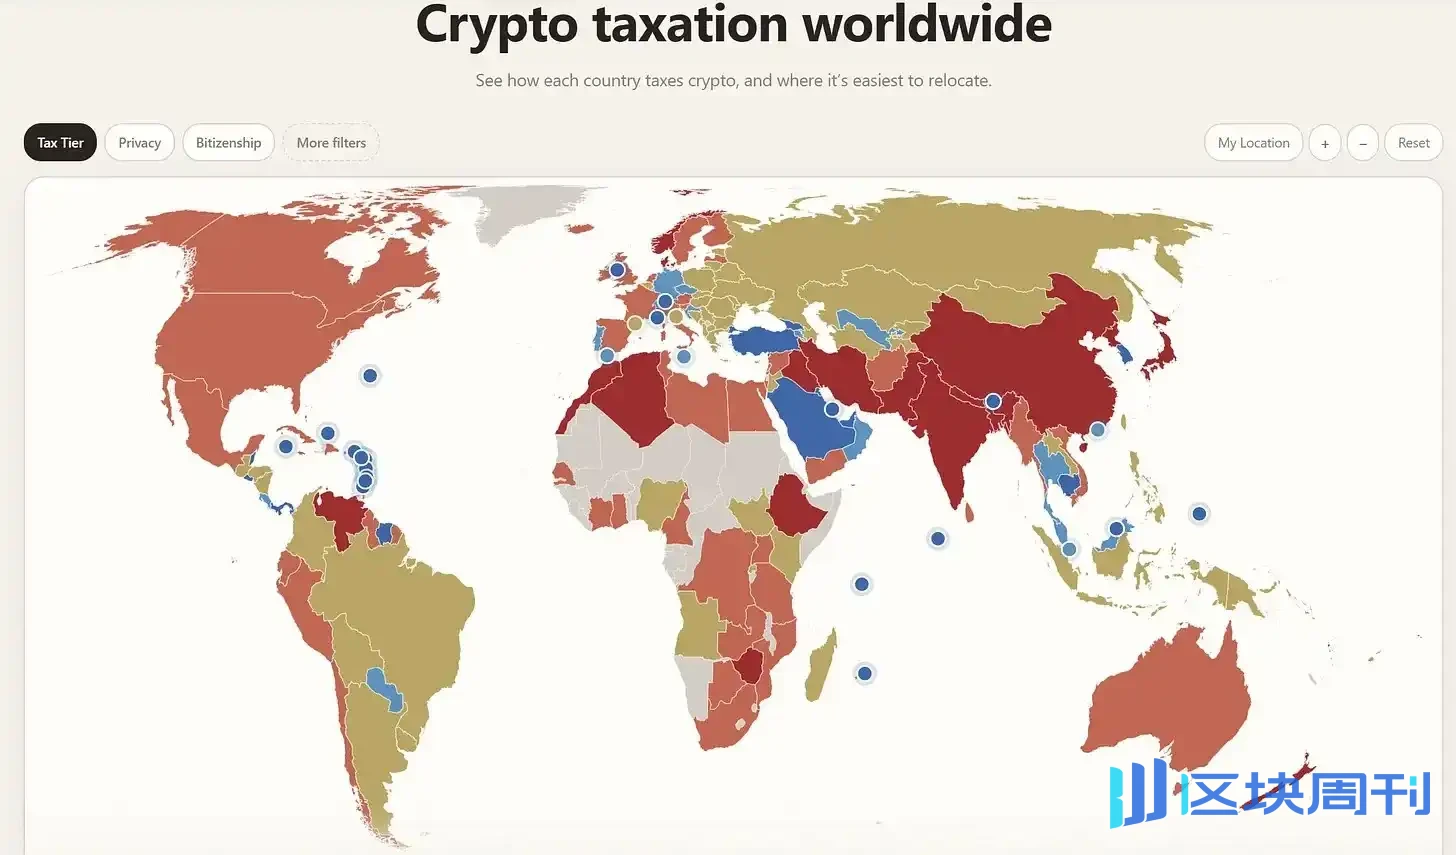
Qu'un pays ne prélève pas d'impôt sur les plus-values et que vos profits crypto soient exonérés sont deux choses différentes. Ce qui détermine réellement la charge fiscale n'est souvent pas le taux nominal, mais la catégorie dans laquelle vos gains sont classés : investissement, trading professionnel, revenu ou activité commerciale.
Singapour et Hong Kong ne prélèvent pas d'impôt substantiel sur les plus-values, mais peuvent taxer les profits constituant un revenu d'activité. La Suisse exonère généralement les plus-values des investissements privés, mais perçoit toujours un impôt sur la fortune. L'Allemagne, le Portugal et le Luxembourg accordent des exonérations liées à la période de détention. Chypre figure encore sur de nombreuses anciennes listes de « crypto à fiscalité zéro », mais depuis 2026, les profits de cessions crypto éligibles sont taxés à 8 %.
Le mot-clé est « classification ». Voyons ci-dessous ce que les principales destinations exonèrent réellement, ce qu'elles n'exonèrent pas, et où l'affirmation de « 0 % de taxe crypto » commence à ne plus tenir.
Suisse : plus-values exonérées, impôt sur la fortune non
L'attrait de la Suisse est direct : les plus-values sur les actifs détenus en tant que patrimoine privé sont généralement exonérées d'impôt sur le revenu, y compris les actifs crypto détenus à titre privé. Il n'existe pas d'exigence uniforme de détention d'un an comme en Allemagne.
Mais il y a deux conditions préalables.
Premièrement, votre activité doit rester de l'investissement privé. Si elle est qualifiée de trading professionnel ou d'activité indépendante, les gains entrent dans le champ imposable.
Deuxièmement, les avoirs crypto sont inclus dans la fortune imposable. Le montant à payer dépend des barèmes cantonaux et communaux.
Ce n'est pas le même calcul que dans les pays qui « taxent uniquement les profits réalisés ». Un investisseur suisse peut n'avoir rien vendu pendant l'année et devoir quand même payer l'impôt sur la fortune. La formulation plus exacte est donc « les plus-values privées sont généralement exonérées », et non « la crypto n'est pas taxée ».
Chypre : les anciennes listes doivent être mises à jour
Chypre mérite une mention à part, car les règles ont changé.
À partir du 1er janvier 2026, les profits issus de cessions crypto éligibles sont soumis à un impôt sur le revenu uniforme de 8 %. La vente de jetons, l'échange jeton contre jeton, l'utilisation de jetons pour consommer et les dons générant des revenus sont tous couverts ; les plus-values comme les gains de trading sont concernés.
Le traitement des pertes est également limité. Les pertes crypto ne peuvent généralement être imputées que sur les gains crypto de la même personne pour la même année, et ne peuvent pas être reportées sous ce régime spécial. Les actifs crypto obtenus par minage ne relèvent pas de ce traitement spécial.
Ainsi, considérer encore Chypre en 2026 comme une destination à fiscalité zéro pour les cessions crypto ordinaires relève d'un ancien guide. Son régime de non-domiciliation ne change pas cette conclusion : une catégorie de revenus bénéficie d'un avantage, cela ne signifie pas que tous les revenus des résidents sont exonérés. Chypre relève désormais de la discussion sur la fiscalité faible, pas de la colonne fiscalité zéro.
Portugal : les détenteurs de long terme restent avantagés
Les règles du Portugal sont plus précises que sa réputation passée de « paradis crypto ».
Pour les actifs crypto éligibles qui ne sont pas des valeurs mobilières, les gains réalisés après une détention d'au moins 365 jours ne sont pas imposés. Les gains ne remplissant pas les conditions d'exonération sont généralement taxés à 28 % ; toutefois, les règles de consolidation et d'autres exceptions peuvent modifier le résultat.
Cette structure favorise davantage les investisseurs patients que les traders à court terme.
Mais « détenir pendant un an » n'est pas la réponse complète à toutes les questions fiscales crypto. L'exonération vise une catégorie définie de gains de cession ; elle ne signifie pas que chaque jeton, chaque activité commerciale et chaque type de revenu crypto bénéficie du même traitement. Acheter des actifs sélectionnés et les détenir à long terme peut rendre l'exonération très précieuse ; ceux dont le portefeuille on-chain est complexe et qui opèrent fréquemment doivent encore examiner les détails.
Monaco : zéro impôt sur le revenu des personnes physiques, mais un statut qui doit résister aux vérifications
Monaco ne prélève pas d'impôt sur le revenu des personnes physiques sur la plupart des résidents. Les ressortissants français constituent la principale exception, en raison de la convention fiscale franco-monégasque.
Pour les personnes éligibles, Monaco est l'une des juridictions européennes les plus claires en matière d'exonération des plus-values d'investissement personnel.
La condition importante est la suivante : vous devez réellement être installé dans la Principauté. De plus, les règles monégasques ne peuvent pas déterminer la façon dont d'autres pays vous considèrent. Une simple adresse à Monaco ne prouve pas que votre pays de résidence d'origine ne vous considère plus comme résident fiscal.
L'avantage fiscal est simple : la plupart des résidents éligibles ne paient pas d'impôt sur le revenu des personnes physiques. La difficulté est de prouver que vous êtes réellement éligible, et que les preuves tiennent.
Luxembourg : la règle des six mois souvent ignorée
Le Luxembourg n'est pas très en vue dans les discussions sur la relocalisation crypto, mais ses règles pour les investisseurs privés méritent attention.
Les gains crypto personnels sont généralement imposables comme gains spéculatifs si la cession intervient dans les 6 mois suivant l'acquisition et que le total des profits spéculatifs de l'année atteint au moins 500 euros. Au-delà de cette fenêtre, les véritables plus-values d'investissement privé ne sont généralement pas imposées.
Son seuil de détention est plus court que celui de l'Allemagne et du Portugal.
Mais il s'agit de règles pour investisseurs, pas d'une exonération générale pour les activités crypto. Lorsque les gains à court terme sont imposables, le taux ordinaire de l'impôt sur le revenu des personnes physiques s'applique, et non un taux crypto réduit spécifique. L'attrait du Luxembourg est précis : les investisseurs privés détenant plus de 6 mois peuvent y être plus avantagés.
Malte : d'abord voir ce qu'est le jeton, ensuite combien de temps il est détenu
Malte est souvent simplifiée en « gains crypto à long terme exonérés ». Le cadre réel est plus fin.
Les orientations fiscales distinguent les coins, les jetons financiers, les jetons utilitaires et les actifs hybrides. Les coins détenus comme actifs en capital ne relèvent pas de l'impôt sur les plus-values ; mais les profits tirés de l'échange de coins par une entreprise ou de la vente de jetons détenus comme stock relèvent du revenu ordinaire.
Les jetons financiers peuvent produire des résultats différents. Si un jeton constitue une valeur mobilière selon les règles applicables, sa cession peut relever de l'impôt sur les plus-values.
Il n'existe pas non plus de règle générale selon laquelle tous les actifs crypto seraient exonérés après 6 mois ou un an de détention. L'objectif et le contexte comptent, pas seulement la durée. Malte peut être favorable à une véritable détention d'investissement, mais « Malte = 0 % de taxe crypto » omet trop d'éléments pour servir de conclusion.
Allemagne : une forte exonération après un an de détention, mais ne regardez pas seulement l'année
Dans le cadre actuel allemand, les actifs crypto détenus à titre privé et vendus après plus d'un an de détention sont généralement exonérés. Le montant du gain n'affecte pas cette exonération.
Mais si la vente, l'échange ou l'utilisation intervient dans la fenêtre d'un an, le gain peut être imposable selon les règles des cessions privées. Les gains de cessions privées concernés bénéficient également d'une exonération annuelle de 1 000 euros. Attention : il s'agit d'un seuil, pas d'une déduction : atteindre le seuil peut faire entrer l'ensemble des gains concernés dans le champ imposable.
Deux distinctions sont essentielles.
Premièrement, l'échange de cryptomonnaies contre d'autres cryptomonnaies peut également constituer une cession. Il n'est pas nécessaire de convertir en euros pour qu'un événement imposable se produise.
Deuxièmement, les crypto-actifs détenus par des entreprises relèvent de règles différentes de celles applicables aux détentions privées.
À la date de rédaction du présent article, l'exonération après un an reste la règle en vigueur. Des propositions de réforme ont été rapportées, de sorte que pour planifier un déménagement ou une cession à l'avenir, il convient de distinguer le droit en vigueur des changements proposés. Pour un investisseur privé patient, l'Allemagne peut être bien plus favorable que sa réputation de « pays à fiscalité élevée » ne le suggère ; pour un trader fréquent, le résultat peut être complètement différent. Toutefois, le risque que ce traitement à 0 % en Allemagne soit modifié n'est pas faible.
Émirats arabes unis : l'investissement individuel et l'activité d'entreprise sont deux voies distinctes
Pour ceux qui souhaitent bénéficier d'une fiscalité nulle sur les revenus de placements en crypto-actifs remplissant les conditions pour les particuliers, les Émirats arabes unis constituent l'une des options non européennes les plus claires.
Les revenus de placements individuels remplissant les conditions sont exclus des activités qui font entrer la personne dans le régime de l'impôt sur les sociétés. Mais aux Émirats arabes unis, toutes les activités liées aux cryptomonnaies ne sont pas automatiquement à taux zéro.
Un particulier exerçant une activité aux Émirats arabes unis dont le chiffre d'affaires annuel dépasse 1 million de dirhams peut être soumis à l'impôt sur les sociétés ; les revenus de placements individuels remplissant les conditions ne sont pas pris en compte dans ce seuil. Dans le régime standard de l'impôt sur les sociétés, le revenu imposable est taxé à 0 % jusqu'à 375 000 dirhams et à 9 % au-delà.
Il s'agit de seuils de bénéfice, ce qui n'est pas la même chose que le test de chiffre d'affaires de 1 million de dirhams applicable aux particuliers. La distinction essentielle est entre « gérer ses propres investissements » et « exercer une activité imposable », et non simplement séparer les cryptomonnaies du reste.
Singapour, Hong Kong : les plus-values en capital et les bénéfices commerciaux sont distincts
Singapour ne perçoit pas d'impôt substantiel sur les plus-values en capital. Les bénéfices tirés par un particulier de l'achat et de la vente d'instruments financiers, y compris de jetons numériques, sont généralement considérés comme des revenus de placement individuels ; mais les bénéfices commerciaux tirés par une entreprise de l'achat et de la vente de jetons dans le cadre de son activité courante sont imposables.
Lorsque les autorités distinguent les plus-values en capital des revenus commerciaux imposables, elles examinent des facteurs tels que l'objectif de l'investissement, la fréquence des transactions et la durée de détention. Il n'existe pas de règle simple selon laquelle tous les gains en cryptomonnaies seraient exonérés dès lors qu'ils sont réalisés à Singapour. Singapour peut figurer sur la liste des « pays sans impôt sur les plus-values en capital », mais ne devrait pas figurer sur celle des « pays où tous les revenus en cryptomonnaies sont exonérés ».
Hong Kong sépare également les gains de placement des bénéfices commerciaux. Les plus-values en capital n'entrent pas dans le champ de l'impôt sur les bénéfices, ce qui peut s'appliquer aux crypto-actifs détenus comme investissement à long terme ; mais les bénéfices d'une activité liée aux cryptomonnaies provenant de Hong Kong peuvent être imposables. Pour déterminer la source, il faut examiner les activités opérationnelles générant le bénéfice et le lieu où elles se déroulent.
« Hong Kong n'a pas d'impôt sur les plus-values en capital » est un point de départ utile ; « toutes les stratégies de trading de cryptomonnaies sont exonérées » n'est pas une conclusion fiable. Hong Kong est une juridiction fiscale distincte, et non un État souverain.
Où est-ce réellement à 0 % ? Trois catégories de réponses
Première catégorie : pas d'impôt général sur les plus-values en capital des particuliers. Aux Émirats arabes unis, les revenus de placements individuels remplissant les conditions n'entrent généralement pas dans le champ fiscal ; à Singapour, les plus-values en capital substantielles ne sont pas imposées ; à Hong Kong, les plus-values en capital sont exclues de l'impôt sur les bénéfices ; à Monaco, la plupart des résidents remplissant les conditions et véritablement domiciliés ne paient pas d'impôt sur le revenu des personnes physiques, les ressortissants français devant être traités séparément. Hong Kong est une juridiction fiscale distincte, et cette liste ne couvre que les destinations mentionnées dans le présent article, et non une liste mondiale complète.
Deuxième catégorie : exonération pour les placements privés remplissant les conditions. En Suisse, les gains de placements privés sont généralement exonérés, mais l'impôt sur la fortune subsiste ; à Malte, les cryptomonnaies remplissant les conditions n'entrent pas dans le champ de l'impôt sur les plus-values en capital, les revenus commerciaux et certains jetons étant traités séparément.
Troisième catégorie : 0 % après l'expiration de la période de détention. Au Luxembourg, les placements privés détenus plus de 6 mois sont généralement exonérés ; en Allemagne, selon les règles en vigueur, les détentions privées de cryptomonnaies de plus d'un an sont généralement exonérées ; au Portugal, les crypto-actifs remplissant les conditions doivent être détenus au moins 365 jours et satisfaire aux conditions applicables.
Chypre ne figure pas dans ces groupes à fiscalité nulle. Le taux applicable aux cessions couvertes par son régime de 2026 est de 8 %.
La DeFi rend la comparaison plus difficile : décomposer d'abord en quatre questions
Dès que le portefeuille ne se limite plus à acheter, détenir et vendre, la comparaison entre pays devient moins directe.
L'exonération des plus-values en capital ne répond pas automatiquement à la question du traitement du minage, des rémunérations en jetons, des rendements de placement et des transactions commerciales. Pour réaliser un examen fiscal d'un utilisateur actif de cryptomonnaies, il faut au moins décomposer en quatre questions :
Comment traiter la cession de jetons ? Comment traiter la réception de jetons à titre de revenus ou de récompenses ? Votre activité peut-elle constituer une activité commerciale ? Les actifs que vous détenez réellement relèvent-ils de l'exonération sur laquelle vous vous appuyez ?
Une réponse favorable à la première question ne signifie pas que les trois autres sont résolues. Une personne détenant du BTC depuis deux ans et une personne gagnant des jetons, faisant tourner ses positions et négociant des produits dérivés peuvent vivre dans le même pays tout en nécessitant des analyses fiscales complètement différentes.
Les questions auxquelles un classement des pays ne peut pas répondre
Un taux nominal aussi bas soit-il n'a de sens que si les règles vous sont applicables. Vous devez déterminer quelle juridiction détient le pouvoir d'imposition, plutôt que de supposer qu'un simple changement d'adresse résout le problème.
Une fiscalité faible ne signifie pas non plus une faible transparence. Les règles de déclaration des cryptomonnaies au titre de la DAC8 de l'Union européenne s'appliquent aux activités déclarables à partir de 2026, la première déclaration devant avoir lieu en 2027 selon les règles de mise en œuvre nationales. L'exonération fiscale et les obligations déclaratives sont deux choses distinctes.
La question réellement utile n'est pas « où la fiscalité sur les cryptomonnaies est-elle de 0 % », mais : compte tenu de mon portefeuille réel, de mes activités de trading et de mes revenus, où puis-je bénéficier de ce traitement ? Puis-je documenter et prouver clairement les fondements de ma position ?





