Auteur : Gemini, Deep Tide TechFlow
Le 3 novembre, les élections de mi-mandat américaines approchent. Chaque fois que ce moment arrive, le marché suscite toujours des discussions sur la « malédiction des actifs à risque ».
D'un point de vue macroéconomique, les élections de mi-mandat affectent effectivement les actifs à risque, et la raison principale réside dans « l'incertitude politique ». Qui contrôle le Congrès est directement lié à des questions centrales telles que les dépenses budgétaires ultérieures, la politique fiscale, l'intensité réglementaire et le plafond de la dette.
Ces attentes seront intégrées par le marché à l'avance avant l'élection ; lorsque l'incertitude augmente, le capital devient instinctivement prudent et l'appétit pour le risque diminue en conséquence.
Et le BTC d'aujourd'hui a déjà été largement coopté par les canaux financiers traditionnels, ressemblant de plus en plus à un actif à risque à haut bêta, et sa corrélation avec les actions américaines, la liquidité du dollar et l'appétit mondial pour le risque s'est clairement renforcée.
Par conséquent, les changements dans les attentes politiques provoqués par les élections de mi-mandat se transmettront très probablement à l'évolution du prix du BTC ; toutefois, il convient de noter que cela ne doit pas être compris comme le fait que le BTC soit directement lié aux résultats des élections. C'est simplement que, dans ce cycle, on peut clairement constater que la sensibilité du BTC à l'appétit macroéconomique pour le risque a été poussée au maximum.
Alors, quel pouvoir destructeur réel ce type de choc macroéconomique, les élections de mi-mandat, a-t-il eu historiquement ?
Une baisse à chaque élection ne tient pas
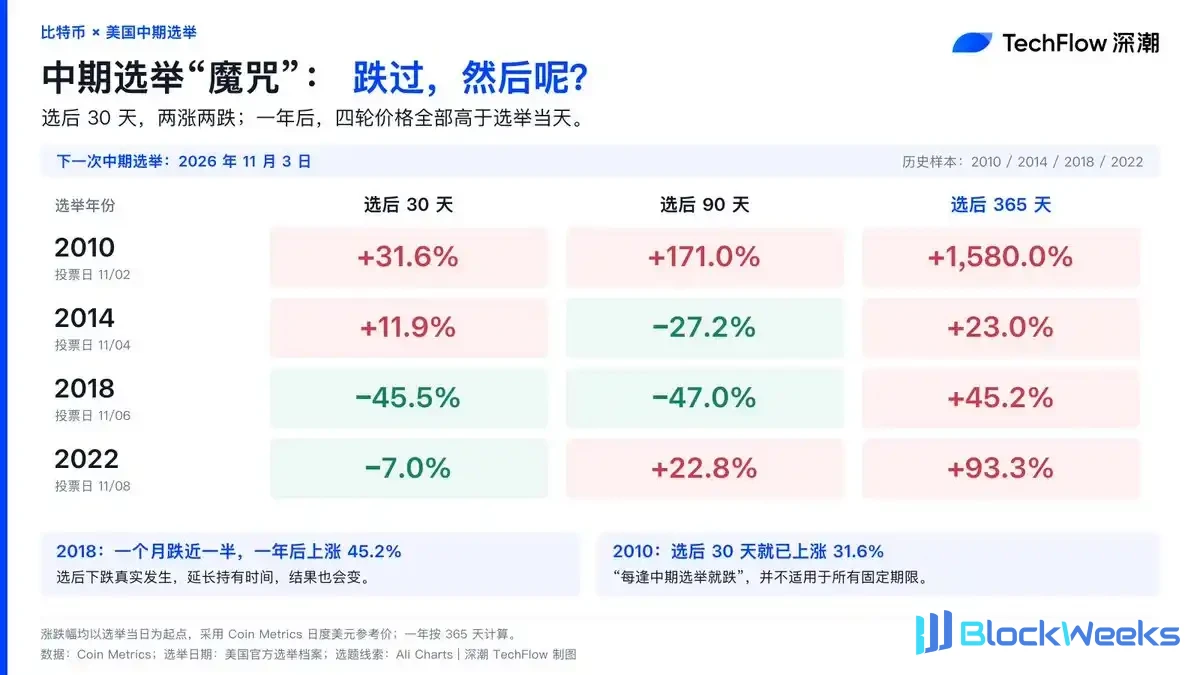
Nous avons extrait les données de l'évolution du prix du BTC autour des quatre dernières élections de mi-mandat américaines (2010, 2014, 2018, 2022), et avons constaté que dans le registre réel du marché, la soi-disant « baisse à chaque mi-mandat » présente un biais cognitif face aux données.
Si nous examinons les effets à court terme des élections de mi-mandat, le BTC montre des secousses violentes et des tendances divergentes.
En 2018, un mois après l'élection, le BTC a subi une secousse brutale proche d'un halving, plongeant de 45,5 % en un seul mois. Mais en même temps, 30 jours après l'élection de 2010, il a directement augmenté de 31,6 %.
« Il baisse à chaque élection de mi-mandat » ne s'applique pas à tous les horizons temporels fixes. Cela montre qu'à court terme, le résultat de l'élection n'a pas immédiatement éliminé la divergence ; au contraire, il a intensifié la bataille féroce entre les haussiers et les baissiers.
En même temps, ce n'est qu'une variable, et la taille du marché du BTC, son acceptation et les conditions macroéconomiques sont différentes à chaque cycle de 4 ans.
Et en termes de performance à long terme, dans l'année suivant l'élection, le BTC a presque réalisé des rendements absolument positifs.
Le gain le plus faible est apparu en 2014 (+23,0 %), et le gain le plus élevé est apparu en 2010 (+1580,0 %). Le cas le plus typique est 2018 : la baisse post-électorale s'est vraiment produite, mais le résultat change aussi si l'on prolonge la période de détention, et un an plus tard, il enregistrait encore un rendement positif de 45,2 %.
Pièges de liquidité et redistribution des jetons
Les capitaux à grande échelle ne craignent pas les fluctuations politiques à long terme. Au contraire, l'incertitude macroéconomique à court terme apportée par les élections est précisément le scénario naturel qu'ils utilisent pour la rotation des jetons.
Face au sentiment d'aversion au risque avant et après le résultat de l'élection, les positions longues à fort effet de levier sur le marché et les investisseurs particuliers paniqués sont très enclins aux ruées, remettant des jetons ensanglantés lors du grave repli dans les 30 jours suivant l'élection. Et l'argent intelligent profite précisément du piège de liquidité créé par ce bruit macroéconomique pour reprendre à bas prix les ventes de stop-loss des investisseurs particuliers et achever l'accumulation de positions de base sur un cycle long.
Nous avons également mentionné dans un autre article qu'au cours du mois écoulé, les baleines on-chain ont accéléré leur accumulation de BTC, établissant même un nouveau record depuis février de cette année.
(Lecture recommandée : « Qui reprend les jetons ensanglantés ? Les données on-chain révèlent la vague d'accumulation des baleines après que le BTC est tombé sous 81 000 $ »)

Pour le BTC, la soi-disant « malédiction des élections de mi-mandat » ressemble davantage à une redistribution des jetons effectuée en utilisant le bruit macroéconomique. Les fonds qui sortent en raison de la panique macroéconomique à court terme finissent facilement par devenir, un an plus tard, les rendements excédentaires de quelqu'un d'autre dans leurs rapports financiers.
(Avertissement sur les risques : l'échantillon de données historiques ne compte que quatre occurrences et est relativement limité. L'environnement actuel des taux d'intérêt du dollar, la structure du capital des ETF et les cycles passés présentent des différences significatives. Cet article n'est qu'un examen objectif des données et ne représente pas une tendance future inévitable. Le marché secondaire doit rester vigilant face aux risques de liquidité à court terme.)