
Aperçu
Aave a ajusté le modèle de taux d'intérêt variable d'emprunt en USDT sur son marché V3 Ethereum Core le 21 octobre 2026, abaissant le seuil d'utilisation optimale de 94 % à 92 %. Ce changement fait suite à une recommandation du fournisseur de services de risque LlamaRisk et a été exécuté au bloc Ethereum 26 241 799. Le taux de base et les deux pentes principales de taux d'intérêt sont restés inchangés, ce qui signifie que la mise à jour a modifié le moment où les coûts d'emprunt commencent à s'accélérer plutôt que d'introduire une augmentation uniforme des taux.
L'ajustement du taux d'intérêt USDT d'Aave traite de la relation entre la demande d'emprunt en stablecoin et la liquidité de réserve disponible. À mesure qu'une plus grande partie des USDT fournis est empruntée, il en reste moins immédiatement disponible pour les retraits. Le modèle de taux d'intérêt d'Aave réagit en rendant les emprunts supplémentaires de plus en plus coûteux à mesure que l'utilisation approche de la limite supérieure de la capacité de la réserve.
Selon les nouveaux paramètres, une réserve fonctionnant à 94 % d'utilisation aurait un TAEG d'emprunt variable modélisé de 7,0 %, contre 4,5 % auparavant. À l'utilisation de 85,6 % observée dans l'évaluation du 20 octobre de LlamaRisk, l'augmentation modélisée était beaucoup plus faible, passant d'environ 4,10 % à 4,19 %.
L'ajustement concentre donc son effet le plus fort près de la rareté de liquidité. Il ne crée pas d'USDT supplémentaires, ne réduit pas la limite d'emprunt de deux points de pourcentage et ne garantit pas la disponibilité des retraits. Aave modifie plutôt les incitations économiques entourant la liquidité rare en stablecoin, en tentant de préserver davantage de marge de retrait avant que la demande d'emprunt ne pousse la réserve vers l'épuisement.
Points clés à retenir
- Aave a réduit le seuil d'utilisation optimale de l'USDT de 94 % à 92 % sur Ethereum V3 Core le 21 octobre 2026.
- Le taux d'emprunt de base reste à 0 %, avec une Pente 1 à 4,5 % et une Pente 2 à 10 %.
- À 94 % d'utilisation, le TAEG d'emprunt variable modélisé passe de 4,5 % à 7,0 %.
- Le seuil révisé crée environ 57,8 millions d'USDT de tampon de liquidité modélisé supplémentaire à offre de référence identique, sans ajouter de nouveaux fonds.
- Les emprunts restent possibles au-delà de 92 % lorsque d'autres conditions le permettent, mais leur coût marginal augmente plus fortement.
Modifications de la courbe des taux d'intérêt USDT d'Aave à 92 % d'utilisation
L'ajustement d'Aave concerne une réserve et une stratégie de taux d'intérêt spécifiques plutôt que tous les marchés USDT du protocole. Le changement s'applique à l'USDT sur Aave V3 Ethereum Core, où le seuil d'utilisation optimale a été réduit de 94 % à 92 %. Les autres paramètres majeurs de taux d'intérêt sont restés inchangés : un taux de base de 0 %, une première pente de 4,5 % et une seconde pente de 10 %. La nouvelle configuration modifie le niveau d'utilisation auquel les coûts d'emprunt commencent à augmenter à un rythme plus prononcé.
Le raisonnement économique est simple. Aave permet aux fournisseurs de déposer des stablecoins auxquels les emprunteurs peuvent accéder en déposant une garantie éligible. La part des actifs fournis actuellement empruntés est mesurée par l'utilisation. Lorsque l'utilisation est relativement faible, les prêteurs disposent de plus de liquidité non empruntée disponible pour les retraits. À mesure que l'utilisation augmente, une plus grande proportion du capital fourni est engagée dans des prêts en cours. À très haute utilisation, la réserve devient plus sensible aux retraits, aux remboursements et aux variations soudaines de la demande.
La courbe de taux d'intérêt variable tente d'équilibrer ces intérêts concurrents en augmentant les coûts d'emprunt à mesure que la liquidité disponible diminue. Abaisser le seuil d'utilisation optimale signifie que les emprunteurs rencontrent plus tôt la portion plus abrupte de la courbe, renforçant l'incitation à rembourser la dette ou à éviter des emprunts supplémentaires lorsque la réserve approche d'une tension de liquidité.
Paramètres du taux d'intérêt USDT d'Aave : avant et après
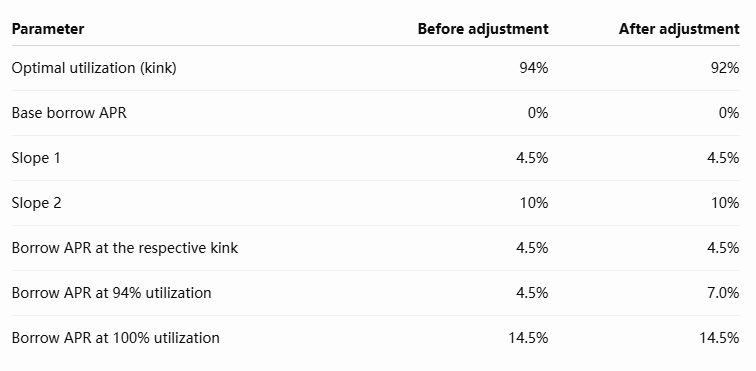
Le tableau montre que l'ajustement n'augmente pas le taux maximal théorique du modèle. Les deux configurations atteignent 14,5 % à pleine utilisation. En revanche, le taux augmente plus rapidement dans la région de haute utilisation entre le seuil révisé de 92 % et la pleine utilisation. Il s'agit d'une revalorisation ciblée de la liquidité rare plutôt que d'une augmentation uniforme du coût de chaque prêt en cours.
Comment fonctionne le point d'inflexion des taux d'intérêt d'Aave ?
Aave utilise un modèle de taux d'emprunt variable à deux pentes. En dessous du seuil d'utilisation optimale, les taux d'emprunt augmentent progressivement avec l'utilisation. Au-dessus de ce seuil, le taux augmente plus abruptement à mesure que la quantité de liquidité immédiatement disponible diminue.
Pour les paramètres USDT de cet ajustement, le modèle peut être exprimé comme suit :
En dessous du seuil optimal :
TAEG d'emprunt = 4,5 % × (Utilisation ÷ Utilisation optimale)
Au-dessus du seuil optimal :
TAEG d'emprunt = 4,5 % + 10 % × [(Utilisation − Utilisation optimale) ÷ (100 % − Utilisation optimale)]
Le modèle révisé conserve les deux pentes inchangées mais déplace le point auquel commence la seconde portion de 94 % à 92 %.
Taux d'emprunt APR USDT d'Aave : ancienne vs nouvelle courbe
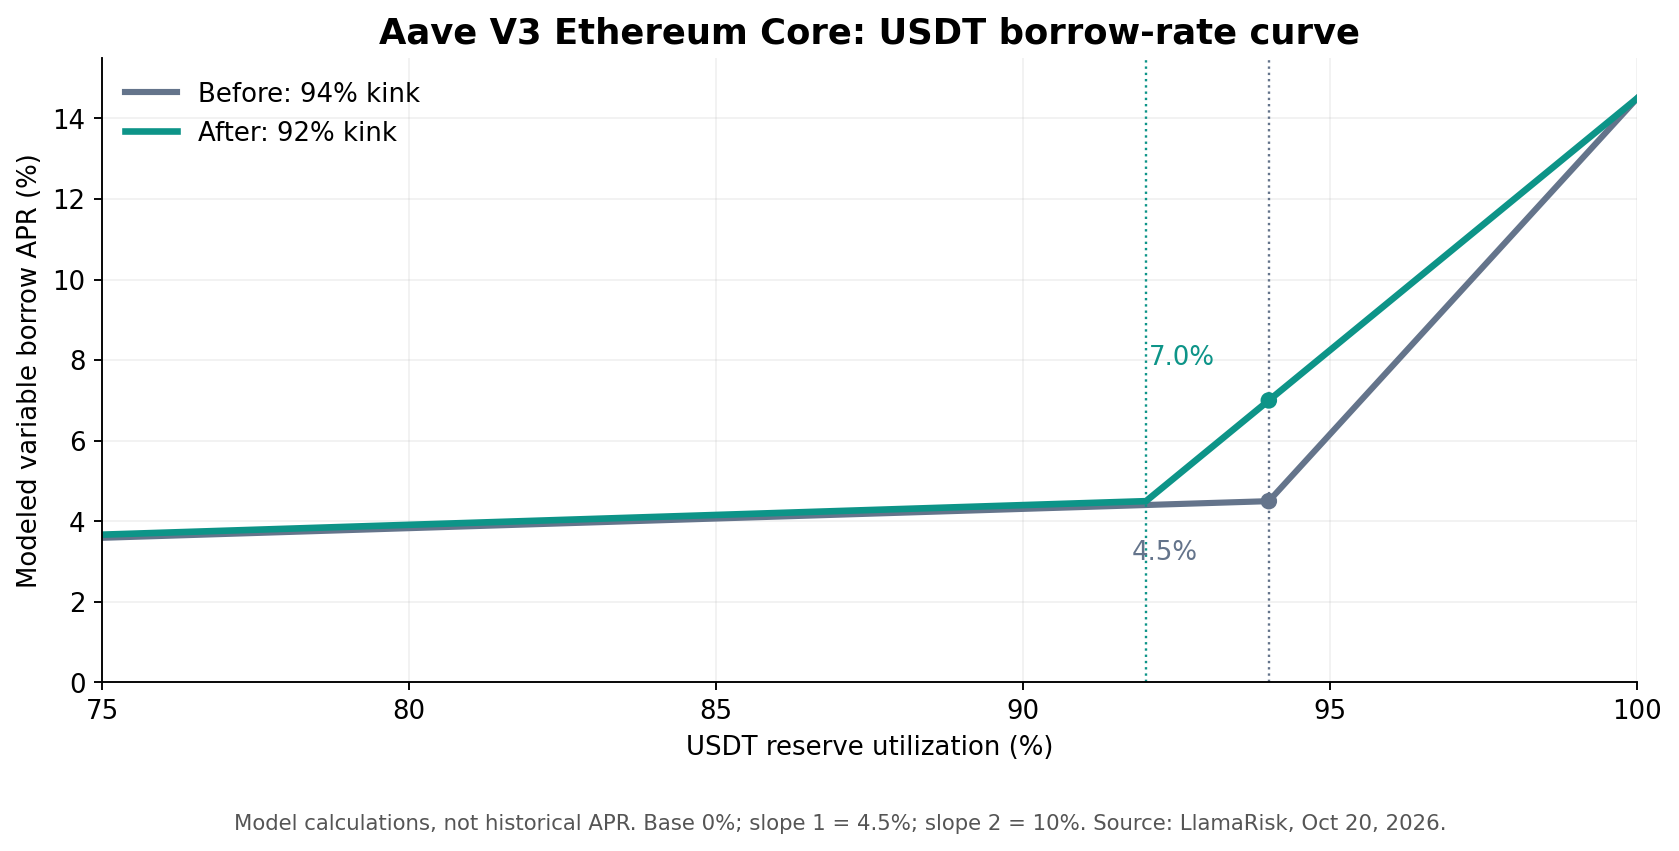
Figure 1. Taux d'emprunt variable APR calculé selon les configurations d'utilisation optimale de 94 % et 92 %. Les courbes sont dérivées des paramètres du modèle de taux d'intérêt divulgués et ne constituent pas des données APR historiquement observées. Source : Aave Governance et LlamaRisk, octobre 2026.
La différence la plus prononcée se produit près de l'ancien seuil. À 94 % d'utilisation, l'ancien modèle produit un taux d'emprunt de 4,5 %, tandis que le modèle révisé produit 7,0 %. À 85,6 % d'utilisation, cependant, la différence n'est que d'environ neuf points de base.
Cela illustre pourquoi l'ajustement ne doit pas être décrit comme une augmentation soudaine des taux d'emprunt sur l'ensemble du marché. Son effet dépend de la proximité de la réserve avec une utilisation élevée, où la disponibilité des liquidités devient plus importante.
Pourquoi les coûts d'emprunt augmentent plus tôt lorsque les liquidités se resserrent
L'objectif de l'abaissement du point d'inflexion est d'influencer le comportement d'emprunt avant qu'une réserve ne soit presque entièrement utilisée. Lorsque les coûts d'emprunt restent relativement faibles près de l'extrémité supérieure des liquidités disponibles, les utilisateurs peuvent continuer à contracter des prêts alors même que la marge de retrait devient de plus en plus limitée. Cela peut créer des conditions dans lesquelles les fournisseurs ont des difficultés à retirer des montants substantiels sans attendre de nouveaux dépôts ou remboursements de prêts.
Un taux d'emprunt plus abrupt introduit un coût financier pour la consommation de liquidités rares. Certains emprunteurs peuvent rembourser leurs prêts lorsque les coûts de financement dépassent les rendements générés par leurs stratégies. D'autres peuvent éviter d'ouvrir des positions supplémentaires, tandis que des rendements plus élevés pour les fournisseurs peuvent attirer de nouveaux dépôts. Ces réponses peuvent potentiellement améliorer les liquidités disponibles, mais aucune n'est garantie. Les emprunteurs peuvent accepter des taux d'intérêt plus élevés, les fournisseurs peuvent retirer des fonds, et les conditions générales du marché peuvent neutraliser les incitations prévues.
La décision d'Aave reflète donc une approche particulière de la gestion des liquidités : au lieu d'interdire l'emprunt au seuil d'utilisation optimale, le protocole rend l'emprunt plus coûteux au-delà de celui-ci.
Cette distinction donne à la réserve la flexibilité d'absorber des augmentations temporaires de la demande de prêts tout en utilisant les prix pour décourager les périodes prolongées d'utilisation excessive. Le mécanisme peut réduire l'attrait d'emprunts supplémentaires, mais il ne peut pas forcer les emprunteurs existants à rembourser immédiatement ni créer de nouvelles liquidités à la demande.
Pourquoi un coussin de 57,8 millions d'USDT ne constitue pas de nouvelles liquidités
L'évaluation du 20 octobre de LlamaRisk fournit une illustration numérique du changement. À l'époque, la réserve disposait d'environ 2 892,2 millions d'USDT en actifs fournis et de 2 475,1 millions d'USDT en emprunts en cours, produisant une utilisation d'environ 85,6 %. Environ 417 millions d'USDT restaient non empruntés.
En utilisant le même solde fourni, LlamaRisk a calculé le montant de liquidités non empruntées qui resterait si l'utilisation atteignait les anciens et nouveaux seuils optimaux. À 94 % d'utilisation, le coussin modélisé était d'environ 173,5 millions d'USDT. À 92 %, il augmentait à environ 231,4 millions d'USDT.
Mesure de liquiditéAncien point d'inflexion à 94 %Nouveau point d'inflexion à 92 %USDT fournis de référence2 892,2 M2 892,2 MUtilisation optimale94 %92 %Liquidités non empruntées modélisées au point d'inflexion173,5 M231,4 MCoussin modélisé supplémentaire—Environ 57,8 MLiquidités inactives réelles dans l'instantané de référenceEnviron 417,0 MEnviron 417,0 M
Les 57,8 millions d'USDT supplémentaires correspondent à la différence entre deux coussins de liquidités hypothétiques calculés à partir du même solde fourni. Il ne s'agit pas d'un nouveau dépôt, d'une injection de réserve du protocole ni d'une augmentation confirmée des fonds immédiatement retirables.
Sous la nouvelle configuration, le régime de taux d'intérêt plus abrupt commence lorsqu'il reste davantage d'USDT non empruntés. La question de savoir si cela conduit à un solde disponible systématiquement plus important dépend des remboursements réels des emprunteurs, des nouveaux dépôts, des retraits et de l'évolution de l'utilisation après la mise en œuvre.
Qui gagne et qui paie sous la nouvelle courbe ?
Les emprunteurs subissent l'effet le plus direct lorsque l'utilisation augmente vers le seuil révisé. Les utilisateurs maintenant une dette USDT à taux variable font face à des coûts de financement plus élevés à un niveau d'utilisation élevé donné qu'ils ne le feraient sous la configuration précédente. Cela compte pour les stratégies à effet de levier qui empruntent des stablecoins pour acheter d'autres actifs, gérer des garanties ou générer des rendements grâce aux écarts de taux d'intérêt. Une position qui reste économiquement attrayante avec un coût d'emprunt de 4,5 % peut devenir moins viable lorsque son coût de financement approche 7 % ou plus.
Les fournisseurs peuvent recevoir des rendements variables plus élevés lorsque la demande d'emprunt reste forte, mais ces rendements dépendent de l'utilisation, des taux d'emprunt et du facteur de réserve du protocole. Des rendements plus élevés pour les fournisseurs ne signifient pas nécessairement que la réserve est devenue moins risquée ou plus facile à quitter. En fait, des rendements élevés peuvent coïncider avec une disponibilité de retrait réduite lorsqu'une grande proportion des dépôts reste empruntée.
Cette relation est une caractéristique plus large du prêt de stablecoins à taux variable. L'explication de MEXC sur les facteurs affectant les taux d'intérêt variables de l'USDT fournit un contexte supplémentaire sur la manière dont la demande d'emprunt et la liquidité disponible influencent les rendements. Cependant, les taux spécifiques d'Aave sont déterminés par ses propres paramètres de taux d'intérêt onchain plutôt que par la méthodologie de rendement d'autres plateformes.
L'ajustement crée donc des incitations différentes pour différents participants. Les emprunteurs peuvent réduire leur dette, les fournisseurs peuvent réagir à des rendements plus élevés, et la réserve peut connaître des variations de son utilisation. Aucun résultat n'est automatique, et le comportement réel du marché reste la variable décisive.
FAQ
Pourquoi Aave a-t-il abaissé l'utilisation optimale de l'USDT de 94 % à 92 % ?
Aave a abaissé le seuil afin que les coûts d'emprunt augmentent plus agressivement avant que la réserve n'atteigne une utilisation extrêmement élevée. L'effet visé est de préserver une marge de retrait supplémentaire grâce à des incitations économiques, et non d'augmenter directement le solde réel d'USDT de la réserve.
Un point de rupture d'utilisation plus bas augmente-t-il les coûts d'emprunt d'USDT pour tout le monde ?
Le modèle révisé produit généralement des taux d'emprunt variables plus élevés à utilisation positive identique, mais l'ampleur de la différence varie. L'augmentation est relativement faible en dessous du nouveau seuil et plus prononcée près de l'ancien point de rupture de 94 %. Les taux réels continuent de changer avec l'utilisation de la réserve.
Les utilisateurs peuvent-ils encore emprunter de l'USDT au-delà de 92 % d'utilisation ?
Oui. Le seuil de 92 % détermine où la courbe des taux d'intérêt devient plus abrupte ; il ne s'agit pas d'une interdiction absolue d'emprunt. Des emprunts supplémentaires restent possibles lorsque la liquidité disponible, les exigences de garantie et d'autres restrictions de la réserve le permettent, mais leur coût de financement devient de plus en plus élevé.
Aave révise le prix de la rareté des liquidités avant que le pool ne s'assèche
La modification du 21 octobre d'Aave démontre comment un petit ajustement d'un paramètre de taux d'intérêt peut affecter de manière significative les incitations à l'emprunt dans des conditions de marché spécifiques. La réduction de l'utilisation optimale de l'USDT de 94 % à 92 % laisse les paramètres de pente sous-jacents inchangés tout en avançant le segment plus abrupt des taux d'emprunt. L'effet est concentré près de la rareté des liquidités, où le maintien de fonds adéquats pour les retraits des fournisseurs devient de plus en plus important.
L'ajustement du taux d'intérêt de l'USDT d'Aave ne représente pas une réduction des prêts en cours ni la création de réserves supplémentaires de stablecoins. Il modifie plutôt les incitations financières auxquelles font face les emprunteurs qui consomment de la liquidité lorsque l'utilisation devient élevée. L'augmentation modélisée du tampon de liquidité optimal illustre l'effet de gestion des risques visé, mais le maintien de ce tampon dépend des dépôts, retraits, emprunts et remboursements réels.
L'évaluation future devrait se concentrer sur l'utilisation soutenue autour du nouveau seuil de 92 %, la liquidité disponible en USDT, les coûts d'emprunt variables, les rendements des fournisseurs et le comportement de la réserve pendant les périodes de forte demande. Ces indicateurs peuvent révéler si la courbe révisée améliore la flexibilité des retraits sans restreindre inutilement les prêts économiquement productifs.
L'importance à plus long terme réside dans le rôle de la tarification automatisée au sein de la gestion des risques financiers dans la DeFi. Les protocoles doivent continuellement équilibrer la demande de levier avec la nécessité de maintenir la liquidité, et le modèle de taux d'intérêt est l'un des principaux mécanismes par lesquels cet équilibre est atteint.
Aave ne crée pas de liquidité par son ajustement des taux ; il rend la liquidité rare plus coûteuse à consommer à un stade plus précoce. La question de savoir si cette décision améliore la résilience de la réserve dépendra de la manière dont les participants du marché réagiront aux incitations révisées.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards : Cap Reductions and USDT IRM Change on Aave V3, octobre 2026 :
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump :
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre des décisions avec prudence en fonction de votre situation individuelle.