Aperçu
L'USDC est passé dans une nouvelle catégorie réglementaire en Europe. Le 14 octobre 2026, l'Autorité bancaire européenne a classé l'USDC émis par Circle Internet Financial Europe SAS comme jeton de monnaie électronique significatif (EMT) en vertu du Règlement sur les marchés de crypto-actifs. Sur les 45 EMT notifiés au titre de MiCA dans l'Union européenne, l'USDC est le premier à recevoir cette désignation. La décision ne représente pas la première autorisation de l'USDC en Europe : l'entité française de Circle émet déjà l'USDC et l'EURC sous MiCA depuis 2024. Ce qui change, c'est l'intensité et le niveau de supervision.
À partir du 12 novembre 2026, l'ABE supervisera directement des domaines tels que les fonds propres, les actifs de réserve, les exigences de liquidité, la planification de la reprise et la planification du remboursement, tandis que l'ACPR française continuera de superviser la gouvernance, les participations qualifiées, l'aptitude de la direction, l'externalisation et les conflits d'intérêts. « Significatif » est donc une classification réglementaire, et non une notation de sécurité ou une nouvelle licence de stablecoin.
L'importance plus large du statut MiCA de l'USDC réside dans le fait que la réglementation européenne commence à évoluer au rythme de l'adoption des stablecoins. À mesure qu'un jeton passe d'un instrument de règlement du marché crypto à une infrastructure utilisée dans les paiements, les échanges, la trésorerie et la finance tokenisée, les régulateurs se concentrent de plus en plus sur la question de savoir si les réserves et les mécanismes de remboursement peuvent résister aux tensions — et non simplement si l'émetteur est autorisé.
Points clés
- L'USDC est le premier des 45 EMT notifiés dans l'UE à être classé comme significatif au titre de MiCA.
- La désignation ne signifie pas que l'USDC n'est devenu conforme à MiCA que maintenant.
- La supervision de l'ABE commence le 12 novembre pour les réserves, la liquidité, les fonds propres, la planification de la reprise et du remboursement.
- L'ACPR française continue de superviser les exigences importantes en matière de gouvernance et d'organisation.
- Le statut d'EMT significatif reflète une pertinence systémique accrue, et non une déclaration officielle selon laquelle l'USDC est exempt de risque.
Que signifie réellement le statut significatif de l'USDC au titre de MiCA ?
L'USDC opérait déjà dans le cadre de MiCA en Europe avant la décision d'octobre. Circle a obtenu une licence d'établissement de monnaie électronique auprès de l'ACPR française en 2024, permettant à son entité européenne d'émettre l'USDC et l'EURC en tant que jetons de monnaie électronique réglementés. La nouvelle décision ne fait donc pas passer l'USDC d'un état non réglementé à une réglementation. Elle fait plutôt passer l'USDC d'une supervision ordinaire des EMT à un régime supplémentaire que MiCA réserve aux jetons jugés suffisamment significatifs pour nécessiter une implication directe de l'ABE.
Cette distinction est importante car le mot « significatif » peut facilement être mal interprété comme une approbation de qualité. En vertu de MiCA, la désignation concerne principalement la pertinence prudentielle. À mesure que la circulation, l'utilisation et l'intégration des stablecoins dans l'infrastructure financière s'étendent, les problèmes au niveau de l'émetteur peuvent avoir des conséquences au-delà des détenteurs individuels de jetons. Les demandes de remboursement importantes, la pression sur la liquidité des réserves ou les perturbations opérationnelles peuvent affecter les échanges, les entreprises de paiement et d'autres institutions financières qui dépendent de l'actif.
Pour plus de contexte sur le cadre, voir MiCA Explained: The EU’s New Framework for Crypto Regulation de MEXC.
L'USDC est-il le premier stablecoin conforme à MiCA ?
Non. Le statut significatif de l'USDC au titre de MiCA n'est pas la première autorisation européenne de l'USDC. Circle a annoncé son cadre d'émission européen conforme à MiCA en juillet 2024 après avoir reçu sa licence EMI française. L'étape d'octobre 2026 est plus étroite mais sans doute plus importante du point de vue de la structure du marché : l'USDC est devenu le premier EMT actuellement notifié à franchir la catégorie de supervision des jetons significatifs de l'UE.
Cette différence change la façon dont l'événement doit être interprété. L'histoire n'est pas « l'Europe approuve l'USDC ». C'est qu'un stablecoin déjà exploité légalement en Europe est devenu suffisamment important pour que les régulateurs traitent ses réserves, sa liquidité et sa planification de remboursement comme des questions nécessitant une surveillance renforcée. Significatif ne signifie pas plus sûr ; cela signifie suffisamment grand ou important pour justifier un niveau de supervision plus élevé.
Pourquoi la supervision directe de l'ABE est-elle importante ?
La répartition des responsabilités à partir du 12 novembre montre quels risques liés aux stablecoins les régulateurs européens considèrent comme les plus importants. L'ABE supervisera directement les domaines prudentiels étroitement liés à la capacité d'un jeton à rester remboursable en période de tension, tandis que l'ACPR continuera de superviser la gouvernance de l'émetteur et les contrôles organisationnels.
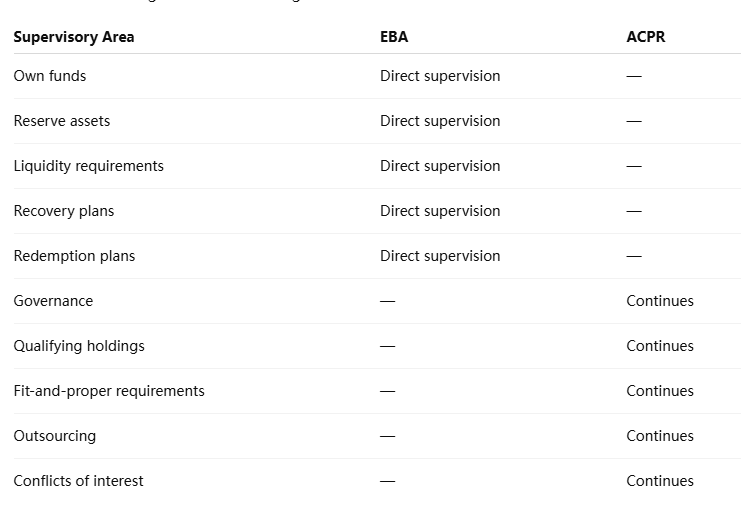
Cette structure met en évidence une différence fondamentale entre le prix de marché d'un stablecoin et sa résilience financière. Un jeton peut se négocier près de 1 $ dans des conditions normales parce que l'arbitrage et la liquidité des échanges maintiennent le marché aligné sur le pair. Le test plus difficile survient lorsque de nombreux détenteurs veulent du cash simultanément. À ce moment-là, la qualité des réserves, la liquidité des actifs, l'accès bancaire et les opérations de remboursement deviennent plus importants que le prix du marché secondaire visible sur un échange.
Pour une grande stablecoin, le remboursement n'est donc pas simplement une fonction de service client. Il fait partie de l'architecture financière qui soutient la crédibilité du jeton. Cela aide à expliquer pourquoi la liquidité des réserves et la planification des remboursements se trouvent au centre de la supervision renforcée de l'ABE.
Pourquoi l'USDC est-il devenu un cas réglementaire plus important ?
La décision de l'ABE est significative en partie parce que l'USDC est fongible à l'échelle mondiale. L'émetteur européen de Circle opère dans le cadre de MiCA, mais l'USDC circule également via des plateformes d'échange mondiales, des portefeuilles, des plateformes institutionnelles et des applications blockchain en dehors de l'EEE. Cela confère au jeton une utilité exceptionnellement large, mais cela signifie aussi que la réglementation européenne ne peut pas le traiter comme un produit de monnaie électronique domestique isolé.
La documentation MiCA de Circle décrit une structure dans laquelle les détenteurs éligibles disposent de droits de remboursement tandis que les réserves soutiennent les jetons en circulation. À mesure que l'USDC s'intègre davantage dans les paiements et les applications financières, les régulateurs doivent avoir la certitude non seulement que les réserves existent, mais aussi que ces réserves peuvent être converties en espèces suffisamment rapidement pendant les périodes de demande de remboursement concentrée.
Cela produit un défi réglementaire qui devient plus complexe à mesure que l'adoption augmente. Un jeton fongible à l'échelle mondiale peut traverser les juridictions en quelques secondes, tandis que les entités juridiques, les comptes bancaires et les obligations de réserve qui le soutiennent restent spécifiques à chaque juridiction. Plus l'USDC est utilisé largement, plus la coordination réglementaire devient importante.
C'est pourquoi le statut MiCA de l'USDC doit être interprété comme une preuve de la maturité des stablecoins plutôt que comme une simple charge réglementaire. Une fois qu'un jeton est traité comme une infrastructure financière significative, les régulateurs commencent à poser des questions similaires à celles appliquées à d'autres instruments financiers d'importance systémique : quelle est la liquidité de ses actifs de soutien, qui porte la responsabilité en période de stress, et à quelle vitesse les détenteurs peuvent-ils récupérer des espèces ?
Le statut d'EMT significatif aide-t-il à l'adoption de l'USDC ?
Potentiellement, mais l'effet n'est pas unidirectionnel. La supervision renforcée de l'ABE peut faciliter l'évaluation de l'USDC par les banques, les entreprises de paiement et les équipes de trésorerie d'entreprise, car la responsabilité des principaux risques prudentiels est plus claire. Les utilisateurs institutionnels veulent généralement savoir qui supervise les réserves, quelles protections de remboursement existent et comment un émetteur est censé réagir en cas de stress. Un cadre de supervision plus explicite peut réduire l'incertitude autour de ces questions.
En même temps, une supervision plus forte augmente le coût de l'exploitation à grande échelle. Les exigences en matière de capital, de liquidité, de reporting et de planification de contingence peuvent devenir plus exigeantes, et les régulateurs peuvent intervenir plus agressivement s'ils estiment qu'une stablecoin crée des risques pour la stabilité financière ou les systèmes de paiement. L'avantage réglementaire de la maturité s'accompagne donc d'un coût réglementaire.
Cela rend la désignation ni automatiquement haussière ni punitive. L'USDC a acquis une importance réglementaire parce que l'adoption crée à la fois de l'utilité et de la responsabilité. La même échelle qui peut attirer l'intégration institutionnelle rend également le jeton plus important à superviser.
En quoi un EMT significatif diffère-t-il d'un EMT ordinaire ?
La catégorie juridique sous-jacente ne change pas. L'USDC reste un jeton de monnaie électronique ; la différence réside dans la couche de supervision qui lui est appliquée.
Un EMT ordinaire doit toujours se conformer à MiCA et aux règles nationales pertinentes. Un EMT significatif fait face à une implication supplémentaire de l'ABE dans les domaines prudentiels, car les conséquences potentielles d'une défaillance sont plus grandes. Cela crée un modèle réglementaire dans lequel les stablecoins qui réussissent font effectivement face à des obligations croissantes à mesure qu'ils sont utilisés plus largement.
Cette dynamique compte au-delà de l'USDC. Si d'autres EMT atteignent les critères d'importance applicables, ils peuvent passer dans un régime de supervision similaire. MiCA ne traite donc pas la réglementation des stablecoins comme statique. Il contient un mécanisme par lequel l'intensité réglementaire peut augmenter parallèlement à l'importance sur le marché.
Pour les émetteurs, cela signifie que l'échelle a deux effets. Elle peut améliorer la liquidité, la distribution et la pertinence institutionnelle, mais elle peut aussi augmenter les exigences de capital, les obligations de reporting et l'examen minutieux. La concurrence des stablecoins en Europe peut par conséquent dépendre non seulement de l'adoption, mais aussi de la capacité de l'émetteur à opérer selon des normes financières de plus en plus exigeantes.
Point de vue de MEXC : l'échelle des stablecoins devient une catégorie réglementaire
La leçon la plus importante du statut MiCA de l'USDC est que la réglementation des stablecoins entre dans une deuxième phase. Les premières règles portaient sur la question de savoir si les émetteurs étaient autorisés, si les réserves existaient et si les utilisateurs disposaient de droits de remboursement. À mesure que les stablecoins s'intègrent dans les paiements, la trésorerie et les marchés tokenisés, les régulateurs doivent de plus en plus examiner ce qui se passe lorsque ces instruments deviennent financièrement importants à grande échelle.
La progression émergente est simple : autorisation → adoption → échelle → supervision renforcée.
Cela modifie le paysage concurrentiel. Une stablecoin ne peut plus être évaluée uniquement à travers sa capitalisation boursière, sa liquidité sur les échanges ou son intégration blockchain. Les utilisateurs institutionnels se soucieront de plus en plus de la composition des réserves, de la performance des remboursements, de la structure de supervision et de la capacité de l'émetteur à résister à des conditions de liquidité stressées.
Pour l'USDC, les prochaines mesures utiles ne sont donc pas seulement la circulation et le volume des transactions. La fiabilité du mécanisme de remboursement, le maintien de réserves liquides et la manière dont Circle coordonne ses obligations entre les juridictions peuvent devenir des indicateurs tout aussi importants pour déterminer si un stablecoin fongible à l'échelle mondiale peut fonctionner comme une infrastructure financière durable.
Risques et limites
La désignation d'EMT significatif ne doit pas être considérée comme une garantie gouvernementale. Les limites les plus importantes demeurent :
- Significatif ne signifie pas sans risque. L'USDC conserve des risques liés à l'émetteur, aux réserves, aux banques, à l'exploitation et à la blockchain.
- Une supervision renforcée n'est pas une assurance des dépôts. L'USDC reste juridiquement et économiquement différent d'un dépôt bancaire assuré.
- MiCA est un cadre européen. L'USDC opère également par l'intermédiaire d'entités et d'infrastructures situées en dehors de l'Europe.
- Les droits de remboursement dépendent d'une infrastructure fonctionnelle. Les perturbations bancaires et les contraintes de liquidité des réserves peuvent encore avoir un impact.
- La réglementation peut évoluer. La supervision de l'ABE et la mise en œuvre de MiCA peuvent changer à mesure que le marché se développe.
- Des normes de conformité plus élevées peuvent augmenter les coûts opérationnels. Des exigences de résilience renforcées ne sont pas gratuites pour les émetteurs.
La structure transfrontalière reste également un défi à long terme. La fongibilité mondiale est l'un des atouts de l'USDC, mais les régulateurs ont besoin de la certitude que les passifs et les réserves restent correctement gérés à travers différentes entités juridiques et juridictions. L'équilibre entre l'interopérabilité mondiale et la responsabilité réglementaire locale restera au cœur de la supervision des stablecoins.
Le statut MiCA de l'USDC montre que les stablecoins deviennent une infrastructure financière
La classification de l'USDC comme premier jeton de monnaie électronique significatif de l'UE est importante car elle démontre comment la réglementation des stablecoins change une fois que l'adoption devient suffisamment importante pour avoir un impact au-delà du marché des cryptomonnaies. L'USDC était déjà conforme à MiCA par l'intermédiaire de l'entité européenne de Circle ; la décision d'octobre ne crée pas ce statut juridique. Elle ajoute une couche de supervision plus élevée axée sur les risques financiers les plus pertinents pour une monnaie numérique largement utilisée.
À partir du 12 novembre, l'ABE supervisera directement des domaines tels que les réserves, la liquidité, les fonds propres, ainsi que la planification du redressement et du remboursement, tandis que l'ACPR française conservera la responsabilité de la gouvernance et d'autres contrôles au niveau de l'émetteur. La structure qui en résulte reflète un stablecoin qui est passé d'une simple autorisation à une supervision au niveau du système.
Cette transition pourrait devenir de plus en plus importante à mesure que les stablecoins pénètrent les paiements d'entreprise, les systèmes de trésorerie et les marchés de capitaux tokenisés. Plus l'activité financière dépend d'un dollar numérique, plus les régulateurs ont besoin de savoir si ses mécanismes de garantie et de remboursement peuvent fonctionner sous pression.
La signification à long terme du statut MiCA de l'USDC n'est donc pas que l'Europe a déclaré l'USDC sûr. C'est que la réglementation européenne dispose désormais d'un cadre pratique pour faire évoluer l'intensité de la supervision en fonction de l'importance des stablecoins. Si les stablecoins continuent de faire partie de l'infrastructure financière quotidienne, l'importance réglementaire pourrait de plus en plus devenir une conséquence du succès commercial lui-même.
Sources
Autorité bancaire européenne — L'USDC classé comme premier EMT significatif dans l'UE :
https://www.eba.europa.eu/publications-and-media/press-releases/eba-classifies-usdc-first-significant-e-money-token-european-union
Circle — Livre blanc MiCA de l'USDC :
https://www.circle.com/legal/mica-usdc-whitepaper
Circle — Premier émetteur mondial de stablecoin à se conformer à MiCA :
https://investor.circle.com/news/news-details/2024/Circle-is-First-Global-Stablecoin-Issuer-to-Comply-with-MiCA-EUs-Landmark-Crypto-Law/default.aspx
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.