Autor: Zhao Ying, Wallstreetcn
Gdy globalna burza na rynku obligacji nasila się, główny ekonomista ds. USA w TS Lombard, Steven Blitz, ostrzega, że Rezerwa Federalna powtarza błędy historii, łagodząc politykę pieniężną przedwcześnie, zanim inflacja została dokładnie stłumiona. Ten "grzech pierworodny" doprowadzi do tego, że rentowność 10-letnich obligacji skarbowych USA ostatecznie osiągnie 8% w nadchodzących latach.
Rentowność 10-letnich obligacji skarbowych USA wzrosła w środę do 5,30%, co jest najwyższym poziomem od 2002 roku, a większość instytucji z Wall Street dyskutuje, czy 6% będzie następnym progiem. Jednak Blitz w swoim najnowszym raporcie "Grzech pierworodny się powtarza" argumentuje, że taka ocena jest "zbyt mała w zakresie"—5,75% to tylko następny etapowy poziom, a 8% to cel długoterminowy, który następnie znacznie stłumi rynek akcji i zakończy wieloletnie nastawienie inwestorów do "kupowania na spadkach".
Główna logika tej oceny jest taka, że mieszanka luźnej polityki fiskalnej i luźnej polityki pieniężnej będzie podnosić centralne poziomy inflacji i rentowności w każdym cyklu gospodarczym, a ekosystem polityczny USA determinuje, że ta sytuacja jest trudna do odwrócenia w krótkim okresie. Blitz wyraźnie stwierdza, że dopiero co najmniej w 2029 roku USA mogą mieć wolę polityczną, aby naprawdę stłumić inflację, "ale nie będę się o to zakładać".
"Grzech pierworodny": Przedwczesne łagodzenie, historia się powtarza
Blitz definiuje "grzech pierworodny" polityki pieniężnej jako: łagodzenie przedwcześnie, zanim spowolnienie gospodarcze wystarczająco wyeliminowało inflację, "jak ugryzienie kolejny kęs tego samego jabłka".
W jego narracji "sprawcą" tym razem jest były przewodniczący Fed Powell. Pod koniec zeszłego roku, w obliczu chłodnego rynku pracy, ale odbijających się zysków przedsiębiorstw, Powell zdecydował się obniżyć stopy—Blitz wskazuje, że ta decyzja przypadła również dwa miesiące przed wyborami prezydenckimi w 2024 roku, obiektywnie dając prezent polityczny ówczesnej administracji Bidena. Blitz przyznaje, że Powell był pod "ogromną presją" ze strony rządu i kilku osób pragnących jego stanowiska, w tym niektórych członków Federalnego Komitetu Otwartego Rynku (FOMC), którzy chcieli, aby Powell "zamknął oczy i łagodził bardziej".
Teraz Trump, sekretarz skarbu Bessent i doradca ekonomiczny Bessent, między innymi, chcą, aby nowy przewodniczący Fed Warsh "przymknął oko" i wdrożył luźną politykę w nowym cyklu wzrostowym. Warsh "nieco się opierał" na wrześniowym posiedzeniu FOMC, podnosząc stopy o 25 punktów bazowych, podnosząc stopę funduszy federalnych do przedziału 3,75%-4,00%, przy jednogłośnym głosowaniu. Reakcja Blitza na to była: "Dlaczego nie podnieść o 50 punktów bazowych?"
"Recesja, która nie nastąpiła": Ekspansja fiskalna przerwała dostosowanie
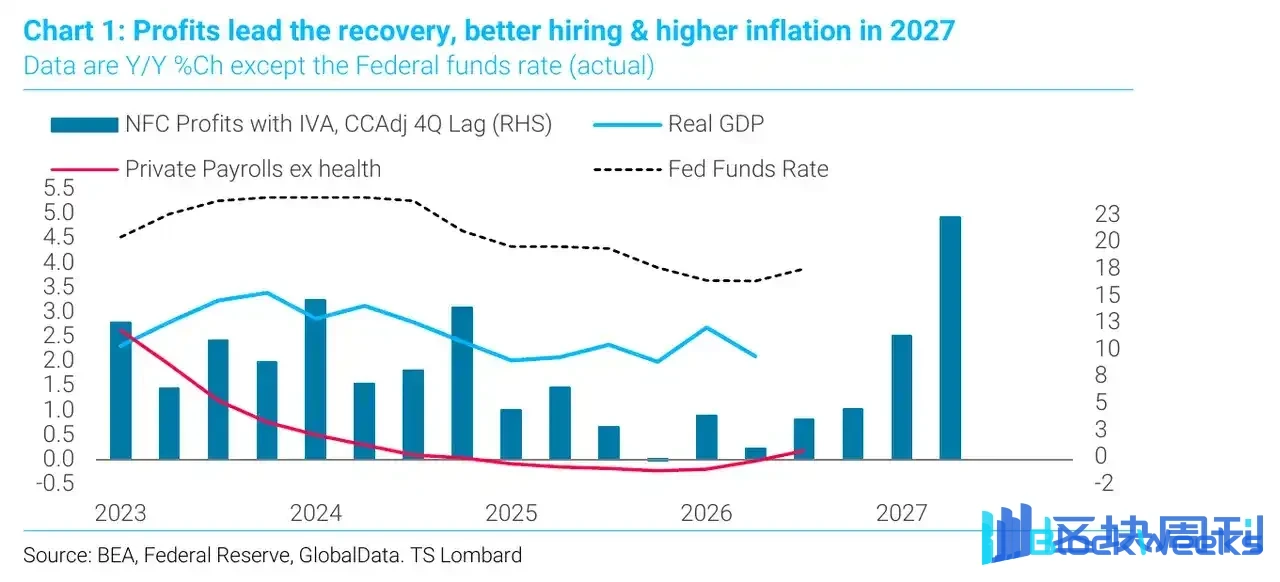
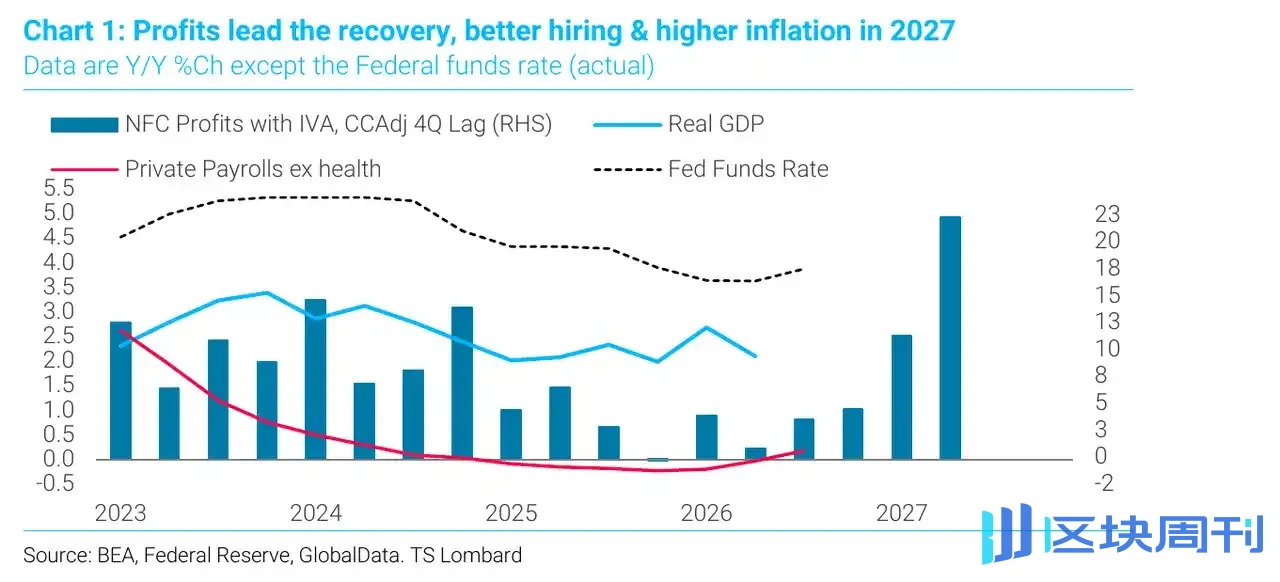
Blitz charakteryzuje 2025 rok jako "recesję, która nie nastąpiła". Po tym, jak krzywa rentowności była odwrócona przez około 22 miesiące, prywatne zatrudnienie poza rolnictwem z wyłączeniem opieki zdrowotnej spadało, a realny wzrost gospodarczy powinien się skurczyć, ale ta sytuacja nigdy nie nastąpiła.
Powód leży w dwóch kwestiach: po pierwsze, skala ekspansji fiskalnej była zbyt duża; po drugie, Fed zaczął obniżać stopy właśnie w momencie, gdy zyski przedsiębiorstw zaczęły się odbijać. Polityka taryfowa również odegrała rolę w podsycaniu tej sytuacji.
Blitz cytuje dwie klasyczne zasady z Wall Street: po pierwsze, zyski przedsiębiorstw wyprzedzają zatrudnienie, a zatrudnienie wyprzedza inflację; po drugie, rok z najłagodniejszą inflacją jest często pierwszym rokiem ożywienia. Oznacza to, że rok 2026 jest „dobrym rokiem”, a pod wpływem taryf i cen ropy inflacja bazowa faktycznie spadła. Jednak od teraz, jeśli rynek akcji pozostanie przychylny, wysokie zyski przedsiębiorstw będą napędzać szybsze zatrudnianie, co z kolei podniesie inflację bazową w 2027 roku.
Wskazuje również, że opublikowane w tym tygodniu sierpniowe dane dotyczące bazowego PCE wydawały się „poniżej oczekiwań” tylko dlatego, że rzeczywisty odczyt wynoszący 0,247% został zaokrąglony do 0,2%, a korekty benchmarku sztucznie obniżyły cały szereg. Jednocześnie super bazowa inflacja wzrosła o 0,4% miesiąc do miesiąca, komponent „pozostałe usługi” odnotował największy wzrost w historii, a koszty edukacji również wzrosły do rekordowego poziomu. Rentowność 10-letnich obligacji skarbowych USA następnie wymazała wszystkie swoje zyski po publikacji danych PCE.
Swap spreads: rynek wycenia ryzyko fiskalne
Najbardziej charakterystyczną częścią analizy Blitza jest jego interpretacja swap spreads. Uważa, że głęboki czynnik stojący za wzrostem rentowności leży w „nadmiarze podaży długu suwerennego” — dług rządowy rynków rozwiniętych wymaga rolowania, podczas gdy deficyty fiskalne rosną szybciej niż nominalny PKB, a banki centralne nie działają już jako marginalni nabywcy.
Najbardziej bezpośredni sygnał pochodzi ze swap spreads: inwestorzy coraz częściej skłaniają się ku otrzymywaniu zmiennej stopy zabezpieczonej overnight w horyzoncie 10-letnim, zamiast trzymania obligacji suwerennych o stałym kuponie.Trend ten istnieje w Stanach Zjednoczonych od 2012 roku, ale po pandemii COVID-19 rozprzestrzenił się globalnie — swap spreads w Wielkiej Brytanii i Francji znacznie się zawęziły, a sytuacja Niemiec również zmierza ku równowadze.

Blitz podkreśla, że jest to „kwestia apetytu na ryzyko, a nie kwestia krzywej”. Francja i Niemcy dzielą ten sam bank centralny, a Bank Anglii zazwyczaj podąża za Europejskim Bankiem Centralnym, jednak trajektorie swap spreads obu krajów się rozeszły. To, co wycenia rynek, to ryzyko fiskalne, a nie stopa polityki czy ścieżka inflacji.
Zbudował model dla spreadu swapowego 10-letnich obligacji USA, a wyniki pokazują, że nawet po wyeliminowaniu wpływu kształtu krzywej dochodowości i regulacyjnych ograniczeń bilansowych banków, preferencja rynku dla amerykańskich obligacji skarbowych wciąż spada z roku na rok.
Dlaczego 8%: Miks polityki i logika polityczna
Główny wniosek Blitza jest następujący: miks polityki luźnych pieniędzy i ekspansywnej polityki fiskalnej będzie w każdym cyklu podnosił dolny poziom inflacji i rentowności, dopóki nie pojawi się prawdziwa wola polityczna gotowa stłumić inflację kosztem krótkoterminowego wzrostu.
Podsumowuje ten podział jako „Hamilton kontra Jackson” – pierwszy reprezentuje ścieżkę prowadzenia gospodarki przez bank centralny, drugi reprezentuje ścieżkę polegania na polityce rządu. A „populizm, który wybierze następnego prezydenta, skłania się ku Jacksonowi”. Podsumował ostatnią dekadę amerykańskiej polityki jednym zdaniem: „Ludzie są konserwatywni w kwestiach społecznych i liberalni w kwestiach fiskalnych”.
Charakter wzrostu rentowności jest równie kluczowy. Blitz wskazuje, że jak dotąd wzrost rentowności był napędzany głównie przez realne stopy procentowe, co tłumi rynek akcji, jednocześnie unikając wyprzedaży dolara. Ale jeśli czynnikiem napędzającym stanie się premia za oczekiwaną inflację, „rynek akcji radzi sobie przyzwoicie, a niedźwiedzie dolara będą miały swój dzień”, wtedy „wielki niedźwiedzi rynek dolara, na który wszyscy od dawna czekali, naprawdę się rozpocznie”.
Decydującą zmienną jest to, że amerykańska stopa oszczędności netto spadła do zera i „nie ma oznak poprawy”. To na tym tle Blitz wydaje swój osąd: „Ostatecznie zobaczymy rentowność 10-letnich obligacji skarbowych USA na poziomie 8%”.
Co „pęknie” pierwsze
Blitz nie przewidział upadku żadnego konkretnego aktywa. To, czego oczekuje, że pęknie, to sposób myślenia – mianowicie „silne przekonanie” rynku o powrocie inflacji do 2% oraz refleksyjna logika, że „posiadanie akcji i obligacji zawsze się opłaca”. Dla pokolenia inwestorów, którzy doświadczyli 40 lat spadających stóp procentowych i przyzwyczaili się do kupowania na spadkach, będzie to poważna korekta poznawcza.
Warto zauważyć, że Blitz nie jest odosobnionym przypadkiem. Według doniesień, Rich Privorostsky, szef działu hedgingu delta w Goldman Sachs, powiedział w tym tygodniu, że trajektoria stóp procentowych „stała się wystarczająco poważna, by nie można było jej ignorować”, mimo że „rynek akcji wykazał imponującą odporność”.
Ponadto Departament Skarbu USA nie pozostaje bez wpływu na trajektorię rentowności. Rabobank wcześniej nazwał rozszerzony program skupu obligacji skarbowych Departamentu Skarbu w sierpniu „lekką wersją kontroli krzywej dochodowości” i ostrzegł, że „wyższe rentowności pogarszają perspektywy fiskalne, co z kolei podnosi premię terminową, co z kolei ponownie podnosi rentowności”, a operacje skupu „przerywają tę pętlę, ale mogą jej nie przerwać”.
Osąd Blitza jest następujący: rząd, który nie akceptuje recesji, nie może samodzielnie wybrać pułapu dla rentowności.