Autor: Gemini, Deep Tide TechFlow
3 listopada zbliżają się wybory śródokresowe w USA. Za każdym razem, gdy nadchodzi ten czas, rynek zawsze wywołuje dyskusję o „klątwie aktywów ryzykownych”.
Z perspektywy logiki makroekonomicznej wybory śródokresowe rzeczywiście wpływają na aktywa ryzykowne, a główny powód leży w „niepewności politycznej”. To, kto kontroluje Kongres, jest bezpośrednio związane z kluczowymi kwestiami, takimi jak późniejsze wydatki fiskalne, polityka podatkowa, intensywność regulacji i limit zadłużenia.
Te oczekiwania zostaną wycenione przez rynek z wyprzedzeniem przed wyborami; gdy niepewność rośnie, kapitał instynktownie staje się ostrożny, a apetyt na ryzyko odpowiednio spada.
A dzisiejszy BTC został już powszechnie przejęty przez tradycyjne kanały finansowe, coraz bardziej przypominając aktywo ryzykowne o wysokiej becie, a jego korelacja z amerykańskimi akcjami, płynnością dolara i globalnym apetytem na ryzyko wyraźnie się wzmocniła.
Dlatego zmiany oczekiwań politycznych wywołane wyborami śródokresowymi najprawdopodobniej zostaną przeniesione na zachowanie cenowe BTC; należy jednak zauważyć, że nie należy tego rozumieć jako bezpośredniego powiązania BTC z wynikami wyborów. Chodzi tylko o to, że w tym cyklu można wyraźnie zauważyć, że wrażliwość BTC na makroekonomiczny apetyt na ryzyko została zmaksymalizowana.
Jak więc dużą rzeczywistą siłę niszczącą miały historycznie tego typu wstrząsy makroekonomiczne, czyli wybory śródokresowe?
Spadek przy każdych wyborach nie jest regułą
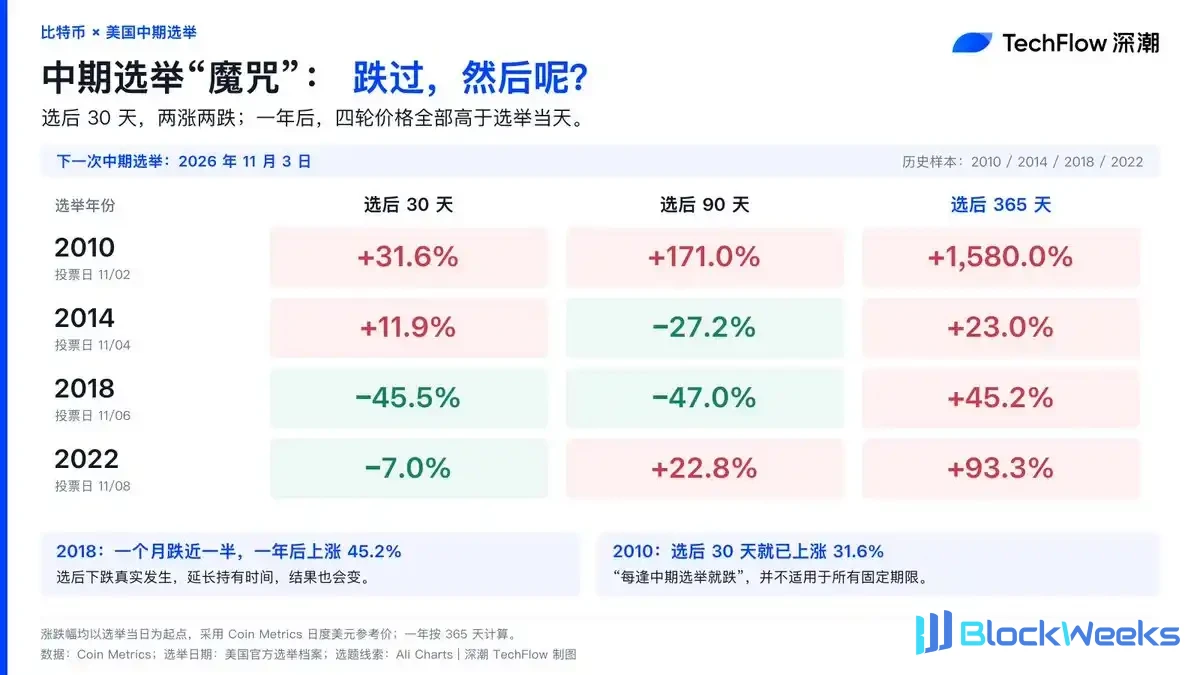
Wyciągnęliśmy dane dotyczące zachowania cen BTC wokół ostatnich czterech wyborów śródokresowych w USA (2010, 2014, 2018, 2022) i odkryliśmy, że w rzeczywistym rynkowym rejestrze tak zwany „spadek przy każdych wyborach śródokresowych” ma poznawcze obciążenie w obliczu danych.
Jeśli spojrzeć na krótkoterminowe efekty wyborów śródokresowych, BTC wykazuje gwałtowne wytrząsanie i rozbieżne trendy.
W 2018 roku, miesiąc po wyborach, BTC doświadczył brutalnego wytrząsania, które było niemal redukcją o połowę, spadając o 45,5% w ciągu jednego miesiąca. Ale jednocześnie 30 dni po wyborach w 2010 roku wzrósł bezpośrednio o 31,6%.
„Spada przy każdych wyborach śródokresowych” nie ma zastosowania do wszystkich stałych horyzontów czasowych. Pokazuje to, że w krótkim okresie wynik wyborów nie wyeliminował natychmiast rozbieżności; wręcz przeciwnie, zaostrzył zaciekłą walkę między bykami a niedźwiedziami.
Jednocześnie jest to tylko jedna zmienna, a wielkość rynku BTC, akceptacja i warunki makroekonomiczne są różne w każdym 4-letnim cyklu.
A pod względem długoterminowych wyników, w ciągu 1 roku po wyborach BTC osiągnął niemal absolutnie dodatnie stopy zwrotu.
Najniższy zysk pojawił się w 2014 roku (+23,0%), a najwyższy w 2010 roku (+1580,0%). Najbardziej typowym przypadkiem jest rok 2018: spadek po wyborach naprawdę miał miejsce, ale wynik również się zmienia, jeśli wydłuży się okres utrzymywania, a rok później odnotowano dodatnią stopę zwrotu na poziomie 45,2%.
Pułapki płynności i redystrybucja żetonów
Duży kapitał nie boi się długoterminowych wahań politycznych. Wręcz przeciwnie, krótkoterminowa niepewność makroekonomiczna wywołana wyborami jest właśnie naturalnym scenariuszem, którego używają do rotacji żetonów.
W obliczu nastrojów awersji do ryzyka przed i po wyniku wyborów, silnie lewarowane pozycje długie na rynku i spanikowani inwestorzy detaliczni są bardzo podatni na panikę, oddając zakrwawione żetony podczas poważnego obsunięcia w ciągu 30 dni po wyborach. A inteligentne pieniądze właśnie wykorzystują pułapkę płynności stworzoną przez ten makroekonomiczny szum, aby przejąć sprzedaż stop-loss inwestorów detalicznych na niskich poziomach i zakończyć akumulację pozycji bazowych w długim cyklu.
Wspominaliśmy również w innym artykule, że w ciągu ostatniego miesiąca wieloryby on-chain przyspieszyły akumulację BTC, ustanawiając nawet nowy rekord od lutego tego roku.
(Polecana lektura: „Kto przejmuje zakrwawione żetony? Dane on-chain ujawniają falę akumulacji wielorybów po spadku BTC poniżej 81 000 USD”)

Dla BTC tak zwana „klątwa wyborów śródokresowych” jest bardziej redystrybucją żetonów przeprowadzaną przy użyciu szumu makroekonomicznego. Fundusze, które odpłyną z powodu krótkoterminowej paniki makroekonomicznej, ostatecznie z łatwością stają się rok później w swoich raportach finansowych czyimś nadwyżkowym zyskiem.
(Ostrzeżenie o ryzyku: próba danych historycznych obejmuje tylko cztery przypadki i jest stosunkowo ograniczona. Obecne środowisko stóp procentowych dolara, struktura kapitału ETF oraz przeszłe cykle wykazują istotne różnice. Niniejszy artykuł jest jedynie obiektywnym przeglądem danych i nie reprezentuje nieuniknionego przyszłego trendu. Rynek wtórny musi być czujny na krótkoterminowe ryzyko płynności.)