
Autor: marlon
Opracowanie: Saoirse, Foresight News
Sektor opcji on-chain to największy błękitny ocean obecnego rynku kryptowalut i najbardziej opłacalna okazja do zajęcia pozycji.
Jeśli obliczyć jego potencjalny całkowity rynek adresowalny (TAM), nietrudno zauważyć, że opcje stają się core częścią rynku to tylko kwestia czasu, a nie pytanie, czy to nastąpi. Wszystkie dojrzałe rynki finansowe, w miarę rozwoju do późniejszego etapu, zmierzają w stronę opcji; a rynek kryptowalut znajduje się w tym punkcie zwrotnym.
Na tradycyjnych rynkach finansowych popyt detaliczny na opcje został już w pełni potwierdzony. W scenariuszu on-chain obecnym wąskim gardłem nie są już regulacje ani podstawowa infrastruktura. Płynność animatorów rynku stale się poprawia, mechanizm zapytania ofertowego (RFQ) może obsługiwać duże zlecenia, a uczestników sektora jest coraz więcej.
Jednak ten sektor jest wciąż na wczesnym etapie (obecnie wolumen opcji on-chain stanowi tylko 6,9% wolumenu obrotu opcjami Deribit), a jego popularność szybko rośnie. Obecnie stoi przed swoją najważniejszą propozycją: otwarciem kanałów dystrybucji użytkowników.
Aby osiągnąć eksplozywny wzrost, musi stale pozyskiwać przepływ zleceń detalicznych (dobrotliwych kupujących). Patrząc na historię, każdy rynek opcji, który osiągnął szybką ekspansję, był w swoim rdzeniu napędzany przez inwestorów detalicznych.
Jak handel opcjami tworzy korzyści skali
W społeczności crypto Twitter (CT) najczęściej rozpowszechnianym, a zarazem najmniej obronnym stwierdzeniem jest: „Inwestorzy detaliczni nie rozumieją opcji, więc nigdy nie będą handlować opcjami on-chain”.
To twierdzenie jest całkowicie nie do utrzymania, a wszystkie dowody empiryczne wskazują na przeciwny wniosek. Zrozumienie greckich współczynników i struktur wypłat wymaga kosztu nauki, ale złożoność logiki wyceny nigdy nie stłumiła silnego popytu użytkowników na tego typu produkt.
Inwestorzy detaliczni są skłonni handlować opcjami, ponieważ ich potencjał zysku jest łatwy do zrozumienia. Nikt starannie nie oblicza rozkładu czasowego Theta.
O ile próg handlowy zostanie obniżony, a interfejs prosty i łatwy w użyciu, wolumen handlu opcjami detalicznymi będzie znaczny. „Wypukłość” opcji jest właśnie ich głównym atutem; mówiąc prościej, potencjał wzrostu jest nieograniczony.
W rzeczywistości opcje są instrumentem pochodnym najbardziej preferowanym przez inwestorów detalicznych. Ci, którzy się nie zgadzają, mogą zapoznać się z następującymi przypadkami:
Przypadek A: Napędzany przez amerykańskich inwestorów detalicznych wolumen obrotu kontraktami opcyjnymi w USA wzrósł ponad trzykrotnie od 2017 roku
Rynek amerykański jest najlepszym przykładem. W okresie około 2014–2017 rynek opcji był zdominowany przez instytucje, a wzrost stagnował, z rocznym wolumenem kontraktów stabilnym na poziomie około 4 miliardów kontraktów, podczas gdy udział inwestorów detalicznych był prawie nieistotny.
W grudniu 2017 roku Robinhood uruchomił handel opcjami bez prowizji, a wiele domów maklerskich poszło w jego ślady. Następnie nadeszła pandemia COVID-19 i wiele warunków zarezonowało razem.
W tym czasie wszyscy byli odizolowani w domach, czekając na powrót rynku do normalności. We wczesnych dniach pandemii ceny aktywów gwałtownie spadły, a duża liczba zwykłych inwestorów zaczęła wchodzić na rynek. Ciągła promocja rynku w połączeniu z rosnącym zainteresowaniem społeczeństwa inwestycjami finansowymi dały początek tej fali. Ogromne rzesze inwestorów detalicznych napłynęły do aplikacji finansowych, a wolumen handlu opcjami odpowiednio wzrósł.
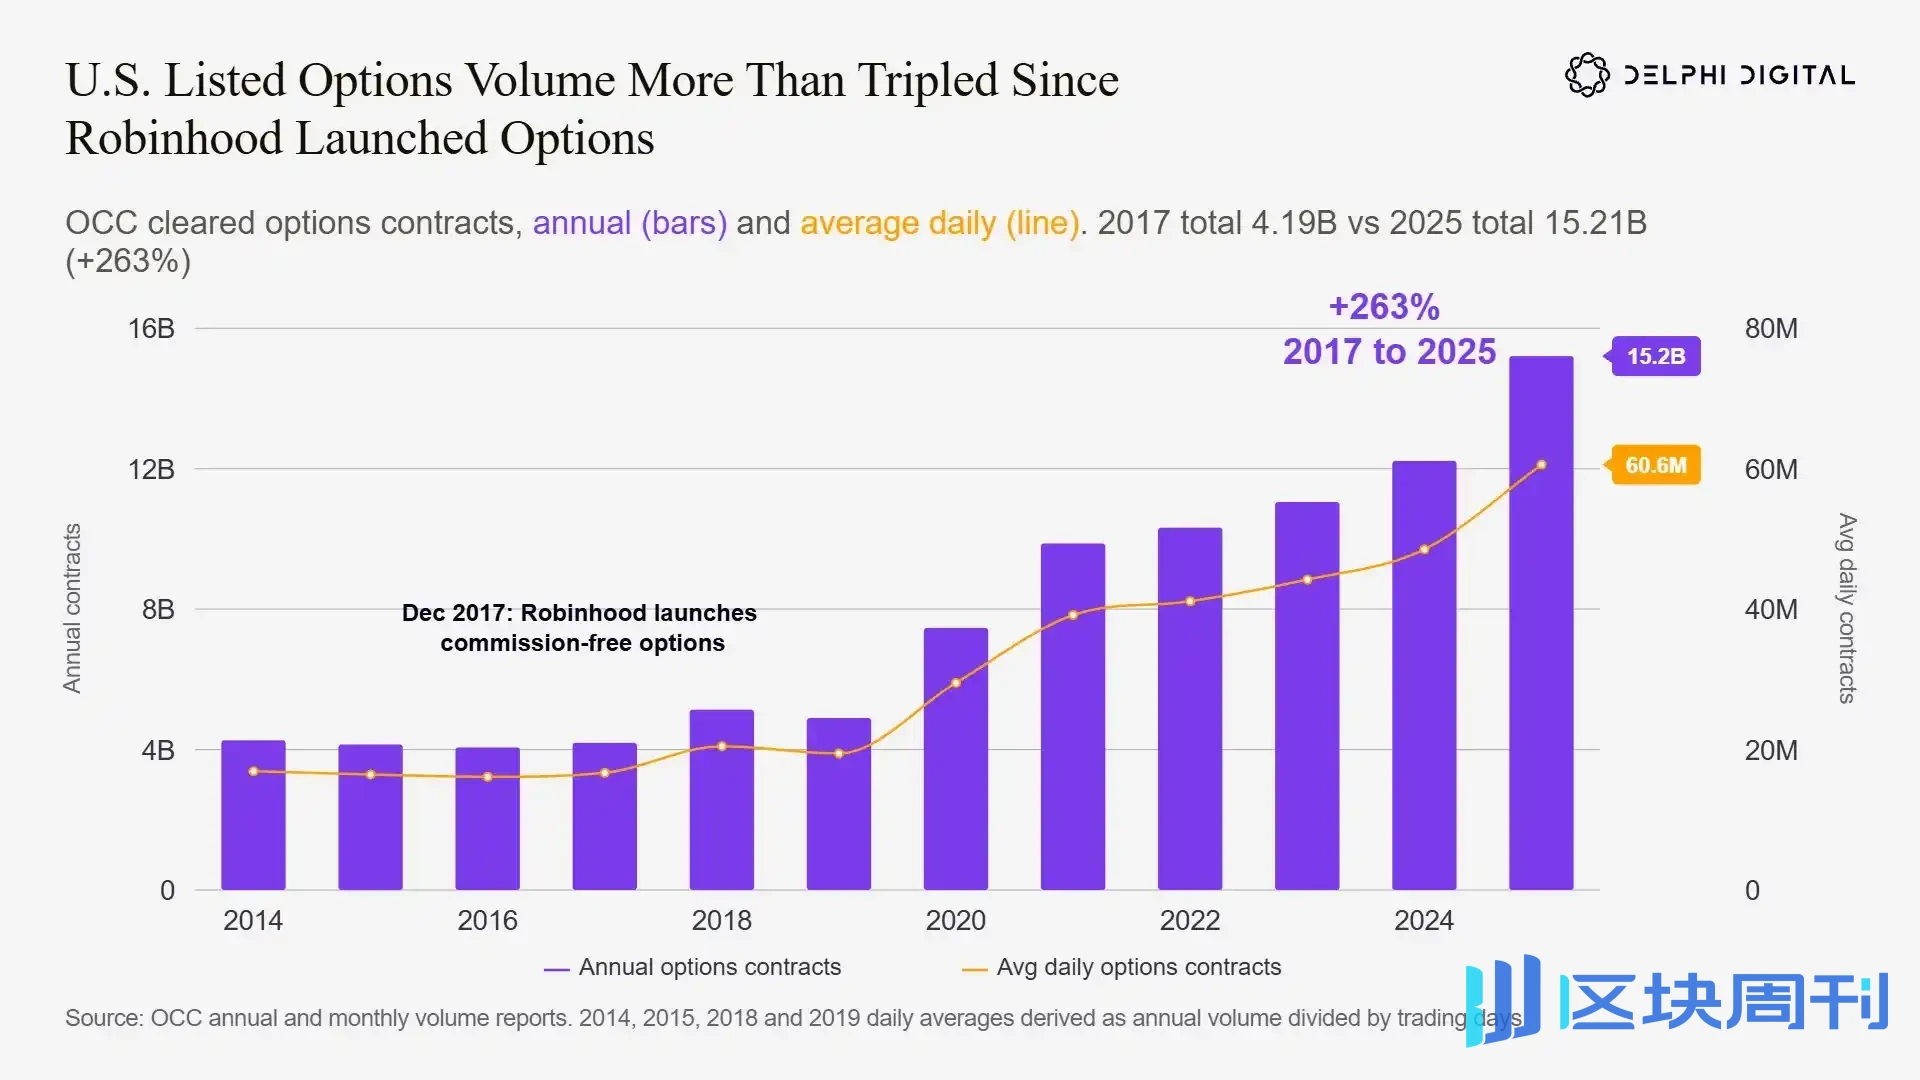
Po tym, jak Robinhood uruchomił handel opcjami bez prowizji w grudniu 2017 roku, roczny wolumen kontraktów opcyjnych notowanych w USA wzrósł z 4,19 miliarda do 15,21 miliarda, co stanowi wzrost o 263%, a średni dzienny wolumen również wzrósł proporcjonalnie.
W latach 2017–2025 roczny wolumen kontraktów opcyjnych wzrósł o 263%, z 4,19 miliarda do 15,2 miliarda kontraktów. Po wzroście aktywności handlowej wolumen instytucjonalny również wzrósł proporcjonalnie, animatorzy rynku potrzebowali więcej narzędzi hedgingowych, a wszyscy uczestnicy rynku gonili za zwrotami z wypukłości. Jednak głównym motorem tego wzrostu byli inwestorzy detaliczni.
Przypadek B: Udział opcji jednodniowych na S&P 500 wzrósł dwunastokrotnie w ciągu dziesięciu lat
Masowe wejście inwestorów detalicznych znajduje również odzwierciedlenie we wzroście handlu opcjami krótkoterminowymi. Inwestorzy detaliczni preferują wypukłość; im krótszy czas do wygaśnięcia opcji, tym wyższy potencjalny zysk, gdy zmienność gwałtownie rośnie.
Najbardziej ryzykowną kategorią opcji jest 0DTE (zero days to expiration – zero dni do wygaśnięcia): wygasająca i zaprzestająca obrotu przed zamknięciem tego samego dnia handlowego. (Uwaga: każda opcja w swoim ostatnim dniu handlowym jest opcją 0DTE.)
W ciągu ostatniej dekady popyt detaliczny stale przyspieszał, a podaż kontraktów opcyjnych z tym samym dniem wygaśnięcia również stale rosła. Zachowania handlowe inwestorów detalicznych na całym świecie są bardzo podobne: kontrakty z czasem do wygaśnięcia od 0DTE do 3 dni mają najwyższą aktywność handlową.
Instytucje rzadko uczestniczą w tego rodzaju spekulacyjnym handlu przypominającym loterię, więc wolumen kontraktów krótkoterminowych jest dobrym wskaźnikiem do obserwacji uczestnictwa inwestorów detalicznych.
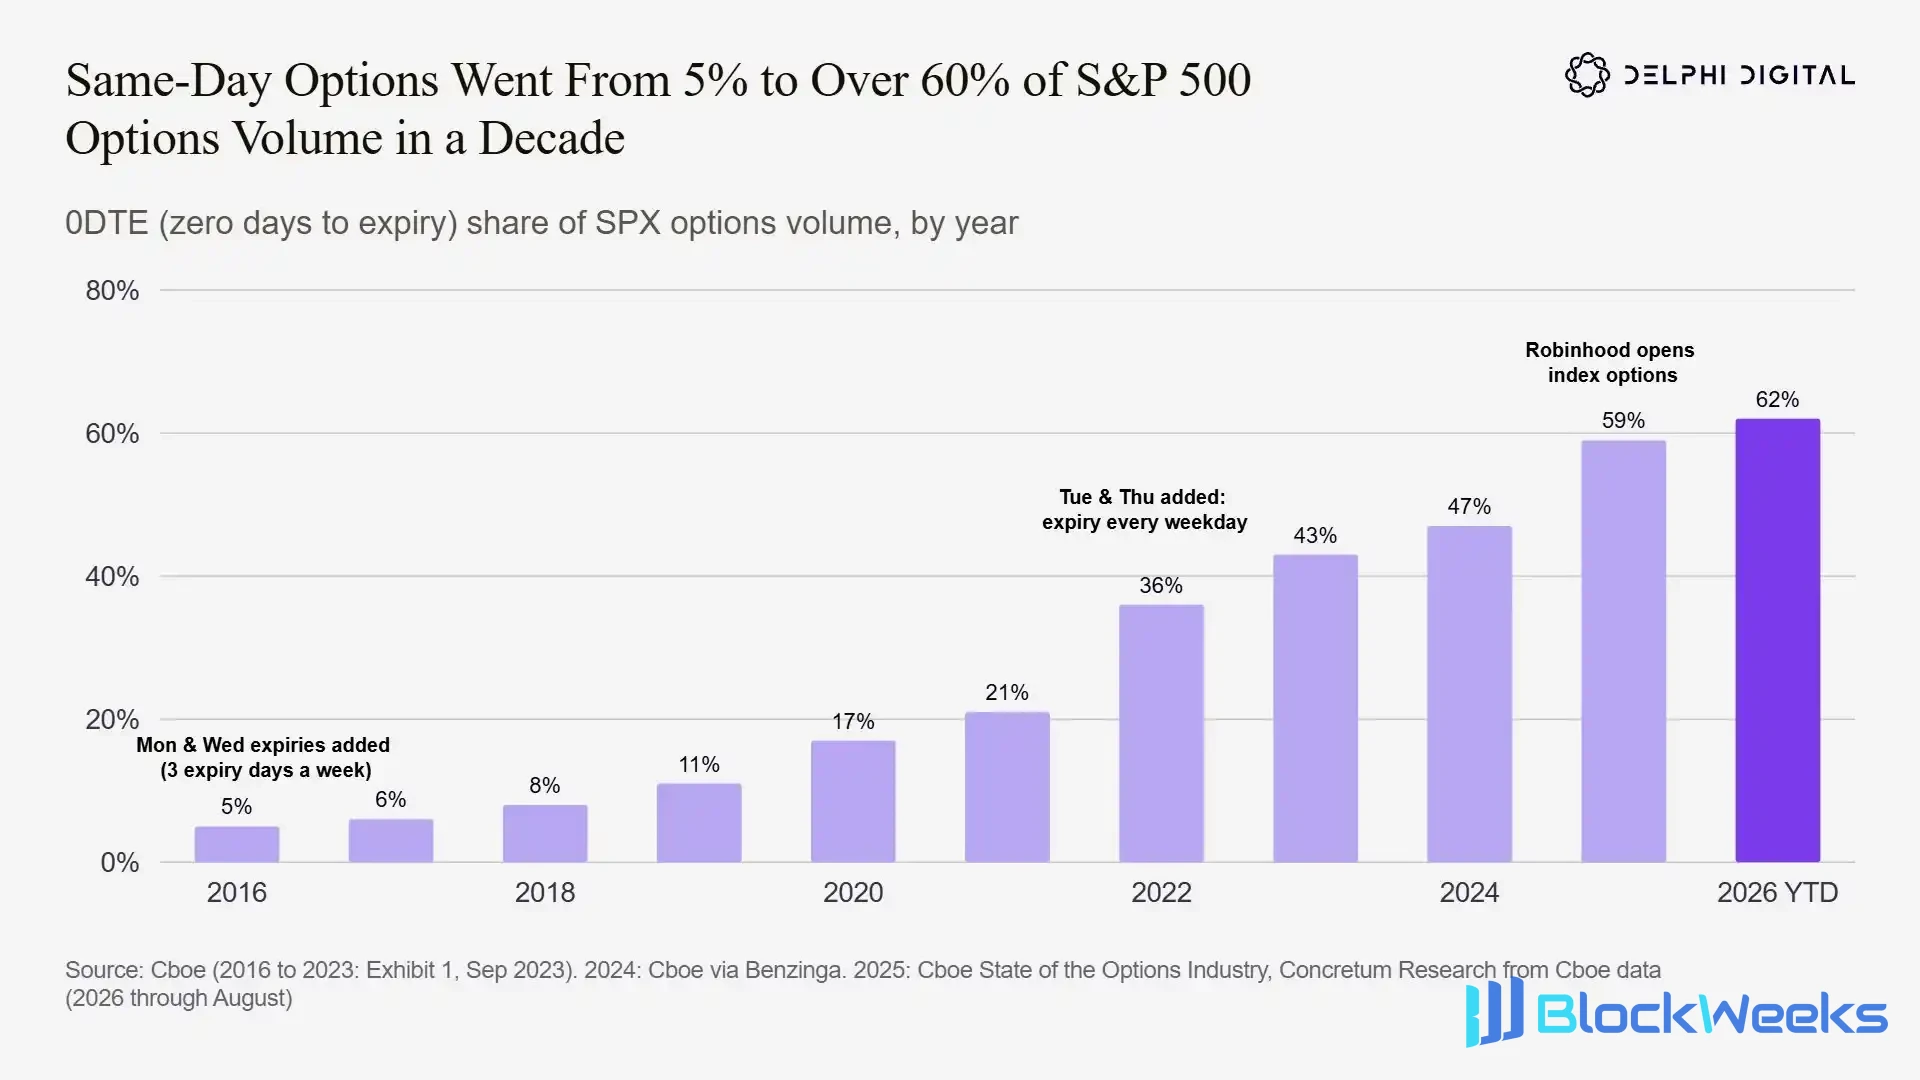
W ciągu dziesięciu lat udział wolumenu obrotu opcjami wygasającymi tego samego dnia 0DTE w S&P 500 (SPX) wzrósł z 5% do 62%. Giełdy stale dodawały daty wygaśnięcia, a otwarcie opcji indeksowych przez Robinhood dodatkowo napędziło ten trend.
W ciągu ostatniej dekady wolumen obrotu opcjami jednodniowymi na S&P 500 (SPX) wzrósł ponad dwunastokrotnie, a jego udział w całkowitym wolumenie opcji SPX wzrósł z 5% do ponad 60%.
Opcje SPX wygasają w każdy piątek od 2005 roku. Cboe dodało wygaśnięcia w poniedziałki i środy w 2016 roku, a następnie dodało wygaśnięcia we wtorki i czwartki w 2022 roku, osiągając wygaśnięcie opcji w każdym dniu handlowym.
Każda dodatkowa podaż kontraktów z datą wygaśnięcia dodatkowo stymuluje popyt.
W styczniu 2025 roku Robinhood otworzył handel opcjami indeksowymi dla wszystkich klientów. Dane Cboe pokazały, że w następnym miesiącu udział opcji jednodniowych wzrósł do ówczesnego rekordu 56%. Wzorzec na rynkach globalnych jest wysoce spójny: daj inwestorom detalicznym tanie, krótkoterminowe kontrakty opcyjne, a będą oni uczestniczyć w handlu na dużą skalę.
Przypadek C: Opcje krótkoterminowe zdominowały już handel opcjami na S&P 500
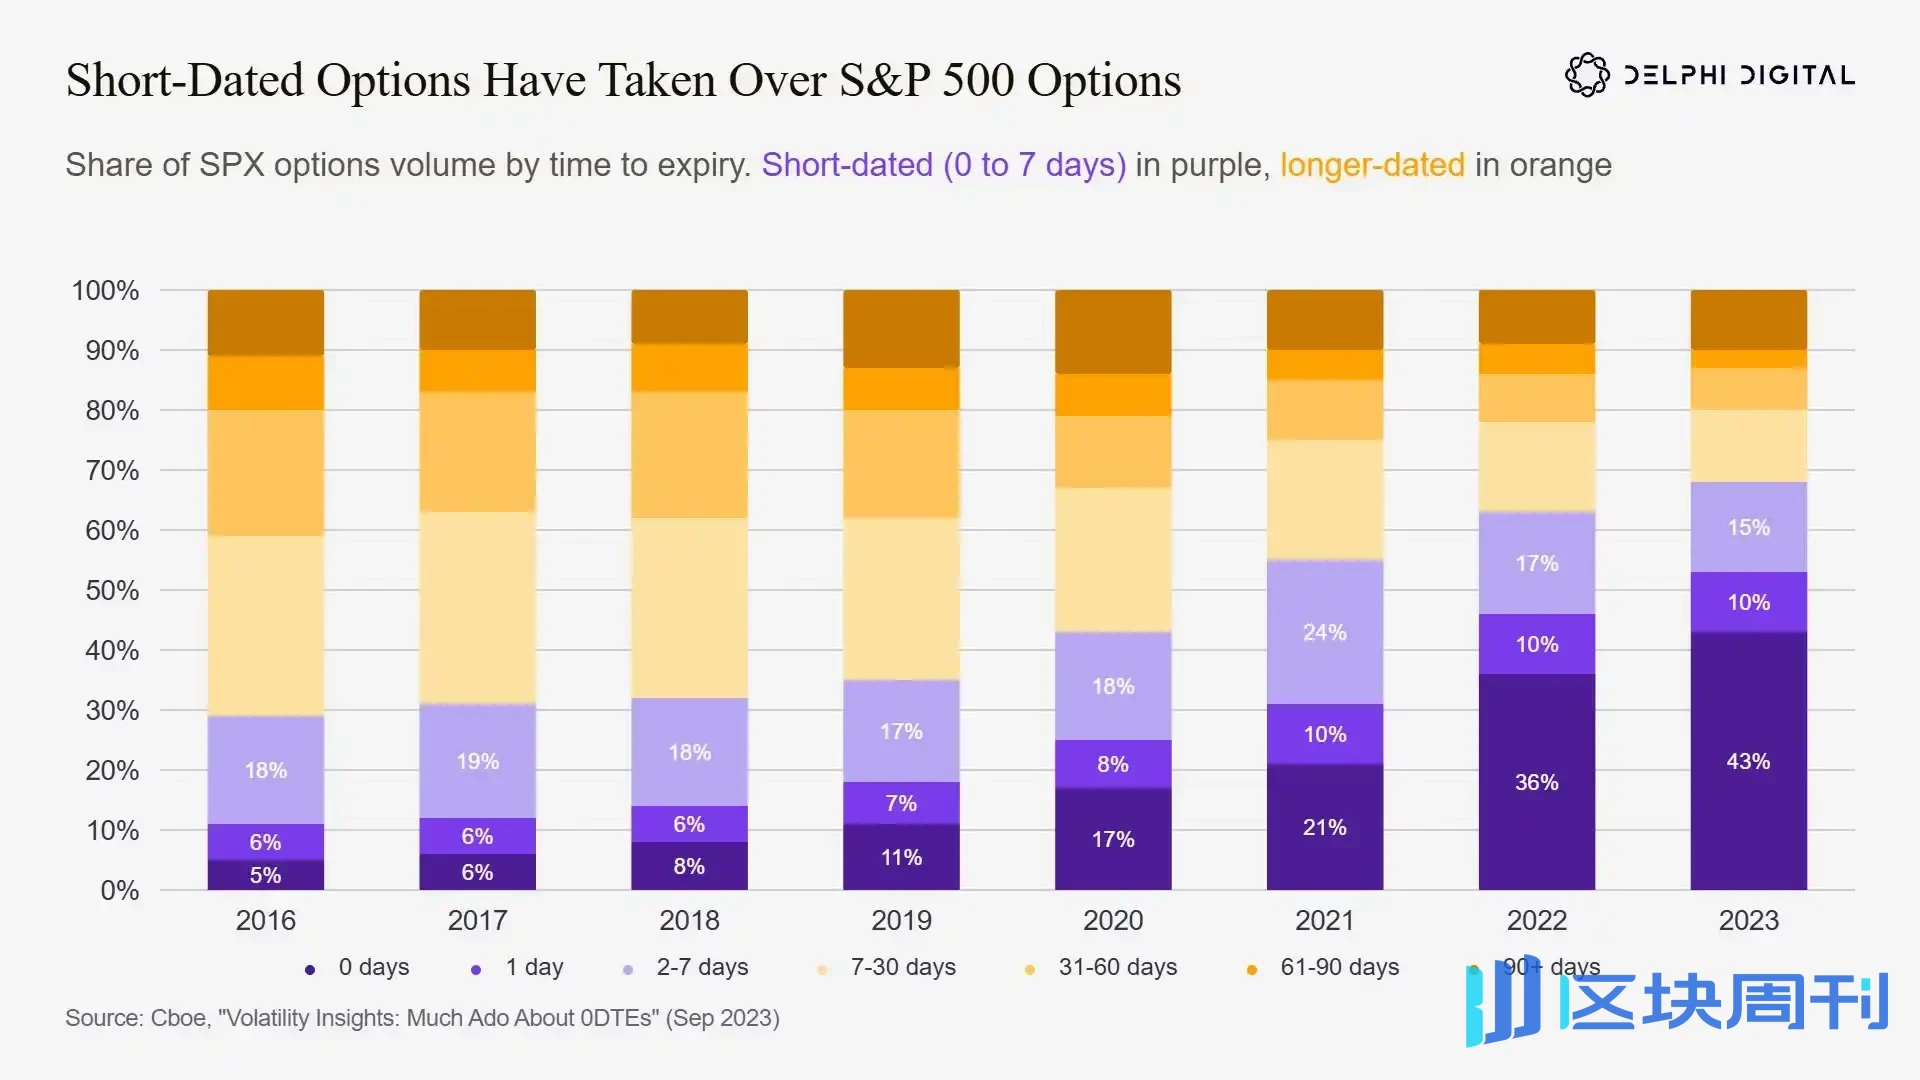
W latach 2016–2023 struktura handlu opcjami na S&P 500 (SPX) całkowicie się odwróciła. Udział opcji ultrakrótkoterminowych z czasem do wygaśnięcia 0–7 dni gwałtownie wzrósł, przy czym opcje jednodniowe 0DTE stanowiły 43% całkowitego wolumenu do 2023 roku, podczas gdy udział opcji średnio- i długoterminowych stale się kurczył.
Ta zmiana nie ogranicza się do opcji jednodniowych. W całym rynku opcji na S&P 500 centrum handlu przesuwa się w kierunku ultrakrótkich terminów zapadalności.
Dane z 2016 roku: opcje wygasające w ciągu tygodnia stanowiły 29% wolumenu SPX; od tygodnia do miesiąca miały najwyższy udział na poziomie 30%; powyżej miesiąca stanowiły 41%.
Do 2023 roku struktura rynku całkowicie się odwróciła:
- Wygasające w ciągu tygodnia: 68% wolumenu, z czego opcje jednodniowe stanowiły 43%
- Wygasające od tygodnia do miesiąca: spadły do 12%
- Wygasające powyżej miesiąca: spadły do 20%
W ciągu zaledwie siedmiu lat rynek opcji na S&P 500 przeszedł od dominacji pozycji średnio- i długoterminowych do dwóch trzecich kontraktów wygasających w ciągu zaledwie kilku dni.
Podobnie ta runda transformacji jest prowadzona przez inwestorów detalicznych. Badanie SSRN z 2023 roku pokazuje, że dla inwestorów detalicznych opcje z datą wygaśnięcia to niemal wszystko, czym handlują —ponad 75% opcji SPX handlowanych przez inwestorów detalicznych to 0DTE.
Przypadek D: Opcje zawsze były największym źródłem przychodów z handlu dla Robinhood
Wszyscy znają Robinhood. Zdecydowana większość handlu detalicznego w Stanach Zjednoczonych odbywa się za pośrednictwem aplikacji mobilnych, a Robinhood jest wiodącą platformą wśród nich.
Działalność opcyjna jest największym źródłem przychodów Robinhood z handlu. W przeciwieństwie do wysoce zmiennych przychodów z działalności kryptowalutowej, przychody z opcji są stabilne w długim okresie i konsekwentnie zajmują pierwsze miejsce.
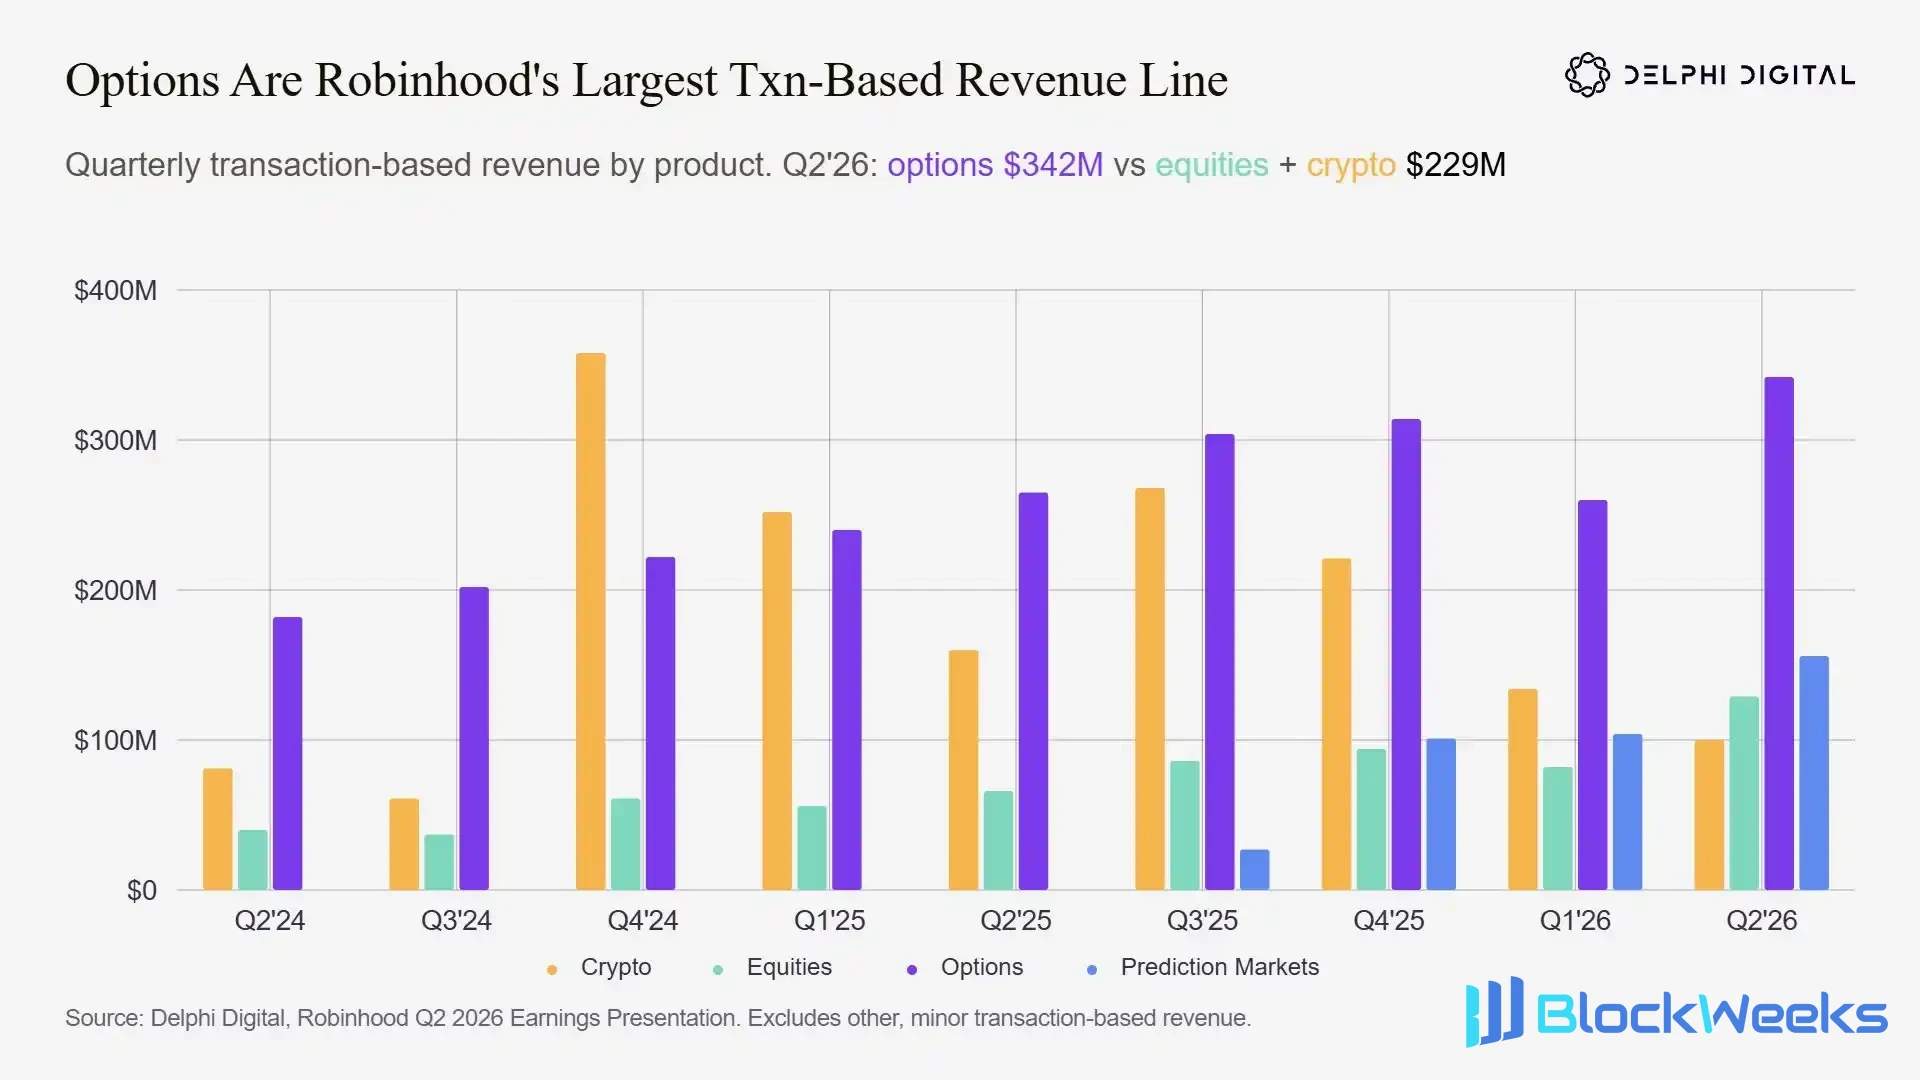
Opcje stały się największym źródłem przychodów Robinhood z handlu; w drugim kwartale 2026 roku przychody z handlu opcjami wyniosły 342 miliony dolarów, znacznie przewyższając łączny przychód w wysokości 229 milionów dolarów z działalności akcyjnej i kryptowalutowej.
Przewaga jest bardzo wyraźna: przychody generowane przez handel opcjami często przewyższają łączny przychód z działalności akcyjnej i działalności kryptowalutowej.
Biorąc za przykład najnowszy drugi kwartał 2026 roku, przychody z opcji w pojedynczym kwartale wyniosły 342 miliony dolarów, podczas gdy akcje + kryptowaluty łącznie wyniosły zaledwie 229 milionów dolarów. Wzrost przychodów był stały, rosnąc z 182 milionów dolarów w drugim kwartale 2024 roku do 342 milionów dolarów w drugim kwartale 2026 roku, co stanowi wzrost o 88% w ciągu dwóch lat.
Przypadek E: Indyjscy inwestorzy detaliczni dominują w globalnym handlu opcjami
Żadna grupa detaliczna nie jest tak entuzjastycznie nastawiona do opcji jak indyjscy traderzy. Patrząc globalnie, indyjscy inwestorzy detaliczni są główną siłą w handlu opcjami i stanowią próbę badawczą o dużej wartości referencyjnej.
Przed rozpoczęciem analizy wyjaśnijmy najpierw dwie podstawowe miary statystyczne opcji: premię i wartość nominalną.
- Premia: gotówka faktycznie płacona przez traderów za zakup opcji. Wydaj 200 dolarów na zakup opcji kupna, a te 200 dolarów to premia. Reprezentuje środki, które faktycznie zmieniają właściciela, i jest najbardziej obiektywnym wskaźnikiem do pomiaru skali handlu platformy.
- Wartość nominalna: wartość nominalna odpowiedniego aktywa bazowego, równa mnożnikowi kontraktu × cenie instrumentu bazowego. Premia w wysokości 200 dolarów może lewarować ekspozycję na ryzyko o wartości 10 000 dolarów. Dlatego wartość nominalna jest często bardzo duża, ale faktycznie zmieniające właściciela środki nie są aż tak duże. Nadaje się do obserwacji rozmiaru rynku, ale patrzenie tylko na nią może łatwo prowadzić do błędnych ocen.
Wróćmy do rynku indyjskiego.
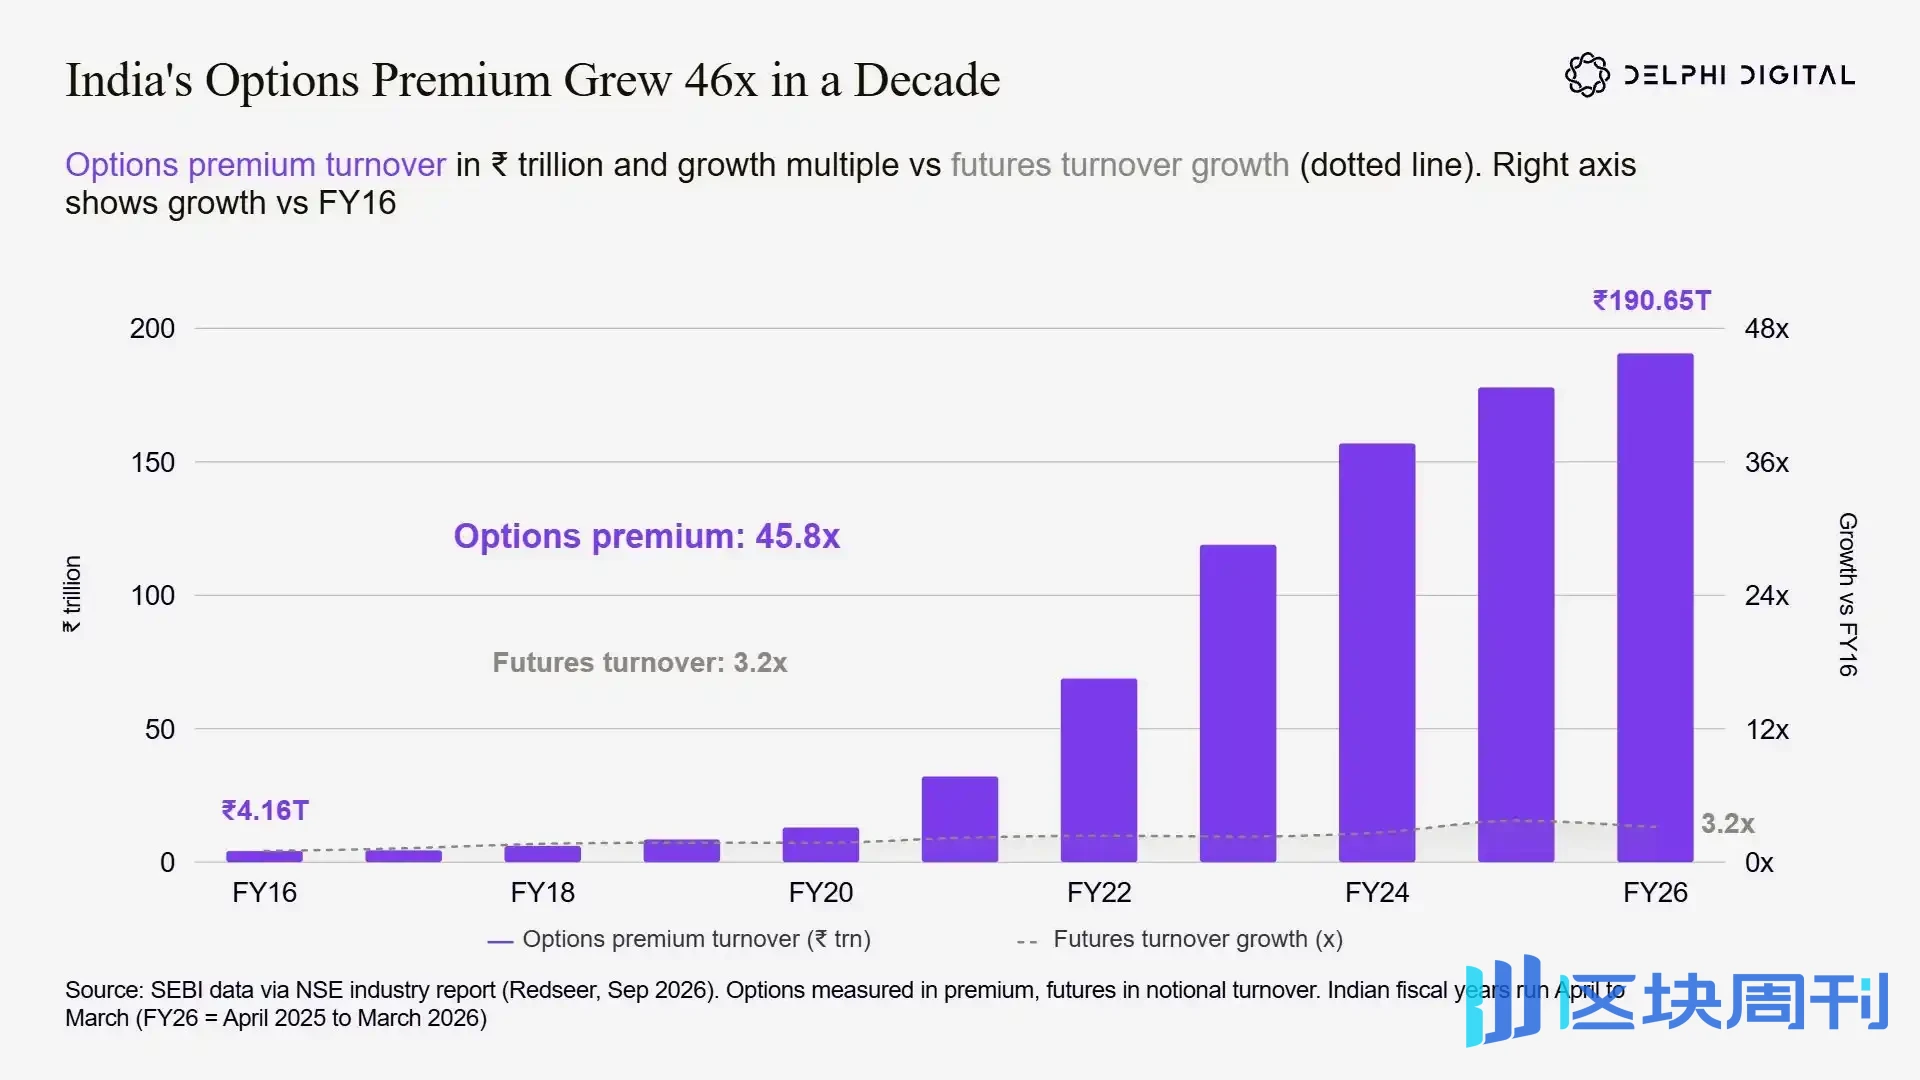
Od indyjskiego roku fiskalnego FY16 do FY26 obrót premiami opcyjnymi wzrósł 45,8 razy (osiągając 190,65 biliona rupii), znacznie szybciej niż zaledwie 3,2-krotny wzrost obrotu kontraktami terminowymi.
W roku fiskalnym 2016 (kwiecień 2015 – marzec 2016) indyjscy traderzy zapłacili 4,16 biliona rupii premii za opcje na akcje; do roku fiskalnego 2026 obrót premiami osiągnął 190,65 biliona rupii, co stanowi wzrost 45,8 razy.
Pod koniec 2024 roku Indyjski Urząd Nadzoru Rynków Papierów Wartościowych (SEBI) wprowadził szereg polityk regulacyjnych: podniósł minimalny rozmiar kontraktu z 500 000 rupii do 1,5 miliona rupii (trzykrotny wzrost), jednocześnie wymagając od giełd oferowania kontraktów tygodniowych tylko dla jednego indeksu referencyjnego.
Mimo to skala premii opcyjnych nadal rosła, zwiększając się o kolejne 7% w roku fiskalnym 2026.
Wśród indyjskich detalicznych traderów instrumentów pochodnych opcje są absolutnym pierwszym wyborem. Ponad 90% inwestorów detalicznych uczestniczących w handlu instrumentami pochodnymi handluje wyłącznie opcjami. Można powiedzieć, że dla indyjskich inwestorów detalicznych handel instrumentami pochodnymi zasadniczo równa się handlowi opcjami.
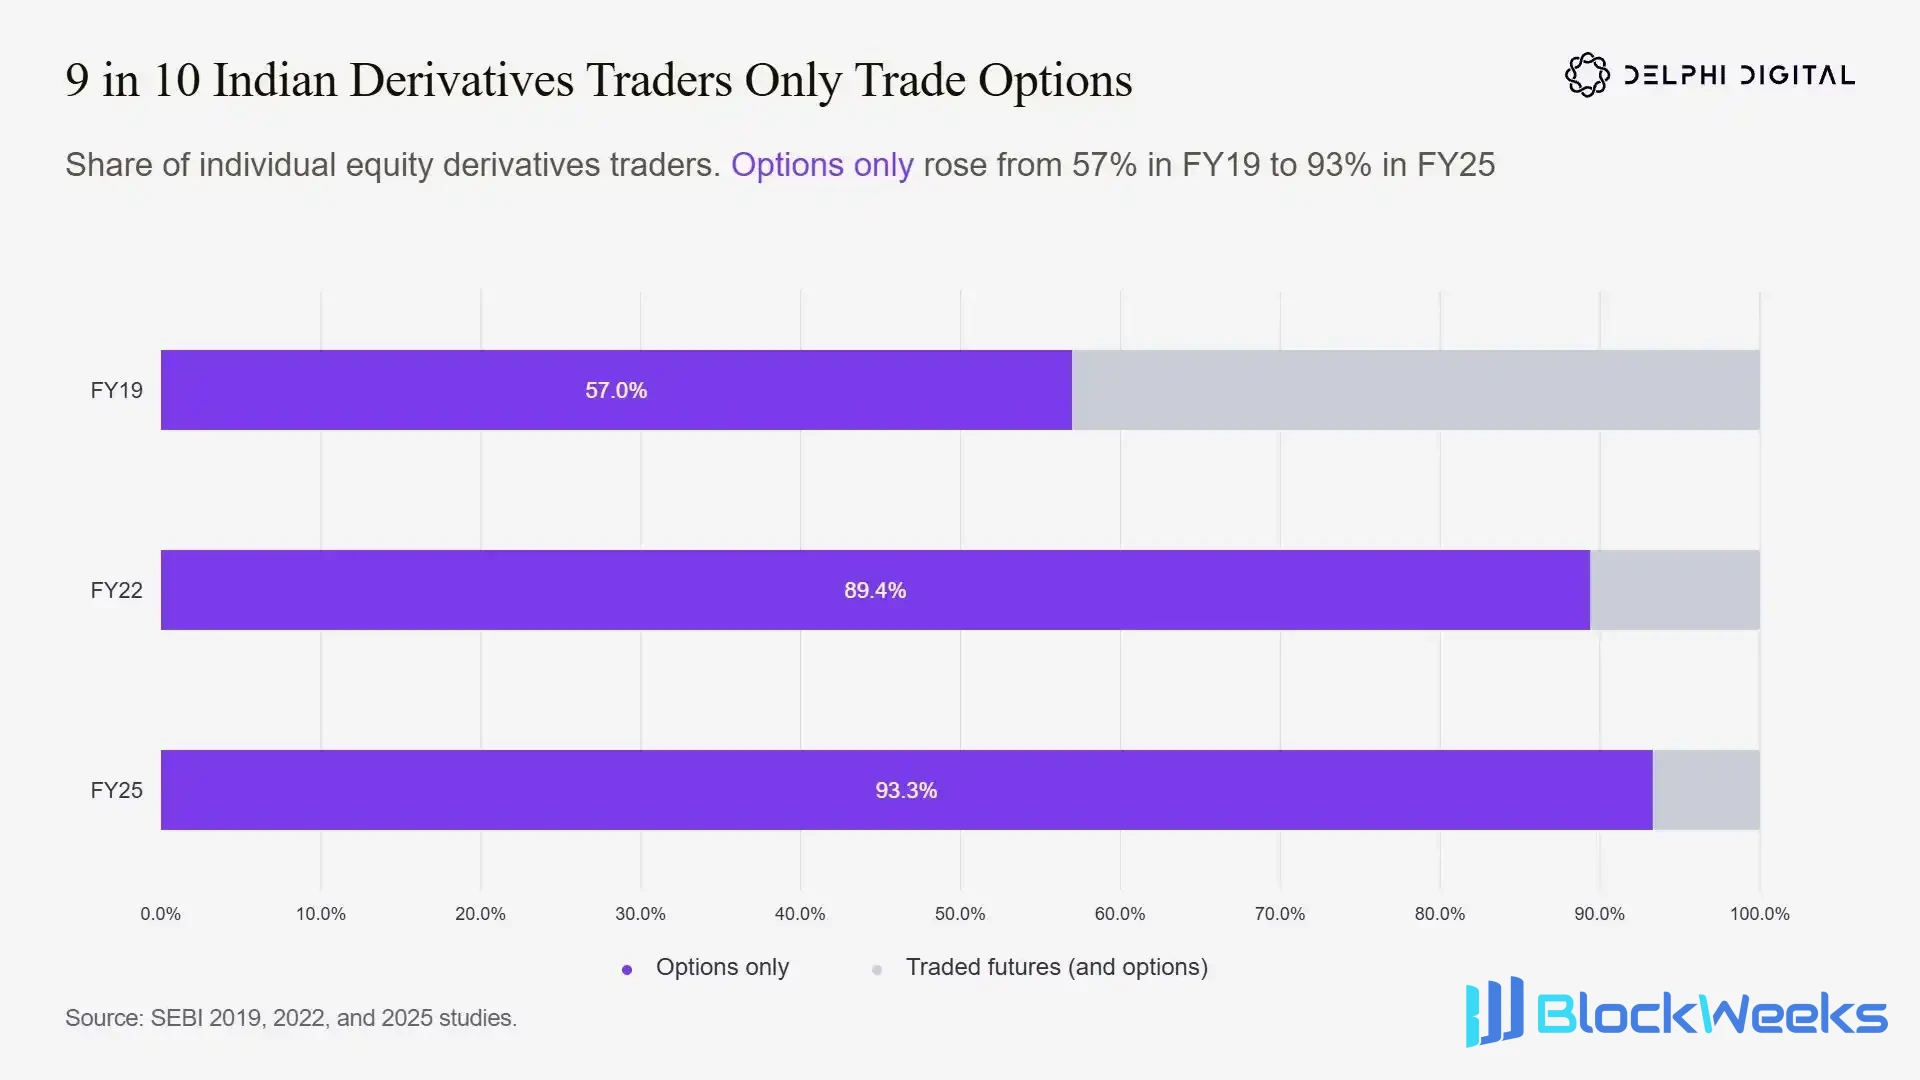
Wśród indywidualnych traderów indyjskich instrumentów pochodnych na pojedyncze akcje udział traderów, którzy handlują wyłącznie opcjami i nie dotykają kontraktów terminowych, wzrósł z 57% w FY19 do 93,3% w FY25; zdecydowana większość inwestorów detalicznych handluje wyłącznie opcjami.
Przed dokonaniem globalnych porównań wyjaśnijmy najpierw, co oznacza „dominacja” na rynku indyjskim. W pierwszej połowie 2026 roku indyjskie giełdy zawarły 39,3 miliarda kontraktów opcyjnych, 4,5 razy więcej niż 8,7 miliarda kontraktów łącznie na wszystkich amerykańskich giełdach opcji.
Ale premie zapłacone przez amerykańskich traderów osiągnęły 6,3 biliona dolarów, prawie 5 razy więcej niż 1,3 biliona dolarów w Indiach. Po przeliczeniu premia odpowiadająca jednemu kontraktowi w Indiach wynosi około 33 dolarów, podczas gdy jeden kontrakt w Stanach Zjednoczonych wynosi aż 719 dolarów.
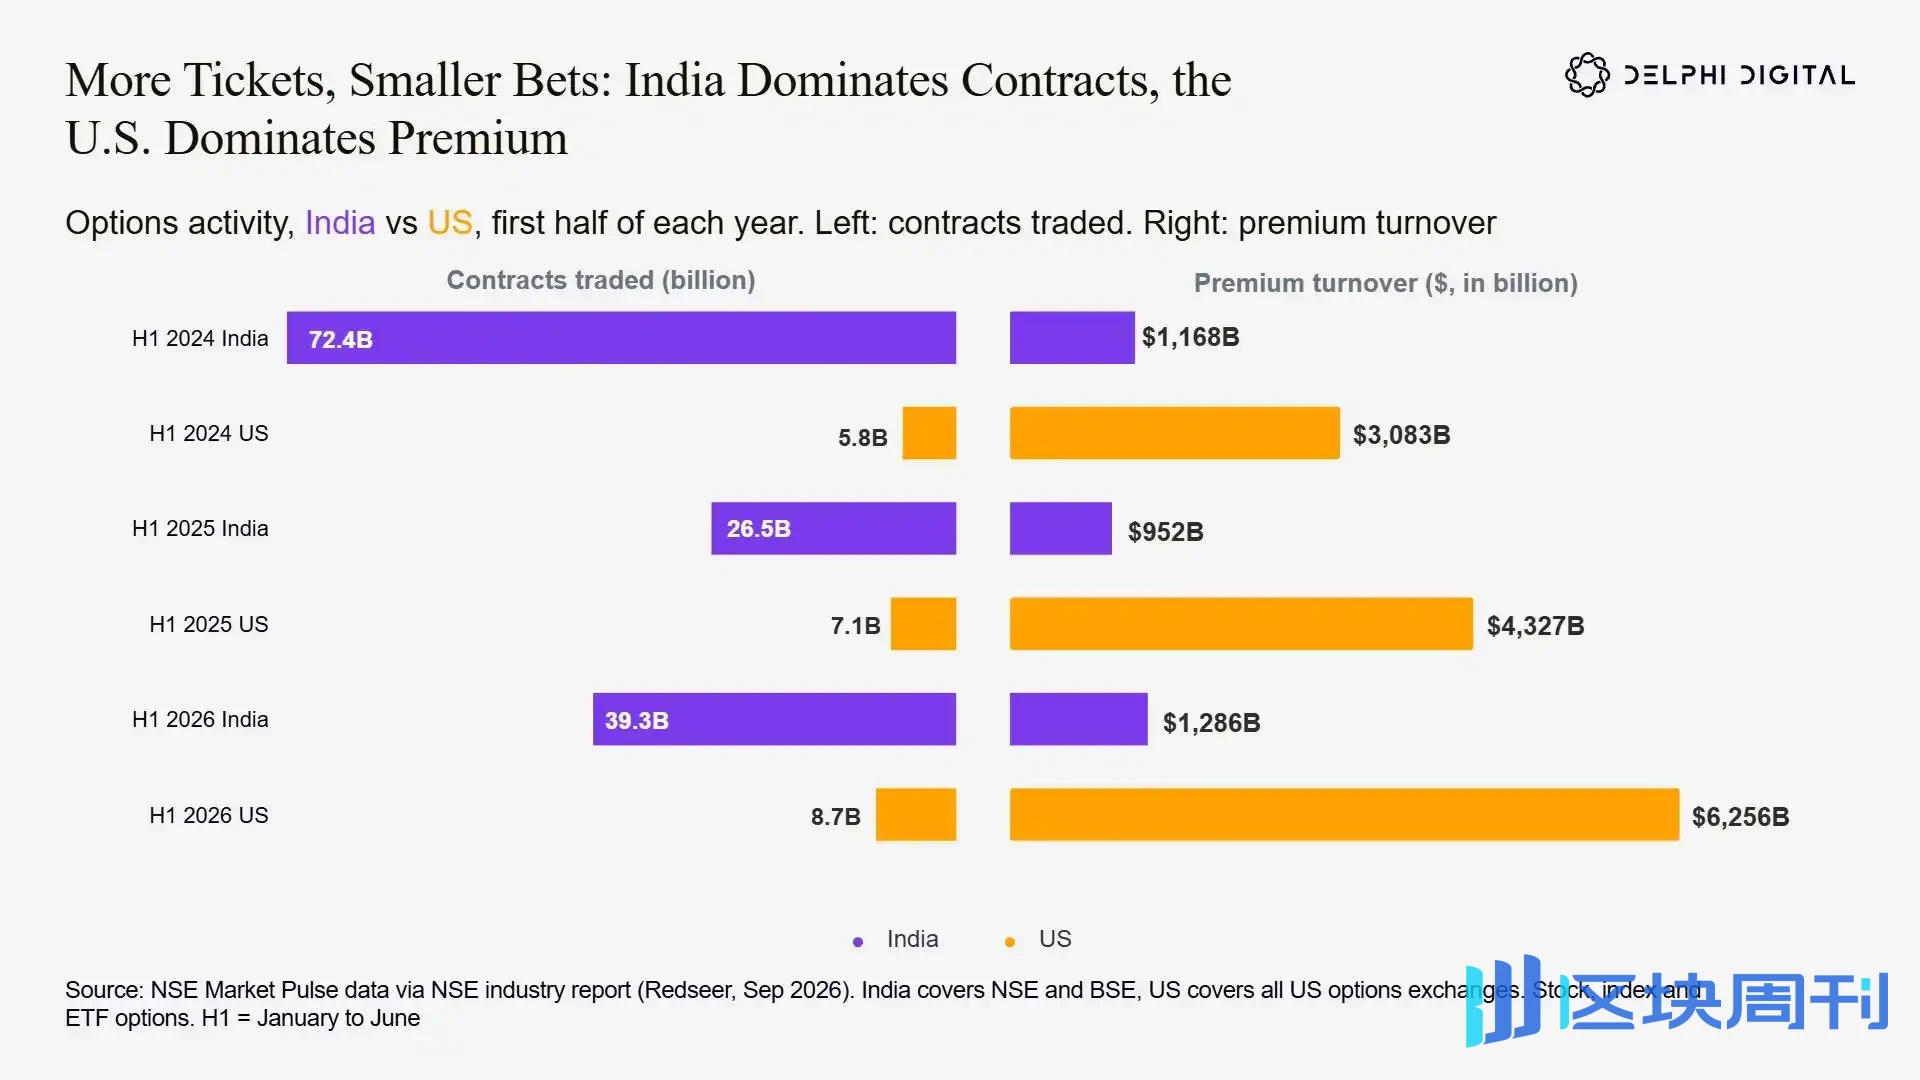
Porównanie indyjskiego i amerykańskiego rynku opcji: Indie handlują znacznie większą liczbą kontraktów niż Stany Zjednoczone, ale obroty premiami opcji w USA są znacznie wyższe, co odzwierciedla, że indyjscy inwestorzy detaliczni mają mniejsze rozmiary pojedynczych transakcji i więcej transakcji.
Różnica wynika głównie z dwóch punktów: minimalna wartość nominalna kontraktu w Indiach jest niższa, a produkty handlowe również są inne. Prawie cały wolumen w Indiach pochodzi z opcji indeksowych, z niskimi cenami jednostkowymi kontraktów, niskimi progami i krótkimi terminami; podczas gdy rynek amerykański obejmuje opcje na pojedyncze akcje, opcje ETF i kontrakty długoterminowe, z znacznie wyższymi premiami na kontrakt.
Indyjscy inwestorzy detaliczni handlują tym samym typem opcji „loteryjnych” co amerykańscy inwestorzy detaliczni, tylko z niższymi cenami jednostkowymi.
Ten zestaw danych również w sposób intuicyjny pokazuje wpływ regulacji SEBI: od pierwszej połowy 2024 r. do pierwszej połowy 2025 r. wolumen kontraktów spadł o 63%, ale premie spadły tylko o 18%. Spadły głównie duże kontrakty, a nie traderzy opuszczający rynek. Do pierwszej połowy 2026 r. wolumen kontraktów odbił o 48%, a premie odbiły o 35%.
Mając na uwadze powyższe tło, jeśli ponownie spojrzymy na globalny wolumen obrotu kontraktami opcyjnymi, możemy wyraźnie zobaczyć, gdzie znajdują się Indie.
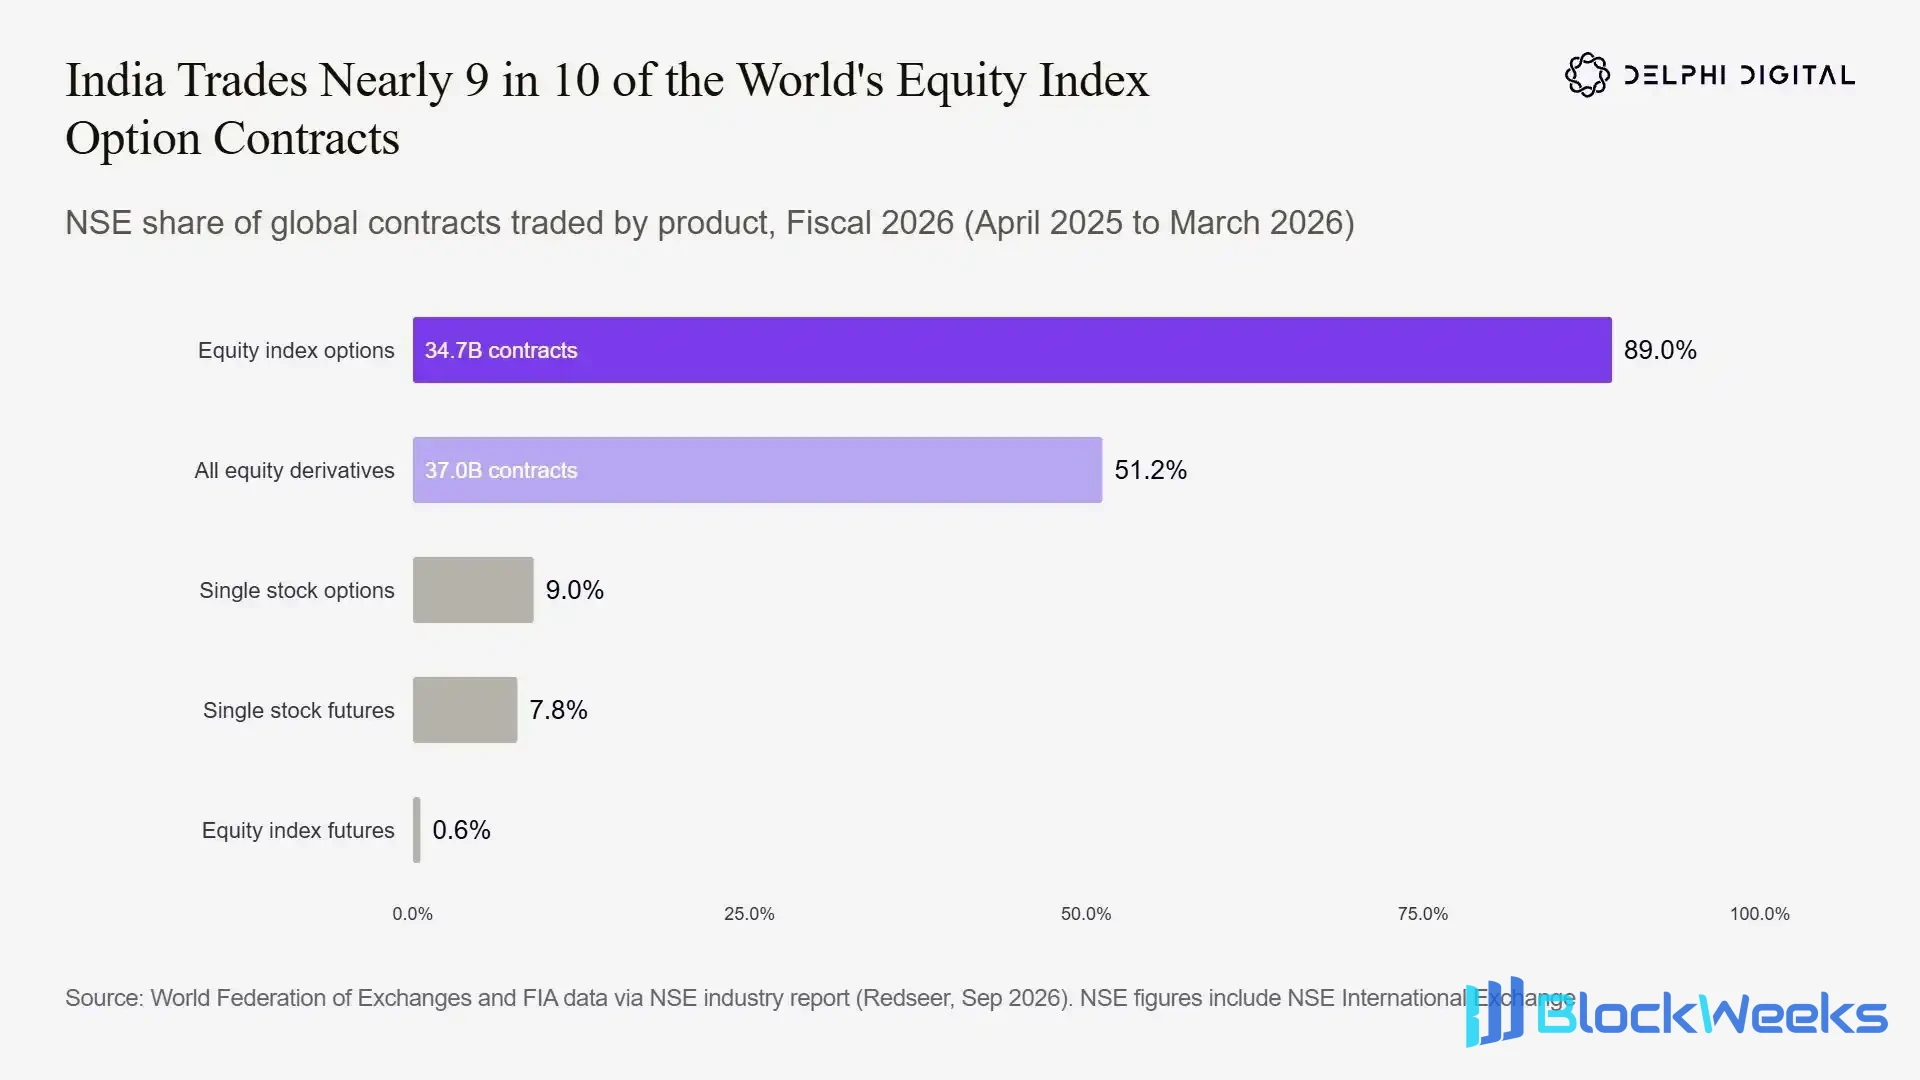
W roku obrotowym 2026 wolumen obrotu opcjami na indeksy akcji na indyjskiej NSE stanowił 89% całkowitej globalnej liczby kontraktów opcji na indeksy akcji, zajmując absolutnie dominującą pozycję na globalnym rynku opcji na indeksy akcji.
Wyłącznie dla odniesienia: sądząc tylko po intensywności uczestnictwa, Indie dominują w globalnym handlu opcjami.
W roku obrotowym 2026 National Stock Exchange of India (NSE) handlowała 34,7 miliarda kontraktów opcji na indeksy akcji, co stanowi 89% globalnej sumy i 51% wszystkich globalnych kontraktów na akcyjne instrumenty pochodne. Z wymiaru wolumenu obrotu kontraktami wyprzedza daleko czołowe zachodnie giełdy instrumentów pochodnych.
Dla porównania: CME miało około 7,1 miliarda kontraktów, a ICE około 5 miliardów kontraktów w tym samym okresie. Wolumen obrotu NSE był 4,9 razy większy niż CME i 6,9 razy większy niż ICE.
Indyjscy inwestorzy detaliczni nie tylko uczestniczą w opcjach — opcje stały się ich głównym sposobem uczestnictwa w rynku.
Przypadek F: koreańskie opcje na indeksy giełdowe, historia wzlotu i upadku rynku
Na długo przed Indiami Korea Południowa odegrała już scenę: co dzieje się z rynkiem, gdy inwestorzy detaliczni mogą łatwo kupować tanie opcje indeksowe.
Opcje KOSPI 200 śledzą 200 wiodących spółek giełdowych Korei Południowej i stanowią zdecydowaną większość wolumenu obrotu opcjami na akcje na Korea Exchange (KRX).
Na początku lat 2000 południowokoreańscy krajowi inwestorzy detaliczni stanowili 70% całkowitego wolumenu obrotu opcjami KOSPI. Wraz z wejściem zagranicznych instytucji i zagranicznych inwestorów detalicznych, w połączeniu z ciągłym zaostrzaniem regulacji przez krajowych regulatorów, udział południowokoreańskiego handlu detalicznego gwałtownie spadł poniżej 30% i do dziś nie odzyskał poprzedniego poziomu.
Południowokoreański rynek opcji na indeksy giełdowe przeszedł pełną krzywą wzrostu i upadku: szybki wzrost, szczyt na świecie, a następnie gwałtowne skurczenie pod silną regulacją.
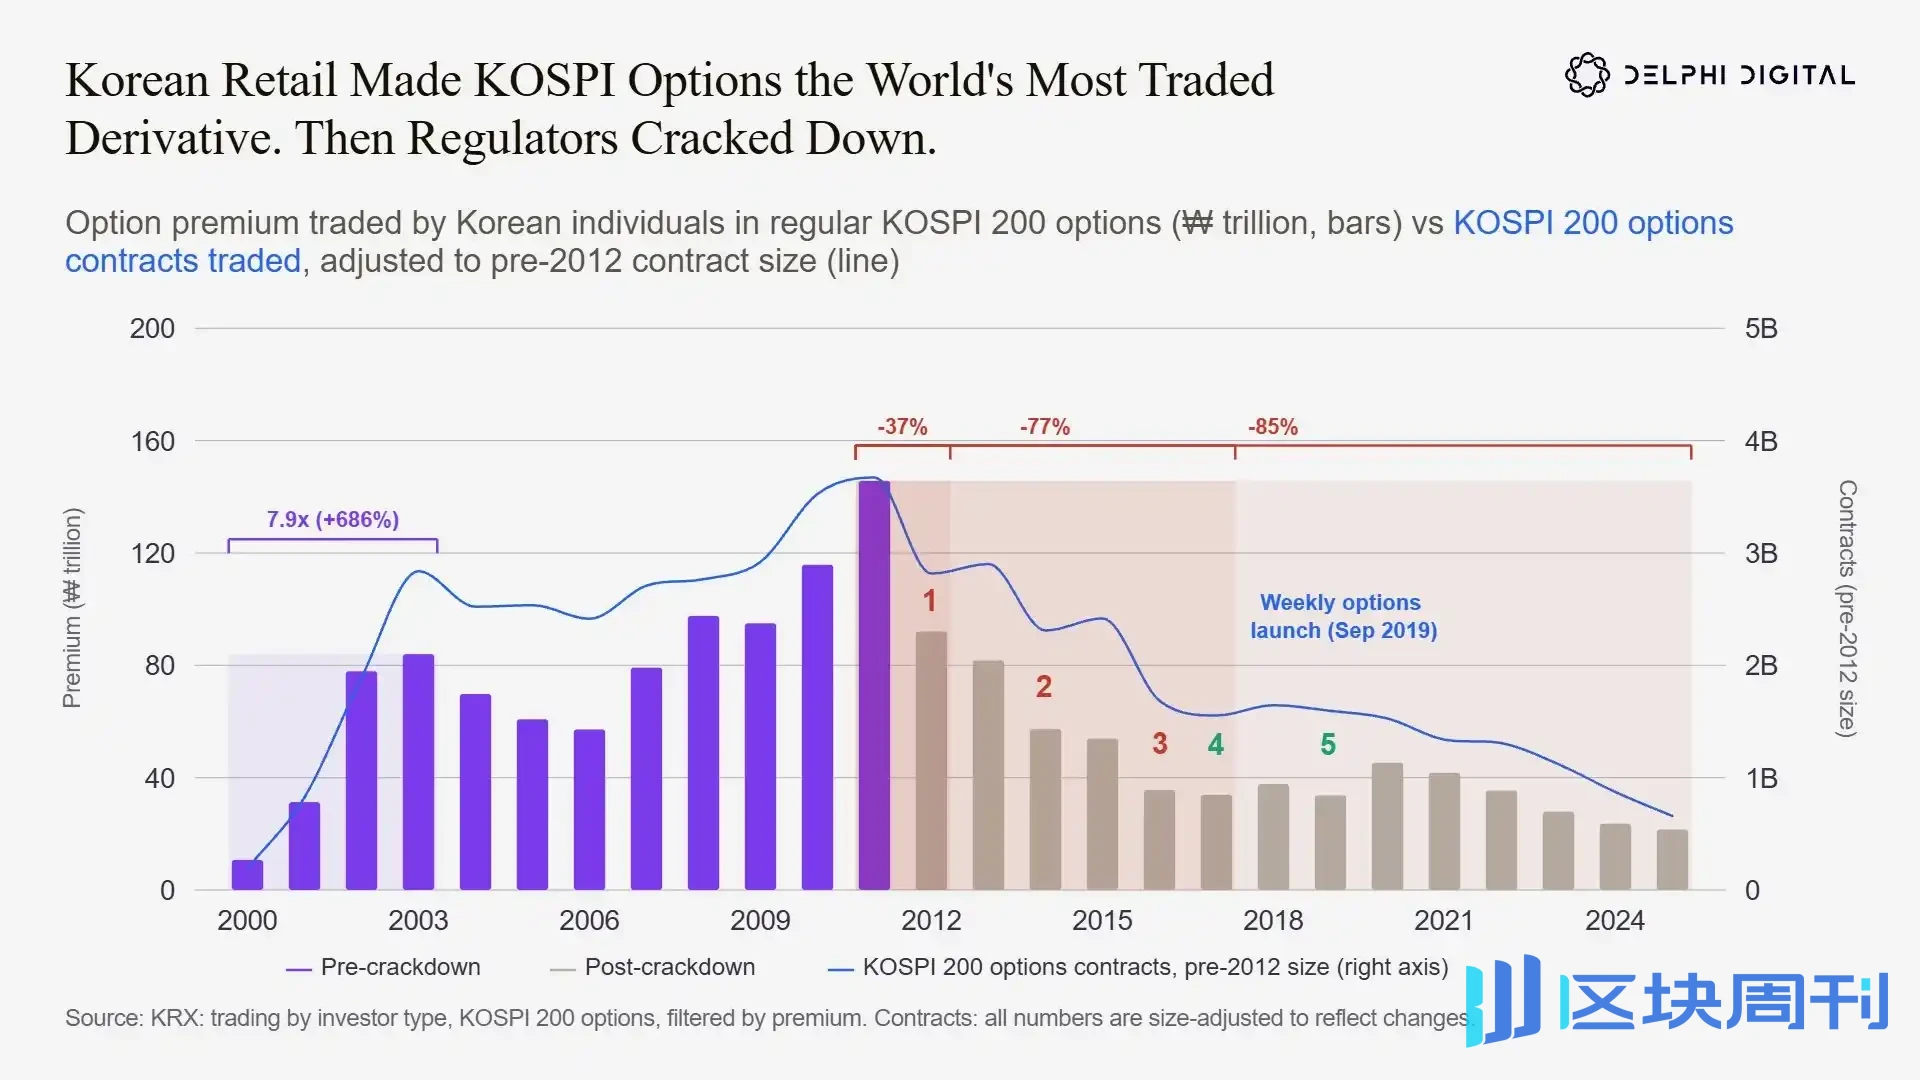
Południowokoreańscy inwestorzy detaliczni kiedyś wynieśli opcje KOSPI200 do rangi najczęściej handlowanego instrumentu pochodnego na świecie; po wprowadzeniu ograniczeń przez regulatorów wolumen obrotu gwałtownie spadł, a nawet późniejsze uruchomienie opcji tygodniowych nie zdołało przywrócić go do poprzednich szczytów.
Można z tego wyciągnąć wiele lekcji, którym przyjrzymy się etapami:
- Okres rozkwitu: lata 2000–2003. Łączna liczba kontraktów opcyjnych gwałtownie wzrosła ze 194 milionów w 2000 roku do 2,84 miliarda w 2003 roku, co stanowi 14,6-krotny wzrost w ciągu trzech lat. W tym samym okresie premie płacone przez inwestorów indywidualnych wzrosły 7,9-krotnie. Inwestorzy indywidualni byli rdzeniem tego rozkwitu, odpowiadając za 70% wolumenu obrotu opcjami KOSPI 200.
- Okres globalnego szczytu: lata 2004–2011. W 2004 roku wolumen obrotu opcjami akcyjnymi na KRX stanowił około 28% globalnego wolumenu obrotu kontraktami instrumentów pochodnych. Przez prawie dekadę opcje KOSPI 200 długo zajmowały pierwsze miejsce pod względem globalnego wolumenu obrotu kontraktami według FIA, osiągając szczyt na poziomie 3,67 miliarda kontraktów w 2011 roku. Premie opcyjne inwestorów indywidualnych osiągnęły szczyt na poziomie 145,7 biliona wonów koreańskich.
- Okres spadku: lata 2012–2017. Regulatorzy uznali, że spekulacja inwestorów indywidualnych jest przegrzana, i ostatecznie wprowadzili silne środki regulacyjne.
W grudniu 2011 roku południowokoreańska Komisja Usług Finansowych (FSC) ogłosiła, że wielkość kontraktu opcji KOSPI 200 zostanie zwiększona 5-krotnie, a mnożnik podniesiony ze 100 000 wonów koreańskich do 500 000 wonów koreańskich. Przy ówczesnym kursie wymiany 1 dolar amerykański = 1327 wonów koreańskich próg dla pojedynczego kontraktu wzrósł z około 75,34 dolarów amerykańskich do 376,71 dolarów amerykańskich.
Nowe zasady wdrażano etapami od marca do czerwca 2012 roku. Łączny wolumen obrotu kontraktami spadł o 23% od szczytu, a premie inwestorów indywidualnych spadły o 37% rok do roku.
W grudniu 2014 roku regulatorzy ponownie zaostrzyli przepisy: nowi inwestorzy chcący uczestniczyć w obrocie opcjami musieli ukończyć 30-godzinny kurs, 50 godzin handlu symulowanego i wpłacić 50 milionów wonów koreańskich depozytu zabezpieczającego (równowartość 37 671 dolarów amerykańskich!!!).
Ta polityka niemal odcięła punkt wejścia dla nowych inwestorów indywidualnych.
W styczniu 2016 roku weszła w życie trzecia runda regulacji: podatek od zysków kapitałowych z instrumentów pochodnych KOSPI 200 został podniesiony z 5% do 10%, a wolumen obrotu ponownie spadł.
Do 2017 roku, po dostosowaniu wielkości kontraktu, aktywność rynkowa spadła o 57% od szczytu; premie opcyjne inwestorów indywidualnych spadły o 77% od maksimum.
Później regulatorzy przyznali również, że polityka była zbyt agresywna. W marcu 2017 roku mnożnik kontraktu został zmniejszony o połowę, wracając do 250 000 wonów koreańskich. W 2019 roku FSC przyznała, że próg wejścia został ustalony zbyt wysoko, obniżyła depozyt zabezpieczający do 10–20 milionów wonów koreańskich i skróciła szkolenie do 1-godzinnego kursu + 3 godzin handlu symulowanego.
W 2019 roku FSC uruchomiła również tygodniowe opcje KOSPI 200, próbując ożywić rynek. Warunki nieco się ociepliły; w latach 2020–2025 skorygowany roczny wolumen kontraktów wrócił do poziomu 1,7–2 miliardów kontraktów, ale nadal stanowił połowę szczytu z 2011 roku.
Regulacje nie zamknęły bezpośrednio rynku opcji KOSPI 200, ale poważnie zaszkodziły gotowości inwestorów indywidualnych do uczestnictwa. W 2025 roku premie opcyjne inwestorów indywidualnych osiągnęły 20-letnie minimum wynoszące zaledwie 21,5 biliona wonów koreańskich, co stanowi spadek o 85% w stosunku do szczytu z 2011 roku.
Gdy entuzjazm krajowych inwestorów indywidualnych do uczestnictwa zostanie zniszczony, naprawa jest niemal trudna. Według stanu na czwarty kwartał 2026 roku udział inwestorów indywidualnych spadł poniżej 27%, podczas gdy udział zagranicznych instytucji + zagranicznych osób fizycznych przekroczył 66%.
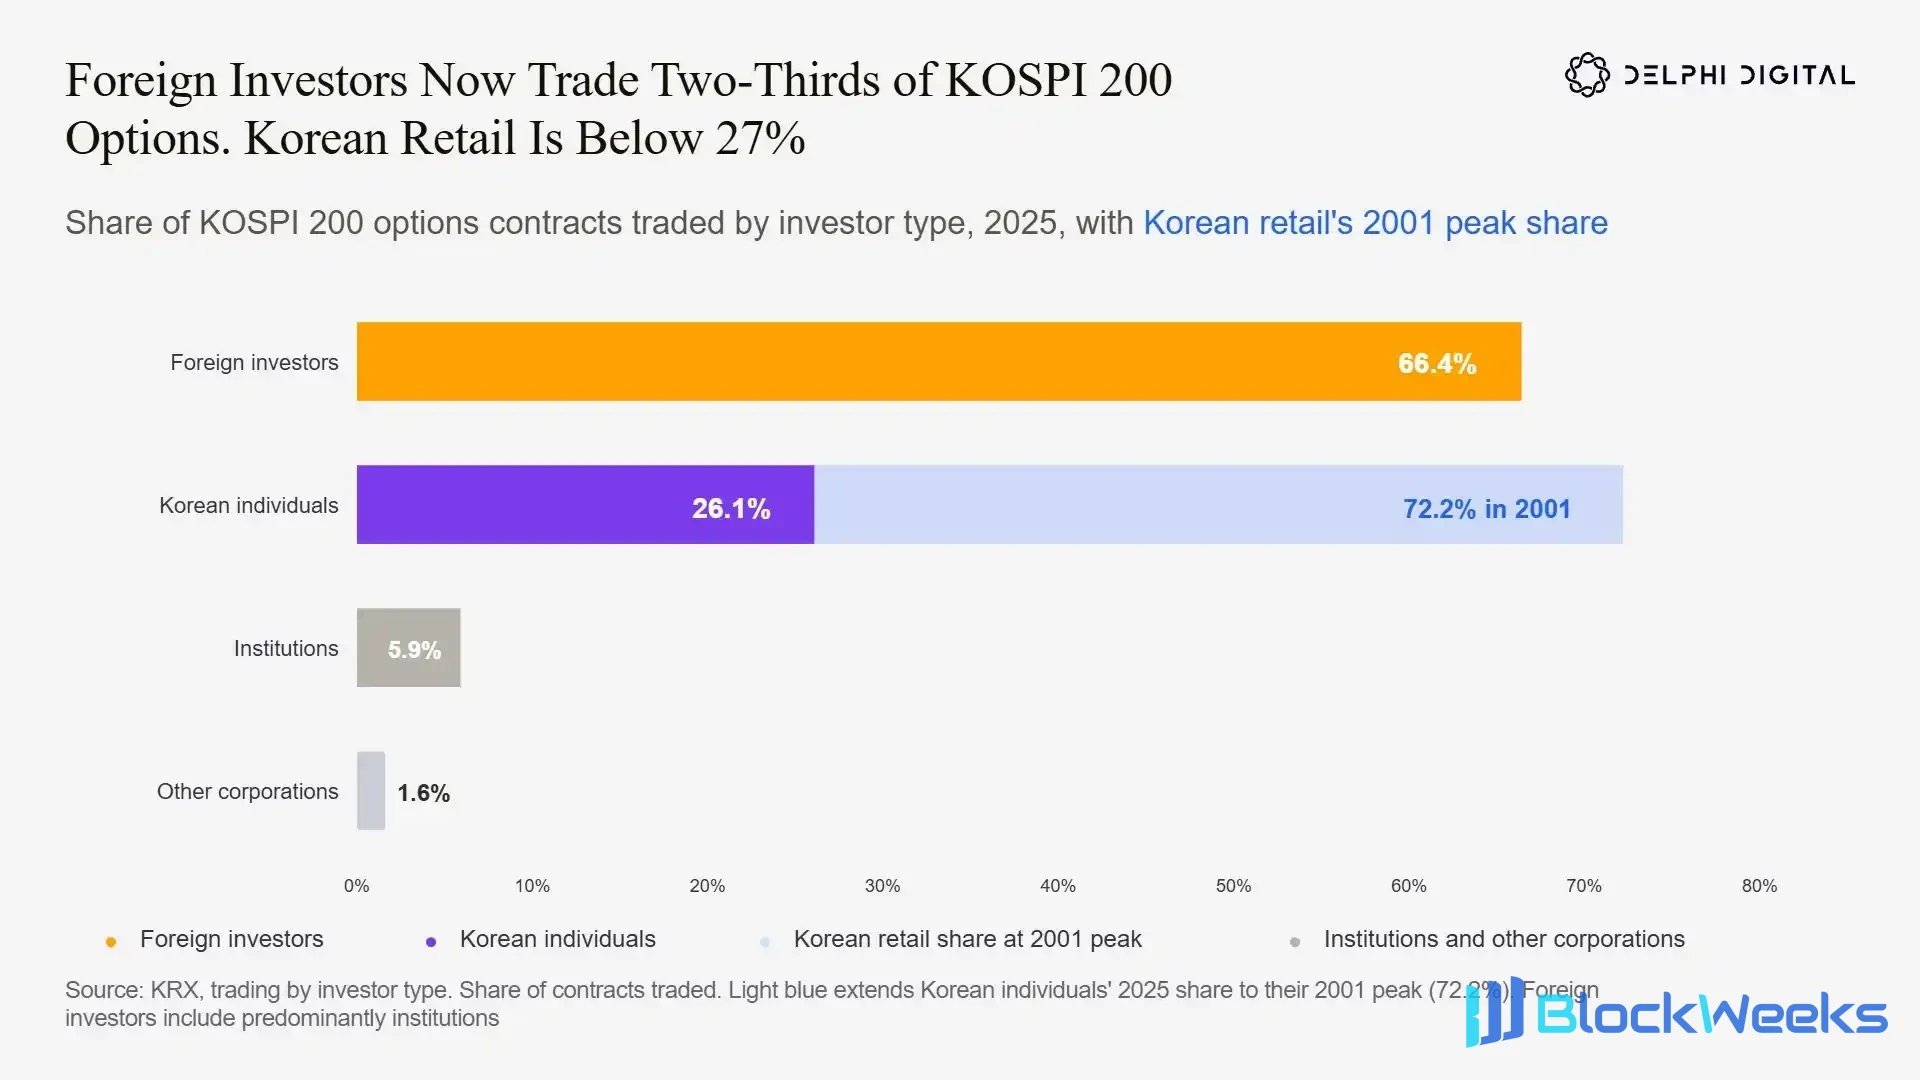
W obrocie opcjami KOSPI200 w 2025 roku inwestorzy zagraniczni stanowili 66,4%, podczas gdy południowokoreańscy inwestorzy indywidualni stanowili zaledwie 26,1%, co stanowi gwałtowny spadek w stosunku do szczytowego udziału inwestorów indywidualnych wynoszącego 72,2% w 2001 roku.
Wiele osób pomyśli, że tego rodzaju „rozsądna regulacja” osiągnęła swój cel, prawda? Spekulacja została stłumiona, inwestorzy zostali ochronieni, a szalony popyt na handel osłabł...
Tak nie jest.
Na każdym rozkwitającym rynku, jeśli zostanie nadmiernie ograniczony, popyt będzie po prostu odpływał za granicę.
Południowokoreańscy traderzy po prostu przenieśli się na handel futures i opcjami na rynkach zagranicznych; popyt rynkowy na handel z dźwignią nigdy nie zniknął.
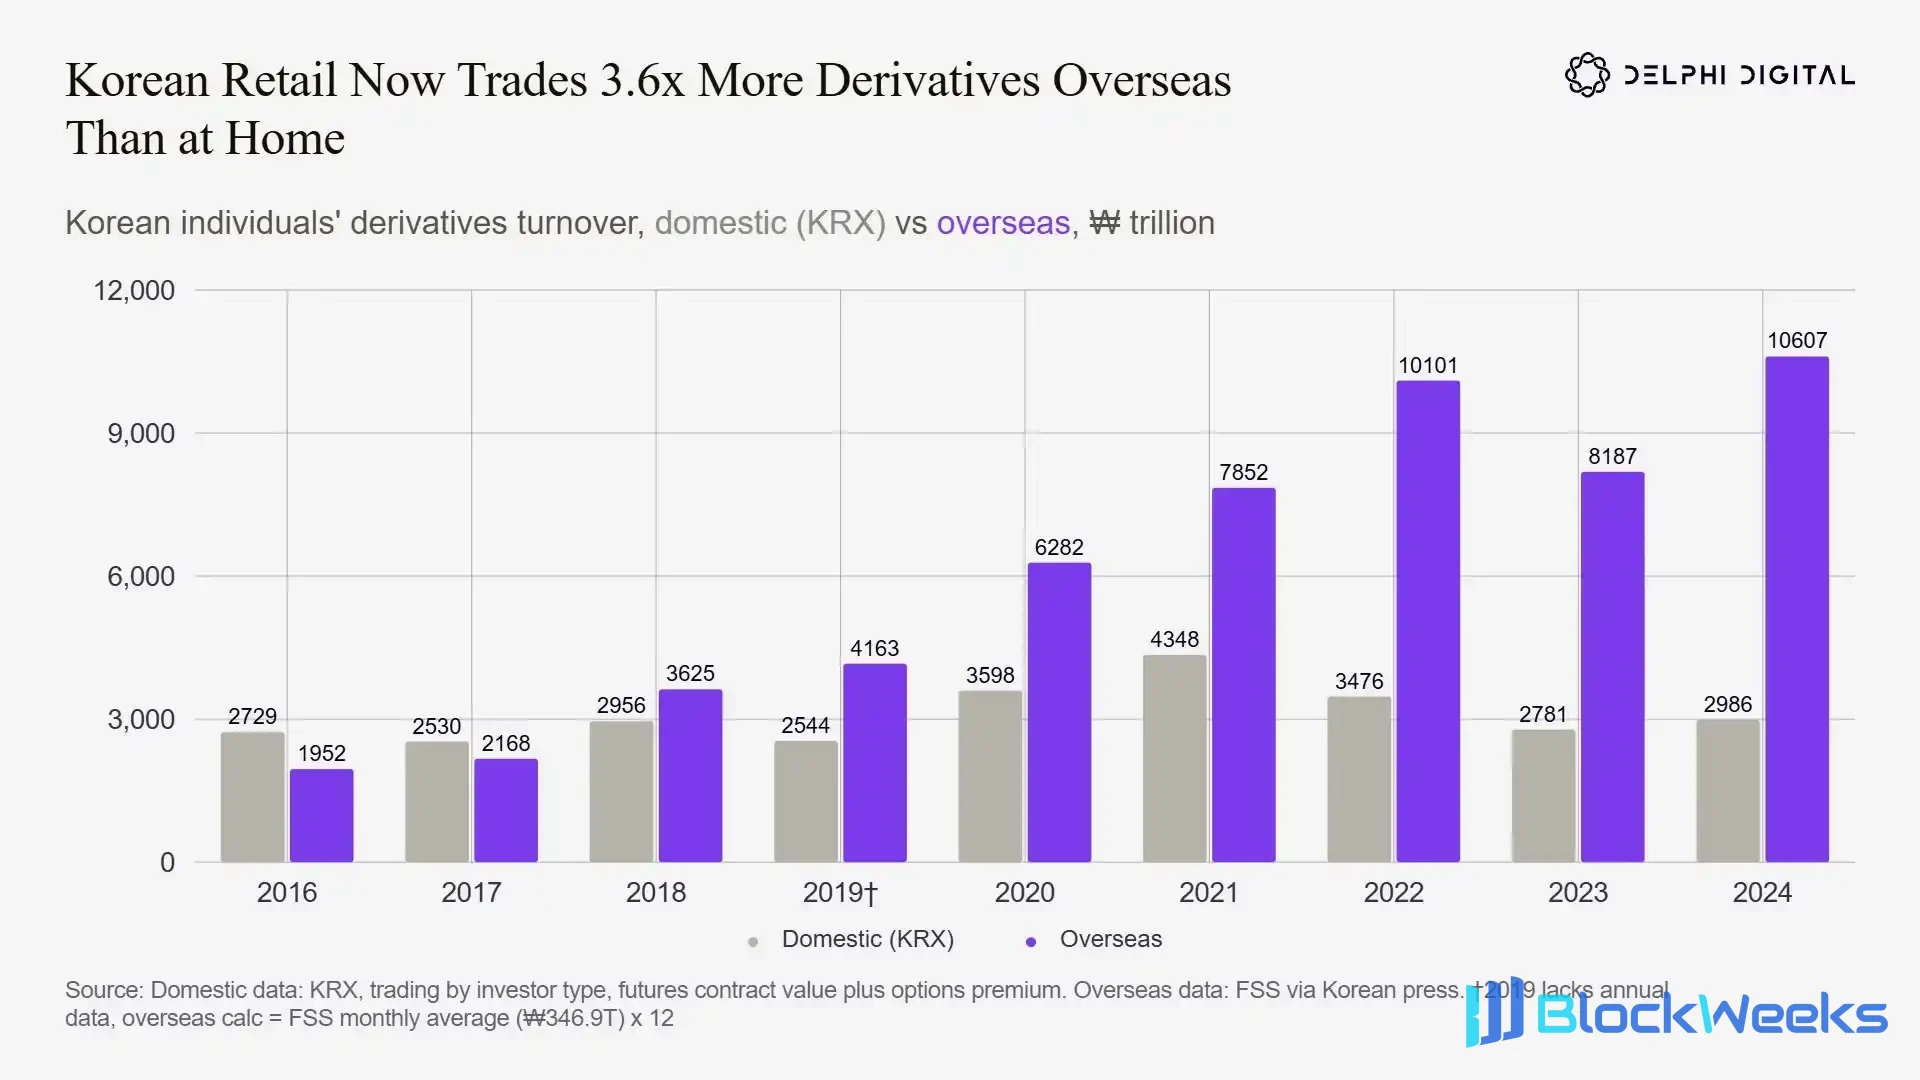
Wolumen obrotu instrumentami pochodnymi za granicą południowokoreańskich inwestorów indywidualnych osiągnął 3,6-krotność rynku krajowego; po nałożeniu ograniczeń regulacyjnych na handel krajowy duża część popytu na handel przeniosła się na rynki zagraniczne.
(Koreańska Służba Nadzoru Finansowego (FSS) i Koreańskie Stowarzyszenie Inwestycji Finansowych (KOFIA) nie ujawniały danych dotyczących handlu zagranicznego przed 2016 rokiem, dlatego porównujemy lata 2016–2024.)
Obroty instrumentami pochodnymi w tym miejscu odnoszą się do całkowitego rocznego wolumenu obrotu instrumentami pochodnymi południowokoreańskich inwestorów indywidualnych, w tym kontraktów futures i opcji. W przypadku kontraktów futures statystyki obejmują pełną wartość nominalną pozycji (cena indeksu × mnożnik × liczba kontraktów); w przypadku opcji liczone są wyłącznie zapłacone premie, a nie wartość nominalna kontrolowanych przez nie pozycji.
W 2016 roku skala krajowego obrotu instrumentami pochodnymi południowokoreańskich inwestorów detalicznych była wciąż wyższa niż zagraniczna: 2 729 bilionów wonów koreańskich na giełdach KRX wobec 1 952 bilionów wonów koreańskich na giełdach zagranicznych. W 2018 roku obroty zagraniczne po raz pierwszy przewyższyły rynek krajowy.
Do 2024 roku różnica w pełni się powiększyła: obrót zagraniczny wyniósł 10 607 bilionów wonów koreańskich, podczas gdy obrót krajowy wyniósł zaledwie 2 986 bilionów wonów koreańskich, a skala zagraniczna była 3,6 razy większa od skali krajowej.
W ciągu tych ośmiu lat skala zagranicznego obrotu instrumentami pochodnymi inwestorów detalicznych wzrosła 5,4-krotnie, podczas gdy obrót krajowy wzrósł zaledwie o 9%.
Na rynku krajowym nowi inwestorzy handlujący instrumentami pochodnymi nadal muszą spełniać wymóg minimalnego depozytu zabezpieczającego w wysokości 10 milionów wonów koreańskich + obowiązkowe szkolenie; większość zagranicznych brokerów nie ma takich progów depozytu ani szkoleń.
W rezultacie inwestorzy detaliczni nadal uciekali z rynku krajowego o wysokich progach i zwracali się ku zagranicznym platformom o łagodniejszych wymogach regulacyjnych. Południowokoreańscy inwestorzy detaliczni handlują za granicą głównie kontraktami futures na amerykańskie indeksy giełdowe, spośród których najwyższe obroty mają mini kontrakty futures na Nasdaq 100.
Historia nie powtarza się wprost, ale zawsze rymuje
Oczywiście inwestorzy detaliczni naturalnie preferują handel opcjami. Rozłożenie wzorców popytu na całym świecie jest podstawą zrozumienia problemu kanałów dystrybucji.
- W całej historii głównym motorem każdego rynku opcji, który osiągnął gwałtowny wzrost, byli inwestorzy detaliczni
- Regulacje mogą tłumić skalę obrotu na rynku krajowym, ale nie mogą wyeliminować popytu na handel
- Spośród wszystkich kategorii handlu atrakcyjność opcji dla inwestorów detalicznych jest zdecydowanie największa
Indie i Stany Zjednoczone są dobrymi pozytywnymi przykładami, podczas gdy lekcja Korei Południowej jest szczególnie warta uwagi.
Jeśli chodzi o opcje on-chain, wiele osób powie: DeFi nigdy nie będzie w stanie konkurować z Robinhood na rynku detalicznym. Nie zgadzam się w pełni z tym poglądem; kluczowy punkt jest następujący: aby sektor opcji on-chain eksplodował, wcale nie musi przyciągać amerykańskich inwestorów detalicznych.
Podobnie jak koreańscy handlujący w tamtym czasie, duża liczba handlujących zwróci się ku platformom offshore, aby zaspokoić swoje potrzeby handlowe. Dopóki wybrane zostaną odpowiednie kanały dystrybucji, każdy protokół bez wymagań uprawnień ma szansę przechwycić ten popyt.
Obecny wolumen opcji on-chain jest wciąż niewielki; poprzez dalsze pozyskiwanie instytucji i rodzimych użytkowników kryptowalut wolumen obrotu mógłby z łatwością wzrosnąć dziesięciokrotnie. Jednak sądząc po historii rozwoju tradycyjnych finansów, punkt zwrotny masowej adopcji nieuchronnie nadejdzie z przepływu zleceń zwykłych inwestorów detalicznych.




