

Autor: WallStreetBets
Opracowanie: Luffy, Foresight News
Rok 2026 był rokiem, w którym projekty kryptowalutowe generujące przychody rozkwitły.
Od początku roku łączny przychód protokołów osiągnął 11,68 miliarda dolarów. Jeśli listopad i grudzień będą kształtować się podobnie jak październik, do końca roku kwota ta powinna osiągnąć około 13,9 miliarda dolarów, czyli mniej niż miliard dolarów mniej niż w 2025 roku, mimo że otoczenie rynkowe w 2025 roku było znacznie lepsze.
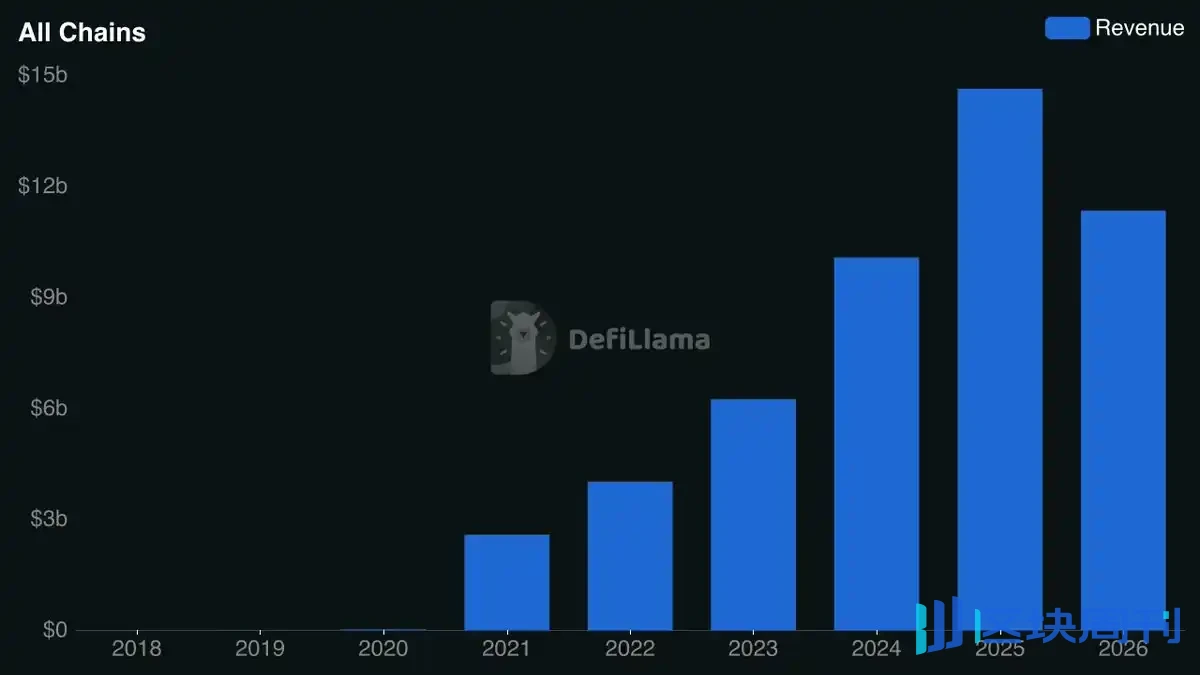
Roczne przychody protokołów kryptowalutowych
To, co widzimy, to trend napędzany fundamentami, który nabiera rozpędu, nawet gdy szerszy rynek słabnie. Za każdym razem, gdy widzę tego rodzaju rozbieżność, chcę zrozumieć, co ją napędza, a co ważniejsze, gdzie kryją się możliwości inwestycyjne.
W tym artykule przedstawię moje ustalenia, w tym:
- Dlaczego uważam, że „narracja przychodowa” kryptowalut jest wciąż na wczesnym etapie
- Jak oceniać firmy generujące przychody i identyfikować atrakcyjne możliwości tokenowe
- Dlaczego główne zespoły, od Hyperliquid po World Liberty Financial, przyjmują skup akcji własnych
- Gdzie szukam kolejnej fali aktywów osiągających lepsze wyniki
Podstawowa logika narracji przychodowej
Kryptowalutom nigdy nie brakuje narracji inwestycyjnych; problem polega na tym, że większość narracji nie trwa długo.
Widzieliśmy inwestorów goniących za NFT, metawersum, SocialFi i jednym „sezonem publicznych łańcuchów” za drugim. Pieniądze napływają, wyceny rosną, ale muzyka zawsze się kończy. Kiedy muzyka się kończy, inwestorzy zostają z ogromnymi stratami.
Te historie łączy jedna rzecz: wyniki rynkowe są napędzane bardziej narracją i spekulacją, przy zbyt małej wadze przypisywanej tradycyjnym fundamentom biznesowym.
Jednak w ciągu ostatnich kilku lat w branży zaszły pewne zmiany, które zasadniczo zmieniają sposób alokacji kapitału przez inwestorów.
Po pierwsze, lepiej rozumiemy, „gdzie blockchain tworzy realną wartość ekonomiczną i przewagi produktowe”. Po latach eksperymentów niektóre kategorie produktów ustaliły wyraźny product-market fit, a przełomowe sektory, takie jak rynki predykcyjne i tokenizacja, wyłoniły się nawet z bańki branżowej.
Widzę też, że więcej kapitału instytucjonalnego napływa do tej przestrzeni ścieżkami bliższymi tradycyjnym finansom, takimi jak sejfy DeFi, zamiast przychodzić wyłącznie w celach spekulacyjnych; na konferencjach kryptowalutowych jest więcej garniturów niż bluz z kapturem; a postęp regulacyjny w Waszyngtonie również poczynił istotne kroki.
Ogólnie rzecz biorąc, branża znacznie dojrzała. W rezultacie główni alokatorzy kapitału kształtujący rynek kryptowalut coraz częściej odchodzą od spekulacyjnych, wysokiego ryzyka zakładów w kierunku wspierania zespołów bliższych tradycyjnym fundamentom biznesowym. Ta zmiana ma istotne implikacje dla przyszłych trendów inwestycyjnych.
Kiedy inwestorzy instytucjonalni i główni alokatorzy kapitału napędzający rynek zaczynają priorytetowo traktować zrównoważone modele biznesowe, napędzane przez nich narracje inwestycyjne będą coraz częściej odzwierciedlać te same priorytety. Zmienia to również długość życia narracji: gdy trend inwestycyjny jest napędzany fundamentami, lepiej utrzymuje zainteresowanie inwestorów w poprzek cykli rynkowych, zwłaszcza gdy podstawowy biznes nadal rośnie poza krótkoterminową ceną tokena.
Jeśli zmierzamy ku nowemu rynkowi byka w kryptowalutach, to właśnie tutaj chcę mieć alokację mojego portfela: za długoterminowymi trendami wspieranymi przez trwały popyt i zdolnymi do pomnażania wartości w czasie.
To także dlatego najpierw skupiłem się na sektorze prywatności, a teraz koncentruję się na „narracji przychodowej”.
Narracja przychodowa to trend inwestycyjny skoncentrowany na rosnącej klasie firm kryptowalutowych. Mają one istniejącą bazę klientów, zrównoważone przychody i zdolność do przełożenia sukcesu biznesowego na realną wartość istotną dla posiadaczy tokenów. W miarę jak branża dojrzewa, a inwestorzy przywiązują coraz większą wagę do fundamentów biznesowych, teza głosi, że firmy te są gotowe stać się jednymi z największych zwycięzców następnego rynku byka.
To, co czyni tę okazję szczególnie interesującą, to jej szeroki zakres: w przeciwieństwie do innych narracji skoncentrowanych wokół konkretnych technologii i zastosowań, generowanie przychodów obejmuje każdy sektor rynku kryptowalut.
Na pierwszy rzut oka podejście inwestycyjne wydaje się proste: zastosować tę samą analizę fundamentalną, której inwestorzy używają od dziesięcioleci do oceny odnoszących sukcesy przedsiębiorstw. Ale w branży, która wciąż dogania te standardy, uważam, że istnieje dodatkowa szansa dla inwestorów gotowych spojrzeć poza tradycyjne wskaźniki finansowe.
Przewaga polega na tym: odnoszący sukcesy biznes kryptowalutowy niekoniecznie oznacza, że jego token jest udaną inwestycją.
Dzieje się tak, ponieważ w przeciwieństwie do akcji, większość tokenów kryptowalutowych nie daje posiadaczom prawnego właścicielstwa podstawowego biznesu ani jego zysków. Dlatego protokół może generować setki milionów dolarów przychodu, a ta wartość ekonomiczna może nie trafiać do inwestorów posiadających token.
Zatem znalezienie najlepszych dochodowych biznesów to tylko połowa sukcesu.
Prawdziwa szansa leży w znalezieniu biznesów, które potrafią zarówno utrzymać sukces komercyjny, jak i mają skuteczne mechanizmy przekładania tego wzrostu na wartość dla posiadaczy tokenów.
I tu wkraczają skup tokenów:
- Na tradycyjnych rynkach akcji spółki giełdowe wykorzystują nadwyżkę gotówki na odkup własnych akcji, zmniejszając liczbę akcji w obrocie i zwiększając procentowy udział w własności pozostałych akcjonariuszy.
- Kryptowaluty wiążą się z odmiennymi względami ekonomicznymi i regulacyjnymi. W przeciwieństwie do akcjonariuszy, większość posiadaczy tokenów nie ma prawnego właścicielstwa biznesu stojącego za ich tokenami; a wyraźne powiązanie zwrotów dla posiadaczy tokenów z wysiłkami zarządzającymi zespołu może rodzić kwestie prawa papierów wartościowych.
- W rezultacie skup stał się popularnym mechanizmem ustanawiania bardziej bezpośredniego związku między "sukcesem biznesowym" a "wartością tokena".
Podstawowa koncepcja skupu jest podobna do tradycyjnego odkupu akcji. Protokół może wykorzystać część swoich przychodów na zakup tokenów na wolnym rynku, a następnie spalić je, zablokować lub zdeponować w skarbcu.
Ale mimo podobieństwa do tradycyjnych finansów, skup był jednym z najbardziej kontrowersyjnych tematów w kryptowalutach w ciągu ostatnich dwóch lat. Projekty wydały setki milionów dolarów na odkup tokenów, a jednak wyniki rynkowe często były rozczarowujące, co skłoniło wielu inwestorów do wątpienia, czy strategia w ogóle działa.
Moje zdanie jest inne.
Na tym etapie uważam, że zgromadzone dowody wystarczą, aby wyjść poza debatę o tym, "czy skup działa", i przejść do jaśniejszego zrozumienia, kiedy, dlaczego i w jakich warunkach skup faktycznie działa.
I to jest dokładnie to, co chcę jasno wyjaśnić.
Wielka debata o skupach kryptowalut
Strategie skupu naprawdę nabrały rozpędu w 2025 roku.
W tym roku 28 głównych projektów kryptowalutowych wspólnie wydało ponad 1,4 miliarda dolarów na odkup własnych tokenów. Jednak tylko 3 programy skupu tokenów w tym roku osiągnęły lepsze wyniki niż Bitcoin w swoich oknach skupu (AAVE, HYPE, SKY), podczas gdy wiele projektów odnotowało gwałtowny spadek wyceny swoich tokenów. Nie trzeba dodawać, że 2025 rok sprawił, że wiele projektów odkryło, iż wydawanie milionów dolarów na odkup tokenów niekoniecznie przekłada się na lepsze wyniki rynkowe.
Wielu inwestorów, patrząc na rozczarowujące wyniki programów skupu z 2025 roku, zwłaszcza ogromną przepaść między "wydanymi pieniędzmi" a "wynikami tokenów", doszło do wniosku, że strategia po prostu nie działa.
Uważam, że ten wniosek pomija ważny kontekst.
Zamiast oceniać skup wyłącznie po jego wpływie na ceny tokenów, bardziej interesują mnie warunki, w jakich jest przeprowadzany, i to, co odróżnia skuteczne strategie skupu od nieskutecznych. Na tej podstawie uważam, że możemy najpierw ustalić cztery jasne kryteria "dobrego programu skupu":
- Oparte na przychodach: Skupy są finansowane z rzeczywistych przychodów biznesowych, a nie z istniejących rezerw skarbowych lub innych niezrównoważonych źródeł kapitału.
- Ugruntowany produkt-rynek: Bazowy biznes wykazał wystarczający popyt i powtarzalne przychody, aby wspierać długoterminowe skupy.
- Przejrzysta realizacja: Posiadacze tokenów mogą niezależnie zweryfikować, jak działa mechanizm skupu, w tym źródło środków, proces realizacji i miejsce docelowe odkupionych tokenów.
- Zrównoważona alokacja kapitału: Finansowanie skupów nie osłabia zdolności firmy do reinwestowania w rozwój, utrzymania stabilności finansowej ani wykorzystywania okazji o wyższej stopie zwrotu.

Poza tymi podstawowymi kryteriami, kilka czynników wpływa na skuteczność programów skupu i warto je rozważyć przy ocenie projektów:
1) Otoczenie rynkowe
Jupiter jest prawdopodobnie najczęściej cytowanym przypadkiem „skupów, które nie dostarczyły oczekiwanych wyników rynkowych”.
W lutym 2025 roku platforma zaczęła przeznaczać 50% przychodów protokołu on-chain na skup JUP. Do stycznia 2026 roku zespół wydał ponad 70 milionów dolarów na odkup tokenów, a mimo to JUP nadal znacznie spadał.
Te rozczarowujące wyniki skłoniły współzałożyciela Jupiter, Siong Ong, do publicznego zabrania głosu i przekierowania środków na rozwój biznesu. Program ostatecznie był kontynuowany.

Krytyka skupów Jupitera koncentrowała się głównie na ich niepowodzeniu w wspieraniu ceny JUP, co rodzi pytanie, czy zespół lepiej by zrobił, wydając te pieniądze na rozwój biznesu.
Uważam jednak, że ważniejsze jest spojrzenie na warunki rynkowe, w których te skupy miały miejsce.
Styczeń 2025 roku był szczytem dla wielu aktywów w poprzednim cyklu ekosystemu Solana. Od tego czasu SOL spadł z maksimum 294 dolarów do 96 dolarów. W podobnym okresie tokeny związane z głównymi protokołami Solana, takimi jak Sanctum, Kamino i Jito, spadły o ponad 80%, podczas gdy znane memecoiny, takie jak Fartcoin i WIF, spadły o ponad 90%.
Innymi słowy, Jupiter wydał ponad 70 milionów dolarów na odkup JUP w okresie, gdy cały ekosystem Solana doświadczał ekstremalnej presji sprzedażowej. Lekcja: Skupy mogą stworzyć znaczny popyt na token, ale nawet zakupy na dużą skalę mogą mieć trudności z zrównoważeniem przedłużającej się, ogólnorynkowej dekoniunktury.
Czasami, niezależnie od tego, jak szybko wiosłujesz, nie pokonasz przypływu.
2) Emisja tokenów
Inną ważną kwestią jest to, ile nowej podaży tokenów wchodzi do obiegu w porównaniu z ilością odkupywaną.
Protokół może wydać dziesiątki milionów dolarów na skupy, ale jeśli odblokowania tokenów, emisje i inne dystrybucje wprowadzą więcej podaży, niż skupy pochłoną, efekt zostanie zagłuszony.
Badania Billa Hsu pokazują negatywną korelację między wzrostem podaży tokenów a względnymi wynikami rynkowymi. Ostatecznie liczy się nie to, ile zespół wydał na skupy, ale czy te zakupy rzeczywiście poprawiły dynamikę podaży i popytu tokena.

Zmiany podaży tokenów w porównaniu z nadwyżkowymi zwrotami względem Bitcoina dla dziesięciu głównych programów skupu kryptowalut w 2025 roku. Źródło: Bill Hsu
3) Sam mechanizm skupu
Wiele protokołów kryptowalutowych przeznacza stały procent przychodów na automatyczne skupowanie tokenów, niezależnie od ich wyceny. Choć tworzy to przewidywalny popyt i pokazuje jasne zaangażowanie wobec posiadaczy tokenów, może nie być najbardziej efektywnym sposobem alokacji kapitału.
To także nie jest sposób, w jaki działają tradycyjne rynki akcji.
Na przykład Berkshire Hathaway Buffetta historycznie odkupywało akcje, utrzymując wystarczającą płynność. Logika: odkupuj akcje, gdy są niedowartościowane, i zachowuj kapitał, gdy wyceny są wysokie lub istnieją lepsze możliwości inwestycyjne.
Rozumiem atrakcyjność „programowych skupów” w kryptowalutach, zwłaszcza gdy wiele tokenów — szczególnie tych opartych na biznesach o silnych przychodach — od dłuższego czasu wyglądało tanio z powodu przedłużającego się spadku na rynku.
Ale w miarę poprawy warunków rynkowych i rozszerzania się wycen spodziewam się, że więcej zespołów przesunie się w kierunku uznaniowych skupów, które uwzględniają cenę tokena, możliwości wzrostu i szersze priorytety alokacji kapitału.
Ostatecznie celem powinno być maksymalizowanie długoterminowej wartości dla posiadaczy tokenów, a nie po prostu maksymalizowanie wydatków na skup. Jako inwestor Twoim zadaniem jest ocenić, które podejścia zespołów są najskuteczniejsze.
Na szczęście mamy teraz coraz więcej danych rynkowych, aby ocenić, które podejścia do skupu faktycznie działają. A wyniki 2026 roku dostarczają silnych dowodów na to, że warto „poważnie traktować skup oparty na przychodach”.
Wyniki skupów w 2026 roku
Skupy kryptowalut miały w tym roku kolejny oszałamiający rok.
Projekty wydały ponad 900 milionów dolarów na skup tokenów i powiązane mechanizmy spalania, przy czym Hyperliquid i Pump.fun odpowiadają za zdecydowaną większość. Uniswap, Jupiter i Sky również zasługują na uwagę.

Tokeny skupowane przez Hyperliquid są na plusie
Co najważniejsze, wiele tokenów powiązanych z tymi programami przyniosło w tym roku wyjątkowe zyski.
Weźmy 30 najlepszych protokołów pod względem przychodów z ostatnich 30 dni: prawie połowa (14 projektów) nie ma publicznie notowanego natywnego tokena, a spośród pozostałych 16 projektów z inwestowalnymi tokenami, 12 ma aktywne programy skupu:
- 9 tokenów z dodatnimi stopami zwrotu od początku roku
- 3 z ujemnymi stopami zwrotu od początku roku
- Średnia stopa zwrotu od początku roku +62,2%, mediana +32,6%
Dla porównania, 4 projekty bez aktywnych programów skupu:
- 1 z dodatnimi stopami zwrotu od początku roku
- 3 z ujemnymi stopami zwrotu
- Średnia stopa zwrotu od początku roku −31,6%, mediana −31,5%
Średnia różnica w wynikach od początku roku między obiema grupami osiągnęła 93,8 punktu procentowego.

Jeszcze bardziej imponujące jest to, że te tokeny osiągnęły swoje wyniki na tle spadku całkowitej kapitalizacji rynku kryptowalut o około 19% w ciągu roku.
Przy takich wynikach nie dziwię się, gdy zespoły o silnych przychodach ogłaszają, że przyjmują skupy. Na przykład World Liberty Financial właśnie w zeszłym tygodniu uruchomił własny program skupu WLFI i spodziewam się, że więcej zespołów pójdzie w jego ślady w pierwszym kwartale przyszłego roku.
Równie ważne jest porównanie tegorocznych wyników skupów z innymi strategiami dystrybucji wartości — zwłaszcza z bezpośrednim dystrybuowaniem przychodów do posiadaczy tokenów.
We wrześniu badanie DeFiLlama porównało wyniki „tokenów z programami skupu” z „tokenami, które dystrybuują przychody bezpośrednio do posiadaczy”.
Wniosek: od początku roku tokeny z mechanizmami skupu miały medianę stopy zwrotu na poziomie 19,7%, w porównaniu do 11,1% dla tokenów stosujących bezpośrednią dystrybucję przychodów.
A gdy badacze zważyli te zwroty kapitalizacją rynkową, luka znacznie się powiększyła: 190% dla tokenów z programem skupu akcji własnych w porównaniu z 29% dla tokenów z bezpośrednią dystrybucją.

Tokeny z programem skupu akcji własnych średnio przewyższają tokeny z bezpośrednią dystrybucją
Widzimy również pozytywne zmiany w udziale przychodów protokołu wracających do posiadaczy tokenów.
To samo badanie pokazuje, że według stanu na wrzesień 2026 r. protokoły kryptowalutowe miały miesięczne przychody przekraczające 1 miliard dolarów przez 23 kolejne miesiące. Dwa lata temu około 5% z tego trafiało do posiadaczy tokenów; do września ten udział potroił się do 15%, co odzwierciedla rosnące przyjęcie mechanizmów dystrybucji przychodów.
Podsumowując lekcje z 2026 roku:
- Zespoły stosujące skup akcji własnych w szerokim zakresie odniosły ogromny sukces na rynkach publicznych
- Skup akcji własnych przewyższa inne modele dystrybucji przychodów
- Rosnący udział przychodów z działalności kryptowalutowej jest dystrybuowany do tokenów, co wskazuje, że trend będzie kontynuowany
Czego się przyglądam
Dla mnie szansa na przyszłość leży w identyfikowaniu firm kryptowalutowych, które „prowadzą skup akcji własnych we właściwy sposób”, zwłaszcza spółek w sektorach o długoterminowym potencjale wzrostu.
Przyjrzyjmy się kilku kierunkom wartym zbadania.
1) Dokąd płyną pieniądze
Nasza analiza 30 protokołów kryptowalutowych o najwyższych przychodach zidentyfikowała 9 projektów, które mają zarówno aktywne skup akcji własnych, jak i dodatnie zwroty z tokenów od początku roku.
Jeśli te firmy mogą osiągać dobre wyniki w niesprzyjających warunkach rynkowych, uważam, że istnieją silne podstawy, by wyobrazić sobie, co mogłyby osiągnąć, gdy powróci szeroki rynek byka.

Poza poszczególnymi protokołami uważam, że równie ważne jest zbadanie, gdzie w szerszym przemyśle kryptowalutowym powstają przychody. Te sektory najprawdopodobniej mają warunki, by programy skupu akcji własnych odniosły sukces.
Szacuje się, że w 2025 roku przemysł kryptowalutowy wygenerował 86,4 miliarda dolarów przychodów; do 2030 roku ta liczba ma osiągnąć 305 miliardów dolarów.
W przyszłości najszybciej rosnącymi segmentami mają być stablecoiny i pożyczki RWA: prognozy badawcze przewidują dla tych dwóch odpowiednio 60 miliardów i 15 miliardów dolarów rocznych przychodów do 2030 roku. To dwa sektory, którym będę się uważnie przyglądać.

2) World Liberty Financial
Do tej pory możliwości inwestorów bezpośredniego czerpania korzyści ekonomicznych z rewolucji stablecoinów były stosunkowo ograniczone. Zawsze wierzyłem, że stablecoiny są jednym z najsilniejszych przypadków dopasowania produktu do rynku w kryptowalutach, z potencjałem fundamentalnego przekształcenia globalnych finansów.
Firmy i protokoły takie jak Tether, Circle, World Liberty Financial i Ethena udowodniły, że stablecoiny to nie tylko przypadek użycia technologii blockchain, ale fundament budowania miliardowych biznesów. Jednak mimo eksplozywnego wzrostu możliwości inwestorów bezpośredniego uczestnictwa w tworzonej przez nie wartości pozostają dość ograniczone.
Spójrz na obecny krajobraz: Tether pozostaje prywatny; Circle wyemitował akcje, ale dzieli się znaczną częścią przychodów z partnerami dystrybucyjnymi; Coinbase przechwytuje część ekonomiki USDC, ale jego akcje reprezentują szerszy biznes. Tymczasem posiadanie XRP lub akcji PayPal nie daje bezpośredniej ekspozycji na przychody generowane przez RLUSD lub PYUSD.
To właśnie sprawia, że nowo uruchomiony program skupu akcji World Liberty Financial wyróżnia się w moich oczach.
Wykorzystując część przychodów związanych z rezerwami USD1 (ponad 150 milionów dolarów rocznie) na swój program skupu, World Liberty Financial ustanawia bardziej bezpośredni związek między sukcesem ekonomicznym biznesu stablecoinów a popytem na token WLFI, dając posiadaczom tokenów szansę na korzyści w miarę wzrostu adopcji USD1.
W miarę rozszerzania się obiegu USD1, przychody z rezerw będą odpowiednio rosnąć, tworząc więcej zasobów na skup. Moim zdaniem jest to najbardziej bezpośrednia jak dotąd próba połączenia „ekonomiki emitenta stablecoinów” z „publicznie notowanymi tokenami”.
3) Venice
Skoncentrowana na prywatności platforma AI AskVenice niedawno przekroczyła 4 miliony użytkowników i ponad 100 milionów dolarów zannualizowanych przychodów. 9 listopada firma przeprowadziła również skup, usuwając z obiegu tokeny o wartości około 458 000 dolarów.
Jednocześnie automatyczne spalanie finansowane z nowych subskrypcji i zakupów kredytów API wzrosło o 40% miesiąc do miesiąca w październiku. W październiku Venice spaliła łącznie tokeny VVV o wartości około 1,07 miliona dolarów, a listopad ma ustanowić nowy rekord na poziomie 1,14 miliona dolarów.

To, co czyni Venice szczególnie interesującym dla mnie, jest następujące: bardzo niewiele biznesów związanych z kryptowalutami osiągnęło taki poziom sukcesu komercyjnego poza branżą.
Inni inwestorzy również zwrócili na to uwagę w tym roku. Ich wsparcie, w połączeniu z własnymi skupami Venice, doprowadziło do wzrostu ceny VVV o ponad 1200% w tym roku.
4) Bittensor
Dotychczasowe przykłady pokazały, jak skup może przynieść korzyści pojedynczemu projektowi, podczas gdy Bittensor pokazuje, co się dzieje, gdy ta strategia jest stosowana w całym ekosystemie. W branży kryptowalut nie widziałem takiej samej obsesji na punkcie skupów nigdzie indziej.
Bittensor działa poprzez sieć „subnetów”, które można postrzegać jako niezależne startupy technologiczne konkurujące o emisję tokenów TAO. Popyt rynkowy na własny token alfa każdego subentu (własna natywna kryptowaluta startupu) odgrywa ważną rolę w określaniu alokacji emisji, więc wyniki tokena mogą bezpośrednio wpływać na to, czy zespół przetrwa.
W rezultacie skup, spalanie i zarządzanie emisją stały się centralnym elementem strategii subentów. Ten ekosystem stał się ciągłym eksperymentem tokenomicznym; uważam, że każdy zespół rozważający skup, czy to w Bittensor, czy nie, jest wart zbadania.
Według danych Subconnect, na sierpień 2026 r., 14 z 24 subentów z zewnętrznymi przychodami wykorzystało już przychody na finansowanie skupu tokenów alfa. Te 24 subenty mają łączne szacowane zannualizowane przychody od 28 do 35 milionów dolarów.
Bardziej interesujący niedawny przykład pochodzi od Targon, obecnie trzeciego największego subentu w Bittensor pod względem kapitalizacji rynkowej.
27 października Targon poinformował o spaleniu tokenów alfa (SN4) o wartości około 2,1 miliona dolarów, z czego około 445 000 dolarów pochodziło z nowych skupów; działalność ta była finansowana z przychodów z jego biznesu obliczeń AI.

Trend cenowy Targon SN4
W ciągu siedmiu godzin od ogłoszenia SN4 wzrósł o ponad 13% na wykresie tygodniowym. Nawet w obliczu szerszego spadku rynku, token był wciąż o około 3% wyższy niż jego cena przed ogłoszeniem w momencie pisania.
To, co w tym przypadku, i w wielu innych podobnych, zwraca moją uwagę, to jak bardzo w czasie rzeczywistym może być reakcja rynku podsieci Bittensor na wydarzenia związane z odkupem. Inwestorzy uważnie śledzą, jak zespoły zarządzają emisją, generują przychody i wspierają popyt na tokeny.
Uważam, że daje to wczesny przykład tego, jak szerszy rynek kryptowalut może ewoluować w miarę upowszechniania się odkupów.
5) Robinhood Chain
Robinhood Chain to kolejny ekosystem wart obserwacji pod kątem innowacji w odkupach, zwłaszcza w scenariuszach obejmujących tokenizowane RWA.
longdotxyz przewodzi niektórym z tych eksperymentów. We wrześniu platforma uruchomiła LONG 500, mechanizm zaprojektowany, aby połączyć tokeny społeczności z tokenizowanymi akcjami poprzez wspólny model ekonomiczny.
Oto jak to działa:
- 5% opłat za tokeny akcji generowanych przez nowe pary handlowe trafia do skarbca społeczności AI, gromadząc tokenizowane akcje we wspólnej rezerwie.
- Kolejne 5% jest wykorzystywane do odkupu i spalenia tokena społeczności sparowanego z każdą akcją, a każdy może wyzwolić wykonanie.
Interesujące w tym podejściu jest to, że LONG łączy odkupy tokenów z gromadzeniem rzeczywistych aktywów finansowych. W miarę jak uruchamiane są kolejne społeczności akcji i generują aktywność handlową, system ten może jednocześnie zmniejszać podaż uczestniczących tokenów społeczności, wspierać płynność i powiększać rezerwy aktywów ekosystemu.
To bardziej wyrafinowana metoda akumulacji wartości niż proste przeznaczanie przychodów protokołu na odkup rodzimych tokenów; tworzy model, w którym wzrost na poszczególnych rynkach może zasilać szerszy ekosystem.
Przypuszczam, że w przyszłości zobaczymy na Robinhood Chain znacznie więcej takich eksperymentów niż obecnie.
Co się dzieje na prawdziwym rynku byka?
Spędziliśmy lata, obserwując, jak rynek kryptowalut nagradza narracje, spekulacje i obietnice przyszłej adopcji. Teraz narracja przychodów jest w pełnym rozkwicie, a to, co widzimy, to branża z wystarczającą aktywnością komercyjną i wynikami finansowymi, by wspierać bardziej fundamentalnie napędzany krajobraz inwestycyjny.
Pomimo stosunkowo niesprzyjających warunków rynkowych kilka wiodących protokołów kryptowalutowych generujących przychody wciąż dostarczyło imponujących zwrotów z tokenów, rozszerzyło swoje bazy użytkowników i nadal generowało znaczne przychody.
Teraz wyobraź sobie, co się stanie, gdy te warunki się zmienią.
Dla tych przedsiębiorstw zwiększona adopcja i aktywność rynkowa przekładają się bezpośrednio na większe przychody. A gdy znaczna część tych przychodów finansuje odkupy tokenów, wynikający z tego popyt może rosnąć wraz z samym protokołem. Dodaj do tego poprawiające się nastroje rynkowe i powracający kapitał, a potencjał nadzwyczajnych zwrotów staje się całkiem atrakcyjny.
W takim scenariuszu odkupy nie tylko pomagają zespołom utrzymać się na powierzchni w trudnym środowisku; są bardziej jak dolewanie benzyny do już szalejącego ognia. Co więcej, jeśli prognoza, że branża kryptowalut osiągnie setki miliardów dolarów rocznych przychodów do 2030 roku, się sprawdzi, oznacza to również, że wciąż czeka na stworzenie ogromna wartość ekonomiczna.
Dlatego wierzę, że „narracja przychodów” protokołów kryptowalutowych dopiero się zaczęła.